「ドルコスト平均法は意味ない」
そう聞いて、毎月の積立をこのまま続けていいのか不安になった人もいると思います。
先に結論を言います。
給料から毎月出るお金を、その月のうちに積み立てているなら、それは意味があります。
やめる理由はひとつもありません。
「意味ない」と言われているのは、別の場面の話です。
ボーナスや退職金のように、すでに手元にあるまとまったお金を、わざと何ヶ月にも分けて入れるとき。
過去77年のデータでは、分けた人のほうが少なくなったケースが約7割でした。
300万円なら、1年でおよそ15万円の差です。
同じ「ドルコスト平均法」という言葉で、この2つの場面がごちゃ混ぜに語られている。
だから話が噛み合わないのです。
- 山崎元さんが否定したのは「毎月の積立」ではなく何だったのか
- 「りんごの例」が、ドルコスト平均法を有利に見せている仕掛け
- 手元のまとまったお金を、一括で入れるか分けるかの判断軸
ドルコスト平均法とは|毎月「同じ金額」で買い続けること
ドルコスト平均法は、値段に関係なく、決まった日に決まった金額を買い続ける買い方です。
新NISAのつみたて投資枠で、毎月3万円ずつオルカンを買う。
これが典型的なドルコスト平均法です。
金額が一定なので、値段が安い月はたくさん、高い月は少なく買うことになります。
この性質から「平均の買値が下がる」「高値づかみを避けられる」と説明されるのが定番です。
ここまでは事実です。
問題は、この「平均の買値が下がる」が、誰と比べた話なのかです。
ドルコスト平均法の「りんごの例」は、比べる相手と相場を選んでいる
ドルコスト平均法を調べると、「りんごでわかりやすく」という解説がたくさん出てきます。
りんごを毎月決まった金額ぶん買い続ける、というたとえ話です。
この例の見せ方には、定番が2つあります。
見せ方①:毎月「同じ個数」を買う人と比べる
りんごを毎月1万円ぶん、3ヶ月買い続けます。
値段が1個100円→50円→100円と、いったん下がって戻ったとします。
【表1】下がって戻った場合(100円→50円→100円)
| 買い方 | 個数 | 平均の買値 |
|---|---|---|
| 毎月1万円ずつ (ドルコスト平均法) | 400個 | 75円 |
| 毎月100個ずつ | 300個 | 約83円 |
| 最初に3万円で一括 | 300個 | 100円 |
※毎月100個ずつの人は、合計2万5,000円しか使っていません。
毎月1万円ずつ買った人は、50円の月に200個買えたぶん、平均の買値が一番安くなりました。
定額で買う人の平均の買値が、毎月同じ個数を買う人より高くなることはありません。
これは相場の上げ下げに関係なく、計算上いつも成り立ちます。
ただ、毎月同じ個数ずつ株を買う人はまずいません。
比べている相手が、そもそも誰も選ばない買い方なのです。
見せ方②:一括と比べるが、「下がって戻る」相場を選ぶ
表1には一括の人も入っていて、ここでもドルコスト平均法が勝っています。
一括と比べる解説もありますが、例として目立つのは、このように「下がってから戻る」相場です。
では、値段が100円→125円→200円と上がり続けたらどうなるか。
【表2】上がり続けた場合(100円→125円→200円)
| 買い方 | 個数 | 平均の買値 | 3ヶ月目の価値 |
|---|---|---|---|
| 毎月1万円ずつ | 230個 | 約130円 | 4.6万円 |
| 最初に一括 | 300個 | 100円 | 6万円 |
同じ3万円を使って、一括の人は300個、毎月1万円ずつの人は230個。
1万4,000円の差がつきました。
手元に3万円がある人が本当に迷っているのは「一括か、分けるか」のはずです。
その比べ方だと、どちらが勝つかは相場しだい。
そして過去の株式市場は、上がった月のほうが多かった。
👉 りんごの例は、比べる相手と相場の選び方で、ドルコスト平均法が勝つように見えています。ふつうの相場で一括と比べると、過去は負けることのほうが多かった。
ドルコスト平均法と積立投資の違い|「意味ない」は別の場面の話
ここで、毎月積み立てている人は不安になるかもしれません。
「上がる相場で負けるなら、自分の積立も損をしているのでは?」と。
していません。
給料からの積立と、手元のお金を分けて入れることは、見た目は同じ「毎月定額」でも、中身がまったく違うからです。
| 給料から毎月積み立てる | 手元のお金を分けて入れる | |
|---|---|---|
| お金の出どころ | 毎月の収入から新しく生まれる | すでに手元にある(ボーナス・退職金・相続など) |
| 一括で入れる選択肢 | ない(翌月の給料はまだもらっていない) | ある |
| 実際にやっていること | 生まれたお金を、すぐ市場に入れる | 入れられるお金を、わざと待たせる |
| 「意味ない」が当てはまるか | 当てはまらない | 当てはまる(期待値の面で) |
りんごの例で負けたのは「最初に3万円を持っていたのに、分けて入れた人」です。
給料で積み立てる人は、最初に3万円を持っていません。
1万円ずつしか手に入らないお金を、手に入った月に全部入れている。
これは分割投資ではなく、毎月の「一括投資の繰り返し」です。
入れられるお金を、入れられる瞬間に全額入れている。
これ以上早く入れる方法は、そもそもありません。
👉 毎月の積立は、時間分散ではありません。毎月生まれたお金を、生まれたその月に市場へ入れる行為です。
「積立」が投資の原則ではなく、収入が毎月入るから結果そうなっているだけ、という話は別の記事で書いています。
→ 「長期・積立・分散」に感じる違和感|投資の3原則から消えた「低コスト」
「ドルコスト平均法は意味ない」と山崎元さんが言った本当の意味
経済評論家の山崎元さん(2024年に亡くなりました)は、ドルコスト平均法に厳しかったことで知られています。
「ドルコスト平均法 意味ない」で検索すると、山崎さんの名前が一緒に出てくるほどです。
ただ、原文を読むと、否定している対象ははっきりしています。
ダイヤモンド・オンラインのコラム「ドルコスト平均法の『壁』」で山崎さんが難点として挙げたのは、投資できるお金が十分あるのに分けて入れると、その間に機会損失が生まれることです。
一方で同じコラムの中で、定期的な積立は貯蓄の習慣として実用的に優れている、とはっきり認めています。
楽天証券のコラム「『ドルコスト脳』を卒業しよう!」(2019年)でも、構図は同じです。
定額の定期買付は計画的な貯蓄行動として優れている、と評価しています。
卒業すべきだと言ったのは「過去の買値に意思決定を縛られる考え方」でした。
山崎さんの答えは「その時その時に最適だと思う金額を持て」。
つみたてNISAは大いに活用するといい、とも書いています。
山崎さんが否定したのは、次の2つです。
- 手元にあるお金を、わざと分けて入れること
- 過去の買値(平均の買値)にこだわって判断する考え方
2つ目は、まさにりんごの例の考え方です。
過去にいくらで買ったかは、これから相場がどう動くかと関係ありません。
平均の買値が75円でも130円でも、明日の値段は同じように決まります。
👉 山崎さんが「意味ない」と言ったのは、あなたの毎月の積立ではありません。手元のお金を分けることと、平均の買値にこだわる考え方です。
ドルコスト平均法のデメリット|分けて入れる人が払っているもの
手元のまとまったお金をドルコスト平均法で入れるとき、払っているものは主に2つあります。
① 期待値:77年で一括が約7割勝った
S&P500(円建て・配当込み)で1949年から2026年まで、始める月を1ヶ月ずつずらした916通りで、一括と12ヶ月分割を比べました。
一括が勝ったのは648通り、約7割です。
分ける期間を24ヶ月・36ヶ月と延ばすほど、一括の勝率はさらに上がりました。
一括が勝ったときの差は、真ん中で約5%。
300万円なら、1年後におよそ15万円の差です。
理由は単純で、分けている間、まだ入れていないお金は上昇に乗れないからです。
→ 一括投資と分割投資、過去77年で勝ったのはどっちか|916通りの円建てバックテスト
一括がなぜ理屈の上で有利なのかは、こちらで整理しています。
→ 「時間の分散」はただの気休め?合理的な投資家が一括投資を好む、これだけの理由
② 胆力:分けても、暴落の中で入れ続ける必要がある
「分ければ安心」と思われがちですが、分割にも胆力が要ります。
同じ916通りで、一括が最悪だったのは2007年12月に始めたケースです。
リーマン・ショックの直前に全額入れた一括は、1年後に資産が半分(元本100→49)になりました。
12ヶ月分割は62で踏みとどまっています。
ただし、この62は「暴落のニュースが流れる中でも、予定どおり毎月入れ続けた人」の数字です。
怖くなって途中で止めた人は、62にも届きません。
やりがちな誤解:「積立だから早く元本割れしなくなる」
毎月積み立てている人がやりがちな誤解も1つ挙げておきます。
「ドルコスト平均法だからリスクが小さい」「15年続ければ元本割れしない」という思い込みです。
同じ77年のデータで数えると、毎月積立の元本割れが消えたのは20年目でした。
一括で買って持ち続けた場合の15年より、5年長くかかっています。
最後に積み立てたお金ほど、まだ短い期間しか市場にいないからです。
積立が不利という話ではありません。
「ドルコスト平均法だから安全」ではなく、安全度は株式に置いている金額と期間で決まる、ということです。
ドルコスト平均法で分けていいのは、どんな人か|僕ら夫婦は一括
約15年前、企業型確定拠出年金(DC)に加入して、毎月2万円弱を積み立ててきました。
最初は設定した商品すら覚えておらず、運用状況を初めて見たのは2024年です。
その時点で、運用益は元本を大きく上回っていました。
年率に直すと11%程度です。
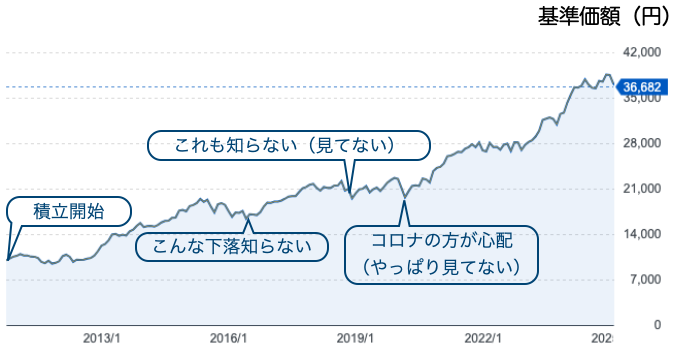
タイミングを一切考えず、生まれたお金をその都度入れ続けた。
相場が下がっている時期も、上がっている時期も、何も考えずに。
それだけで、元本が大きく育っていました。
この実感があったから、2025年の年初、保険の解約で戻ってきた約500万円を投資に回すときも迷いませんでした。
口座の整理などの都合で入れるのがゆっくりになることはあっても、自分のお金をわざと分けて入れたことはありません。
実は最初、妻のぶんは分けて入れる設計にしていました。
妻なら分けたほうが安心するだろう、と僕が勝手に思い込んでいたからです。
話してみると妻のリスク許容度は僕が思っていたより高く、今は夫婦とも、手元のお金は一括で入れています。
👉 分けるかどうかは、本人のリスク許容度で決めるものです。家族のぶんを「怖いだろう」で分割にするなら、それは本人の保険ではなく、決めた側の安心です。
もちろん、全員に一括を勧めるわけではありません。
判断を分けるのは、入れた直後に資産が半分になったときの本人です。
前の章で見たとおり、過去には1年で半分になった年が実際にありました。
僕はこう線を引いています。
- 給料から毎月出るお金:その月のうちに全額入れる。迷う余地はない
- 手元のまとまったお金で、半分になっても売らない自信がある:すぐに一括で入れる
- 同じお金で、入れた直後に下がったら売ってしまいそう:分けて入れていい。ただし、入れ終わる月を先に決めて書いておく
3つ目を選ぶなら、分割は「最悪の年のクッションを買う保険料」だと考えてください。
ふだんの年の伸びを少し手放す代わりに、暴落の直前に全額入れてしまう最悪のケースを和らげています。
分ける期間は、損得では決まりません。
過去のデータで分割が有利に切り替わる境目はなかったからです。
決め手は、自分が不安にならずに入れ続けられる長さだけ。
そして決めた以上は、下がった月にも予定どおり入れる。
これが分割を選んだ人の約束です。
👉 判断の軸は「どちらが得か」ではなく「どちらなら市場に居続けられるか」です。
まとめ|ドルコスト平均法は、場面で「意味」が変わる
- 給料からの毎月積立は、ドルコスト平均法と呼ばれていても「意味ない」の対象外。続ける
- りんごの例は、比べる相手(毎月同じ個数)と相場(下がって戻る)を選んでいる。上がる相場で一括と比べれば負ける
- 手元のまとまったお金は、原則すぐに入れる。過去77年で一括が約7割勝った
- 下がったら売りそうなら、分割は保険料として払っていい。期限を決めて、下がっても入れ続ける
毎月の積立はそのまま続ける。
手元のお金は、できるだけ早く入れる。
この2つを分けて考えるだけで、「ドルコスト平均法は意味ない」という言葉に振り回されなくなります。
▼ まとまったお金を、一括で入れるか分けるか迷っている人へ

▼ 投資で最初に決めることを順番に整理したい人へ

本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資・保険の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。