「NISA口座、別の証券会社に移したい。でも手続きが難しそうで、そのままにしている」
そう思っていませんか?
僕自身がそうでした。
初めてのNISA口座を、よく調べないまま対面型の大手証券会社で開設。
本当はネット証券で運用したいと考えていたのに、そのまま半年放置し、12月になって慌てて変更手続きに駆け込みました。
→ 結局どの証券会社でNISAをやるべきか、僕の失敗の中身はこちらで整理しています
先に結論を言うと、金融機関の変更は難しくありません。
分かれ目は実質1つ——その年のNISAで、もう買い付けたかどうか。これだけです。
- NISA口座の「年単位で1人1つ」ルールの正しい意味
- 変更できるか・いつからかの診断(分かれ目は1つ)
- 勘定廃止通知書の取り方と手続きの5ステップ
- 持っている商品を「売って移す」か「置いておく」かの判断基準
NISA口座は「年単位で1人1つ」——変更の正体は“器の年替わり”
NISA口座は「1人1つしか持てない」とよく言われます。
正確には、「その年に投資できるNISA口座は1人1つ」です。
年が替われば、別の金融機関に器を替えられます。
(NISA=投資の利益に税金がかからない制度。この記事では制度の中身より「どこで使うか」に絞ります。制度自体の整理はこちら。)
そしてもう1つ、誤解されやすいのが「移管」という言葉です。
NISAの金融機関変更は、引っ越しのように商品を運ぶ手続きではありません。
今まで買った投資信託は元の口座に残したまま、「来年からどの器で買うか」を切り替えるだけ。
だから、変更しても今の資産には何も起きません。
動かすのは「これから」だけです。
この定義が腑に落ちると、「難しそう」の大半は消えます。
なぜ「器選び」がNISAで一番大事な判断なのか
「手続きできるのは分かった。でも、わざわざ変更するほどのこと?」
僕は、NISAで最初に決めるべきは商品ではなく器だと考えています。
理由は、器で次の3つが決まってしまうからです。
- 買える商品のラインナップ——低コストのインデックスファンド(eMAXIS Slimシリーズなど)を扱っているか。銀行や対面証券では、そもそも選択肢に並ばないことがあります
- 積立の使い勝手——カード積立・ポイント・アプリでの設定変更。数十年続ける作業の摩擦は、器で決まります
- 付き合いの長さ——NISAの非課税期間は無期限。いま選ぶ器とは、20年30年の付き合いになります
核心は1つ目です。
インデックス投資のリターンを事前に確実に改善できる手段は、コストを下げることだけ。
同じ指数に連動するファンドでも、器によっては信託報酬が数倍〜10倍違う商品しか選べないことがあります。
しかもその差は、持っている間ずっと毎年かかり続けます。
実は、開設はしたものの使われていないNISA口座はかなり多いです。
金融庁の調査では、2025年に一度も買付のなかったNISA口座は約1,045万口座、全体の約37%。
3口座に1つ以上が、開いただけで止まっています(金融庁「NISA口座の利用状況調査」2025年12月末時点)。
もしあなたの口座がその1つで、これから積立を始めようと考えているなら、商品選びの前にやることは1つです。
まず自分の器を、低コストファンドが買える場所に移すことから始めてください。まだ買っていない口座なら、今年のうちに変更できます(次のセクションで診断します)。
口座開設のミスは、取り返せる失敗です。
取り返せないのは、面倒がって割高な器のまま20年積み立て続けることの方です。
変更できるか診断——分かれ目は「その年に買ったか」だけ
変更のスケジュールは、たった1つの質問で決まります。
「変更したい年の枠で、もう買い付けたか?」
① まだ買っていない
→ その年のうちに変更できます(受付は9月30日まで)。手続きが完了すれば、その年の枠から新しい金融機関で使えます。
② 一度でも買った(自動積立を含む)
→ その年は変更できません。翌年分からの変更になります。受付は前年10月1日〜当年9月30日なので、10月になったらすぐ動けば、翌年1月から新しい器でスタートできます。
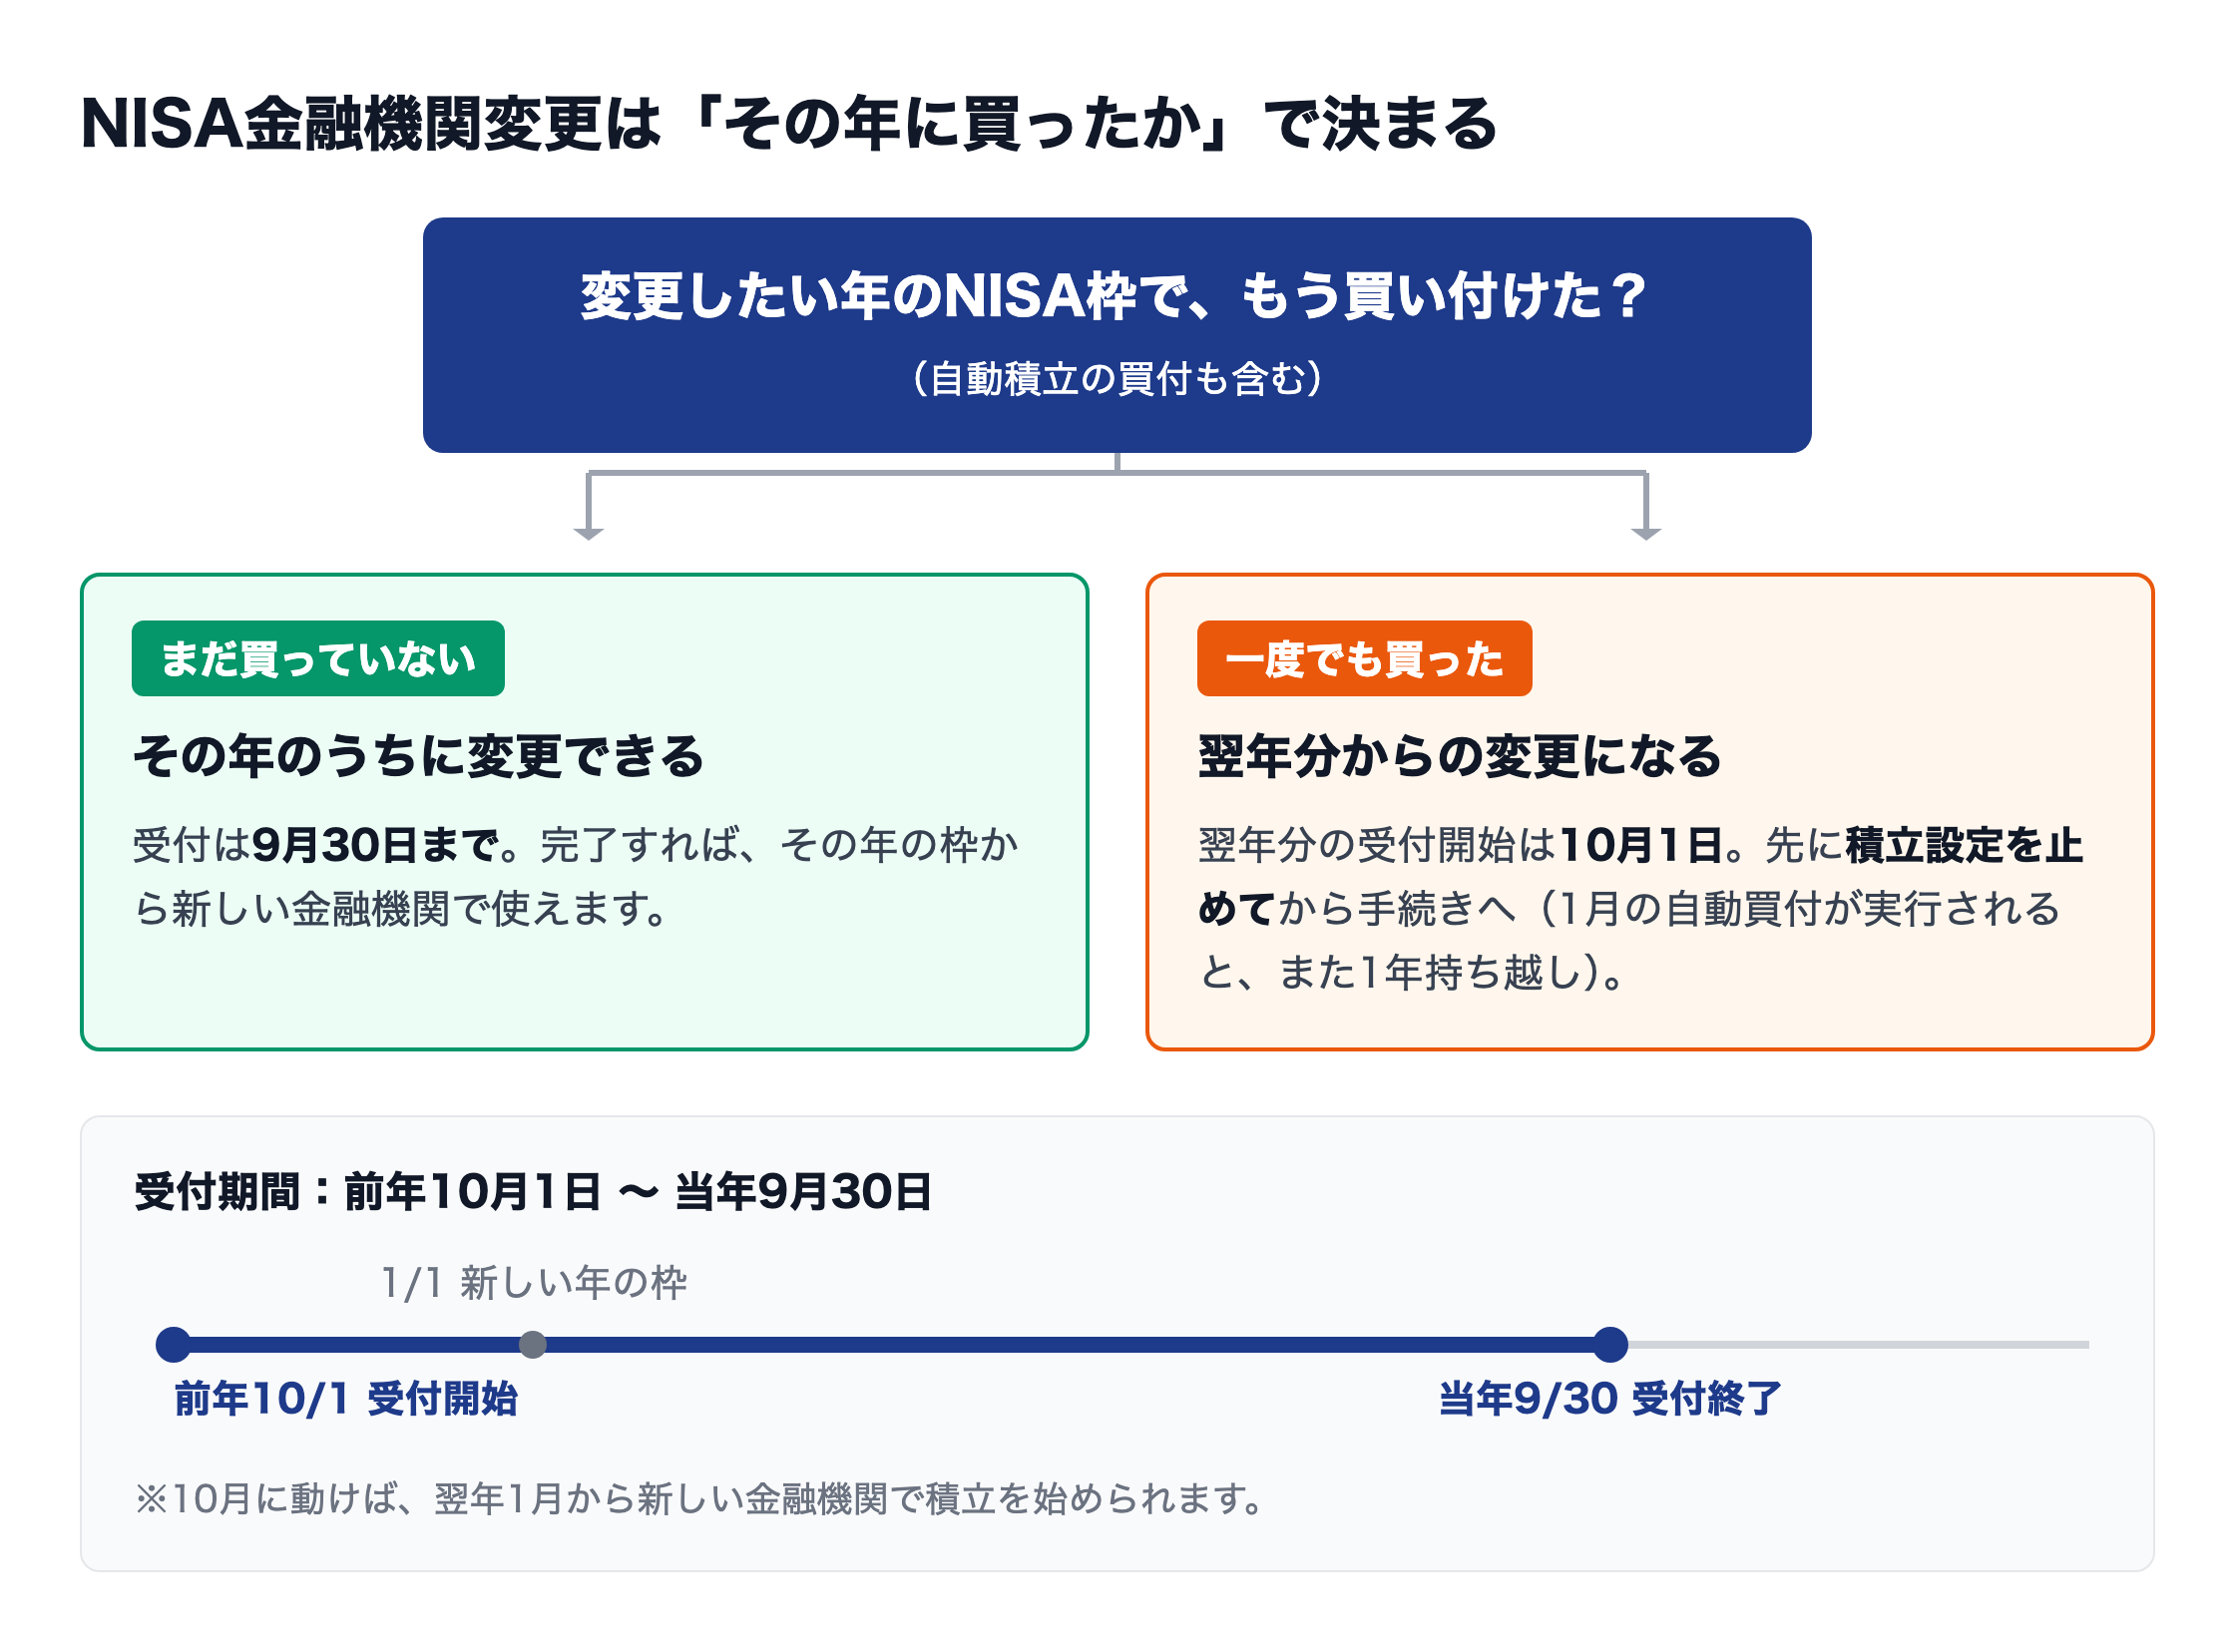
注意したいのは②の「自動積立を含む」の部分です。
積立設定を残したまま年を越すと、1月の自動買付が実行された瞬間、その年の変更ができなくなります。
変更を決めたら、先に積立設定を止める。
僕はここに12月中旬に気づいて、ギリギリで滑り込みました。
変更手続きの5ステップ
手続きの全体像です。名前は仰々しいですが、やることは書類(情報)のリレーです。
- 今の金融機関の積立設定を止める——翌年変更なら12月買付分まででストップ
- 今の金融機関に変更を申し出て、「勘定廃止通知書」を受け取る——変更届出書を出すと発行されます。ネット証券や主要金融機関はWeb請求できるようになっています。対面型なら電話が早いです
- 新しい金融機関でNISA口座を申し込み、通知書の内容を入力(または提出)——楽天証券などネット証券はオンラインで完結します
- 税務署の審査を待つ——1〜2週間程度。何もしなくてOKです
- 新しい口座で積立を再設定する——ここで初めて「移行完了」です
(勘定廃止通知書=「この人のNISA勘定を廃止しました」という前の金融機関の証明書。似た名前の「非課税口座廃止通知書」はNISA口座ごと廃止した場合の書類で、変更なら通常は勘定廃止通知書です。)
僕が変更したときは、対面証券に電話で申し出ました。
自社から資金が離れる話なのに、オペレーターの方は最後まで丁寧で、「12月の積立を最後にストップできます」と積立停止まで一緒に確認してくれました。
身構えていた手続きは、電話1本と書類の転記だけで終わりました。
持っている商品はどうなる?——売って移すか、置いておくか
変更でつまずく人が最後に迷うのがここです。
答えは「金額と含み益の大きさで決まる」です。判断の材料は1つだけ覚えてください。
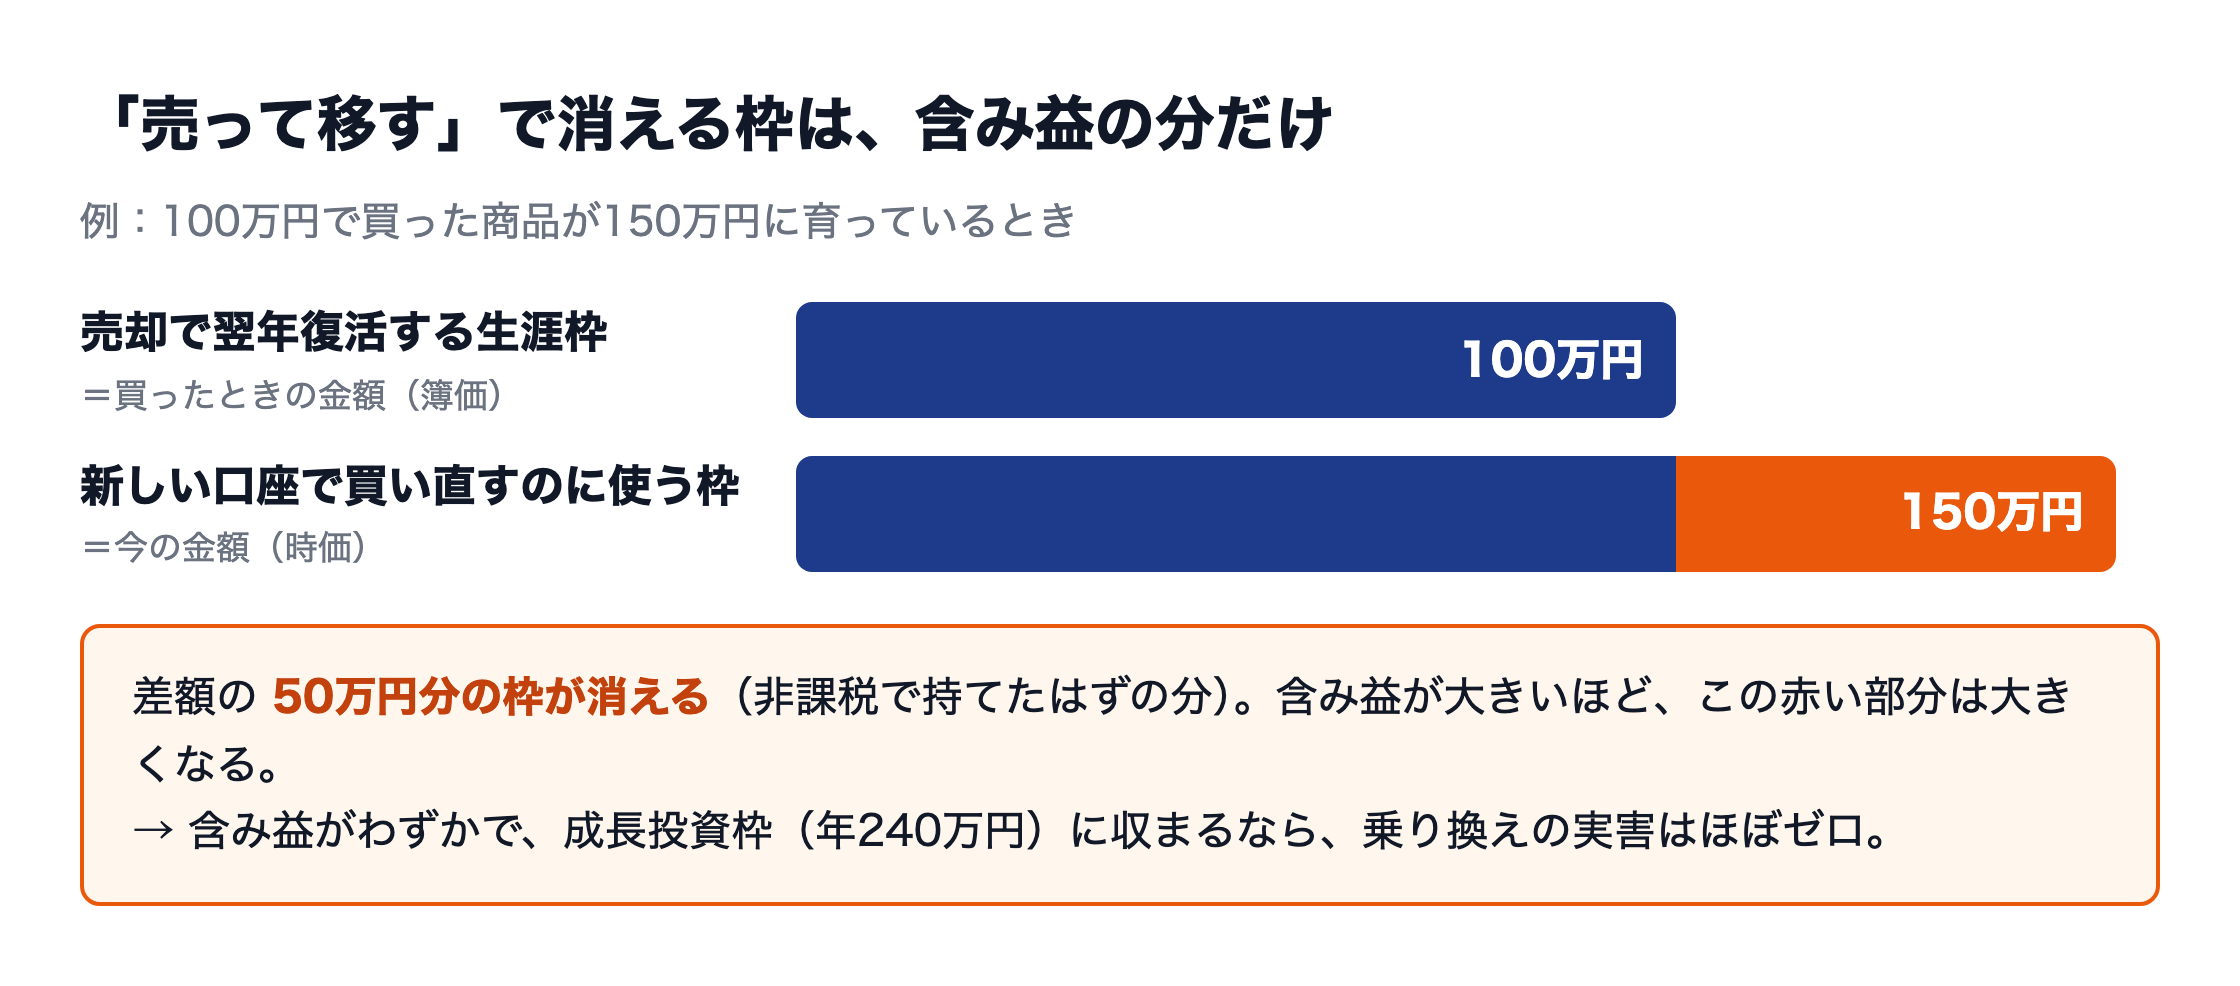
NISAで売却すると、翌年に復活する生涯枠は「買ったときの金額(簿価)」。一方、新しい口座で買い直すときに使う枠は「今の金額(時価)」です。
たとえば100万円で買った商品が150万円に育っていたとします。
売れば翌年100万円分の生涯枠が戻りますが、買い直しには150万円分の枠を使います。
差額の50万円は、非課税で持てたはずの枠が消える分です。
含み益が大きいほど、この「消える枠」は大きくなります。
この「戻るのは簿価」は、枠が売った年に戻る要望が通っても変わりません。
だから、場合分けはこうなります。
| あなたの状況 | 判断 |
|---|---|
| 保有額が小さく含み益もわずか。今年の成長投資枠(年240万円)に収まる /今の商品が高コスト | 売って、新しい口座の成長投資枠で低コストのインデックスファンドを買い直す 枠の消費はほぼ簿価どおり。その後の低コストの恩恵の方が大きい |
| 含み益が大きい/保有額が年間枠に収まらない/すでに低コストのインデックスファンド | 売らずに、元の口座で非課税のまま持ち続ける 新規の買付ができなくなるだけで、非課税は続く |
まとめると、「枠を余計に食わない範囲なら、低コストの商品に乗り換えていい。食うなら置いておく」です。
→ 成長投資枠で何を買い直すかはこちら:NISAの成長投資枠は何を買うべき?つみたて投資枠との違い
置いておく場合のデメリットも正直に書くと、旧口座の商品を持ち続ける間は口座が2つに分かれて管理の手間が増えます。
ただそれは「ログイン先が1つ増える」程度の話で、非課税を手放す理由にはなりません。
なお、特定口座(課税口座)で積み立ててきたファンドをNISAに移すべきかは、これとは別の論点です。
→ 特定口座のインデックスファンドはNISAに移し替えるべきか
変更前に押さえておきたい4つの疑問
手続きの前後で、実際によく引っかかる疑問を4つだけ押さえておきます。
Q. 積立設定は新しい口座に引き継がれる?
引き継がれません。
新しい口座で改めて設定します。
「毎月何日・いくら・どのファンド」を控えておくと再設定が数分で終わります。
Q. 元の口座に残した投資信託の分配金はどうなる?
元の口座では新規買付ができなくなるため、分配金の再投資もできません。
現金で受け取る形になります。
低コストのインデックスファンドは分配金を出さないものが多いので、実害があるのは分配型を持っている人だけです。
Q. 2023年までの旧NISA(つみたてNISA・一般NISA)で買った分は?
元の金融機関に残したまま、それぞれの非課税期間が終わるまで非課税で保有できます。
金融機関変更の影響は受けません。
Q. 銀行で開いたNISAでも同じ手続き?
同じです。
銀行に変更を申し出て勘定廃止通知書を受け取り、ネット証券で申し込む流れは変わりません。
銀行は窓口・電話での手続きになることが多いので、9月末の締切に対して余裕を持って動いてください。
まとめ|僕の結論
NISAは「どこで開くか」を最初に決めきる。決めそこねても大丈夫——直せるのは、今日からの分です。
- 変更の分かれ目は「その年に買ったか」だけ。買っていなければ年内、買っていれば翌年分から
- 受付は前年10月1日開始。動くと決めたら、まず積立設定を止める
- 元の口座の商品は、枠を余計に食わない範囲なら低コスト商品へ乗り換えてよい。食うなら売らずに置いておく
僕のように「流れで開設して半年放置」しても、失った時間は取り戻せませんが、これからの20年は今日直せます。
器が決まったら、次は中身(どの投資信託を選ぶか)です。
関連リンク【PR】
※ 下記リンクは成果報酬型広告です。遷移先は楽天証券の公式サイトです。
📚 僕の判断を支えた1冊
※ 下記リンクは成果報酬型広告です。遷移先はAmazon・楽天の公式サイトです。
NISA口座の開設や金融機関の選び方で迷っているなら、まずこの1冊。お金のプロが「普通の人がやるべきこと」をとことん噛み砕いて教えてくれます。
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資・保険の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。