NISAの口座を開いて商品を選ぶ画面に進むと、投資信託の名前がずらりと並びます。
全世界株式、S&P500、バランス、債券、ゴールド。
どれも「投資信託」なのに、何が違うのか、どれが安全なのかがわからない。
先に結論から。
投資信託は商品の名前ではなく、仕組みの名前です。
安全か危ないか、コストが高いか低いか。
決めているのは、その投資信託が「何に・どこに・どう」投資しているかという中身と、手数料です。
この記事では、これから投資信託を買う人に向けて、仕組み・値段・種類・コスト・増え方を1本で説明します。
読み終えたら、「投資信託とは何か」を自分の言葉で説明できるようになるはずです。
PR|📚 読書嫌いの妻も楽しく読めた1冊
- 投資信託の仕組みと、お金がどこに置かれているか
- 値段(基準価額)の決まり方と、買う・売るときの注意点
- 投資信託の種類を見分ける3つの軸
- かかるコストと、どこで払っているか
- 最初の1本に、僕なら何を選ぶか
投資信託とは|みんなのお金をまとめて、たくさんの資産に投資する仕組み
投資信託協会は、投資信託を次のように説明しています。
「投資家から集めたお金をひとつの大きな資金としてまとめ、運用の専門家が株式や債券などに投資・運用する商品」。
言い換えると、たくさんの人から少しずつお金を集め、1つの大きなお金にして、まとめて株や債券を買う仕組みです。
増えた分も減った分も、出したお金の割合に応じて全員で分け合います。
個別株との違い|100円で、約2,400社の一部を持てる
株を1社ずつ買う場合、日本の株は100株単位が基本です。
1社だけで数万〜数十万円。
何十社にも分けて買うには、まとまった資金が要ります。
投資信託なら、ネット証券で100円から買えます(一部のファンドを除く)。
たとえば「オルカン」は、世界の約2,400社の株をまとめて持つ投資信託です。
正式名はeMAXIS Slim 全世界株式(オール・カントリー)。
100円を出せば、その100円が約2,400社へ、会社の大きさに応じて振り分けられます。
👉 少ないお金で、たくさんの会社をまとめて持てる。これが投資信託の土台の価値です。
「投資信託」は仕組みの名前|中身は株にも債券にもゴールドにもなる
この記事でいちばん伝えたいのは、ここです。
「投資信託」は、お金を集めてまとめて投資する仕組みの名前。
何に投資するかは、1本ごとに違います。
世界中の株を持つものもあれば、日本の国債だけを持つもの、金(ゴールド)を持つものもある。
だから「投資信託は安全ですか?」という質問には、そのままでは答えられません。
株100%の投資信託は、株と同じように大きく上下します。
債券中心の投資信託は値動きが小さい代わりに、増え方もゆっくり。
👉 投資信託の性格は、投資信託であることではなく、中身で決まる。
僕自身、最初はここがわかっていませんでした。
会社が企業型DC(会社が掛金を出す確定拠出年金)を始めたときのこと。
ラインナップから、株式の比率が高めのバランスファンドを選びました。
「外国株式」という投資信託もありましたが、よく知らない外国の株は怖いと思って避けています。
ところが、選んだバランスファンドにも外国株式はしっかり入っていました。
名前の印象で選んで、中身を調べなかった。
投資信託の一覧の前で迷っている人にも、同じことは起きやすいと思います。
投資信託の仕組み|販売会社・運用会社・信託銀行の3社で動いている
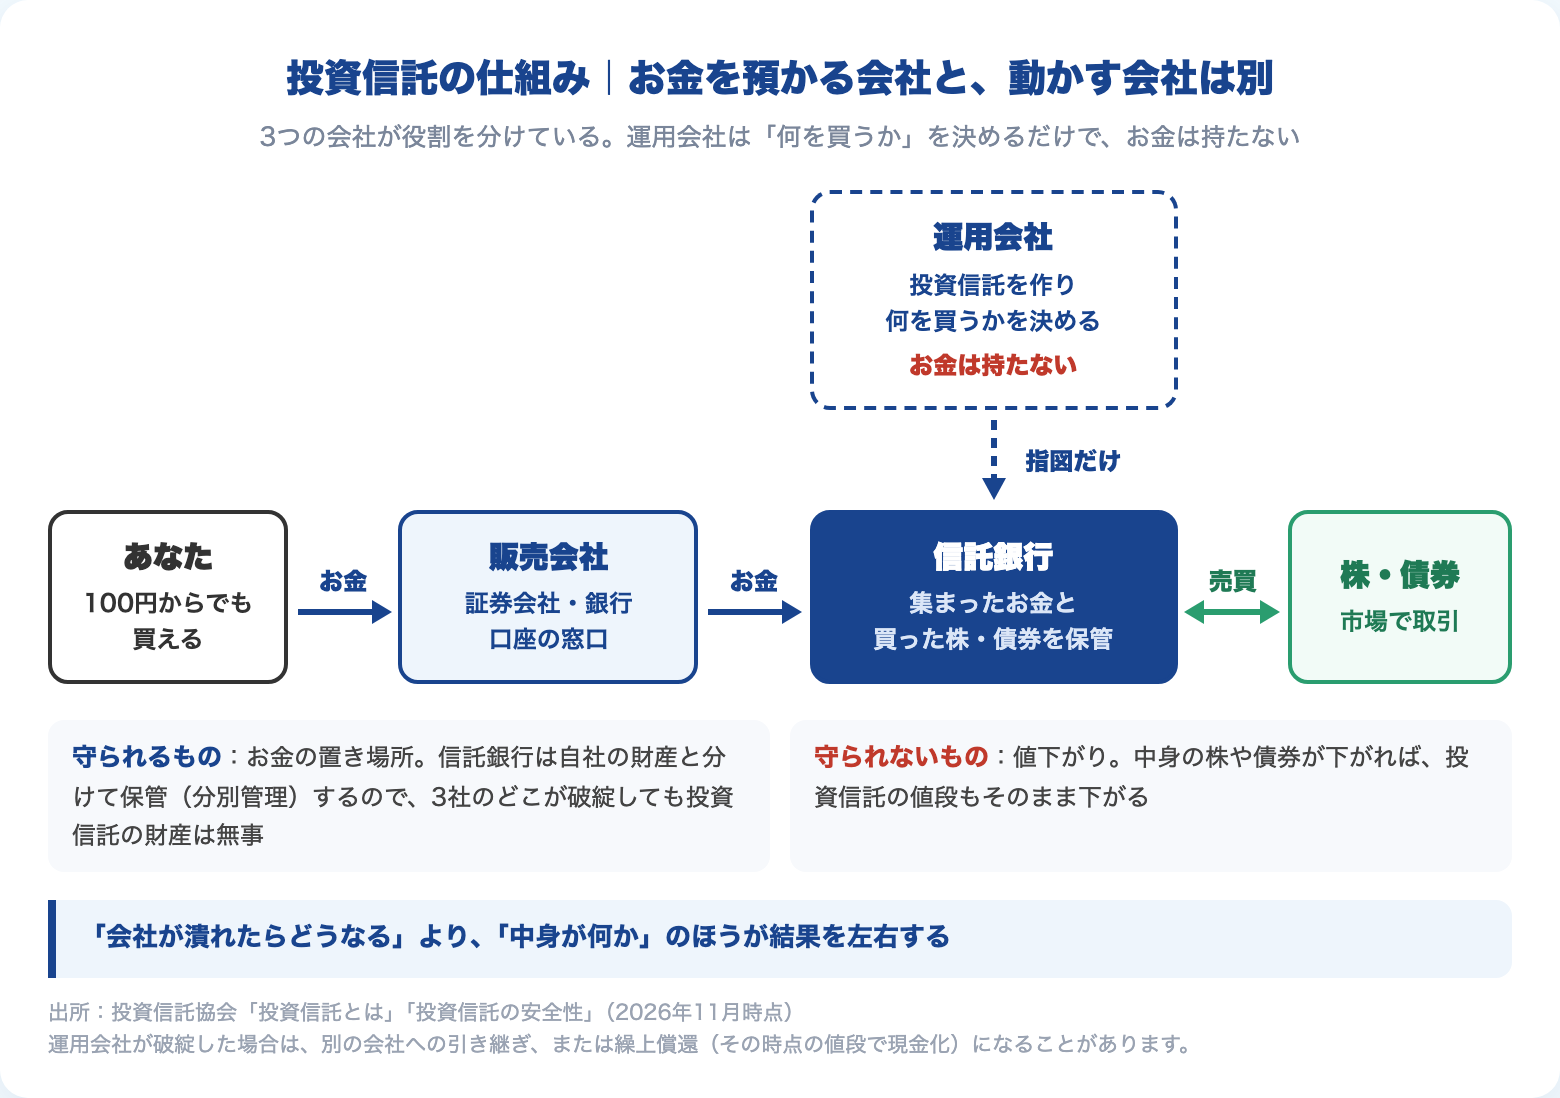
投資信託には、3つの会社が関わっています。
- 販売会社(証券会社・銀行など):口座を開いて投資信託を買う窓口。口座の管理、分配金や売ったお金の支払いを担う
- 運用会社:投資信託を作り、何をどれだけ買うかを決めて、信託銀行に指示を出す
- 信託銀行:集まったお金と、買った株や債券を保管・管理する。運用会社の指示どおりに売買する
払ったお金は、販売会社を通って信託銀行へ。
運用会社は「何を買うか」を決めますが、お金そのものは持っていません。
お金は信託銀行で、会社のお金と分けて管理されている
信託銀行は、投資信託のお金を自社のお金と分けて管理することが法律で義務づけられています(分別管理)。
投資信託協会は、販売会社・運用会社・信託銀行のどこが破綻しても、投資信託の財産に影響はないと説明しています。
ただ、これで守られるのは「お金の置き場所」です。
値下がりからは守ってくれません。
運用会社が破綻した場合、運用が別の会社に引き継がれるか、投資信託そのものが途中で終わる(繰上償還)こともあります。
途中で終わると、その時点の値段で現金にして返されます。
値下がりしていれば、損はそこで確定。
投資信託の値段「基準価額」|1日1回、中身の時価で決まる
株の値段は、取引所が開いている間ずっと動きます。
投資信託の値段は基準価額と言い、1日に1回だけ決まります。
基準価額=中身の合計 ÷ 口数
まず、投資信託が持っている株や債券を、その日の時価で全部足し合わせる。
そこからコストなどを差し引いた額(純資産総額)を、全員が持っている口数の合計で割る。
これが1口あたりの値段、基準価額です。
多くの投資信託は、1万口あたりの金額で表示しています。
「基準価額3万円」なら、1万口で3万円という意味。
申し込んだ時点では、値段はまだわからない
投資信託は、申し込んだ時点では買う値段が決まっていません。
その日の夕方以降に基準価額が出て、はじめて何口買えたかがわかります。
海外の株に投資する投資信託では、申し込んだ翌営業日の基準価額で決まるものが一般的です。
海外の市場は日本の夜に開くので、その結果を待つためです。
売るときも、値段は申し込んだ後に決まります。
お金が口座に届くのは、投資信託協会の説明では原則4営業日目以降。
海外に投資するものだと、6営業日目以降という例もあります(eMAXIS Slim 全世界株式(除く日本)など)。
👉 今日売って明日使う、という使い方には向かない。
基準価額が高い=割高、ではない
基準価額が1万円の投資信託と、3万円の投資信託。
1万円のほうが安くてお得に見えますが、そうではありません。
基準価額は、中身の時価を口数で割っただけの数字です。
3万円なのは、始まったときの1万円から中身が3倍に育ったということ。
割安か割高かを表す数字ではないので、2本の基準価額を比べる意味はありません。
投資信託の種類|「何に」「どこに」「どう運用するか」で見分ける
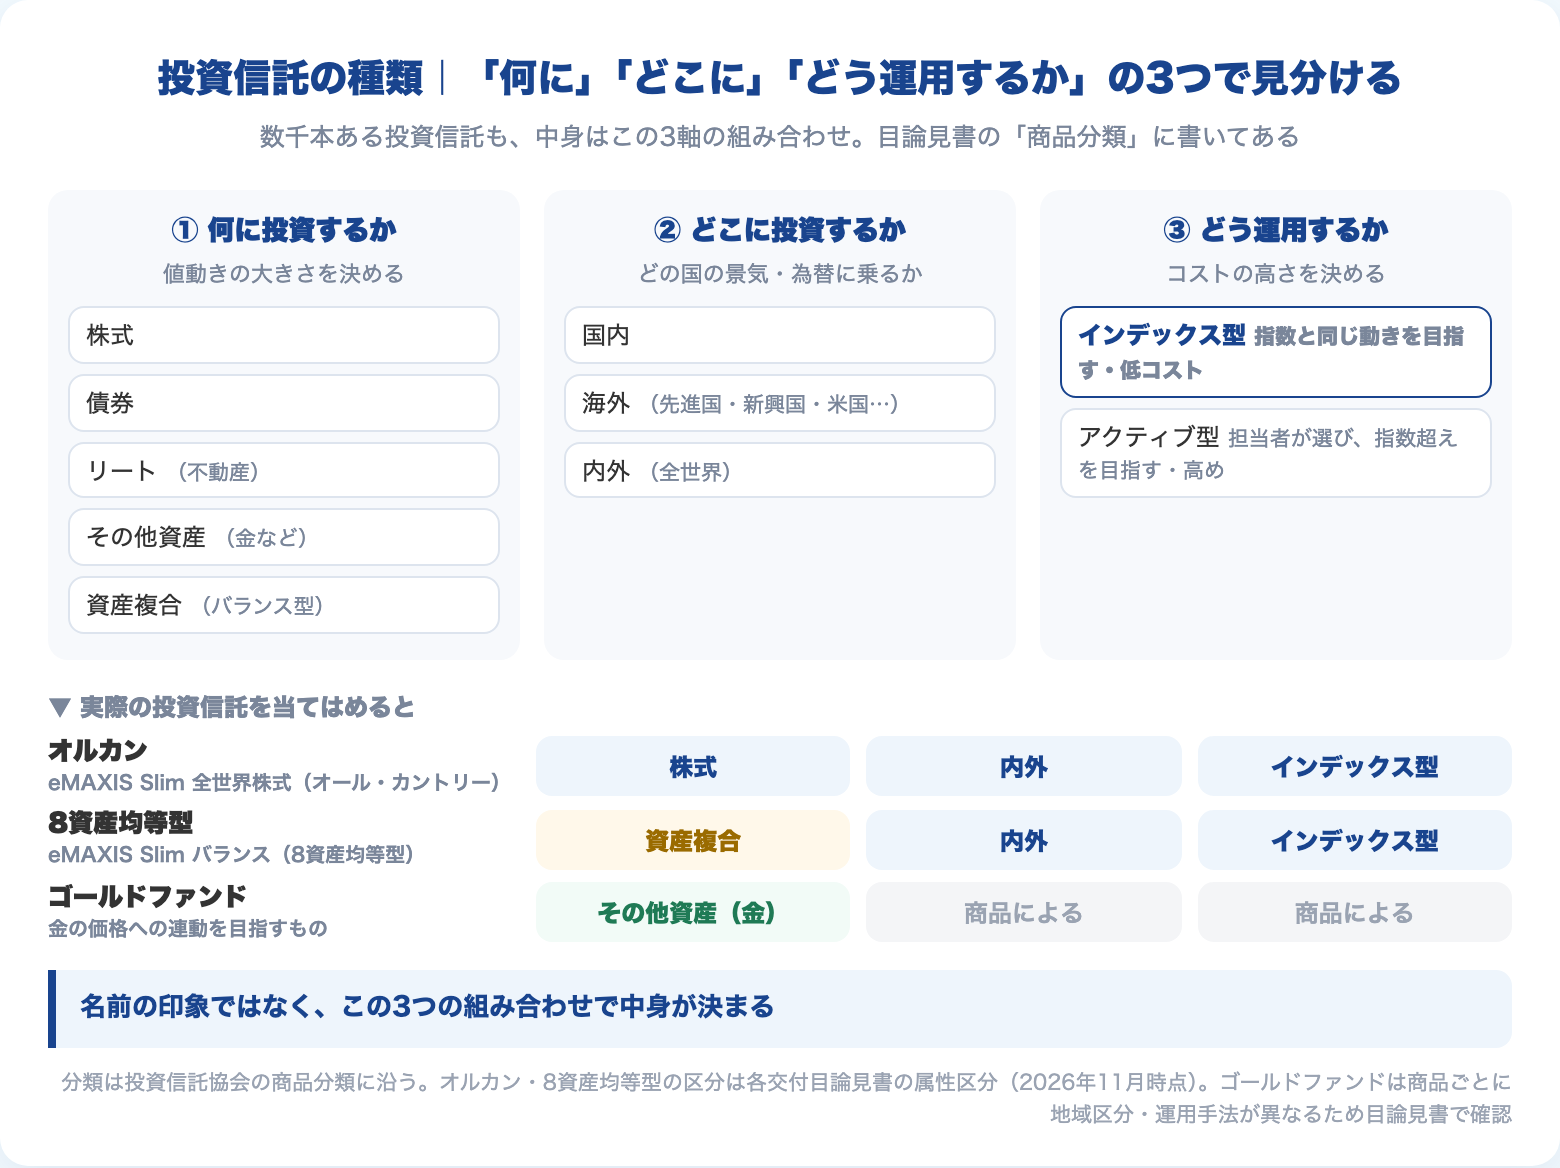
投資信託は国内だけで数千本ありますが、中身を見分ける軸は3つでほぼ足ります。
投資信託協会の分類に沿って見ていきます。
何に投資するか|株式・債券・リート・その他・資産複合
- 株式:会社の株。値動きが大きい。長い目で見た増え方も、過去は株がいちばん大きかった
- 債券:国や会社にお金を貸して利息を受け取る。値動きは株より小さい
- リート(不動産投資信託):オフィスビルや物流倉庫などの家賃収入を受け取る
- その他資産:金(ゴールド)など。ゴールドファンドはここ
- 資産複合:上の複数を組み合わせたもの。いわゆるバランス型はここに入る
どこに投資するか|国内・海外・内外
- 国内:日本の資産
- 海外:外国の資産。先進国だけ、新興国だけ、米国だけ、と細かく分かれる
- 内外:日本も海外も含む。全世界株式(オルカンなど)はここ
どう運用するか|インデックス型とアクティブ型
- インデックス型:日経平均・S&P500・全世界株式などの「指数」と同じ動きを目指す。指数に入っている銘柄を、指数と同じ割合で持つ
- アクティブ型:運用担当者が銘柄を選び、指数を上回る成績を目指す
インデックス型は、どの運用会社が作っても同じ指数なら中身はほぼ同じ。
銘柄を調べて選ぶ手間がないぶん、コストが低くなります。
アクティブ型は、調べて選ぶ人件費がかかるぶん、コストは高め。
この軸は「何に投資するか」とは別の話です。
バランス型にも、決まった配分で指数どおりに組み合わせるインデックス型と、配分を運用会社が判断するアクティブ型があります。
ほかの分け方|分配金・ターゲットイヤー・ETF
- 分配金の出し方:運用で得たお金を定期的に配る「分配型」(毎月分配型など)と、配らずに中で回し続ける「無分配型」
- ターゲットイヤー型:「2050年」など目標の年に向けて、年がたつほど株を減らし債券を増やしていく資産複合型
- ETF:証券取引所に上場していて、株と同じように取引時間中いつでも売買できる投資信託
実際の投資信託を3軸に当てはめると
- オルカン:株式 × 内外 × インデックス型
- 8資産均等型のバランスファンド(eMAXIS Slim バランス(8資産均等型)など):資産複合 × 内外 × インデックス型
- ゴールドファンド:その他資産(金)。金の価格への連動を目指すものが多い
3軸のどこに当たるかは、目論見書(投資信託の説明書)の「商品分類」の欄に書いてあります。
名前の印象ではなく、ここで確かめる。
DCで僕がバランスファンドを選んだとき、ここを1回見ていれば、外国株が入っていることにすぐ気づけました。
👉 選ぶ前に、まず3軸で中身を言えるようにする。
投資信託のコスト|買うとき・持っている間・売るときの3か所
投資信託のコストは、払うタイミングで3つに分かれます。
- 買うとき=購入時手数料:販売会社に払う。ネット証券のインデックス型では、かからないもの(ノーロード)がほとんど
- 持っている間=信託報酬(運用管理費用):保有額に対して年率で決まり、毎日少しずつ投資信託の中から引かれる。販売会社・運用会社・信託銀行の3社で分け合う
- 売るとき=信託財産留保額:かからない投資信託も多い
いちばん大事なのは、真ん中の信託報酬です。
信託報酬は、払っている感覚がないまま毎年効く
信託報酬は年率で表記されますが、実際には投資信託の中から毎日引かれ、基準価額に最初から織り込まれています。
だから払っている実感がない。
それでも、この差は持っている限り毎年効きます。
年0.1%と年1.5%なら、差は1.4%。
100万円を持っていれば、成績とは関係なく、毎年1.4万円ずつ差がついていく計算です。
運用の成績は、良い年も悪い年もあります。
コストだけは、毎年必ず引かれる。
将来の成績は誰にも読めませんが、コストは買う前から読める数字です。
信託報酬のほかにも、株の売買手数料や監査費用などが投資信託の中から引かれています。
こちらは目論見書の信託報酬に含まれていません。
→ 隠れコストの見方|信託報酬0.11%のファンドが実際は年0.53%だった例
投資信託はどうやって増えるのか|値上がりと分配金、そして税金
投資信託の利益は、2つの形で受け取ります。
- 値上がり益:基準価額が買ったときより上がっていれば、売ったときにその差が利益になる
- 分配金:投資信託が中で得た利益などの一部を、決算のときに配るお金
増えているのは、中身の会社
株式の投資信託の基準価額が上がるのは、中身の会社が成長するからです。
会社は稼いだ利益の一部を事業に再投資して、さらに稼げる会社になっていく。
その結果として株価が上がり、それを束ねた投資信託の基準価額も上がります。
債券の投資信託なら利息、ゴールドファンドなら金の価格。
何で増えるかも、中身で決まります。
分配金は「おまけ」ではない
分配金は、投資信託のお金の中から払われます。
投資信託協会の説明どおり、分配金が出ると、その分だけ基準価額は下がる。
受け取った額は、手元の投資信託から移しただけ。
しかも特定口座などの課税口座では、分配金を受け取るたびに税金がかかります。
配らずに中で回し続けるほうが、増えた分がそのまま次に増える元になる。
長く持って増やすなら、無分配型が合理的です。
利益には約20%の税金。NISAなら非課税
値上がり益にも分配金にも、特定口座などでは20.315%の税金がかかります。
NISA口座で買った投資信託なら、この税金がかかりません。
会社に企業型DCがある人は、NISAとどちらを先に埋めるかも決めておく必要があります。
NISA・投資信託・オルカンの関係
ここで、混ざりやすい3つの言葉を整理しておきます。
- NISA:利益に税金がかからない口座の名前
- 投資信託:お金をまとめて投資する仕組みの名前
- オルカン:投資信託の1本の名前
「NISAを買う」とは言いません。
NISAという口座の中で、オルカンという投資信託を買う。
これが正しい関係です。
投資信託のメリット・デメリット
メリット
- 少額から買える:ネット証券なら100円から
- 1本でたくさんの銘柄を持てる:オルカンなら約2,400社
- 自動で積み立てやすい:毎月決まった日に、決まった金額を、100円単位で自動で買える
- 中身と値段が公開されている:基準価額は毎日公表され、何を持っているかも月次の報告書で確認できる
デメリット
- 元本保証はない:中身が下がれば基準価額も下がる。銀行の窓口で買っても預金ではないので、預金保険の対象外
- コストが毎日引かれる:払っている感覚がないまま、持っている限り続く
- すぐに現金にならない:申し込んだ時点では値段がわからず、お金が届くのは数営業日後
- 途中で終わることがある:集まるお金が少ない投資信託は、途中で終わる(繰上償還)ことがある。値下がり中なら損が確定し、課税口座なら税金もかかる
もう1つ、デメリットというより落とし穴があります。
「プロが運用してくれるから、自分で選ぶより良い成績を出してくれるはず」という思い込みです。
DCでバランスファンドを選んだとき、僕はまさにそう思っていました。
ベンチマーク(その投資信託が成績を比べる相手にしている指数)という言葉も知らなかった。
次の章で、この思い込みを数字で確かめます。
僕の考え|投資信託を選ぶときに見るのは「中身」と「コスト」だけ
プロが選んでも、多くは指数に負けてきた
S&P ダウ・ジョーンズ・インデックスが定期的に公表している比較(SPIVA)があります。
日本の大型株に投資するアクティブ型のうち、指数(S&P/TOPIX150)に負けた割合は、10年で83.38%。
15年でも80.38%でした(2025年末時点)。
この数字には、購入時手数料が含まれていません。
窓口で手数料を払って買っていれば、差はもっと開きます。
途中で終わった投資信託も「負け」に数えているので、生き残りだけを集めた甘い数字でもありません。
プロが指数に勝てない理由は、シンプルです。
市場の値段は、プロ同士が売り買いした結果そのもの。
プロ全体の成績を平均すれば市場の平均に近づき、そこから高いコストを引けば、平均より下に沈む投資信託が多くなります。
将来勝つアクティブ型を、前もって見分ける方法もありません。
コストは買う前からわかる確実な差で、成績は後にならないとわからない。
だから僕は、確実なほうで選びます。
👉 中身を3軸で確かめ、同じ中身ならコストの低いほうを選ぶ。僕が投資信託で見るのは、この2つだけです。
具体的な選び方の手順は、別の記事にまとめています。
最初の1本なら、僕はオルカンを勧める
家族や後輩に最初の1本を聞かれたら、僕はオルカンと答えます。
長く持つ前提なら大丈夫だと僕は考えていて、しかもなぜ大丈夫かを説明できるからです。
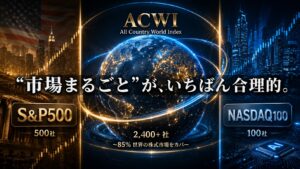
オルカンの中身は、世界の株式市場の約85%にあたる約2,400社です。
特定の国や会社の当たり外れに賭けず、世界中の会社がまとめて成長していく力に、そのまま乗れます。
もちろん、下がるときは下がります。
リーマン・ショックをはさむ2007年10月から2009年3月にかけて、世界の株式全体(MSCI ACWI・ドル建て)は58%下がりました。
ただ、それは中身の会社の値段が下がったのであって、仕組みが壊れたわけではない。
なぜ持っているのかを説明できれば、下がった日にも売らずにいられます。
バランス型は、最初の1本の候補に入れていません。
値動きを小さくしたいなら、株と債券を混ぜた1本を買う必要はありません。
オルカンと現金の割合で調整するほうが、仕組みが単純だと僕は考えています。
→ 債券は買いか|債券の仕事は値動きをならすことで、現金でも代わりが利く理由
オルカン以外に手を出したくなったら、それも1つの選択です。
そのときは自分で中身を調べて、なぜそれを選ぶのかを言えるようにしてからにしてほしい。
僕が最初にバランスファンドで飛ばしたのも、まさにその一手間でした。
▼ 次は商品を選ぶ段階の人へ
▼ 最初の1本(オルカン)の中身まで知りたい人へ
▼ NISAの口座をこれから開く人へ
まとめ|投資信託は「仕組み」、選ぶのは「中身」
この記事の要点です。
- 投資信託は、たくさんの人のお金をまとめて、たくさんの資産に投資する仕組み
- お金は信託銀行で分けて管理されている。ただし値下がりは守られない
- 値段(基準価額)は1日1回、中身の時価で決まる。高い・安いに意味はない
- 中身は「何に・どこに・どう運用するか」の3軸で見分ける
- コストは信託報酬を見る。成績は読めないが、コストは買う前から読める
今日できることは1つです。
手元の(または買おうとしている)投資信託の商品ページか目論見書を開いてください。
見るのは「商品分類」と「信託報酬」の2か所です。
3軸で中身を言えて、信託報酬が何%かわかれば、その投資信託をなぜ持つのかを自分の言葉で説明できます。
【本記事の注記】
投資信託の定義・3社の役割・破綻時の扱い・基準価額・分配金と基準価額の関係・コストの種類・換金代金の受け取り日・商品分類は、投資信託協会「投資信託を学ぼう」の各ページ(2026年11月時点)によります。
申し込み時の基準価額と換金代金の日数の例は、三菱UFJ銀行のファンド詳細ページ(eMAXIS Slim 全世界株式(除く日本))によります。
オルカンの「約2,400社」は連動する指数(MSCI ACWI)の構成銘柄数(2,414社・2026年9月末、当ブログのオルカンの記事)で、ファンドが実際に組み入れているのは2,359銘柄です(月次レポート・2026年9月30日基準)。
世界の株式全体の下落率はMSCI ACWI(ドル建て)の2007年10月末から2009年3月上旬までの最大下落率(MSCIファクトシート)によります。
投資信託が預金保険の対象外であることは全国銀行協会の解説、ネット証券の最低買付金額はSBI証券・楽天証券の案内(いずれも100円以上1円単位・一部ファンドを除く)によります。
8資産均等型の属性区分は交付目論見書によります。
SPIVAの数値はS&P ダウ・ジョーンズ・インデックス「SPIVA日本スコアカード」(2025年末版)で、購入時手数料を含まず、期間中に償還・併合されたファンドを含みます。
信託報酬の差の計算は、運用成績を同じと置いた単純な例で、将来の成績を示すものではありません。
📚 「中身とコストで選ぶ」を、迷いなく実行できる1冊
※ 下記リンクは成果報酬型広告です。遷移先はAmazon・楽天の公式サイトです。
投資信託の仕組みはわかった。
それでも商品一覧を前にすると、「プロが選ぶ型のほうが安心では」と気持ちが揺れます。
本書は、インデックスファンドの生みの親が「なぜコストの低い市場まるごとが合理的か」を数字で淡々と示してくれるので、揺れたときに戻る場所になります。
僕自身、低コストがどれだけ効くかをいちばん叩き込まれたのがこの本でした。
関連リンク【PR】
※ 下記リンクは成果報酬型広告です。遷移先は楽天証券・楽天カードの公式サイトです。
楽天証券で口座を開く(無料)
オルカンをはじめ、市場平均に連動する低コストのインデックス型が100円から買えます。NISAのつみたて投資枠・成長投資枠にも使え、積立は一度設定すれば自動で続きます。
▶ 公式サイトで口座開設積立投資のカード決済でポイントが貯まります。
楽天カードを申し込む(無料)※広告
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資・保険の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。