含み損を抱えた株や投資信託を年内に売って、今年払った税金を取り戻す。
これが「損出し」です。
11月を過ぎると、「年末は損出しで節税」という記事が増えてきます。
ただ、損出しで得をするのは、今年すでに利益や配当で税金を払った人だけ。
しかもその得は、税金が減るのではなく、払う時期が後ろにずれるだけです。
含み損の商品を持っている人にとって、本当に効くのは損出しの後のほう。
売った商品を買い戻さず、手数料の安い市場平均へ乗り換えることです。
損出しで得をするのは数万円。買い戻さずに乗り換えると、得は数十万円になります。
なお、NISAで市場平均の投資信託を積み立てているだけなら、この記事の出番はありません。
それで正解です。
PR|📚 読書嫌いの妻も楽しく読めた1冊
- 損出しで得する人と、やっても何も起きない人の分かれ目
- 損出しの得が「税の先送り」になる仕組みと、その金額
- 同じ日に買い直すと損が小さくなる落とし穴
- 含み損の商品を買い戻さずに乗り換えると、20年でいくら違うか
- 2026年の締切(株と投資信託で違う)と、今日やること
損出しとは|含み損を売って、今年払った税金を取り戻すこと
特定口座(源泉徴収あり)では、株や投資信託を売って利益が出るたびに、20.315%の税金が天引きされています。
同じ年のうちに別の商品で損を出すと、利益と損が相殺されます。
これを損益通算と言い、払いすぎた税金が年内に口座へ戻ってくる仕組み。
損出しは、この仕組みを使うために、含み損の商品をあえて年内に売ることです。
同じ証券会社の特定口座の中なら、確定申告もいりません。
配当金や投資信託の分配金も、特定口座で受け取っていれば相殺の対象です。
株の配当は、受け取り方を「株式数比例配分方式」にしている場合に限られます。
高配当株を特定口座で持っている人は、ここに天引きされた税金がたまっているかもしれません。
損出しと損切りの違い
損切りは、見込みが外れた商品を見切って売ることです。
損出しは、税金のために損を確定させること。
売った後に同じ商品を買い戻すのが、定番のやり方です。
この記事がすすめるのは、2つを重ねるやり方です。
損出しの手続きで税金を取り戻し、売った商品は買い戻さない。
損切りと損出しを、一度に済ませる形。
なぜそれがいちばん得なのかは、このあと数字で見ていきます。
損出しで得する人・意味ない人|分かれ目は「今年もう税金を払ったか」
損出しの効果は、今年の状況で決まります。
| 今年の状況 | 損出しの効果 |
|---|---|
| 特定口座で利益を確定した・配当を受け取った | 天引きされた税金が戻る |
| 今年の利益はゼロ | 年内に戻る税金は0円 |
| 利益も損もNISAの中 | 損出しはできない |
| 利益は別の証券会社で出た | 確定申告で相殺できる |
今年の利益がゼロの人は、損出しをしても年内には1円も戻りません。
損を確定申告すれば、翌年から3年間繰り越して、将来の利益と相殺できます。
ただし、繰り越すには毎年の確定申告が必要です。
申告した損が「所得」の計算に入って、扶養や国民健康保険に響く落とし穴もあります。
→ 損益通算・繰越控除とは?損した年にだけ税金を取り戻す仕組み
NISAの中の損は、税の計算では「なかったもの」として扱われます。
ほかの口座の利益とも相殺できず、繰り越しもできません。
NISAで損をしている商品は、損出しの対象外です。
自分がどこに当てはまるかは、証券会社の特定口座の画面で確かめられます。
今年の譲渡損益と、源泉徴収された税額が出ている画面です。
税額がゼロなら、年内に戻るお金もゼロ。
👉 損出しは「損があるから得する」手続きではない。今年払った税金を、取り戻す手続き。
損出しの得は「税の先送り」|買い戻すと、戻った税金はいつか払い直す
ここからは、1つの例で考えます。
今年、ある株を売って50万円の利益を確定しました。
税金は10万1,575円、すでに天引きされています。
もう1つ、テーマ型の投資信託を持っています。
100万円で買って、いまの評価額は70万円。
含み損は30万円です。
このファンドを年内に70万円で売ると、30万円の損が確定します。
今年の利益は50万円から20万円に減り、税金は4万630円で済む。
差の6万945円が、口座へ戻ってきます。
ここまでは、どの損出しの記事にも書いてあります。
問題は、売ったファンドを買い戻した後です。
買い戻したファンドの取得価額は、100万円ではなく70万円になります。
将来、基準価額が戻って100万円で売ると、利益は30万円。
税金は6万945円です。
損出しをしなかった場合は、取得価額が100万円のまま。
100万円で売っても利益はゼロで、税金もかかりません。
つまり、今年戻った6万945円は、売るときに同じ額を払い直すことになります。
損出しの得は、払い直すまでの間、その6万円を運用できることだけです。
その得を計算すると、こうなります(単位:万円)。
| 払い直すまで | 年5% | 年7% |
|---|---|---|
| 5年 | 1.3 | 2.0 |
| 10年 | 3.1 | 4.7 |
| 20年 | 8.0 | 13.9 |
※戻った6万945円を運用し、運用益への税金と、最後に払い直す6万945円を引いた額。
👉 損出しは節税というより、税金を無利子で借りる手続きに近い。
得がゼロなわけではありません。
20年なら8万円ほど。
年末に数回のクリックで済むなら、やる価値はあります。
ただ、これは「今年すでに50万円の利益を確定した人」の数字です。
利益を確定していなければ、この6万円も戻りません。
同じ日に買い直すと、損が小さくなる
損出しには、もう1つ落とし穴があります。
特定口座では、同じ日に同じ銘柄を売って買い直すと、実際の順番に関係なく「買いが先」とみなされます。
買い直した分と元の分を平均して、取得単価を計算し直すルールです。
たとえば、1,000円で買った株を800円で売り、同じ日に820円で買い直したとします。
本当なら200円の損です。
ところが取得単価は(1,000円+820円)÷2=910円で計算され、確定する損は110円に縮みます。
個別株では、これを避けるために信用取引を組み合わせる「損出しクロス」という手順があります。
投資信託には信用取引がないので、損を縮めずに買い直すなら翌営業日以降。
その間に基準価額が動けば、損出しの得はその分ずれる。
損出しで買い戻さないなら|含み損は「税ゼロで乗り換えられる入口」
ここからが、この記事の本題です。
含み損の商品を前にしたとき、考える問いは1つだけ。
「この商品を、今日の基準価額で新しく買うか」。
買わないなら、持ち続ける理由も同じだけ弱いはずです。
「買う」と答えるなら、損出しして買い戻すのは筋が通っています。
先送りの得は数万円ですが、取れる得は取っていい。
この先の試算は、「買わない」と答えた人の話です。
個別株には信託報酬がないので、問いだけ持ち帰ってください。
ふだんなら、乗り換えをためらわせるのは税金です。
含み益のある商品は、売った瞬間に利益の20.315%が引かれる。
含み損の商品には、その壁がありません。
売っても税金はかからず、今年の利益があれば税金が戻ってきます。
さっきの例で、70万円を買い戻さずに市場平均のインデックスファンドへ移した場合を考えます。
テーマ型ファンドの信託報酬は、年1.6〜1.9%前後。
野村構造変化日本株が1.573%、量子革命が1.793%、フィジカルAIが1.8975%。
ここでは年1.8%、乗り換え先は全世界株式のインデックスファンドで年0.06%と置きます。
手数料を引く前の値動きは、両方とも同じと置きました。
運用の腕はゼロという前提です。
同じ70万円を持ち続けたときの、税引後の差です(単位:万円)。
| 持つ年数 | 年5% | 年7% |
|---|---|---|
| 10年 | 13.9 | 16.5 |
| 20年 | 41.6 | 59.7 |
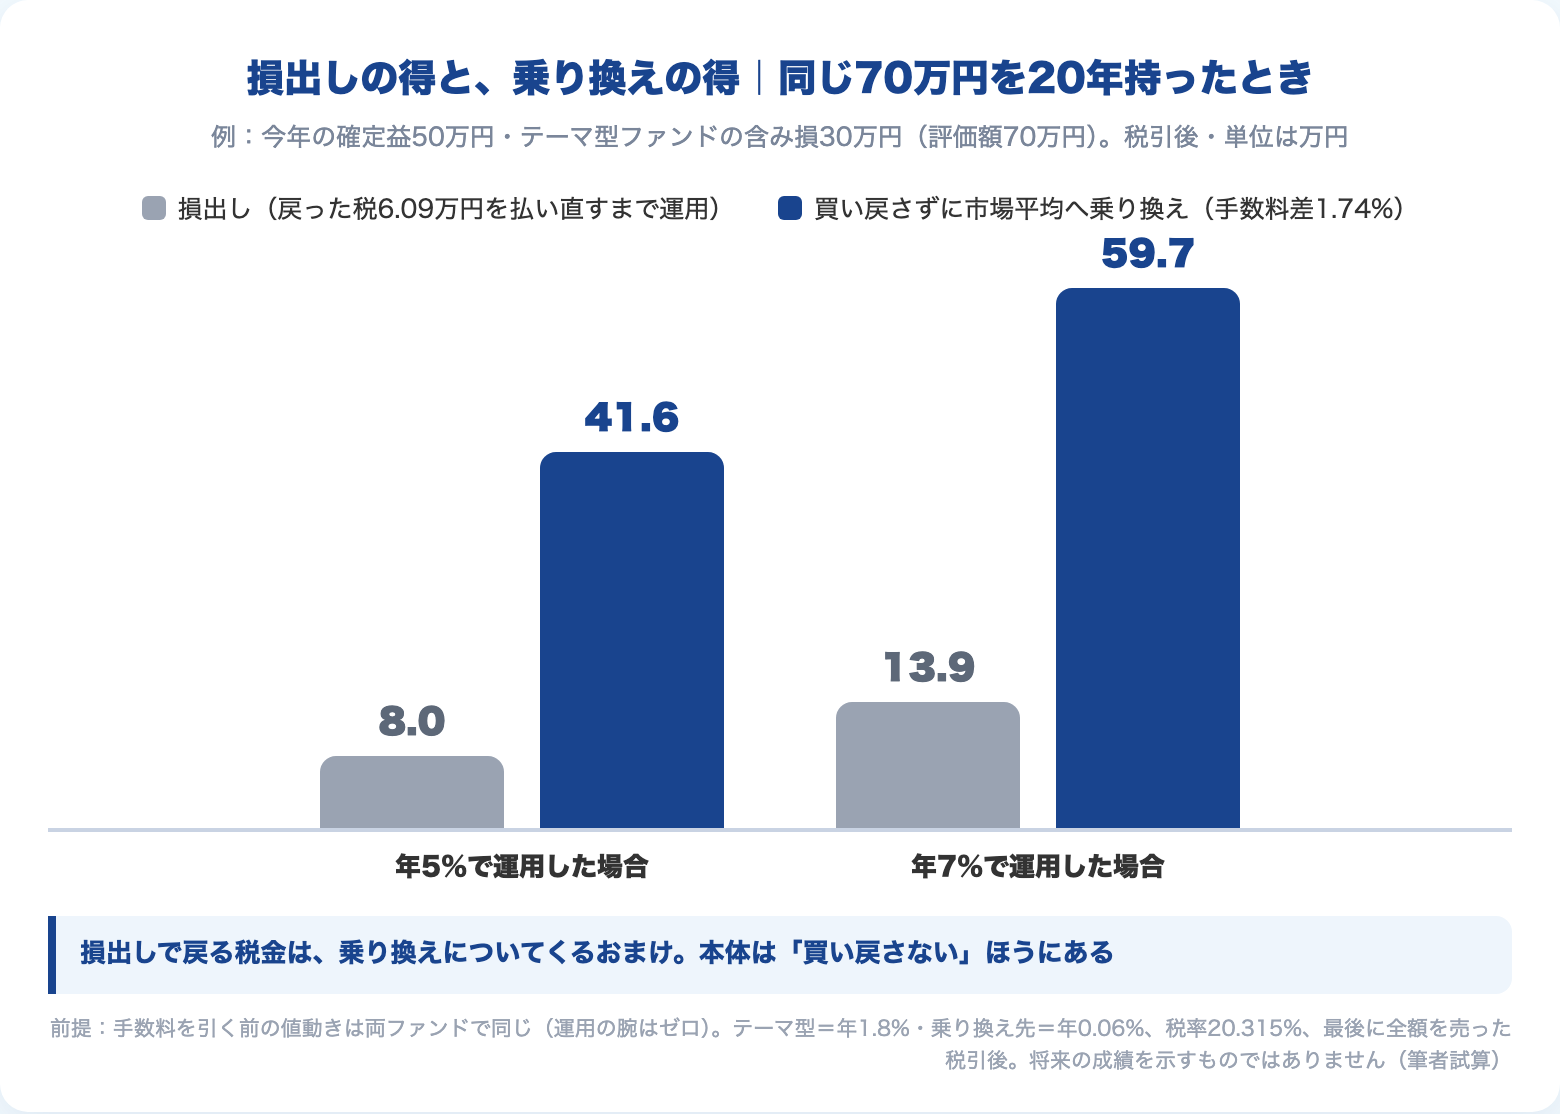
損出しの得は、20年で8万円。
乗り換えの得は、同じ20年で41.6万円です。
👉 損出しで戻る税金は、乗り換えについてくるおまけ。
「下がったところで売ったら、損が確定する」への答え
いちばん多い反論は、これだと思います。
「いま売ったら損が確定する。戻るまで待てばいい」。
でも、損は売る前から出ています。
評価額は、売っても売らなくても70万円。
違うのは、その70万円をこれから何に乗せておくかだけです。
基準価額が戻る場面は、乗り換え先の市場平均にも来ます。
テーマ型ファンドのほうが大きく戻るかもしれません。
ただ、10月の下落では、テーマ型9本の下げは物差しにした指数の1.0〜2.7倍でした。
→ FANG+・フィジカルAI・テック12は下落のときどれだけ下がる?
テーマが市場平均より大きく戻るほうに賭けるなら、その賭けに毎年1.7%前後を払っていると分かったうえで選んでほしい。
僕なら、いまの70万円のまま乗り換えます。
この試算は、僕が置いた前提で、僕の考えで計算した結果です。
どの商品がどれだけ戻るかは、誰にもわかりません。
売るか持つかは、ご自身で判断してください。
乗り換え先をNISAにするなら
売ったお金の行き先をNISAにするか、特定口座のままにするかは別の判断です。
NISAへ移す損得の軸は、下の記事にまとめました。
来年のNISA枠を待たずに動かす理由も、別の記事で書いています。
→ 特定口座のインデックスファンドはNISAに移し替えるべきか
→ NISAと特定口座の使い分け|まとまったお金は「来年の枠」を待たずに動かす
損出しはいつまで?|2026年は株が12月28日、投資信託はもっと早い
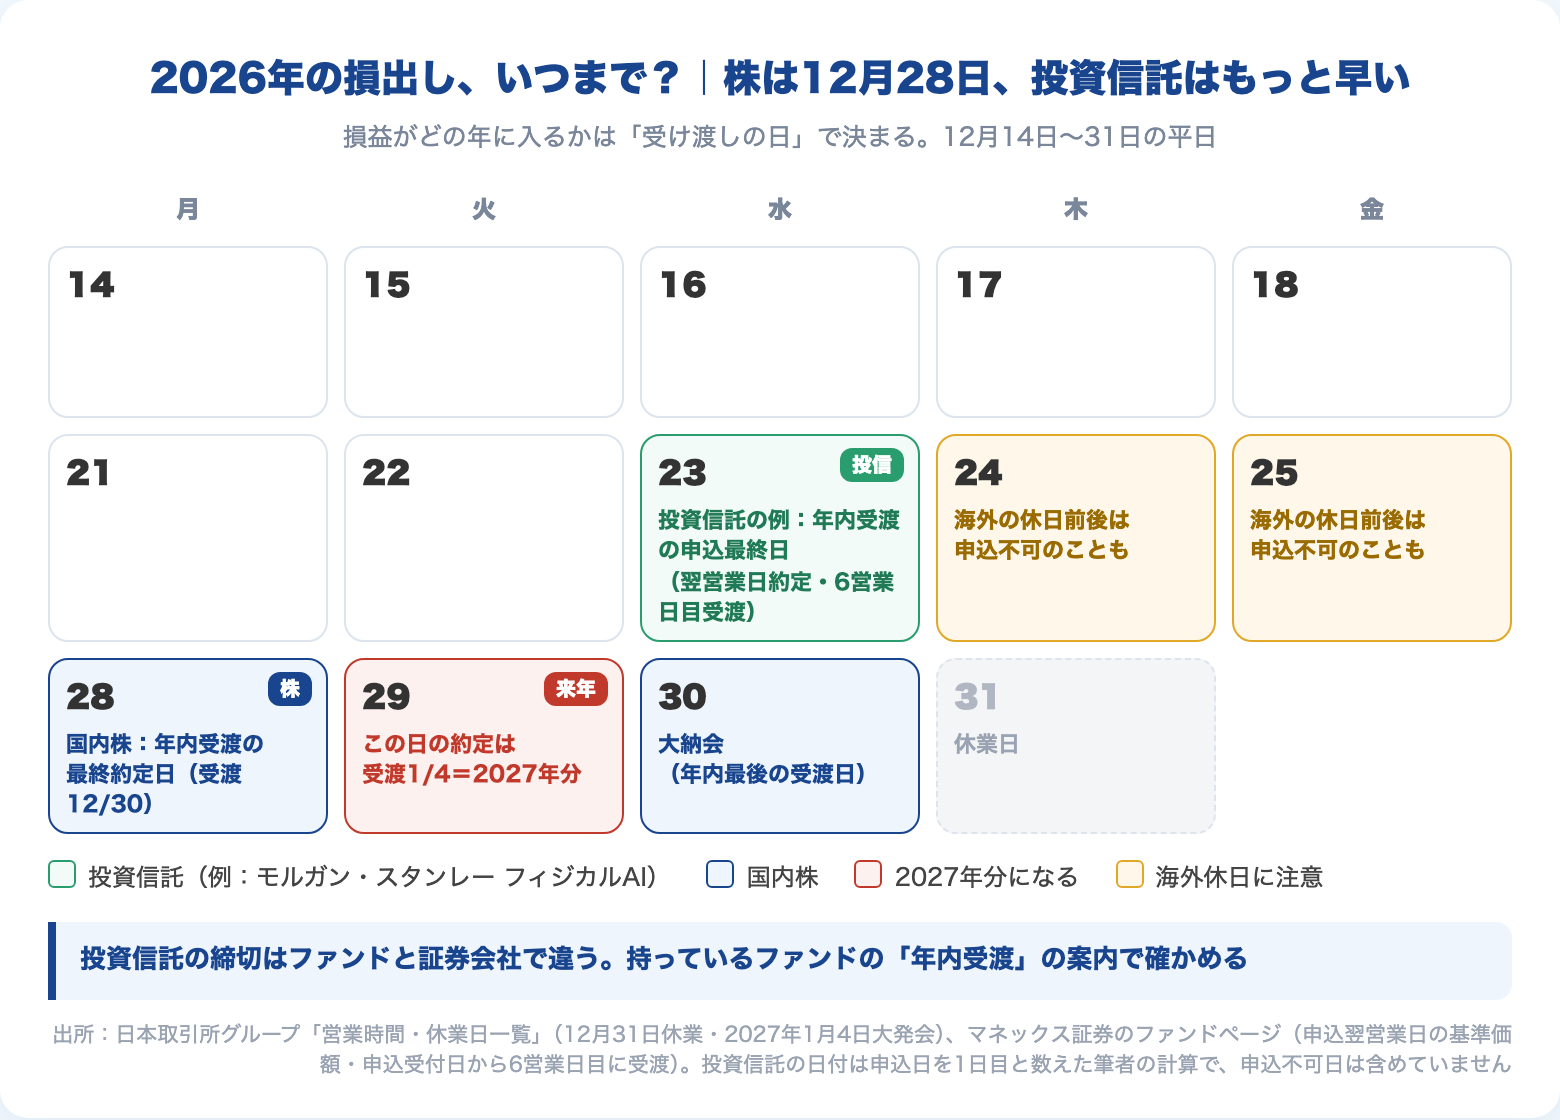
損や利益がどの年に入るかは、売った日ではなく、受け渡しの日で決まります。
注文が成立した日(約定日)から数営業日後に、お金と商品が実際にやり取りされる日です。
国内の株は、約定の2営業日後が受け渡しの日。
2026年の取引最終日(大納会)は12月30日(水)です。
12月28日(月)の約定までが、2026年分になります。
12月29日に売ると、受け渡しは2027年1月4日。
来年の損益です。
投資信託は、もっと早く締め切られます。
注文が成立するのは申し込みの当日か翌営業日で、受け渡しはさらにその数営業日後だからです。
たとえば、モルガン・スタンレー フィジカルAI株式ファンド。
売れるのは申し込みの翌営業日の基準価額で、受け渡しは申し込みから6営業日目です(マネックス証券の表示)。
申し込んだ日を1日目と数えると、年内に受け渡せるのは12月23日(水)の申し込みまでという計算になります。
→ モルガン・スタンレー フィジカルAI株式ファンドは買い?コスト「3.3%+1.9%」の中身を正直に検証
海外の株に投資するファンドは、クリスマス前後の海外の休日に申し込みを受け付けない日もあります。
年内に受け渡すには、12月の中旬から下旬が締切の目安です。
正確な日は、ファンドと証券会社で違います。
証券会社が出す「年内受渡」の案内で、持っているファンドの締切を確かめてください。
年を越してしまったら
間に合わなくても、損が消えるわけではありません。
2027年の損益として、来年の利益と相殺されるだけです。
12月に急いで売るかどうかは、税金より先に「今日買うか」で決めるもの。
乗り換えると決めたなら、締切を待つ理由もありません。
損出しのやり方|特定口座で今日やる3つ
① 今年の譲渡損益と、源泉徴収された税額を確かめる
② 含み損の商品を、「今日の基準価額で新しく買うか」で仕分ける
③ 買わない商品は売って、市場平均のインデックスファンドへ。同じ日に同じ商品を買い直さない
①で税額がゼロでも、②と③はそのまま使えます。
乗り換えの判断は、税金が戻るかどうかとは関係がないからです。
買い直すなら、同じ日を避けて翌営業日以降に。
投資信託は、受け渡しの日数を見て12月の締切に間に合わせます。
まとめ|損出しの出番がない投資が、いちばん合理的
この記事の要点は3つです。
- 損出しで税金が戻るのは、今年すでに利益や配当で税金を払った人だけ
- 買い戻すと取得価額が下がり、戻った税金はいつか払い直す。得は「その間の運用益」で、20年で数万円
- 含み損の商品は、売っても税金がかからない。買い戻さずに市場平均へ移ると、得は20年で数十万円
NISAで市場平均を持ち続けている人には、損出しも損益通算も出番がありません。
損出しを考える場面が来たこと自体、乗り換えを考えるきっかけです。
この記事の数字と結論は、僕が置いた前提で、僕の考えで計算した結果です。将来のリターンも、どの商品がどれだけ戻るかも、誰にもわかりません。売るか持つかは、ご自身の数字と考えで判断してください。
【本記事の注記】
損益通算・繰越控除・NISAの扱いは国税庁タックスアンサーNo.1474(令和8年4月1日現在法令等)、損益がどの年に入るかは租税特別措置法通達37の10・37の11共-1によります。
同じ日の売買の取得単価の計算は各証券会社の説明(GMOクリック証券・マネックス証券・みずほ証券)、配当・分配金の特定口座での相殺の条件は松井証券・auカブコム証券の説明、モルガン・スタンレー フィジカルAI株式ファンドの受け渡しの日数はマネックス証券のファンドページによります。
損出しと乗り換えの試算は、手数料を引く前の値動きを両ファンドで同じと置き、手数料だけを差とした税引前リターン5%・7%の仮定計算で、将来の成績を示すものではありません。
税率は20.315%、特定口座で最後に全額を売った場合の税引後で比べています。
大納会・年末年始の休業日は日本取引所グループ「営業時間・休業日一覧」(2026年2月6日更新)によります。
税率20.315%は2027年1月の防衛特別所得税の導入後も、復興特別所得税の引き下げと合わせて合計は変わりません。
各ファンドの信託報酬は販売会社の商品ページ(2026年10月時点)、テーマ型ファンドの下落幅は2026年10月の実測を掲載した当ブログの記事によります。
📚 「売ったら損が確定する」の正体がわかって、手が動く1冊
※ 下記リンクは成果報酬型広告です。遷移先はAmazon・楽天の公式サイトです。
「いま売ったら、損が確定する」。
数字では乗り換えが得と分かっていても、この一言で手が止まります。
その止まり方は性格ではなく、誰の脳にもある「損失回避」のクセ。本書はそのクセを一覧で見せてくれるので、数字に戻る手がかりになります。
僕自身、自分のお金の使い方が性格ではなく脳のクセだったと、この本で腹落ちしました。
関連リンク【PR】
※ 下記リンクは成果報酬型広告です。遷移先は楽天証券・楽天カードの公式サイトです。
楽天証券で口座を開く(無料)
乗り換え先の、市場平均のインデックスファンドが低コストでそろいます。特定口座(源泉徴収あり)なら損益の相殺も口座の中で済み、NISAのつみたて投資枠・成長投資枠にも使えます。
▶ 公式サイトで口座開設積立投資のカード決済でポイントが貯まります。
楽天カードを申し込む(無料)※広告
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資・保険の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。