「投資は怖い。保険なら安心」。
貯蓄型保険を選ぶ理由を突き詰めると、たいていこの感覚に行き着きます。
でも、これがそもそもの勘違いです。
貯蓄型保険(変額・個人年金・終身)の正体は、保険会社に手数料を払って、投資を代行してもらう商品です。
あなたのお金は保険会社の手で市場で運用されている。
「投資が怖いから保険にした」つもりで、実は投資しているのです。
しかも、こういう条件で。
- 契約初期の手数料前取りで、数年内にやめれば元本割れはほぼ確実。マイナス側は全部あなたが背負う
- プラス側は取り分がある。定額型なら予定利率(1%前後)を超えた運用益は保険会社のもの。変額型でも毎年、手数料として抜かれ続ける
- 頼みの保障は、同じ月2〜3千円の掛け捨てで買える量。掛け捨ての掛金と保障額、比べたことはありますか?
正直に言うと、僕自身がいちばん見直しに時間がかかったのが、この貯蓄型保険でした。
だからこの記事は、感覚ではなく数字で答えます。
いま勧められている人には「入らない理由」を。すでに持っている人には「出口の数字」を。変額・個人年金・終身、3タイプ全部に1本で。
👉 まずは結論から。保険と運用は混ぜるな!
なぜ3タイプとも同じ答えになるのか。
それぞれ数字でいくらの差になるのか。
順番に見ていきます。
結論|3タイプとも「保障と運用を分ける」で答えが出る
リードで書いた「投資の代行」を、具体的に分解してみます。
たとえば月2万円の貯蓄型保険。
あなたが払う2万円の中身は、実はこの3つです。
- 保障のコスト:同等の死亡保障を掛け捨てで買うと月2〜3千円程度の量
- 投資に回る部分:保険会社があなたの代わりに市場で運用するお金
- 代行手数料:保険会社の取り分。多くの会社が実額を開示していません
一見、便利なパッケージに見えます。
保障もついて、お金も増えて、「保険だから」と半強制的に積み立ても続く。
僕も「貯金が苦手な自分にはちょうどいい」くらいの気持ちで契約していました。
でも、この「混ぜて1本にしてある」こと自体が問題の正体です。
- いくらが保障で、いくらが運用で、いくらが手数料か分からない
- 運用部分が年利何%で回っているのか、パッと出てこない
- だから「得なのか損なのか」を自分で判断できない
中身が見えないから、判断できない。
これが3タイプ共通の構造です。
そして分けて数字で見れば、自分がどうすべきかは自分で決められます。
この記事で数字を並べた結果だけ、先にまとめます。
| あなたの保険 | 比較条件 | 差額(保険 vs 自分で運用) |
|---|---|---|
| 変額保険 | 月2万円×10年 | 運用益で約67万円 |
| 個人年金保険 | 月1.5万円×35年 | 受取額で約876万円 |
| 終身保険(一時払い) | 1,000万円×35年 | 評価額で最大約4,386万円 |
差の大きさは条件次第で変わります。
でも、どの条件で計算しても差の向きは変わりませんでした。
その理由は、商品ごとの個性ではなく、3タイプに共通する構造にあります。
なぜ3タイプとも同じ答えになるのか|共通する3つの構造
構造①:手数料の二重構造
貯蓄型保険は、あなたが払ったお金からまず保険関係費(保障のコスト+保険会社の経費)が引かれ、残りが運用に回ります。
そして運用部分にも運用関係費がかかる。
二重取りです。
しかも多くの保険会社は、保険関係費の実額を開示していません。
自分の保険にいくらコストがかかっているか、契約者が正確に把握できない。
低コストのインデックスファンドなら信託報酬は年0.05%台で明示されているのと対照的です。
構造②:下振れはあなた持ち、上振れの取り分は先に保険会社
リスクの分担も対等ではありません。
マイナス側は、あなたが背負います。
契約初期の手数料前取りで、数年内にやめれば元本割れはほぼ確実。
定額型は名目上の元本こそ守られますが、予定利率1%前後ではインフレに追いつかず、購買力ベースの目減りはあなたの負担です。
プラス側は、先に保険会社が取ります。
定額型なら、保険会社の運用がどれだけうまくいっても、あなたに渡るのは予定利率の分だけ。
それを超えた運用益は保険会社のものです。
変額型は上振れも契約者に返りますが、そこから毎年、割高な手数料が抜かれ続けます。
下がったら損はあなた、上がったら取り分はまず保険会社。
この非対称に「代行手数料」を払っているのが貯蓄型保険です。
もう一つ、見落とされがちな非対称があります。
「15年は使わないお金」と判断して、貯蓄型保険を始めた人と、インデックスファンドの積立を始めた人がいたとします。
5年後、不測の事態で、どうしても手元に現金を用意する必要が出てしまいました(そうならないように資産配分するのが原則ではありますが、人生には不測の事態が起こり得ます)。
このとき貯蓄型保険の人に残された道は、ほぼ確実に元本割れの解約です。
しかも原則、全額解約。
一方インデックスファンドの人も元本割れしている可能性はありますが、「たまたま市場が好調で、利益が出ていた」着地も普通にあり得ます。
そして何より、必要な金額だけ売って、残りは運用を続けられる。
同じ「予定が狂った」でも、片方は最悪の形で全部降ろされ、片方は必要な分だけ降りればいい。
下振れたときの逃げ道まで塞がれている——これも、あなたが背負わされているリスクの一部です。
構造③:複利の時間が長いほど、差は指数関数的に開く
手数料で年数%の差がつくと、その差は複利で膨らみます。
10年なら数十万円。
35年なら数百万〜数千万円。
貯蓄型保険は「老後のため」「相続のため」と、いちばん複利が効くべき長い期間で契約させる商品です。
長期契約であるほど、この構造の不利は大きくなります。
👉 「保障と運用が混ざって中身が見えない」×「見えないまま長期で持たされる」。この掛け算が、これから見る差額の正体です。
では、あなたの保険のケースを見てください。
変額保険を持っているなら|10年で67万円の差
変額保険は、実質は「保険の皮をかぶった投資信託」です。
中の運用先は投資信託とほぼ同じなのに、上で見た二重の手数料がかかります。
なら、投資として見たときに優秀なのかを数字で確かめる権利が僕たちにはあります。
条件はシンプルに、月2万円を10年間積み立てるケース。
手数料を引いたあとの実質リターンを、仮に変額保険=年3%/全世界株=年7%と置きます(過去の全世界株はもっと高い時期もありましたが、控えめな前提で揃えています)。
| (A) 変額保険 | (B) 全世界株(低コスト投信) | |
|---|---|---|
| 払い込む元本 | 240万円 | 240万円 |
| 仕組み | 保険料からまず手数料を引き、残りを運用 | ほぼ全額が運用に回る |
| 実質リターン(仮) | 年3% | 年7% |
| 10年後の評価額 | 約279万円 | 約346万円 |
| 運用益 | +39万円 | +106万円 |
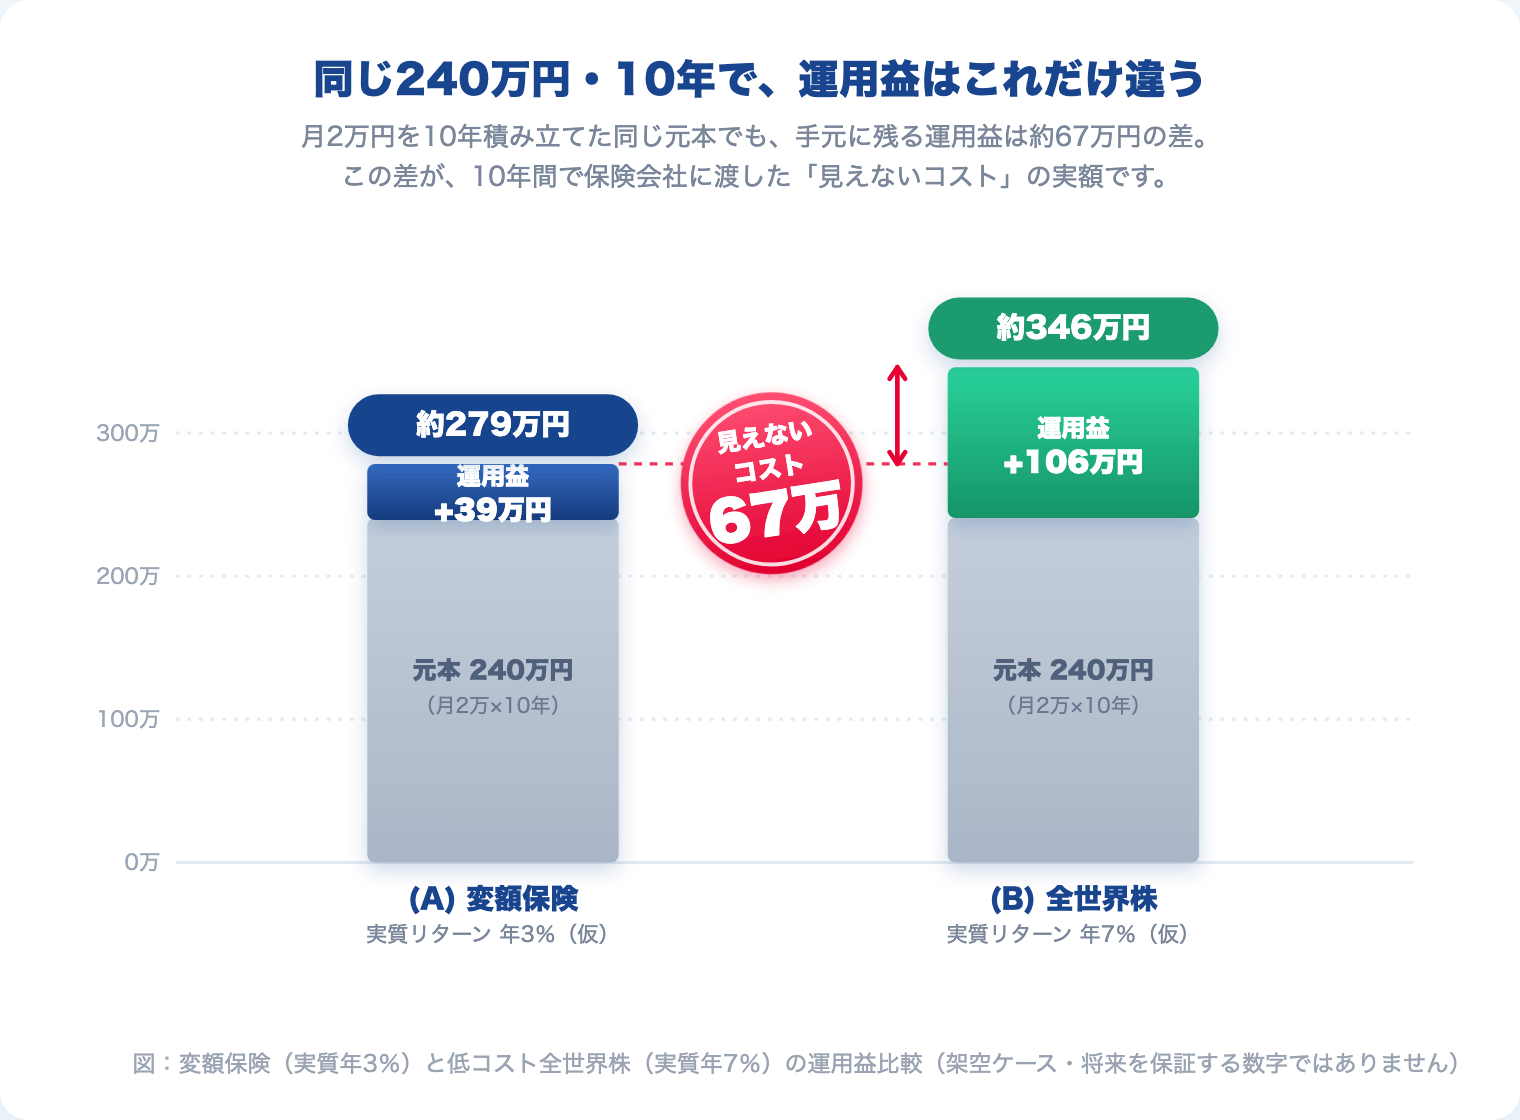
同じ240万円を、同じ10年間積み立てただけ。
なのに、手元に残る運用益は約67万円も違います。
👉 この67万円が、10年間で保険会社に渡した「見えないコスト」の実額です。
「でも保障がなくなる」への答え|掛け捨てで確保しても、まだ勝つ
「全額を投資に回したら、死亡保障がなくなるじゃないか」と思った方へ。
では、同じ月2万円で保障を掛け捨てで確保してから比べてみます。
- 掛け捨ての保険(定期保険・収入保障保険)に月3,000円 → 貯蓄型に付いている保障と同等以上を確保
- 残りの月17,000円を年7%で10年積立 → 約294万円
保険のまま(約279万円)より、それでも15万円多い。
しかも月3,000円の掛け捨てで買える保障額は、多くの貯蓄型に付いている保障より手厚くできます。
お金でも保障でも、分けたほうが上。
「保障があるから」は、貯蓄型を続ける理由にならないのです。
「元本割れするから待つ」は順番が逆
いま解約すると元本割れする。
だからもう少し待ったほうがいい——僕も完全にそう考えていました。
でも、これは順番が逆です。
途中解約で元本割れするのは、契約の初期に手数料をごっそり前取りされているから。
その目減りは、もう過去に払い終わったコスト(行動経済学でいうサンクコスト)です。
これから解約しようがしまいが、戻ってはきません。
しかも、手数料は「払い終わり」ではありません。
持ち続ける限り、保険関係費・運用関係費を割高な水準で払い続けます。
だから、そのお金をこの先も長く運用するつもりなら、元本割れしていても早く低コストの投信に移したほうが合理的です。
「早く投資を始めたほうが有利」なのとまったく同じ理屈です。
→ 移った先の毎月積立では、元本割れは何年で消えたのか。円建て77年で数えました
自分の保険が「年利何%」か、5分で出せます
保険会社のマイページで「これまでの払込総額」と「いまの評価額(解約返戻金)」を確認し、楽天証券の「積立かんたんシミュレーション」の逆算タブに、評価額・毎月の保険料・加入年数を入れるだけ。
「この保険は実質、年利◯%で回ってきた」が出ます。
(一時払いタイプは、10年でy倍になったなら年利=y^(1/10)−1。エクセルなら =y^(1/10)-1 でOKです。)
出てきた年利を、さきほどの表のように低コストの全世界株と並べれば、あなたの保険の「見えないコスト」が実額で見えます。
個人年金保険を勧められているなら|35年で876万円の差+控除は5倍差で完敗
個人年金保険の勧誘には決まり文句があります。
まず、その「翻訳」から。
| 営業はこう言う | 翻訳すると |
|---|---|
| 「公的年金だけじゃ足りないですよね?」 | 足りないのは事実。ただし埋める手段がこの商品である必然性はゼロ |
| 「個人年金保険料控除でお得です」 | 控除4万円の節税効果は年1万円少々。iDeCoなら同じ拠出感覚で年8万円以上 |
| 「銀行に預けてても増えませんよ」 | 比較対象が銀行預金の時点で論点ずらし。比較すべきはiDeCo・NISA |
| 「強制的に積み立てられるのがメリットです」 | iDeCoは60歳まで引き出せない。“強制力”ならiDeCoの方が上 |
| 「死亡時にも保障が付いています」 | 死亡保障が必要なら掛け捨ての収入保障保険のほうが10倍安い |
| 「外貨建てなら予定利率3%超ですよ」 | 為替リスクと手数料をあなたに転嫁する設計。利率の高さは“見せ球” |
翻訳のポイントは1つだけ。
比較対象を銀行預金にすり替えられたら、iDeCo・NISAに引き戻す。
これで会話のほとんどは終わります。
数字①:月1.5万円×35年で876万円の差
「月1.5万円を25歳から60歳まで35年間」というモデルケースで、個人年金保険(予定利率1%)とインデックス投資(年5%想定)を比べます。
「月1.5万円を35年間、25歳から60歳まで積み立てる」というモデルケースで、個人年金保険(予定利率1%)とインデックス投資(年5%想定)の差を計算します。
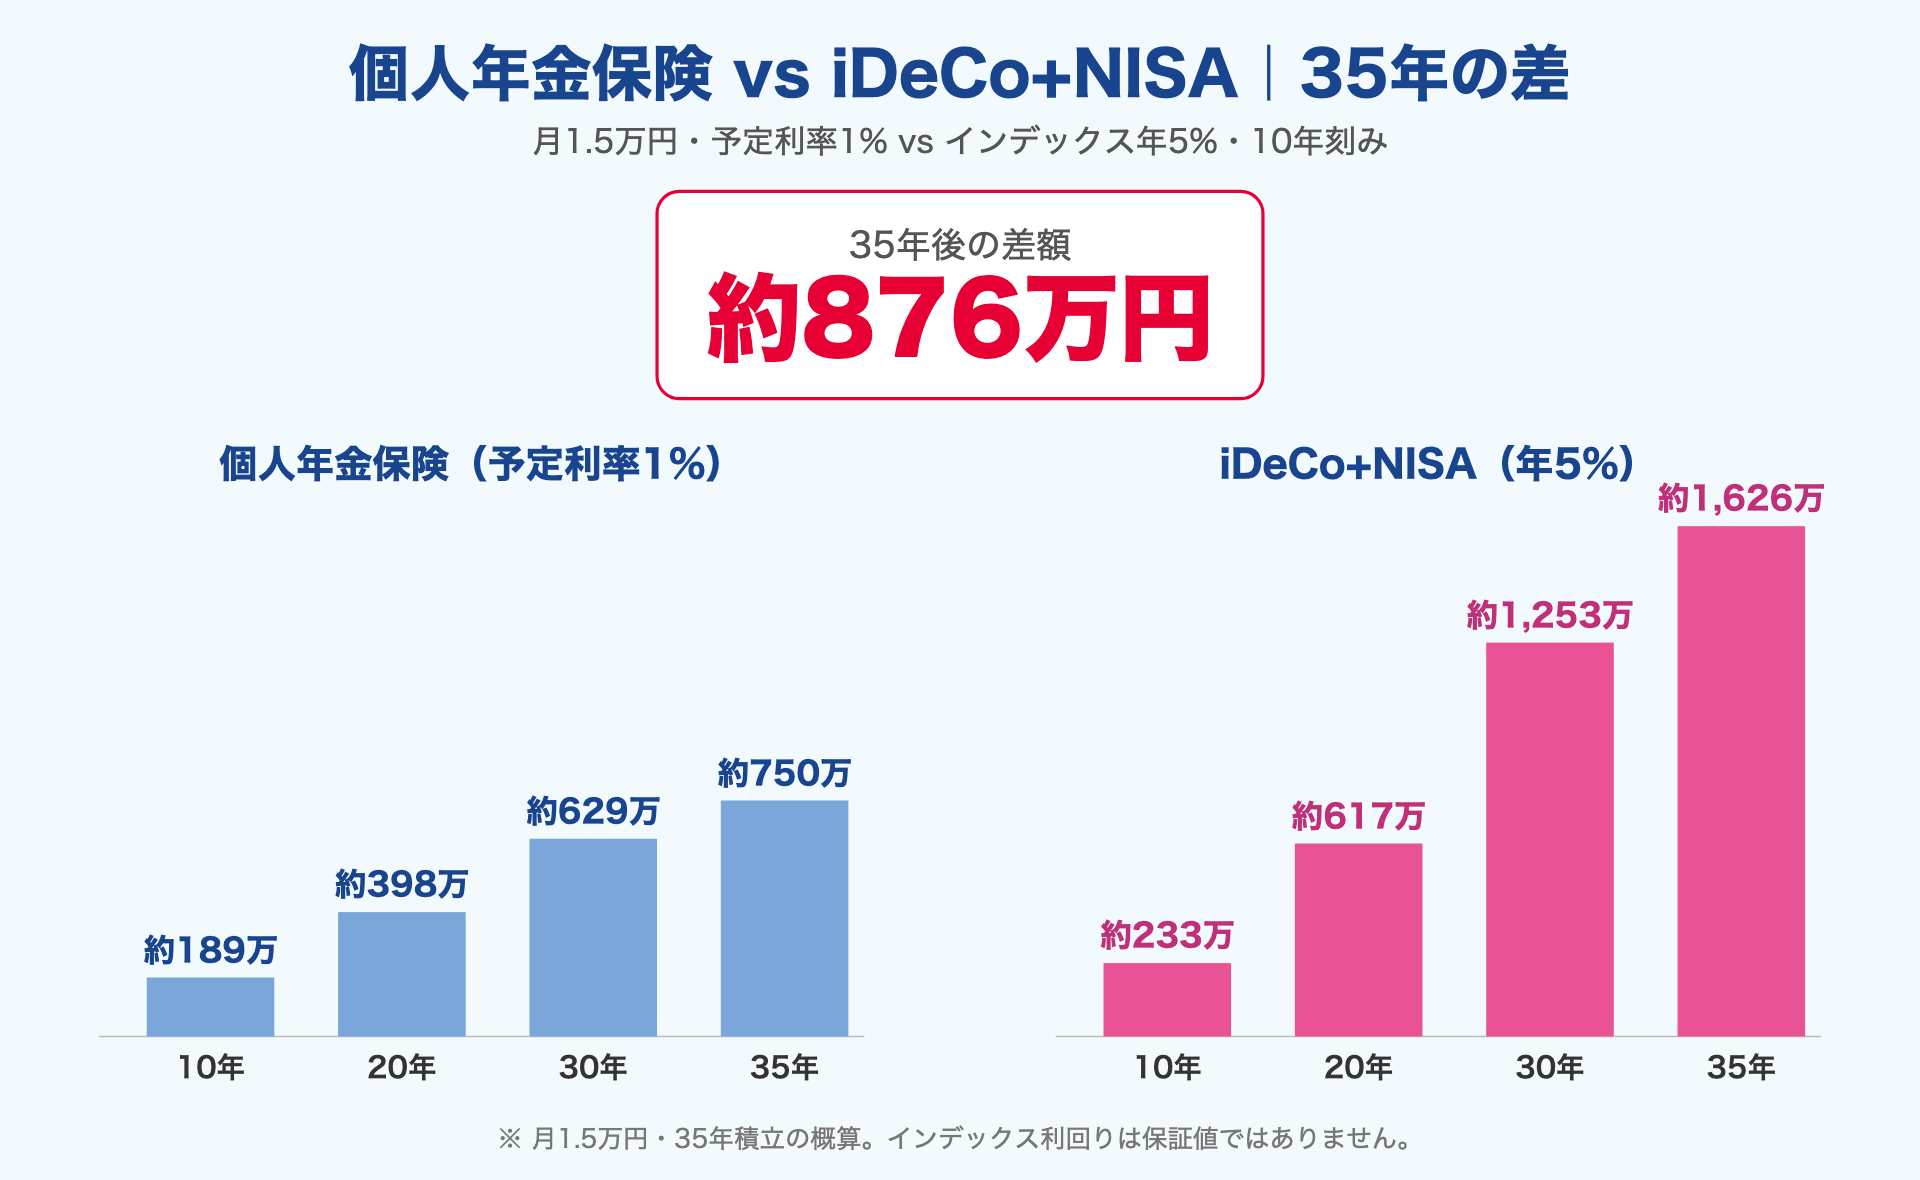
差額は約876万円。
しかも予定利率1%はインフレを下回る公算が大きく、購買力ベースで見れば実質的な目減りがほぼ見えている水準です。
「リスクを取らないために」と選んだ商品が、実は「ゆっくり確実に目減りする商品」だった——これが個人年金保険の構造です。
なお「でも死亡保障が付いているし」と思った方へ。
個人年金保険の死亡給付は多くの場合それまでに払い込んだ保険料相当額が戻るだけ。
自分のお金が返ってくるだけで、保障としての機能は実質ありません。
数字②:頼みの綱の「控除」も、iDeCoに5倍差で負ける
「個人年金保険料控除でお得です」が営業の最強カードです。
同じ拠出額(月1.5万円=年18万円)・所得税率20%+住民税10%で並べます。
- 個人年金保険料控除:所得税4万円+住民税2.8万円が上限 → 節税効果年10,800円
- iDeCo:拠出額18万円の全額が控除対象 → 節税効果年54,000円
5倍差です。
同じ「老後資金×税制優遇」の土俵で、勝負になりません。
所得税率が高い人ほど、この差はさらに開きます。
👉 「控除があるからお得」と言われたら、「で、iDeCoの控除と比べて何倍ですか?」で会話は終了します。
→ あなたの年収ならiDeCoでいくら節税できるか、シミュレーターで確かめる
→ 2026年12月のiDeCo改正(掛金上限62,000円)のポイントはこちら
終身保険を検討しているなら|「貯蓄性・相続対策・強制貯蓄」の3つとも神話
終身保険の売り文句は3つに集約されます。
「定期預金より増える」「相続税対策になる」「強制的に貯まる」。
順に数字で見ます。
神話①「貯蓄性」:予定利率と実質利回りは別物
2026年5月時点で、円建て一時払い終身の予定利率は大手で1.75%水準。
「定期預金よりずっといい」と感じるかもしれません。
でも予定利率は「保険会社が運用に回す利率」であって、あなたの手取りリターンではありません。
日経BOOKプラスの試算では、予定利率1%の円建て終身保険の実質利回りはこうなります。
| 保有期間 | 実質利回り(年率) |
|---|---|
| 1年で解約 | −1.68% |
| 10年保有 | 年0.35% |
| 20年保有 | 年0.397% |
1,000万円のまとまった資金があるなら、本当の比較対象は定期預金ではなくインデックス投資です(NISA枠を超える分は特定口座)。
35年でこうなります。
| 運用先 | 年率 | 35年後の評価額 |
|---|---|---|
| 終身保険(予定利率ベース) | 1.75% | 約1,838万円 |
| 終身保険(実質利回りベース) | 0.35% | 約1,130万円 |
| 特定口座(インデックス投資) | 5.0% | 約5,516万円 |
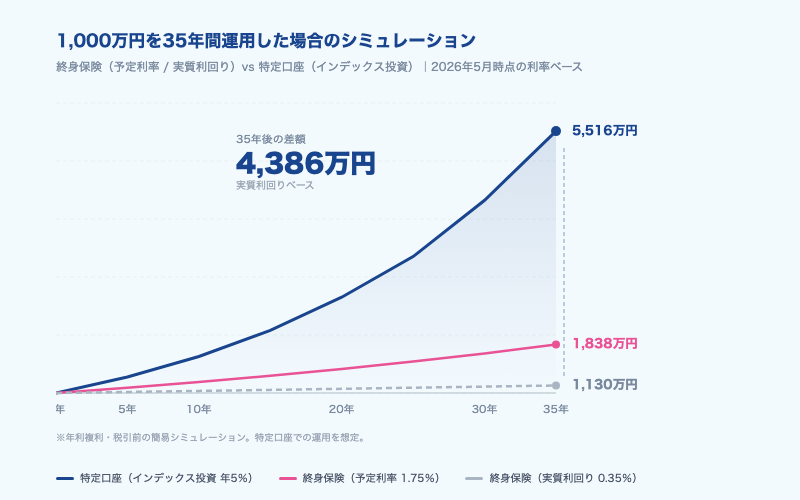
実質利回りベースなら差は約4,386万円。
特定口座の税引後で見ても3,500万円を超えます。
そして金融庁の2024年中間報告では、ターゲット型外貨建一時払保険の購入者のうち約6割が4年以内に解約していたことが報告されています。
長期保有前提で売られた商品の6割が4年でやめている。
「貯蓄性」以前に、商品設計と販売の間に根本的なねじれがあります。
神話②「相続税対策」:基礎控除の範囲なら、そもそも対策が不要
相続税には基礎控除(3,000万円+600万円×法定相続人の数)があり、配偶者には法定相続分か1億6,000万円までの税額軽減があります。
配偶者と子2人なら4,800万円まで相続税はかかりません。
相続財産がこの範囲に収まるなら、相続税対策そのものが不要です。
生命保険金の非課税枠(500万円×法定相続人)を使うために終身保険に入る意味がありません。
基礎控除を超える資産がある方も、暦年贈与など保険以外の選択肢との比較が先です。
神話③「強制貯蓄」:NISAとiDeCoの悪いとこどり
「解約しにくいから貯まる」は、流動性の制限をメリットに言い換えただけです。
本当に強制力が欲しいなら、iDeCoは原則60歳まで引き出せず、より徹底しています。
終身保険は解約できてしまう。しかも解約すると長期間元本割れする。
縛りが中途半端で、縛られている間は損をする。
NISAの流動性もなく、iDeCoの税制メリットもない構造です。
そして「一生涯の保障」も、冷静に考えると必要なのは扶養する家族がいる期間だけ。
その期間だけ定期保険で確保すれば、月数千円で足ります。
一生涯分の保障料を前払いする理由はありません。
僕は、含み益42万円が出ていても解約しました
ここで一つ、僕自身の話をします。
一時払い変額終身保険に100万円を入れ、約2年で評価額142万円。
含み益42万円、+42%のリターンでした。
「保険でもこんなに増えるじゃないか」——そう見えますよね。
僕も「解約したらもったいないんじゃないか」と思いました。
でも、同じ期間(2023年1月〜2024年12月)の基準価額を調べると、ただオルカン(eMAXIS Slim全世界株式)に入れていれば+66%。
S&P500なら+83%です。
しかもこの保険はiDeCoのように自分で運用先の配分を選ぶタイプで、僕はかなりリスク高めの配分にしていました。
リスクを余計に取って、ただのインデックスに大差で負けていたわけです。
+42%は「保険でも増える」の証明ではありませんでした。
市場全体の追い風の中で、手数料に削られながら走った結果です。
含み益が出ていても、比較対象を正しく置けば答えは変わりません。
増えて見えるかどうかではなく、同じお金を低コストの器に置いていたらいくらだったか——それだけが本当の成績です。
すでに契約している人へ|解約・払済・継続の3択と判断軸
「見直す」と決めたあとの道は3つあります。
判断軸は「損益分岐点まで待つか」ではなく、「そのお金を、いつ使うのか」です。
① 解約する → 解約返戻金を受け取り、NISAなどの低コスト運用に回す
② 払済にする → 今後の保険料の払込を止め、保障額を減らして契約は据え置く
③ 継続する → 当初契約のまま満期まで続ける
それぞれの判断ポイントは、この表のとおりです。
| 選択肢 | 向いている人 | 注意点 |
|---|---|---|
| ① 解約 | 加入から日が浅い(5年以内)/返戻率が極端に低くない | 解約返戻金が払込元本を下回ることが多い。それでもサンクコストとして処理する覚悟が必要 |
| ② 払済 | 加入から10年以上経過/満期まで継続コストを負いたくない | 追加負担はゼロだが、本質は「解約して一括払いで再契約した」のと同じ。契約時の低い予定利率のまま満期まで固定されるためインフレに負ける確率は高く、積極的にはおすすめしない |
| ③ 継続 | 残り期間が5年未満/満期まで僅か | 「もったいない」ではなく「合理的に短い」が判断軸。残期間が短ければ、入れ替えの取引コストよりも継続のほうが結果として勝るケースは出てくる |
払済には細かい条件もあります。払済に変更すると特約は消滅し、解約返戻金が少ないと変更自体ができない場合があります。
また、個人年金保険で「個人年金保険料税制適格特約」を付けている契約は、契約後10年間は払済年金保険へ変更できません(出典:生命保険文化センター「保険料の負担軽減・払込の中止と契約の継続」)。
検証に使う数字は3つだけ。
「これまでの払込総額」「いまの解約返戻金」「今後の予定利率(変額型なら過去5年の運用実績)」。
その上で、こう計算します。
- 解約返戻金 +(今後の月額保険料 × 残り月数 をインデックス5%で運用した場合の評価額)
- 掛け捨ての死亡保障:扶養する家族がいる期間だけ。定期保険か収入保障保険で必要額・必要期間だけ確保する
- 火災保険(持ち家なら地震も検討):家を失う損失は貯蓄でカバーできない
- 自動車保険の対人・対物(無制限):賠償が億単位になりうる
- 変額・個人年金・終身、答えは全部同じ。保障と運用は分ける
- 差額は変額=10年67万円/個人年金=35年876万円/終身=35年最大4,386万円(本文前提の試算)
- 原因は商品の個性ではなく共通構造:手数料の二重取り×長期契約で複利の差が膨らむ
- 元本割れは過去に払った手数料の跡(サンクコスト)。取り返す対象ではない
- 判断軸は「損益分岐点」ではなく「そのお金をいつ使うか」。待っていいのはゴールが5年以内に迫った資金だけ
- 要る保険は「低確率×高損失」だけ:掛け捨て死亡保障(扶養期間のみ)・火災・自動車対人対物
- 保障は掛け捨てで、運用はNISA・iDeCoで
後者が小さければ、迷う理由はありません。
解約を急がないほうがいいのは、ほぼ1ケースだけ。
そのお金を使うゴールが決まっていて、残りが5年くらいに迫っている場合です。
ゴール直前で暴落に当たると取り返す時間がないので、元本が確保される形で着地させたほうが安全です。
逆に「使うのは10年以上先」「老後資金」「使途未定」なら長期運用できるお金。
元本割れしていても早く低コストの器へ、が結論です。
なお、窓口で「解約せずに転換で」と勧められたら要注意です。
転換は今の契約を下取りに出して新しい保険に作り直す仕組みで、また初期費用の重い元本割れ期間が始まります。
いったん持ち帰って、解約返戻金の推移表を自分で確認してから決めれば十分です。
数字より高い壁は、家族の合意かもしれません。
僕のリアルな顛末はこちらに書いています。
→ 月7万円の保険をどう見直したか(サイドFIREへの軌跡・第3話)
じゃあ、保険は全部いらないのか?
ここまで読むと「このブログは保険全否定なのか」と思われそうですが、違います。
保険の本来の仕事は、確率は低いけれど、起きたら家計が破綻する事態に備えることです。
この「低確率×高損失」に当てはまるものだけ、掛け捨てで入る。
僕が要ると考えるのは次の3つです。
どれを・いくら・いつまで持つかの判定基準と、家族構成別の早見表はこちらにまとめました。
逆に、医療費は高額療養費制度で月の上限が決まっているので「高損失」に当たりにくく、貯蓄(生活防衛資金)で受け止めるのが僕の考えです。
ここは過去に詳しく書いています。
👉 問題は保険そのものではなく、保険に「運用」を混ぜること。保障は掛け捨てで、運用はNISA・iDeCoで。
まとめ|保障は掛け捨てで、運用はNISA・iDeCoで
僕がいちばん悩んだのが、この保険の見直しでした。
でも、数字で並べた瞬間に迷いは消えました。
中身が見えれば、判断は自分でできます。
あなたの保険は、年利何%で回っていますか。
まずはそこから確かめてみてください。
📚 「保険も投資も、結局どうすれば」を自分で決められるようになる1冊
※ 下記リンクは成果報酬型広告です。遷移先はAmazon・楽天の公式サイトです。
保険・投資・税金…バラバラに見える話が「結局どこにお金を置けばいいか」という一本の軸でつながり、商品の良し悪しを自分で判断できるようになる一冊です。本文で繰り返した「保障と運用は分ける」も、考え方の出どころはここ。僕自身、保険を見直すときに何度も読み返した教科書です。
【PR】保障と運用を分けて、自分で低コスト運用を始めるなら
※ 下記リンクは成果報酬型広告です。遷移先は楽天証券・楽天カードの公式サイトです。
楽天証券で口座を開く(無料)
新NISAのつみたて投資枠で、低コストの全世界株インデックスファンドを業界最安水準のラインナップから選べます。保険から切り離した運用を、自分の手で低コストに始める入口として、口座開設は無料です。
▶ 公式サイトで口座開設積立投資のカード決済でポイントが貯まります。
楽天カードを申し込む(無料)※広告
参照・引用元
国民生活センターの注意喚起(2020年)でも、「定期預金より増える」「銀行に預けるよりお得」といった販売アプローチが実在することが報告されています。
※本記事の数字は2026年5月時点の情報に基づくものを含みます。
予定利率・手数料率は商品や時期により変動します。
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資・保険の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。