「TOPIXから683社除外」——2026年10月7日、JPXが除外対象の銘柄を公表しました。
その見出しを見て、少し不安になった方へ。
先に結論です。
何もしなくていい。むしろ、持っている人にとって良くなる変更です。
2026年10月30日の初回入替で、TOPIX(東証株価指数)のルールが大きく変わりました。
構成銘柄は1,636から986へ、およそ4割減ります(2028年7月の移行完了時)。
数字だけ見ると「別物になるのでは」と感じますが、中身を数字で確認すると、心配は要らないと分かります。
この記事でわかることは3つです。
- 2026年10月からTOPIXの何がどう変わるのか(一次ソース=JPXの10月7日公表資料ベース)
- 銘柄が4割減っても「別物」にならない理由
- 個人投資家にとって・インデックスとして、何が良くなるのか
👉 結論:日本市場平均を持ちたいなら、これからもTOPIXでいい。理解した上で、持ち続けるだけです。
※2026年10月30日更新:初回定期入替の実施を受け、前日10月29日のリバランスの結果と、入替直後の構成銘柄数・市場カバー率を追記し、本文を実施後の書き方に直しました。
※2026年10月7日更新:JPXが除外対象683銘柄・新規追加35銘柄を公表したことを受け、本文の試算値をすべて確定値に差し替えました。
PR|📚 新しい商品に迷ったとき、僕が立ち返る1冊
【10月30日】TOPIXの初回入替は終わりました|売買は前日29日の大引けで済んでいた
2026年10月30日、TOPIXの初回定期入替が実施されました。
新しいルールで中身が入れ替わった、最初の日です。
指数の中身は、予告どおりに変わりました。
新規採用の銘柄が加わり、除外対象683銘柄のウエイトは元の87.5%に下がりました。
構成銘柄は1,636から1,669へ、市場カバー率は97.4%から97.9%へと、当日のTOPIXはむしろ少し広くなっています。
ただ、実際の売買が集中したのは前日でした。
指数に連動するファンドは、反映日の前営業日の大引けで持ち高を合わせます。
主役は10月29日の引けでした。
事前の試算では、指数に連動するファンドの売買は、売り買い合わせて約9.6兆円と見込まれていました(日本経済新聞、2026年10月28日)。
ブルームバーグも同じ日に「9兆円超」と報じています。
当日の東証プライムの売買代金は、13兆8657億円に膨らみました。
では、相場は荒れたのでしょうか。
10月29日のTOPIXの終値は4,003.28ポイント。前日比+0.29%でした。
プライム市場の値上がりと値下がりも、734銘柄と779銘柄でほぼ半々です。
大きな売買をこなしても、指数全体が崩れる、という絵にはなりませんでした。
売り需要の上位に並んだのも、除外対象の小型株ではありません。
三菱商事(約2398億円)、村田製作所(約2306億円)、三菱UFJフィナンシャル・グループ(約1770億円)といった、大型株の比率調整でした(同ロイターの推計)。
翌30日、入替初日のTOPIXは3,965.07ポイント(0.95%安)でした。
下げの中心は、米国のAI関連株安を受けた半導体株です。
プライムの売買代金は8兆4659億円で、前日ほどは膨らんでいません。
👉 中身は変わりました。でも大きな売買は前日の引けにファンドが代わりに済ませ、持っていた人が困ることは何も起きませんでした。
TOPIXとは|1968年の東証を「100」とした、日本市場まるごとの指数
まず土台の確認からです。
TOPIX(東証株価指数)は、1968年1月4日時点の東京証券取引所の時価総額を「100」として、市場全体の時価総額の増減を指数化したものです(算出開始は1969年)。
たとえばTOPIXが2,700なら、「1968年から市場全体の価値が27倍になった」という意味になります。
ポイントは時価総額加重という仕組みです。
会社の規模(時価総額)が大きいほど指数への影響が大きく、小さい会社の影響はごくわずか。
つまりTOPIXは「日本の上場企業をまるごと、規模に応じて持つ」設計になっています。
ニュースでよく聞く日経平均株価とは、ここが根本的に違います。
日経平均は225銘柄を選んで株価を平均する方式で、株価の高い銘柄(値がさ株)に引っ張られやすい指数です。
「日本市場の平均」を表す指数はどちらかと問われれば、答えはTOPIXです。
現在、TOPIXに連動する資産は約160兆円(2026年6月時点・JPX資料)。
日銀のETF、年金(GPIF)、そして僕らが買えるインデックスファンドまで、日本株投資の土台と言える指数です。
👉 TOPIX=日本市場をまるごと持つための指数。だからこそ、ルール変更の中身を知る価値があります。
TOPIXはすでに一度変わっている|東証再編と第一段階の見直し
実は、TOPIXの見直しは今回が初めてではありません。
第一段階の見直しは、すでに完了しています。
きっかけは2022年4月の東証の市場区分再編です。
「東証一部・二部・マザーズ・JASDAQ」が「プライム・スタンダード・グロース」に再編されたとき、「東証一部の全銘柄=TOPIX」という紐づけが廃止されました。
そこから第一段階として、次の見直しが行われました。
- 政策保有株(持ち合い株)を浮動株から除外し、実際に市場で売買できる株ベースの計算に厳密化(2022年)
- 流通株式時価総額100億円未満の銘柄を、時間をかけて段階的にウエイト低減(2022年10月〜2025年1月)
この結果、構成銘柄は約2,200から約1,700へ減りました。
ここで思い出してほしいことがあります。
この間、TOPIXに連動するファンドを持っていた人に、何か困ったことは起きたでしょうか。
おそらくほとんどの人は、見直しが行われていたことすら気づいていないはずです。
移行は約2年半かけて段階的に行われ、指数の連続性は保たれました。
今回の第二段階も、同じ思想で設計されています。
👉 500銘柄減った第一段階に、あなたは気づかなかった。今回も同じ設計です。
2026年10月からのTOPIX新ルール|何がどう変わるのか
では本題、第二段階の見直しです。
JPXの一次資料から要点を4つに絞ります。
変更点①:対象が「全市場」に広がる
これまでのTOPIXは実質的にプライム市場(旧東証一部)の銘柄で構成されていました。
新TOPIXはプライム・スタンダード・グロースの全市場が対象になります。
市場の看板ではなく、中身(流動性)で選ぶ方式への転換です。
変更点②:年1回の「定期入替」が初めて導入された
これまでTOPIXには定期入替がありませんでした。
2026年10月30日の初回から、年1回、10月の最終営業日に銘柄を見直す仕組みが入りました(基準日は8月末)。
ただし移行期間中は例外で、2回目の定期入替は2028年10月です(2027年10月は再評価のみ)。
変更点③:選定基準は「流動性」
新たに入る銘柄の基準は、年間売買代金回転率0.2以上、かつ浮動株時価総額の累積比率で上位96%以内。
すでに構成銘柄である場合は、回転率0.14以上・上位97%以内という緩めの継続基準が適用されます(バッファ・ルール)。
頻繁な出入りで指数が不安定になるのを防ぐ設計です。
「年間売買代金回転率」は聞き慣れない言葉ですが、意味はシンプルです。
市場に出回っている株(浮動株)に対して、1年間でどれだけの金額が売買されたかの割合です。
0.2なら「浮動株の2割に相当する金額が、1年間で取引された」ということ。
逆に回転率が低い銘柄は、取引の相手が少なく、買いたいときに買えず、売りたいときに売れない銘柄です。
160兆円が連動する「日本市場平均」の中身として、それはふさわしいのか——今回の基準は、その問いへの答えです。
変更点④:移行は2年かけて段階的に
基準を満たさない銘柄も、2026年10月にいきなり除外されたわけではありません。
四半期ごとに8回に分けてウエイトを減らし、完全除外は2028年7月。
10月30日の第1段階は、元のウエイトの87.5%です。除外対象の683銘柄は、まだ指数の中にいます。
しかも2027年10月に再評価があり、そこで基準を満たせばウエイトの低減が止まり、構成銘柄に残れます(その時点の、元の50%のウエイトで)。
企業側に「改善すれば残れる」道を用意しているわけです。
何をすれば「改善」なのか——ここは後半で、企業側の事情ごと解説します。
この結果、構成銘柄は1,636から986へ(2026年10月7日公表の確定値。2027年10月の再評価で残る銘柄を除く)。
スタンダード・グロース市場からは46銘柄が採用され、うち35銘柄は今回の新規追加です。
なお、TOPIXから外れる銘柄の受け皿として「TOPIX Next-tier」という新指数(約800銘柄)も同時に始まります。
👉 要するに:「東証一部の名残」から、「流動性で選ばれ続ける日本市場平均」への転換です。
TOPIXの銘柄が4割減っても「別物」にならない理由
「683社除外」「銘柄4割減」。
見出しだけ見れば、指数が別物になるように感じます。
でも、JPXが公表した確定の数字を見ると印象は変わります。
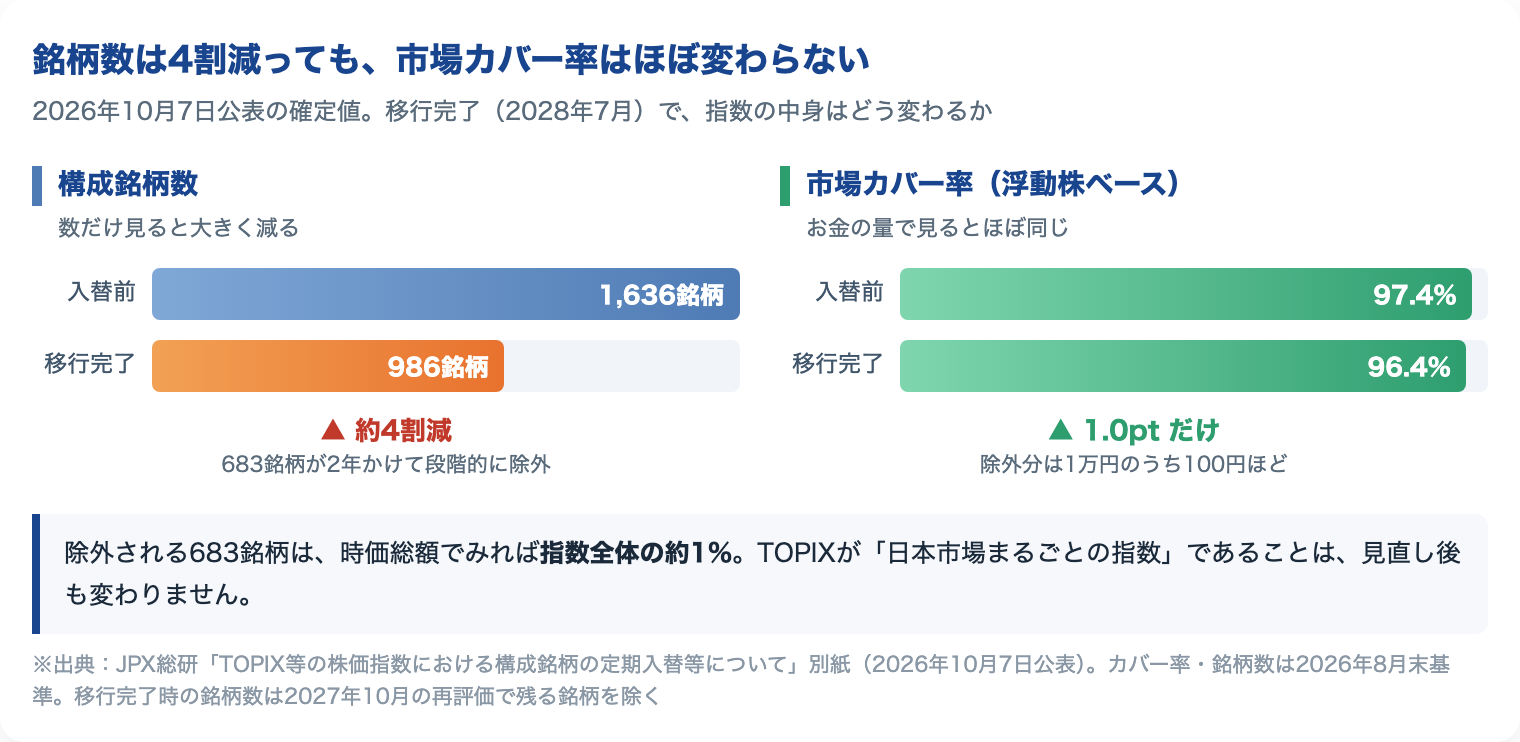
| 入替前(2026年8月末) | 入替後(2026年10月末) | 移行完了時(2028年7月末) | |
|---|---|---|---|
| 銘柄数 | 1,636 | 1,669(うち移行措置683) | 986 |
| 市場カバー率 | 97.4% | 97.9% | 96.4% |
| 1日あたり売買代金(中央値) | 約4.8億円 | 約5.0億円 | 約15.4億円 |
| PER(加重) | 21.1 | - | 21.2 |
| PBR(加重) | 1.88 | - | 1.90 |
| 配当利回り(加重) | 1.85% | - | 1.83% |
※JPX総研 2026年10月7日公表「2026年10月初回定期入替の結果」より。2026年8月末基準(売買代金は2026年8月の値)。市場カバー率=プライム・スタンダード・グロース全銘柄の浮動株時価総額合計に占めるTOPIX構成銘柄の割合。PER・PBR・配当利回りは入替前と移行完了時の比較。移行完了時の銘柄数は、2027年10月の再評価で残る銘柄を除く。
入替の当日、銘柄数はむしろ増えています。
1,636から1,669へ。新規採用の銘柄が入り、除外対象の683銘柄もまだ指数の中にいるからです。
市場カバー率も、97.4%から97.9%へいったん上がりました。
10月30日からのTOPIXは、入替前より少し広い指数です。
移行が終わる2028年7月に銘柄数は4割減りますが、市場カバー率は96.4%。入替前から1ポイントしか変わりません。
PERもPBRも配当利回りも、ほぼ同じです。
なぜこうなるのか。
答えは冒頭で確認した時価総額加重にあります。
除外されるのは、時価総額と流動性が小さい683銘柄です。
時価総額加重の指数では、この683銘柄を全部合わせても指数の1%程度しかありません。
お金に翻訳するとこうなります。
TOPIXに1万円投資していたら、除外される683銘柄に入っていたのは合計で100円分ほど。
その100円が、残りの986銘柄に振り直されるだけの話です。
「銘柄が減る=分散が減る」と感じた方は、こう整理してください。
「銘柄数」は確かに減ります。でも「分散の効き目」はほぼ減りません。
分散のリスク低減効果を決めるのは銘柄の頭数ではなく、資産がどう配分されているかです。
指数の中身の99%が同じなら、値動きの性質もほぼ同じ——PERと配当利回りがほぼ変わらないことが、その証拠です。
100人の大合唱にたとえるなら、声がほとんど聞こえない後列の数十人が抜けても、客席に届く合唱の響きはほぼ変わらない、という関係です。
TOPIXの値動きを作っているのは、前列で声量の大きい大型銘柄たちだからです。
👉 「4割減」は銘柄数の話。お金の中身で見れば、変わるのは1%程度です。
新TOPIXで何がよくなるのか|指数として・投資家として
今回の変更は、個人投資家の間でも概ね好意的に受け止められています。
雰囲気ではなく、何が良くなるのかを構造で確認しておきます。
インデックスとして良くなる点は3つ。
1つ目、本当の意味での「日本市場平均」に近づくこと。
これまでは「プライム市場にいるか」という看板で決まっていました。
新TOPIXは市場の区分を問わず、流動性のある銘柄を拾います。
スタンダードやグロースの有力企業46銘柄が入るのは、この転換の表れです。
2つ目、指数の中身の流動性が大きく上がること。
構成銘柄の1日あたり売買代金の中央値は、約4.8億円から約15.4億円へと3倍超になります(JPX公表値・2026年8月基準・移行完了時)。
入替直後の10月時点では約5.0億円で、効き目はウエイトが下がっていく2年のあいだに表れます。
売買が薄い銘柄を指数から外すことで、指数に「実際に投資しやすい」性質が備わります。
3つ目が僕は一番大きいと考えているのですが、新陳代謝が仕組みとして入ることです。
これまでのTOPIXには定期入替がなく、一度入った銘柄は基本的に残り続けました。
これからは定期入替で、流動性という物差しで「選ばれ続けた銘柄」で構成される指数になります。
S&P500が長期で機能してきた理由のひとつは、この新陳代謝です。その構造に一歩近づきます。
市場の中身が入れ替わり続けるのは異常事態ではなく正常運転——このことは主役交代の局面でTOPIXが最高値を更新した話でも書きました。
個人投資家にとって良くなる点も3つ。
1つ目、何もしなくても、持っている指数の中身がアップグレードされること。
これはインデックス投資の強みそのものです。
個別株なら銘柄の入れ替えは自分の仕事ですが、インデックスなら指数が引き受けてくれます。
2つ目、TOPIX連動ファンドの運用が楽になること。
売買の薄い小型銘柄は、ファンドが指数どおりに売買するときのコストや指数とのズレ(トラッキングエラー)の原因になります。
流動性の高い銘柄に絞られることで、この負担が軽くなる方向に働きます。
3つ目、企業側に「改善して指数に残る」動機が生まれること。
ここは少し丁寧に解説します。「改善すれば残れる」の中身の話です。
まず、企業側の都合から見てみます。
TOPIXから除外されると、何が起きるか。
約160兆円の連動資産の保有対象から外れる、ということです。
インデックスファンドによる恒常的な保有が消え、機関投資家のベンチマークやアナリストの調査対象からも外れやすくなる。
その結果ますます売買が細り、流動性がさらに下がる——除外は、この悪循環の入り口です。
だから企業には、指数に残るための努力をする強い動機があります。
では、具体的に何をすれば「改善」なのか。
基準が「浮動株」と「流動性」なので、打ち手は自然と決まってきます。
- 持ち合い株(政策保有株)の解消:取引先と持ち合ったまま眠っている株を市場に放出すれば、浮動株が増える
- 株式分割:1単元を買いやすい価格にして、売買を活性化する
- 資本効率の改善とIR強化:市場からの評価を高めて、時価総額そのものを引き上げる
注目してほしいのは、この打ち手がすべて、株主にとっても良いことと一致している点です。
持ち合い解消は経営への規律(ガバナンス)を強め、資本効率の改善は株主リターンに直結し、流動性の向上は売買コストを下げます。
「指数に残るための努力」=「株主に向き合う経営」になるよう、物差しの側が設計されているわけです。
東証が2023年から進めてきた「資本コストと株価を意識した経営」の要請と、完全に同じ方向です。
👉 企業がTOPIXに残ろうとするほど、市場の質が上がる。「除外」は一面にすぎず、本質はこの循環の設計です。
保有している個別株がTOPIXから除外されたらどうなるか
保有中の銘柄が「除外対象」になったと知って、この記事にたどり着いた方もいるはずです。
除外された銘柄に起きることは、大きく3つです。
1つ目:インデックスファンドの売りが出る。ただし2年に分散される。
TOPIXに連動する資産は約160兆円。除外683銘柄の合計ウエイトは指数の1%程度なので、単純計算で1.6兆円規模の売り需要が発生します。
ただしこの売りは、四半期ごとに8回・2年かけて出る設計です。
683銘柄・8回に分ければ、1銘柄1回あたりの売りはずっと小さくなる。「除外発表→翌日にインデックス売りで暴落」という単純な構図にはなりません。
(発表前後に短期筋が先回りで売買する値動きは別途あり得ますが、それは需給の思惑であって、仕組み上の売りではありません)
2つ目:市場からの「注目」が剥がれていく。長期ではこちらが本丸。
前の章で見た悪循環です。
インデックスによる恒常的な保有が消え、機関投資家のベンチマークやアナリストの調査対象から外れやすくなり、売買がさらに細る。
一度に来る売りより、このじわじわ効く構造のほうが、長期保有者には重い影響です。
3つ目:会社そのものは何も変わらない。
除外されても、その企業の業績・配当・財務は1円も変わりません。
変わるのは需給と注目度だけです。
だから「除外=即売却」が正解とは限らない。企業価値を信じて買った株なら、その判断軸自体は除外で壊れません。
しかも2027年10月には再評価があり、基準(回転率・浮動株時価総額)を満たせばウエイトの低減が止まり、構成銘柄に残れます。
対象銘柄は、2026年10月7日にJPXが公表しました。除外対象(移行措置銘柄)は683、新規追加は35です。
新規35銘柄の内訳はスタンダード23・グロース12。新ルールで開いた「市場区分を問わず、流動性で選ぶ」入口から入った、最初の銘柄です。
一覧はこの記事には載せません。確定情報はJPX「TOPIX等の株価指数における構成銘柄の定期入替等について」(2026年10月7日)の一次資料で確認するのが確実です。除外・新規追加とも、銘柄コード順の一覧PDFが添付されています。
除外683社は、合計しても指数の1%です。
つまり時価総額の小さい銘柄が中心で、勤め先が一覧にあった人もいるはずです。
持株会で自社株を持っているなら、除外より先に「収入と資産が同じ会社に集中している」問題を見てください。
→ 従業員持株会はやるべき?おすすめしない理由と、やめどき・売却の判断
——ここまでが「どうなるか」の答えです。その上で、ひとつだけ。
いま挙げた3つを、あなたは保有銘柄ごとに評価し続けることになります。
需給への影響を推し量り、注目度の低下を織り込み、企業価値と切り分けて持ち続けるか判断する。
個別株を持つとは、業績や決算に加えて「自分の銘柄が指数にどう扱われるか」まで気にする仕事を引き受けることです。
その手間の先に市場平均を上回るリターンがあるなら合理的ですが、プロの運用者ですら長期ではその大半が市場平均に勝てないことを、データは繰り返し示しています。
一方、TOPIXやオルカンを持っている人は、今回のニュースで気を揉む必要すらありません。
銘柄の入替は指数が、売買はファンドが引き受けてくれるからです。
もちろん、個別株の分析が好きで、悩む時間ごと楽しめる人はそれでいい。投資が趣味なら、それは豊かな趣味です。
でも、もしこの章を読みながら「そこまで気にするのは正直しんどい」と感じたなら——それは、市場平均に任せる側へ移るサインかもしれません。
ただ、移るにしても、除外の見出しを見て売るのと、自分の設計に照らして売るのは別物です。
長期投資家が売っていい場面は4つしかなく、「指数から外れた」はその中に入っていません。
売るか持つかは、こちらの軸で決めてください。
→ 売却の判断軸|長期投資家が“売っていい”4つの場面
👉 除外で変わるのは需給と注目度。会社は変わらない。そして、それを気にしなくていい持ち方が市場平均です。
個人投資家はどう考えればいいか|結論、TOPIXは持ち続けるだけでいい
ここまでの材料が揃えば、結論はシンプルです。
TOPIX連動のファンドやETFを持っている人:そのまま持ち続けるだけでいい。
移行は2年かけて段階的に行われ、指数の連続性は確保されます。
売却も乗り換えも、必要ありません。
オルカンや全世界株で持っている人:こちらも何もしなくていい。
オルカンの日本株部分はMSCIジャパンという別の指数で、今回の変更の直接の対象ではありません(オルカンの仕組みの全体像はこちら)。
ちなみにMSCIジャパンは約200銘柄で日本市場の約85%(浮動株ベース)をカバーする設計です。
新TOPIXは移行完了時で986銘柄・カバー率96%台ですから、銘柄を絞ってもなお、日本で一番広い指数であることは変わりません。
そして、僕自身のスタンスも言い切っておきます。
僕はいまTOPIX連動のファンドを持っていません(全世界株中心のため)。
それでも、もしポートフォリオに日本市場平均を加えたいと思ったら、選ぶのはTOPIX一択です。
理由は、この記事で見てきたことがすべてです。
日経平均は225銘柄の株価平均で、値がさ株に偏ります。
JPX日経400のような「優良企業を選抜する」指数は、それはそれで思想のある指数ですが、もはや「市場平均」ではありません。
市場をまるごと、時価総額どおりに持てる指数はTOPIXだけ。今回の見直しで、その純度はさらに上がります。
最後に、こういうニュースが出たときにやりがちな失敗をひとつ。
それは、自分で仕組みを理解しないまま、他人の評判で持ち替えを考えることです。
今回は評判が好意的なので、慌てて手放す人は少ないかもしれません。
でも、人間には厄介な癖があります。
普段から相場に悲観的な人は、悲観的な解説ばかりが目に入る(確証バイアス)。
そして少数意見でも、声の大きい人や肩書きのある人が「TOPIXは終わり」と言えば、流されそうになる。
話題を聞いてから動く手順そのものに高値掴みが埋め込まれている——M7に乗り換えた人たちの話で書いた構造と、まったく同じです。
対抗手段は、意志の強さではなく構造の理解です。
「除外683社はお金にして1%」「カバー率はほぼ不変」——この2つを自分の頭に置いておけば、どんな見出しが流れてきても、揺れずに済みます。
👉 評判で動く人は、次のニュースでも動かされる。仕組みで納得した人だけが、持ち続けられます。
▼「指数はTOPIXで決まり」の次は、商品選び。同じ指数でもコストで差がつく仕組みはこちら
まとめ:TOPIXルール変更で、僕らがやることは「理解して、何もしない」
最後に要点を整理します。
- TOPIXは1968年の東証を100とした、日本市場まるごとの時価総額加重指数
- 2026年10月30日に第二段階の初回入替を実施。全市場対象・年1回の定期入替・流動性基準を導入し、1,636銘柄から986銘柄へ(2028年7月の移行完了時)。入替直後は1,669銘柄で、市場カバー率は97.9%
- 銘柄数は4割減っても、市場カバー率は97.4%→96.4%とほぼ不変。除外683銘柄はお金にして1%程度
- 流動性向上・新陳代謝の仕組み化で、指数としてはむしろ良くなる変更
- 持っている人がやることは、仕組みを理解して、持ち続けるだけ
インデックス投資の良さは、こういうときに表れます。
指数のメンテナンスはJPXが、銘柄の入替はファンドが、それぞれ引き受けてくれる。
僕らの仕事は、その仕組みを一度理解して、あとは市場に居続けることだけです。
👉 日本市場平均を持ちたいなら、これからもTOPIXでいい。初回入替が終わっても、持っている人がやることは何もありませんでした。次の定期入替は2028年10月です。
同じ日本の大型株を、TOPIXインデックスの11倍のコストで売る新ファンドも出ています。
→ 野村構造変化日本株ファンドの中身を、Slim TOPIXと並べて検証
▼日本株を「足す」前に。人生まるごとの資産で見た、置き場の順番はこちら

📚 “何もしなくていい”を確信に変える1冊
※ 下記リンクは成果報酬型広告です。遷移先はAmazon・楽天の公式サイトです。
ルール変更のようなニュースが流れるたび、「本当にこのままでいいのか」と少しだけ揺れる。
持ち続ける根拠が、まだ自分の言葉になっていないからです。
本書は「市場平均を持ち続ける者がなぜ勝つのか」を半世紀のデータで示し、「何もしない」を放置ではなく積極的な戦略として腑に落としてくれます。
僕自身、インデックスを「持ち続ける側」でいる覚悟は、この本で固まりました。
関連リンク【PR】
※ 下記リンクは成果報酬型広告です。遷移先は楽天証券・楽天カードの公式サイトです。
楽天証券で口座を開く(無料)
TOPIX連動もオルカンも、低コストのインデックスファンドをNISAで積み立てられます。市場まるごと持つ投資の始め方にも最適です。
▶ 公式サイトで口座開設積立投資のカード決済でポイントが貯まります。
楽天カードを申し込む(無料)※広告
※本記事の制度内容はJPX総研「TOPIX等の見直しの概要」(2026年5月)、銘柄数・カバー率・PER・PBR・配当利回り・売買代金はJPX総研「TOPIX等の株価指数における構成銘柄の定期入替等について」別紙(2026年10月7日公表・2026年8月末基準)に基づきます。移行完了時(2028年7月末)の銘柄数986は、2027年10月の再評価で継続基準を満たす銘柄を除いた値です。2028年10月の2回目の定期入替・移行係数は同別紙およびJPX「第2段階の見直し」、10月29日・30日の売買規模と相場の数字は報道(日本経済新聞、ブルームバーグ、ロイター、ウエルスアドバイザー、フィスコ)に基づきます。
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資・保険の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。