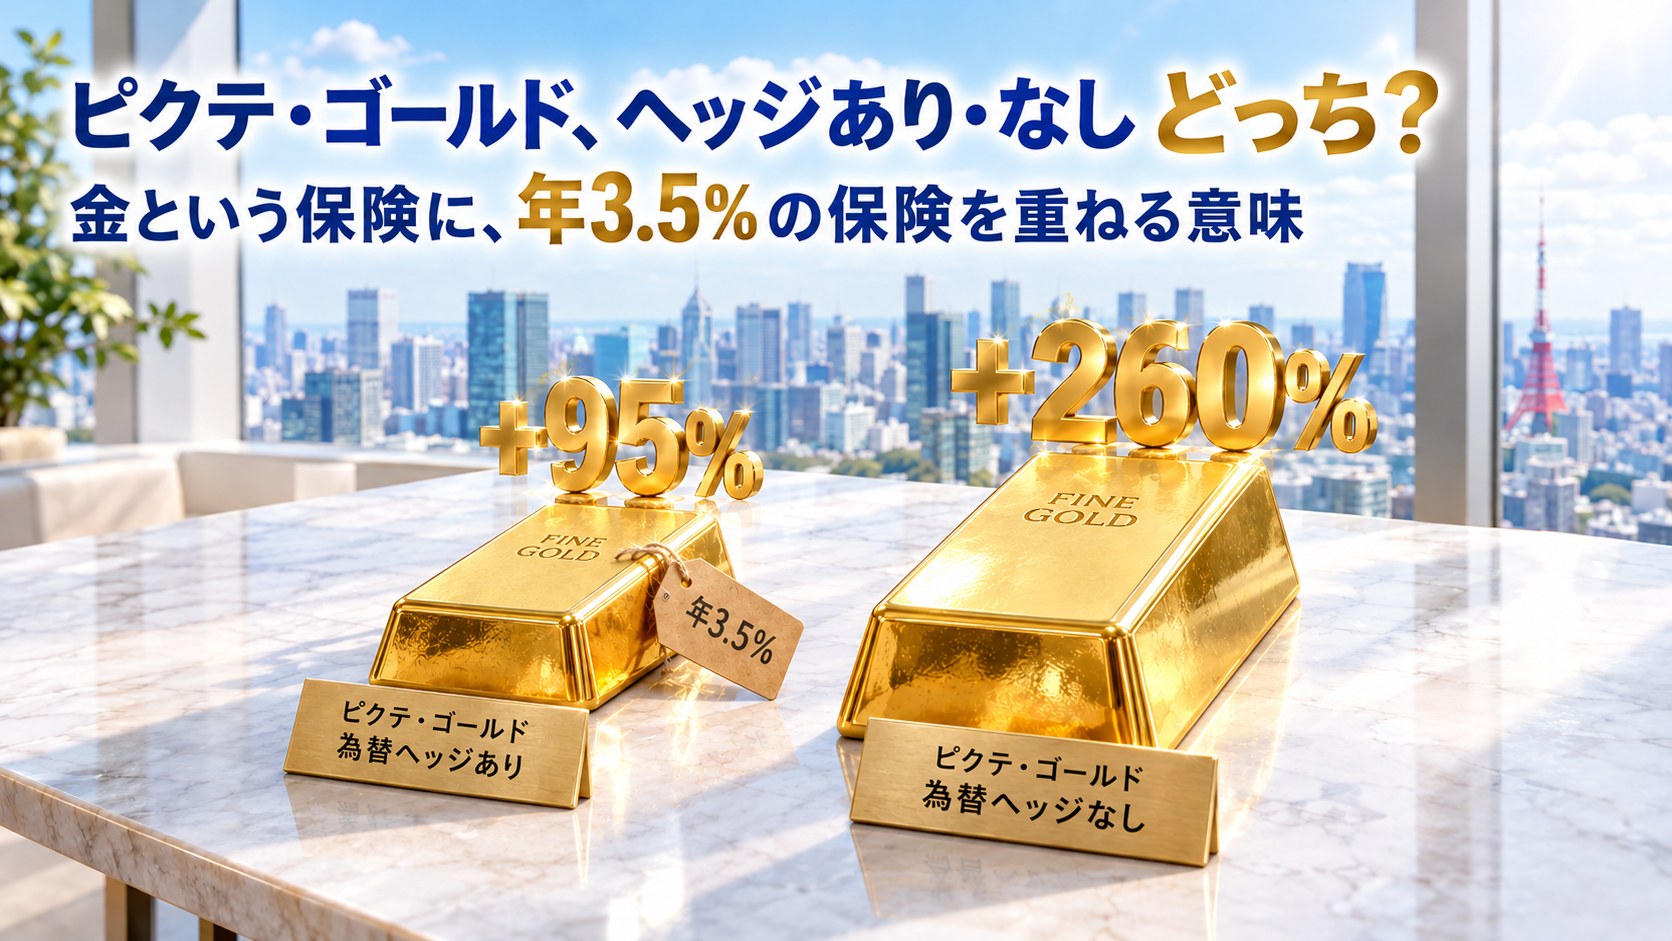
ピクテ・ゴールドには、同じ金を持つファンドが2本あります。
為替ヘッジあり(為替の影響を抑える仕組みのあるもの)と、為替ヘッジなし。
中身はどちらも金の現物で、違うのは為替ヘッジの有無だけです。
その違いだけで、2019年9月の同じ日に買っていた場合、2026年10月の結果はここまで分かれました。
- ヘッジあり:+95%
- ヘッジなし:+260%
「ヘッジあり=値動きが穏やかで安全なほう」と思われがちです。
ところが金の場合、ヘッジをかけても値動きは穏やかになっていません。
そのうえ今は、ヘッジの費用として年3.5%前後を払い続けています。
結論から言うと、持つならヘッジなしです。金はそれ自体が株の保険で、そこに年3.5%の保険を重ねる理由は薄い。
PR|📚 新しい商品に迷ったとき、僕が立ち返る1冊
- ピクテ・ゴールドのヘッジあり・なしの違い(違うのは「円」だけ)
- 金を株と一緒に持つとき、ヘッジを重ねて何が変わるか
- 26年の数字で見た、金の値動きと為替の大きさの差
- ヘッジありが払ってきたコストと、ヘッジありが勝った局面
- ヘッジありを持っている人の乗り換え方(口座別)
ピクテ・ゴールドの為替ヘッジあり・なしは何が違う?|中身は同じ金、違うのは「円」だけ
まず骨格です。
| 項目 | 為替ヘッジあり | 為替ヘッジなし |
|---|---|---|
| 投資先 | 金の現物を持つファンド(約99.8%) | 同じ(約99.9%) |
| 設定日 | 2011年12月(金だけのファンドになったのは2016年7月) | 2019年9月 |
| 信託報酬(税込) | 年0.539%+投資先の費用(年0.25%以内) | 同じ |
| 決算・分配 | 年1回(7月15日)。分配金は0円 | 同じ |
| NISA | 成長投資枠で買える | 同じ |
| 純資産(10月26日) | 1,952億円 | 9,545億円 |
費用も決算も同じ。
違いは、円とドルの値動きを受けるかどうかだけです。
- ヘッジなし:ドル建ての金価格 × ドル円。円安になると上がり、円高になると下がる
- ヘッジあり:ドル建ての金価格 − ヘッジコスト。円の動きはほぼ受けないが、そのための費用を毎年払う
純資産は、ヘッジなしがヘッジありの約5倍。
買っている人の多くは、すでにヘッジなしを選んでいます。
僕の答えは、持つならヘッジなし。
理由は2つです。
① 金は、それ自体が株の保険になっている
② その保険に比べると、為替の揺れは小さい。なのにヘッジの費用は高い
順番に見ていきます。
金はそれ自体が「株の保険」|ヘッジありは、保険にもう1枚保険を重ねる商品
金は利息も配当も生みません。
それでも持つ理由があるとすれば、株と別の動きをすることです。
2001年からの月ごとの値動きで見ると、金と米国株(S&P500)の相関は+0.07。
ほぼゼロで、一緒に上がるわけでも、逆に動くわけでもありません。
株が大きく下がった時期も、金の動きはばらばらでした。
ITバブルの崩壊(2000年末〜2002年9月)では、株が円建てで−34%のときに金は+27%。
2022年(1〜9月)は、株が−5.5%のときに金は+15%。
一方で、リーマン・ショックのときの金は、円建てでほぼ横ばいでした。
有事に必ず上がるわけではない。
株とは別に動くことが、金の保険としての役割です。
では、株に金を少し混ぜたとき、ヘッジの有無で何が変わるのか。
2000年末から2026年10月まで、株(S&P500・円建て)と金で計算しました。
ヘッジありの金は、日米の金利差をヘッジ費用として引いて再現しています。
| 2000年末〜2026年10月 | 年率 | ブレ(年率) | 最大の下落 |
|---|---|---|---|
| 株100% | 8.3% | 18.1% | −61.4% |
| 株90%+金10%(ヘッジなし) | 9.0% | 16.5% | −56.1% |
| 株90%+金10%(ヘッジあり) | 8.8% | 16.0% | −54.8% |
株だけの状態から金を1割入れると、ブレは1.6ポイント、最大の下落は5.3ポイント小さくなりました。
そこにヘッジを重ねても、ブレは0.5ポイント、最大の下落は1.3ポイント小さくなるだけ。
その代わり、年率は0.2ポイント下がっています。
しかもこの再現は、ヘッジありに有利な条件です。
使った金利差は2026年で約2.4%ですが、ピクテの月報から見た実際の費用は年3.5%前後。
実際の差は、表よりも大きくなります。
👉 保険の効き目は、金を入れた時点でほとんど出ている。ヘッジは、保険の上に重ねるもう1枚の保険です。
金の値動きに比べると、為替は小さい|26年で金は14.8倍、ドル円は帯の中
「株の為替ヘッジは要らない」という話は、以前この記事で書きました。
→ 超円安でも積立は止めない|為替を気にした瞬間、長期投資家ではなくなる
理由は、為替の上下は株価の上昇に飲み込まれるから。
同じことが、金でも言えるかを確かめました。
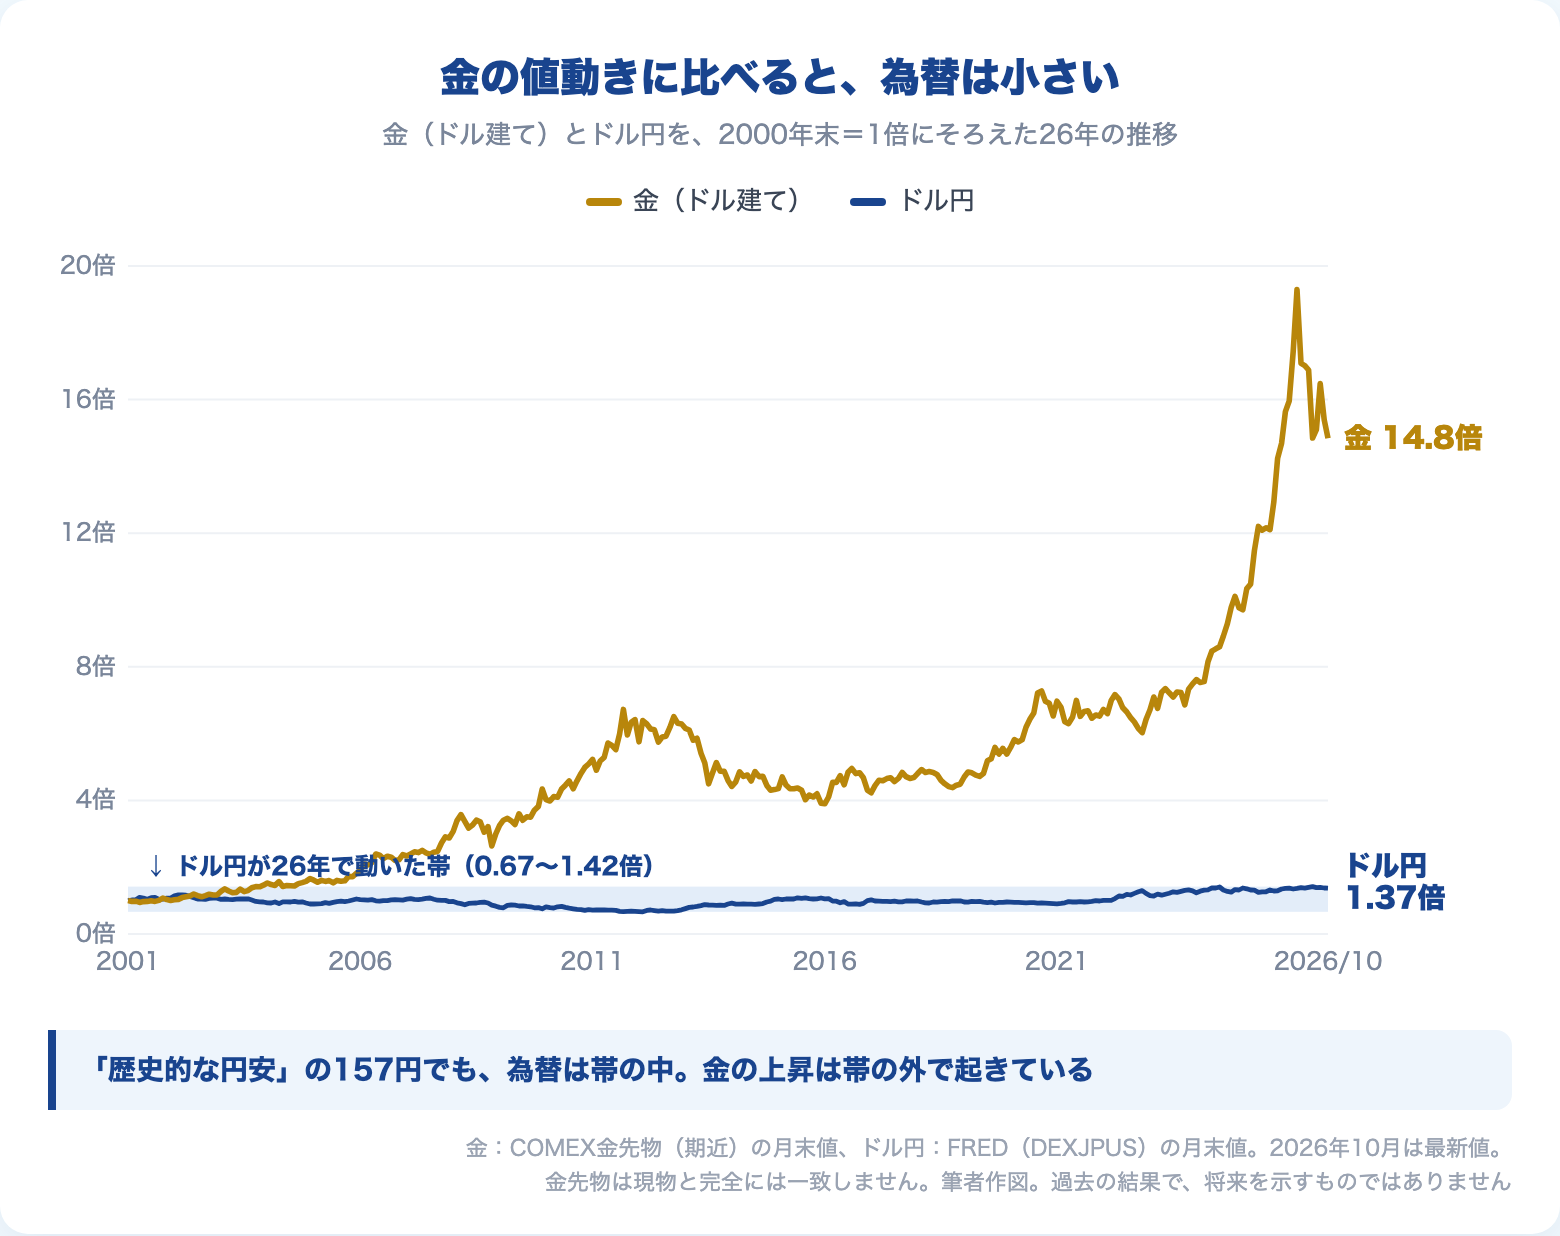
2000年末から2026年10月までで、ドル建ての金は14.8倍。
ドル円は1.37倍で、その間ずっと0.67〜1.42倍の帯の中を動いていました。
円建ての金の上昇のうち、為替が生んだ分は約1割です。
さらに、株とは違うところがあります。
円建てで見た金のほうが、ドル建ての金よりもブレが小さい。
- 金(ドル建て)のブレ:年16.7%
- 金(円建て)のブレ:年15.7%
金はドルが弱くなると、ドル建てで上がりやすい。
ドルが弱くなるときは、円高にもなりやすい。
円で見ると、この2つが打ち消し合います。
ヘッジをかけるのは、ドル建ての金をそのまま持つのとほぼ同じ。
つまり金だけで見れば、ヘッジしてもブレは小さくなりません。
むしろ、少し大きくなっていました。
株と組み合わせたときにヘッジで減るブレは、前の表の0.5ポイントです。
金がほとんど動かなかった時期は、話が別です。
2011年末から2021年末の10年、金は1.17倍しか上がらず、ドル円は1.50倍。
この10年に限れば、為替の方が効いていました。
それでもドル円は、帯の中の動きです。
👉 金にとって為替は、上昇に比べて小さく、むしろブレを打ち消す向きに働いてきた。
7年で+95%と+260%|ピクテ・ゴールドのヘッジありが払ってきた「年3.5%」
ヘッジなしが設定された2019年9月19日から、2本を比べます。
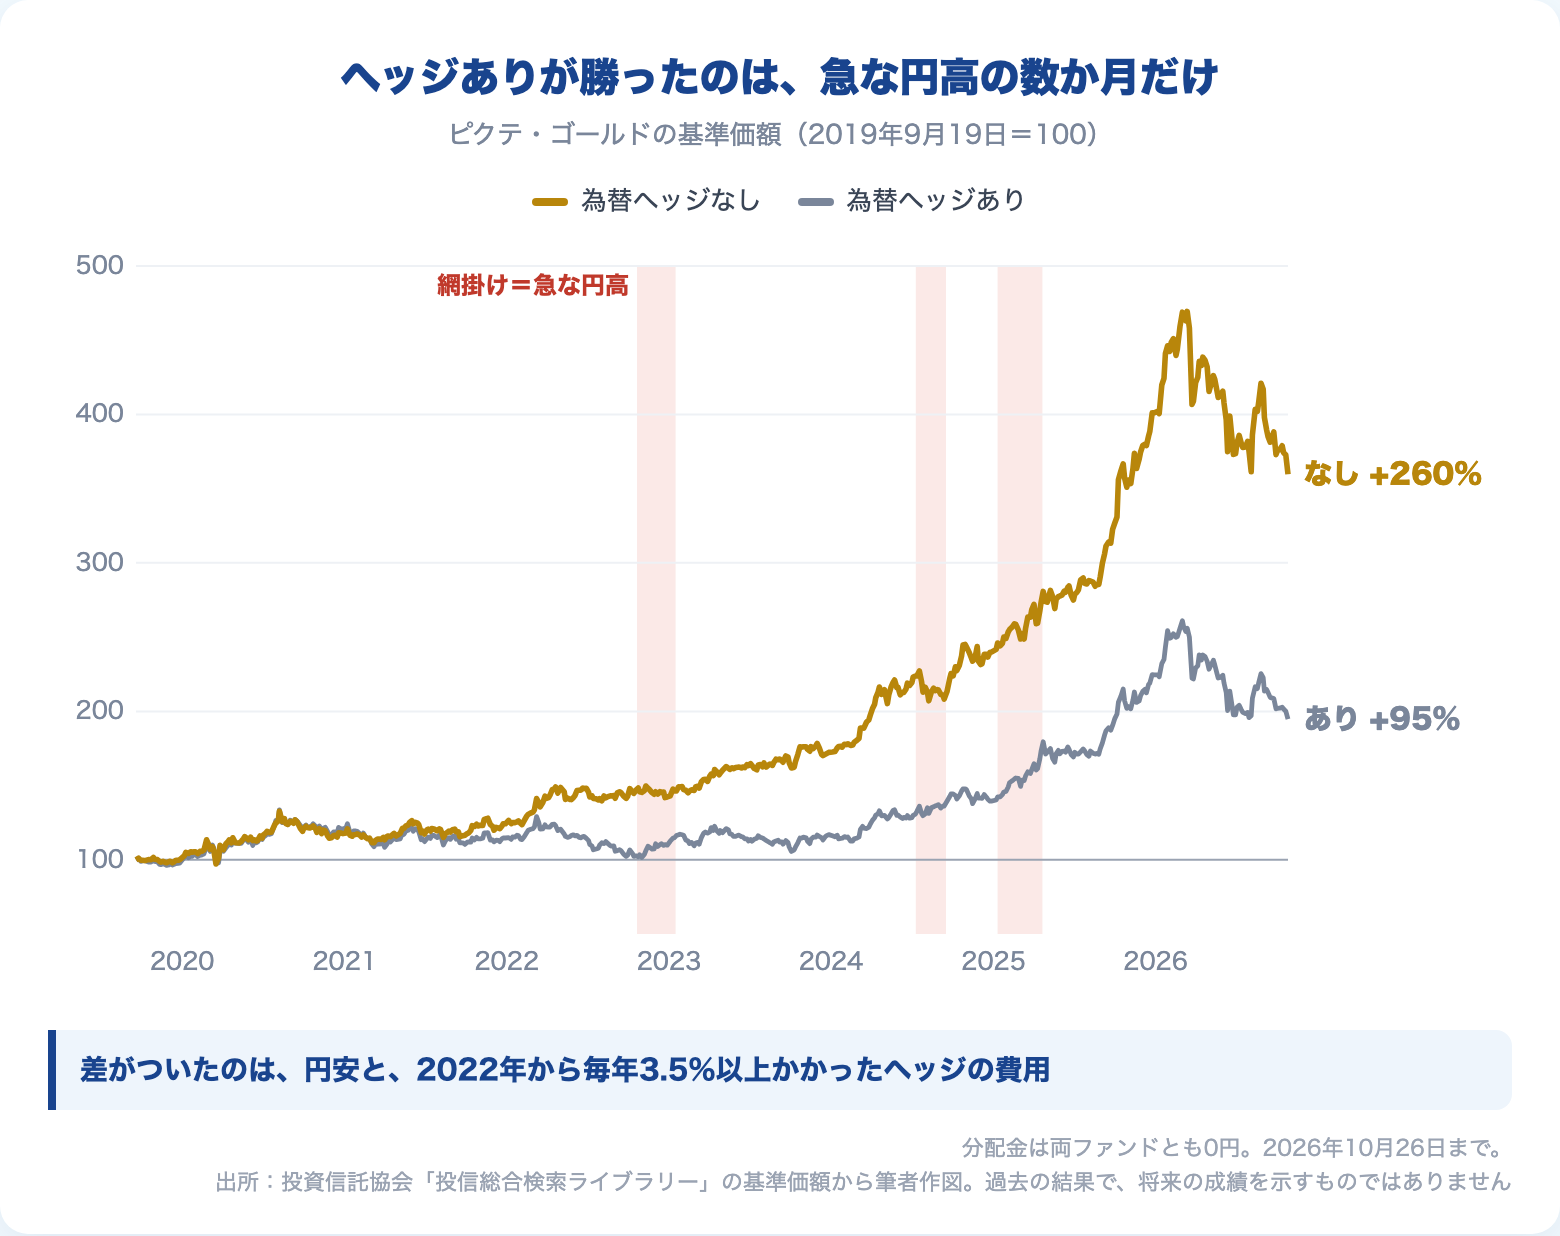
| 2026年10月26日まで | ヘッジあり | ヘッジなし | ドル円 |
|---|---|---|---|
| 2019年9月19日から | +94.7% | +259.8% | +45.3%(108円→157円) |
| 3年 | +70.0% | +104.6% | +4.3% |
| 1年 | −7.7% | −1.5% | +2.7% |
| 年初来 | −11.1% | −7.9% | +0.4% |
差の一つ目は、円安です。
ヘッジなしの月報で設定来の値上がりを分けると、金の分が+21,176円、為替の分が+7,103円でした。
値上がりの約4分の1が円安です。
差の二つ目が、ヘッジの費用です。
ヘッジありの月報では、2016年8月以降、金で+13,398円稼ぎ、ヘッジコストで−3,594円払っています。
金で稼いだ分の約27%。
この費用は、ファンドが持っている金を売って、お金で払います。
だから、1口が持つ金の量が減っていく。
2019年9月に同じ円で買っていたら、ヘッジなしの1口が持つ金を1kgとして、ヘッジありの1口はいま約540gです。
円安の穴埋めとヘッジ代で、半分近くを売った計算になります。
最近の1年と年初来を見てください。
ドル円はほとんど動いていないのに、ヘッジありだけ約3ポイント多く負けています。
これが、為替と関係なくかかる費用です。
年ごとのヘッジの費用(ヘッジありと、ドル建ての金との差)は次のとおりでした。
| 年 | ヘッジの費用(概算) |
|---|---|
| 2020 | 0.4% |
| 2021 | ほぼ0% |
| 2022 | 4.0% |
| 2023 | 5.1% |
| 2024 | 5.6% |
| 2025 | 3.5% |
| 2026(10月26日まで) | 3.5%(年率) |
米国の金利がほぼゼロだった2020〜21年は、ほとんどかかっていません。
2022年からは毎年3.5%以上。
ヘッジの費用は、日本と米国の金利の差で決まります。
ゴールドプラスの記事で書いた「金先物の見えないコスト」と、根っこは同じ米ドルの金利です。
→ ゴールドプラスの評判・口コミ|「含み益200万が8万に」の声から正体を検証する
金利の差が縮めば、費用は下がります。
ただ、2026年9月は日本と米国がどちらも利上げをしていて、差は縮んでいません。
この先いつ縮むかは、誰にもわかりません。
逆に、日本の金利が米国を上回れば、ヘッジありは費用を払う側から受け取る側に回ります。
ただ、変動相場になってからの50年あまりで、そうなったのは2回だけ。
1970年代半ばの石油ショック後の高インフレと、日本の金利が8%台だった1990〜93年のバブル期です。
直近の1回は1993年で終わり、それから33年間、逆転した月は一度もありません。
その間、米国の金利は日本より平均で年2.4ポイント高いままでした。
👉 為替がどちらに動くかはわからない。わかっているのは、ヘッジありが毎年払う費用だけです。
ピクテ・ゴールド(ヘッジあり)が勝つのは、急な円高のときだけ|リーマンと2026年の下落で起きたこと
もちろん、ヘッジありが勝った時期もあります。
急に円高が進んだ3回です。
| 期間 | ヘッジあり | ヘッジなし | ドル円 |
|---|---|---|---|
| 2022年10月〜2023年1月 | +14.2% | −0.8% | 146円→128円 |
| 2024年7月〜9月 | +6.1% | −5.2% | 162円→141円 |
| 2025年1月〜4月 | +21.5% | +11.0% | 158円→141円 |
2〜3か月で、10〜15ポイントの差をつけています。
保険は確かに効きました。
ただ、取り返せたのは、年3.5〜5.6%の費用の3年分前後です。
年ごとに見ると、ヘッジありが勝った年は2020年の1回だけでした。
一番強い反論:リーマン・ショックでは、ヘッジありの金が効いた
この記事の結論に、一番強く反対できる事実があります。
| 株が大きく下がった時期 | 株(円建て) | 金・ヘッジなし | 金・ヘッジあり(再現) |
|---|---|---|---|
| ITバブル崩壊(2000年末〜2002年9月) | −34.3% | +26.8% | +13.1% |
| リーマン・ショック(2007年10月〜2009年2月) | −59.8% | +0.8% | +15.6% |
| 2022年(1〜9月) | −5.5% | +14.9% | −9.4% |
リーマン・ショックでは、金はドル建てで約19%上がりました。
ところが同じ時期に円高が15%進み、円で見た上昇はほぼ消えています。
株が大きく崩れるときは、円高になりやすい。
このときは、ヘッジありの金のほうが、株の保険としてよく効きました。
それでも、3回のうち2回はヘッジなしの勝ちです。
株+金で見ても、ヘッジで小さくなる最大の下落は1.3ポイントでした。
その1回のために、毎年の費用を払い続けるか。
僕は払いません。
保険は、金を持った時点でもう掛かっているからです。
2026年の下落は、ヘッジでは防げなかった
2026年は、金そのものが大きく下がりました。
高値からの下落は、ヘッジありが−28.2%、ヘッジなしが−25.3%(10月26日時点)。
この間ドル円はほぼ動いていないので、ヘッジは何も守っていません。
費用の分、ヘッジありのほうが深く下がっています。
ヘッジが守るのは、円の動きだけ。
金の値下がりは守りません。
ピクテ・ゴールド(ヘッジなし)にお金が一番入ったのは、2026年1月でした。
1か月で約1,200億円(基準価額と純資産からの推計)。
高値(3月3日)の直前です。
上がったものに後から乗る形は、株でも何度も起きています。
→ マグニフィセント7、TOPIXに敗北中|「すごい方に乗り換える」人が高値掴みを繰り返す理由
ピクテ・ゴールド ヘッジあり・なし、僕の答え|持つなら「なし」、ヘッジありは乗り換える
これから買う人へ
持つなら、ヘッジなしです。
金という保険に、年3.5%の保険を重ねない。
「157円は円安だから、今からヘッジあり」は逆
いまのドル円は157円前後です。
ここからは円高に戻るはずだから、ヘッジありの方が得では、と考える人もいると思います。
でも、円高を当てられる人はいません。
2022年からの4年あまり、円高に戻るのを待ってヘッジありを持ち続けた人は、毎年3.5〜5.6%を払ってきました。
円安が進んだ後でヘッジありに替えるのは、事故の後に保険へ入る形です。
株の為替ヘッジと同じ結論になります。
ヘッジありを持っている人へ
判断の問いは1つです。
「ピクテ・ゴールドのヘッジありを、今日の値段で新しく買うか」。
買わないなら、持ち続ける理由も同じだけ弱い。
乗り換え先は、ヘッジなしの金です。
口座ごとに見ると、こうなります。
① 課税口座(特定口座など)で含み益がある人
税は売るときに一度、ヘッジの費用は持っている限り毎年かかります。
たとえば含み益が評価額の半分なら、税は評価額の約10%。
いまのヘッジの費用(年3.5%前後)が続けば、3年ほどで並ぶ計算です。
ただし、ヘッジの費用は金利の差で上下し、為替の動きでどちらにもぶれます。
含み益が大きい人ほど、この計算をしてから決めてください。
② 課税口座で含み損がある人
2026年1月前後に買った人の多くは、いま含み損です(1月30日に買った人はヘッジありで−28%)。
売っても税はかかりません。
同じ年にほかの利益があれば、損と相殺されて税が軽くなります。
→ 損益通算・繰越控除とは?損した年にだけ税金を取り戻す仕組み
③ 新NISA(成長投資枠)で持っている人
売っても税はかかりません。
売った分の枠は翌年に戻りますが、戻るのは買ったときの金額だけです。
今年の枠に余りがあれば、そのまま乗り換えられます。
乗り換えるなら、器も見直す
同じ金の現物でも、ピクテより費用の安いファンドがあります。
たとえば、2025年9月に設定された「たわらノーロード ゴールド」(為替ヘッジなし)。
実質の費用は年0.365〜0.375%程度で、ピクテ(投資先の費用を上限で見て年0.8%弱)の半分以下です。
(2025年9月の運用会社の発表時点。乗り換える前に、最新の目論見書で確かめてください。)
どうせ一度売るなら、そのときに器のコストも確かめておく。
それだけで、持っている限り毎年の差になります。
金を持つかどうか自体は、別の問題
ここまでは、金を持つと決めた人の話です。
僕自身は、金を持っていません。
利息も配当も生まない資産を、資産形成の柱に置く理由が見つからないからです。
その理由は、別の記事で書きました。
→ 金(ゴールド)投資は必要か|リスク18%・“有事に買われない”安全資産の実像
👉 持つなら、ヘッジなし。ヘッジありを持っているなら、今日の値段で買うかどうかで決めて、乗り換える。
まとめ|ピクテ・ゴールドのヘッジは「保険に保険」
- ピクテ・ゴールドのヘッジあり・なしは、中身も費用も同じ。違うのは為替ヘッジの有無だけ
- 金は株と別の動きをする、それ自体が株の保険。株90%+金10%で、ヘッジを重ねて小さくなる最大の下落は1.3ポイントだった
- 26年で金は14.8倍、ドル円は帯の中。しかも円建ての金のほうがブレは小さかった
- 2019年9月からの7年で、ヘッジありは+95%、ヘッジなしは+260%。差は円安と、2022年から毎年3.5%以上かかったヘッジの費用。同じ円で買った金の量は、ヘッジありがいま約半分
- ヘッジありが勝つのは急な円高の数か月。リーマン・ショックでは効いたが、26年の3回の下落のうち2回はヘッジなしの勝ち
- 2026年の下落は金そのものの下落で、ヘッジでは防げなかった
- ヘッジありを持っている人は、今日の値段で買うかで決めて乗り換える。乗り換えるなら、器のコストも確かめる
持っている人が、今日決めることは2つです。
① 積立をしているなら、今月からの積立先をヘッジなしに変える
② すでに持っている分は、口座と含み益の大きさで、いつ乗り換えるかを決める
1つ目だけなら、今日5分でできます。
この記事の数字と結論は、過去のデータをもとにした僕の考えです。金価格も為替も、これからどう動くかは誰にもわかりません。売るか持つかは、ご自身の数字と考えで判断してください。
【本記事の注記】
ピクテ・ゴールド(為替ヘッジあり/為替ヘッジなし)の費用・基準価額の変動要因は、ピクテ・ジャパンの月次レポート(2026年9月30日基準)によります。
共通期間・年ごと・円高局面の成績と資金流入の推計は、投資信託協会が公表する日次の基準価額・純資産(2026年10月26日まで)とFREDのドル円にもとづく筆者の計算で、ヘッジの費用は「ヘッジありの騰落率」と「ヘッジなしをドル円で割り戻したドル建ての金」との差から求めた概算です。
2000年末からの長期の数字は、金がCOMEX金先物の期近、株がS&P500(価格指数・配当を含まない)、ドル円がFREDによる筆者の計算で、金先物と現物の差(年1%程度)を含むため、大きさの比較として示しています。
ヘッジありの金の長期の数字は、日米の3か月金利の差をヘッジの費用として引いた再現で、実際の費用より低めに出ています。
株+金の組み合わせは年1回、配分を元に戻した場合の計算です。
政策金利はFRBと日本銀行の公表資料(2026年9月)によります。
日米の短期金利の長期比較は、FRED(米国のFF金利、日本の無担保コールレート、両国の公定歩合)の月次データにもとづく筆者の計算です。
たわらノーロード ゴールドの費用は、アセットマネジメントOneの発表(2025年9月22日)によります。
いずれも過去の数字で、将来の成績を示すものではありません。
📚 ヘッジ代が「金利差」で決まる理由が腑に落ちる1冊
※ 下記リンクは成果報酬型広告です。遷移先はAmazon・楽天の公式サイトです。
ヘッジありが毎年払ってきた年3.5%は、日本と米国の金利の差で決まります。その金利が、景気や株、為替をどう動かすのか。それを一冊で通して学べるのが、堀井正孝さんの『改訂版 金利を見れば投資はうまくいく』です。
僕はこの本で、金利を「投資環境を読む物差し」として見る習慣がつきました。ヘッジの費用がなぜ2022年から急に重くなったのかを、自分の言葉で説明できるようになりたい人に渡したい1冊です。
関連リンク【PR】
※ 下記リンクは成果報酬型広告です。遷移先は楽天証券・楽天カードの公式サイトです。
楽天証券で口座を開く(無料)
乗り換え先の、為替ヘッジなしの金のファンドも、市場平均のインデックスファンドも低コストでそろいます。NISAの成長投資枠・つみたて投資枠にも使えます。
▶ 公式サイトで口座開設積立投資のカード決済でポイントが貯まります。
楽天カードを申し込む(無料)※広告
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資・保険の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。