「特定口座のひふみプラスで、含み益が約800万円。」
「インデックスより成績が良くなく、報酬も高い。」
「このひふみプラスは、どうすればいいでしょうか。」
Yahoo!知恵袋に2025年10月に投稿された質問です。
「ひふみプラス」で探すと、質問は約500件。
上のほうに並ぶのは、ほとんどが「売るべきか」の相談でした。
この迷いには、はっきりした特徴があります。
損をしている人の相談ではない。
ひふみプラスはどの時期に買った人もほぼ全員がプラスで、悩みは「含み益に税金がかかるのに、売っていいのか」です。
2026年6月には、ファンドの顔だった藤野英人さんが運用を退き、会社を離れました。
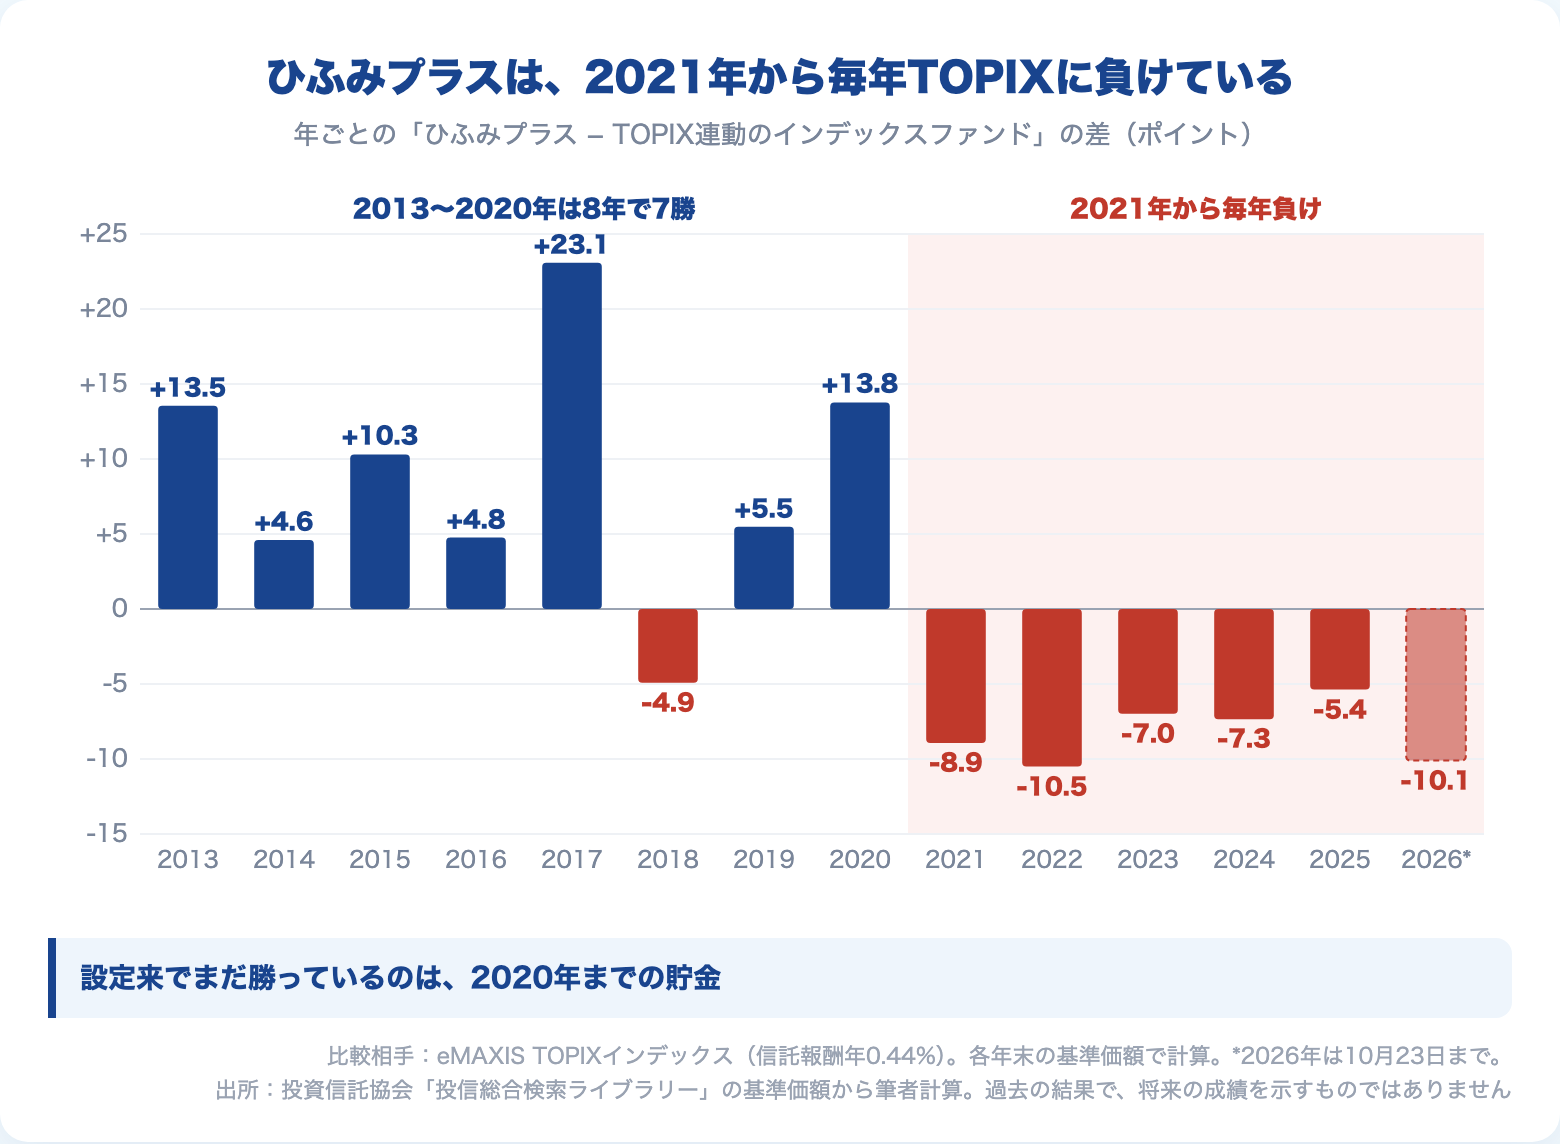
成績のほうは、2021年から毎年TOPIXに負けています。
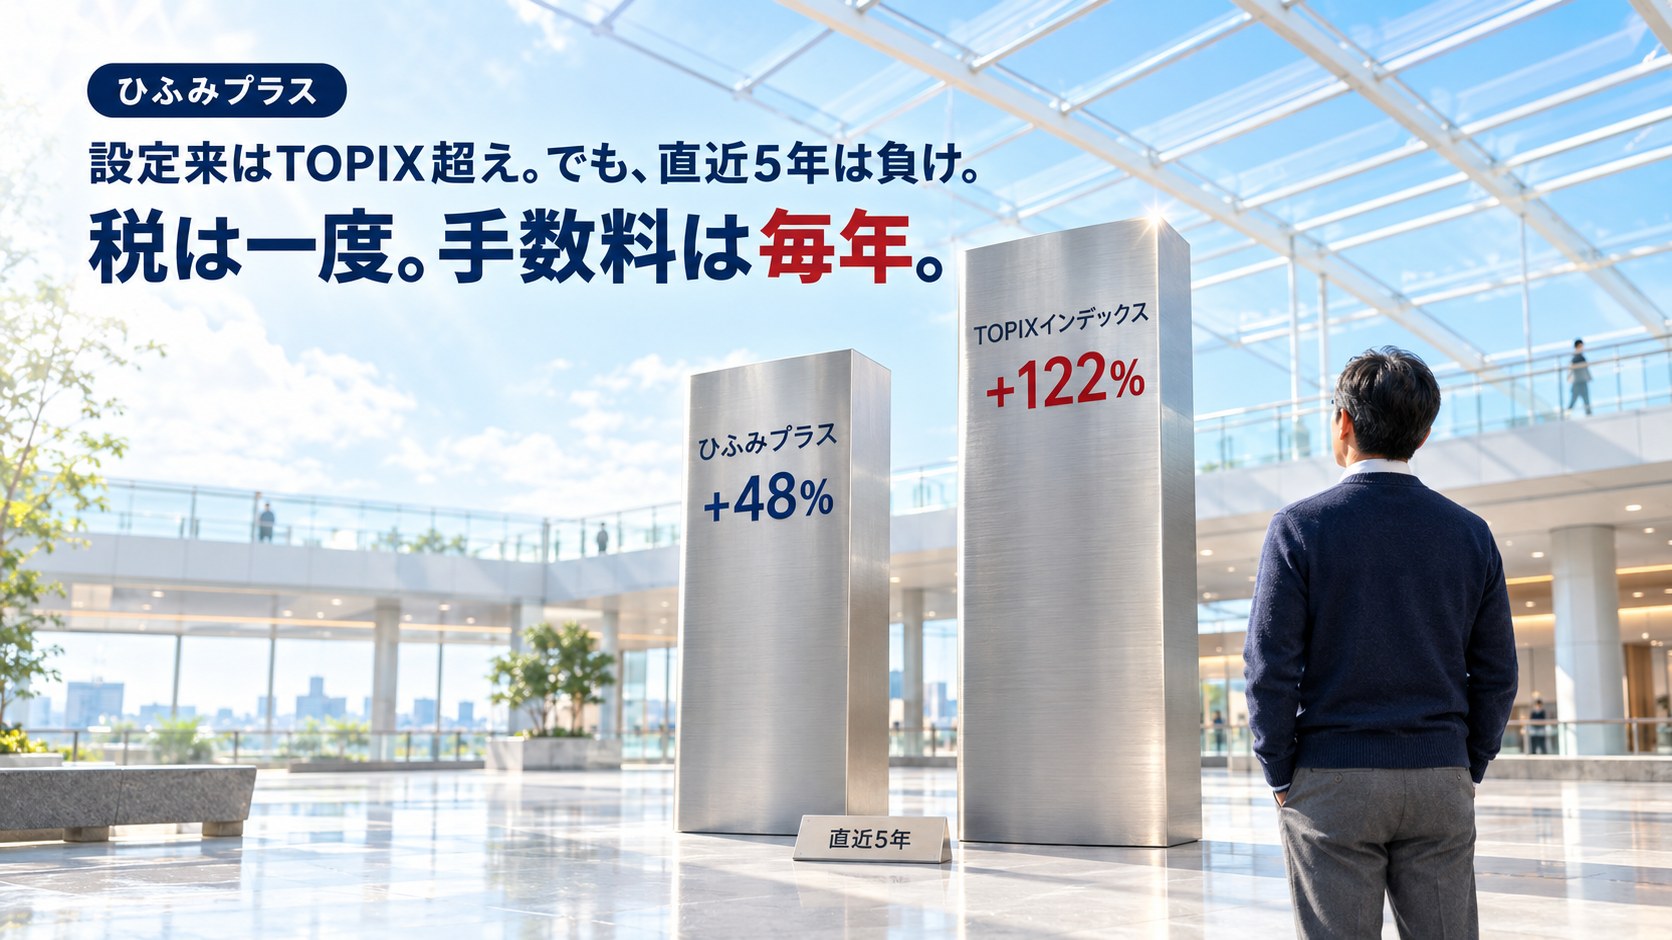
直近5年で、ひふみプラスは+48%。
TOPIXに連動するインデックスファンドは+122%でした。
結論から言うと、税は売るときに一度だけ、手数料の差は持っている限り毎年かかります。
含み益が評価額の半分以下なら、税を払っても1年目で取り返せる。
7割でも、10年以内に乗り換えた側が逆転します。
PR|📚 新しい商品に迷ったとき、僕が立ち返る1冊
- 2026年にひふみプラスで変わったこと(藤野さんの退任・運用責任者の交代)
- 年ごとにTOPIXと比べた成績。前半と後半で何が起きたか
- いまの中身と、手数料がTOPIXのインデックスの何倍か
- 含み益があっても乗り換えた方が得になる条件(損益分岐の表と、知恵袋の800万円の例)
- 口座ごとに、今日やること
ひふみプラスとは|骨格と、2026年に変わった3つのこと
まず骨格です。
| 項目 | ひふみプラス |
|---|---|
| 運用会社 | レオス・キャピタルワークス(SBIグループ) |
| 設定日 | 2012年5月28日 |
| 投資先 | ひふみ投信マザーファンド(日本株が中心) |
| 決算・分配 | 年1回(9月30日)。分配金は設定来0円 |
| 信託報酬(税込) | 純資産500億円まで年1.078%、1,000億円までの部分0.968%、それを超える部分0.858% |
| 購入時・換金時の手数料 | ネット証券では0円。換金手数料・信託財産留保額はなし |
| NISA | つみたて投資枠・成長投資枠の両方で買える |
信託報酬は、ファンドが大きくなるほど下がる仕組みです。
いまの純資産は約7,000億円なので、実際にかかっているのは年約0.88%。
直販の「ひふみ投信」、確定拠出年金の「ひふみ年金」も、中身と運用は同じです。
そのうえで、2026年に大きく変わったことが3つあります。
① 6月15日、藤野英人さんが社長・取締役・ファンドマネージャーを退任し、会社を離れた
② 6月16日から、運用責任者は内藤誠さん、共同運用責任者は大原健司さんの2人体制に
③ 12月1日に、運用会社が「SBIレオス・キャピタルワークス」へ社名を変える予定
3月の時点では、藤野さんは助言役として取締役に残る予定でした。
6月に方針が変わり、会社からも離れています。
内藤さんは信託銀行系の運用会社で、数字で銘柄を選ぶ運用(クオンツ)に携わってきた人。
大原さんは別の運用会社で日本株と外国株を運用してきた人です。
運用方針が変わるかどうかは、交代の発表には書かれていません。
この記事の物差しは、TOPIX(配当込み)です。
ひふみプラスのベンチマークではない。
それでも、ひふみの月次レポートが自分で並べて載せている数字なので、そのまま比べられます。
藤野さんはなぜ辞めた?
会社の説明は、アニメーション事業やスタートアップの支援など、資本市場の外の活動に専念したいという本人の意向です。
日本経済新聞も、スタートアップ育成で再出発する藤野さんを取り上げています。
一方で、時期を並べて見る記事もあります。
- 2025年11月:SBIグループの運用会社がレオスを完全子会社にすることが決まり、持ち株会社は上場廃止に(東洋経済)
- 2026年3月:藤野さんの社長退任を発表。取締役には残る予定だった
- 2026年6月:取締役にも残らず、会社を離れた
- 2026年12月:社名が「SBIレオス・キャピタルワークス」になる予定
アスキーは、この流れを「SBI色強まる」という見出しで伝えました。
投資家の目には「藤野さんのレオス」から「SBIグループのレオス」への節目に映る、という見立てです。
本当のところは、当然、僕にわかるわけはありません。
持っている人にとって確かなのは、理由よりも事実のほう。
ファンドの顔だった人は、もう運用にも経営にも関わっていません。
ひふみプラスの成績|前半8年で7勝、2021年からは毎年TOPIXに負けている
まず、月次レポート(2026年9月末)の表です。
| 期間 | ひふみプラス | TOPIX(配当込み) |
|---|---|---|
| 1年 | +20.5% | +33.9% |
| 3年 | +53.7% | +89.8% |
| 5年 | +51.2% | +128.7% |
| 10年 | +199.0% | +292.8% |
| 設定来 | +705.2% | +688.9% |
1年、3年、5年、10年。
どの期間も負けています。
勝っているのは設定来だけ。
なぜ設定来だけ勝てているのか。
年ごとに分けると、理由が見えます。
比べる相手は、2009年からあるTOPIX連動のインデックスファンド。
eMAXIS TOPIXインデックス(信託報酬は年0.44%)です。
指数そのものと違い、手数料を引いた後の、実際に買えた商品同士の比較になります。
| 年 | 差(ポイント) | 年 | 差(ポイント) |
|---|---|---|---|
| 2013 | +13.5 | 2020 | +13.8 |
| 2014 | +4.6 | 2021 | −8.9 |
| 2015 | +10.3 | 2022 | −10.5 |
| 2016 | +4.8 | 2023 | −7.0 |
| 2017 | +23.1 | 2024 | −7.3 |
| 2018 | −4.9 | 2025 | −5.4 |
| 2019 | +5.5 | 2026(10月23日まで) | −10.1 |
2013年から2020年までは、8年で7勝。
2017年には23ポイントも差をつけています。
ところが2021年からは、5年続けて負け。
2026年も10月までで10ポイント負けています。
👉 設定来でまだ勝っているのは、2020年までの貯金。2021年からの5年は、毎年少しずつ貯金を取り崩してきました。
いつ買ったかで、今の成績はこれだけ変わります。
比べる相手は、手数料の安いeMAXIS Slim国内株式(TOPIX)です(2026年10月23日時点)。
| 買った日 | ひふみプラス | Slim TOPIX | 100万円が今 |
|---|---|---|---|
| 2017年12月29日 | +84% | +167% | 184万円/267万円 |
| 2021年10月22日(5年前) | +48% | +122% | 148万円/222万円 |
| 2023年12月29日(新NISAの直前) | +46% | +79% | 146万円/179万円 |
ひふみプラスにお金がいちばん集まったのは、人気が出た2017年と2018年です。
純資産と基準価額から推計すると、この2年だけで約5,000億円。
その頃に買った人も、ちゃんと増えてはいます。
2017年末の100万円は184万円。
同じ日にTOPIXのインデックスを買っていれば、267万円でした。
新しい運用体制になってからは4か月。
この間はひふみプラスが−7.4%、Slim TOPIXが+0.1%でしたが、4か月で運用の腕は判定できません。
この記事では、新体制の良し悪しを結論の根拠にしません。
ひふみプラスの中身|いまの上位は商社とメガバンク、95%が大型株
ひふみと聞いて浮かぶのは、こんなイメージではないでしょうか。
藤野さんが全国の会社を歩き、まだ知られていない中小型の成長株を掘り当てるファンド。
いまの中身は、そのイメージとかなり違います。
2026年9月末の月次レポートから並べます。
| 順位 | 銘柄 | 組入比率 |
|---|---|---|
| 1 | 伊藤忠商事 | 6.55% |
| 2 | みずほフィナンシャルグループ | 4.83% |
| 3 | 丸紅 | 4.03% |
| 4 | 三菱UFJフィナンシャル・グループ | 3.94% |
| 5 | 東京海上ホールディングス | 3.40% |
| 6 | 三菱地所 | 3.23% |
| 7 | 三井物産 | 3.20% |
| 8 | ソニーグループ | 2.98% |
| 9 | 住友電気工業 | 2.96% |
| 10 | 川崎重工業 | 2.79% |
商社が3社、メガバンクが2社、損保が1社。
どれも、日本を代表する大企業です。
時価総額で分けると、5兆円以上の会社だけで57%、3,000億円以上まで広げると約95%を占めます。
なぜ大型株ばかりになるのか
ひふみプラスは、ひふみ投信・ひふみ年金と一緒に、1つのマザーファンドで運用されています。
そのマザーファンドの大きさは、1兆1,065億円。
1兆1,000億円の器で、時価総額300億円の会社を組み入れ比率1%持とうとすると、110億円分。
その会社の株の3分の1以上を買う計算です。
小さな会社を、ファンドの成績が動くほどの比率で持つのは、器が大きくなるほど難しくなる。
僕は、これが中身が大型株に寄った理由の1つだと考えています。
知恵袋にも、純資産が増えたあたりから成績が落ちた、という声がありました。
ただ、規模が成績を悪くしたと断定はできません。
2021年からの5年は、銀行や商社のような大型の割安株が強かった時期でもあります。
理由が何であれ、確かなのは今の中身のほうです。
👉 いま手数料を払って持っているのは、TOPIXの上位とよく似た大型株。それを、TOPIXのインデックスの約6倍の手数料で持っています。
ひふみプラスの評判・口コミ|知恵袋は約500件、悩みの中心は「含み益」
Yahoo!知恵袋で目立つ質問は、3つの型に分かれます。
- 冒頭の「特定口座で含み益約800万円、どうすればいいか」(2025年10月)
- 「旧NISAのひふみプラスを売却しようか悩んでいます」(2024年1月・閲覧1万件超)
- 「ひふみプラスは辞めるべきだと思いますか?」(2022年2月)
Yahoo!ファイナンスの掲示板は、投稿が3万件を超えています。
毎日の基準価額を、その日のTOPIXと並べて書き込む人がいるのが特徴的です。
10月23日には、1週間の成績をTOPIXと比べたうえで「もう少し守りの強さに期待したい」という書き込みがありました。
持っている人ほど、TOPIXと比べて見ている。
そして困っているのは、損ではなく含み益の扱いです。
👉 読者の問いは「損切りするか」ではない。「含み益があるのに、売っていいのか」。ここから先で、この問いに数字で答えます。
ひふみプラスの手数料|1,000万円なら、Slim TOPIXとの差は毎年約7.4万円
手数料を、同じ日本株のインデックスと並べます。
| ひふみプラス | eMAXIS Slim国内株式(TOPIX) | |
|---|---|---|
| 信託報酬(年・税込) | 約0.88%(純資産約7,000億円での実効) | 0.143% |
| 1,000万円あたり年間 | 約8.8万円 | 約1.4万円 |
| 差 | 毎年約7.4万円 |
1,000万円を持っていれば、毎年約7.4万円。
10年で約74万円、20年なら約148万円です。
しかも実際は、増えた資産にこの率がかかるので、差はもっと広がります。
補足をひとつ。
運用報告書(2025年9月期)には「総経費率1.08%」と載っています。
ただしこれは、満額の料率(1.078%)で計算した簡便な数字。
実際に払われた信託報酬は約50億円で、その年の平均純資産の0.89%でした。
これとは別に、株を売り買いするときの手数料が年0.21%、ファンドの中から引かれています。
後の試算では、この0.21%は入れていません。
この「毎年かかる差」が、次の判断の主役です。
ひふみプラスは解約すべきか|税は一度、手数料の差は毎年
判断の問いは、1つだけです。
「ひふみプラスを、今日の基準価額で新しく買うか。」
新しく買わないなら、持ち続ける理由も同じだけ弱い。
いくらで買ったかや、これまでの成績は、これからの損得に関係しません。
関係があるのは、これからかかる手数料と税金だけです。
いまの基準価額が6月の最高値から1割ほど下がっていることも、判断には関係ありません。
乗り換え先も同じ日本株なので、売ってから買い直すまでの数日を除けば、相場の上げ下げはどちらにも同じように効きます。
「下がった今は売り時ではない」は、乗り換えを先延ばしにする理由にならない。
それでも売れない理由が、含み益にかかる税金です。
特定口座で売ると、利益に20.315%の税金がかかります。
含み益800万円なら、約163万円。
この金額を見ると、売るのが怖くなるのは当然です。
ただ、この比べ方には抜けがあります。
税金は、いつか売るときに必ず払うもの。
持ち続けても消えるわけではなく、払う時期が先に延びるだけです。
一方で手数料の差は、持っている限り毎年かかり続けます。
そこで、2つの道を税金まで含めて比べました。
- 持ち続ける:ひふみプラスをそのまま持ち、将来まとめて売って税を払う
- 乗り換える:今売って税を払い、残りでSlim TOPIXを買い、将来売ってまた税を払う
前提はひとつ。
手数料を引く前の値動きは、ひふみプラスもTOPIXも同じと置きました。
つまり、運用の腕はプラスでもマイナスでもない、という置き方です。
2021年からの実績はこれより悪く、売買の手数料(年0.21%)も入れていないので、ひふみプラスに甘めの前提です。
日本株同士で比べるため、乗り換え先はSlim TOPIXにしています。
| 含み益が評価額に占める割合 | 年5%の場合:何年で逆転 | 20年後の差 | 年7%の場合:何年で逆転 | 20年後の差 |
|---|---|---|---|---|
| 30% | 1年 | +207万円 | 1年 | +280万円 |
| 50% | 1年 | +156万円 | 1年 | +190万円 |
| 70% | 1年 | +105万円 | 9年 | +101万円 |
| 87%(2012年の設定時から持つ人) | 7年 | +61万円 | 18年 | +25万円 |
※評価額1,000万円あたり。「年5%・7%」は手数料を引く前の年リターン。差は、乗り換えた場合から持ち続けた場合を引いた税引後の金額。
この表は、僕が置いた前提で計算した一例です。答えは、あなたの含み益・持つ年数・これからのリターンで変わります。最後はご自身で判断してください。
含み益が評価額の半分以下なら、逆転は1年目。
税を払っても、ほぼすぐ取り返せます。
7割でも、長く持つほど乗り換えた方が大きく残る。
設定時から持っていて含み益が9割近い人は、年5%なら7年、年7%なら18年で乗り換えが逆転します。
リターンを高く置くほど逆転が遅いのは、売らずに先送りした税の分まで一緒に増えるからです。
ただし売買の手数料(年0.21%)もひふみプラス側に入れると、含み益9割近く・年7%でも8年で逆転します。
👉 税は一度、手数料の差は毎年。含み益が大きいほど逆転までの年数は延びますが、長く持つ人ほど乗り換えが勝ちます。
冒頭の知恵袋の例でも計算してみます。
含み益は800万円、評価額は書かれていないので、2通りで置きました。
| 評価額 | 売ったときの税 | 逆転するまで | 20年後の差 |
|---|---|---|---|
| 1,300万円(含み益の割合62%) | 約163万円 | 1〜4年 | +164〜180万円 |
| 1,000万円(同80%) | 約163万円 | 2〜14年 | +56〜79万円 |
※幅は、手数料を引く前の年リターンを5%と7%に置いた場合。
163万円の税は、一度払えば終わりです。
評価額1,300万円なら、そのあと毎年の手数料差が積み上がります。
20年後には、税を払った分を差し引いても160万円以上多く残る。
この試算は、運用の腕をゼロと置いています。
もし新しい体制が、手数料の差(年0.74ポイント)を上回ってTOPIXに勝ち続けるなら、話は変わります。
そう信じる人は、何を根拠に信じるのかを一度自分に聞いてみてください。
2021年からの5年間の成績は、その根拠にならない。
日本の大型株のアクティブファンドを15年で見ると、80%が指数に負けています。
(S&P「SPIVA日本版スコアカード」2025年末。比べる指数はS&P/TOPIX150)
アクティブファンドが長く勝ち続けにくい理由は、下の記事でまとめました。
→ 野村構造変化日本株ファンドの評判は?|初日1,107億円の中身と、コスト3.3%+1.573%を検証
数年以内に使うお金なら、乗り換えなくていい
1つだけ、乗り換えなくていい場合があります。
含み益が評価額の8〜9割あり、そのお金を数年以内に使う予定の人です。
持つ期間が短いと、手数料差が積み上がる前に売ることになり、税を先に払う分だけ損になりやすい。
上の表でも、含み益87%・年7%なら、逆転まで18年かかっています。
ここで言っているのは「インデックスに乗り換えなくていい」ということだけ。
使う直前まで株で運用し続けよう、という話ではありません。
数年以内に使うと決まっているお金は、そもそも株式で持つお金ではない。
使う時期が近づいたら、ひふみプラスを売って現金に移しておく。
これは乗り換えとは別の、「運用に回すお金と、使う予定のお金を分ける」判断です。
→ 「貯金と投資の割合」に正解はない|使う時期で分ければ迷わない
どちらの場合も、積立の追加はここで止めてください。
新しく入れるお金まで、高い手数料の器に入れる理由はありません。
ひふみプラスの売り方|口座別に、今日やること
口座によって、税金と非課税枠の扱いが違います。
ここからは、口座ごとの僕の考えです。
① 積立を続けている人
売るかどうかの前に、今月からの積立先を変えてください。
これは税金がかからない、いちばん軽い一歩です。
すでに持っている分の判断は、そのあとでかまいません。
② 新NISA(つみたて投資枠・成長投資枠)で持っている人
売っても税金はかかりません。
ただし、売った分の枠が戻るのは翌年で、戻るのは買ったときの金額(簿価)だけです。
たとえば200万円で買って400万円になった分を売ると、翌年に戻る枠は200万円。
400万円をNISAで買い直すと、生涯枠(1,800万円)を200万円よけいに使います。
含み益の分だけ、非課税の枠が消える計算です。
次のどちらかに当てはまる人は、乗り換えて損をしません。
- 含み益が小さい人(消える枠が小さい)
- これからの収入だけでは、1,800万円の生涯枠を埋めきれない見込みの人(消えても、もともと使わない枠)
生涯枠を埋めきる見込みで、含み益も大きい人は別です。
失うのが税金ではなく「含み益の分の非課税枠」になるだけで、逆転までの年数は特定口座の表と同じになりました。
上の表で、含み益の割合と持つ予定の年数を当ててください。
年間の枠は360万円なので、金額が大きい人は何年かに分けて乗り換えることになります。
③ 旧NISA(一般NISA・つみたてNISA)で持っている人
僕は、非課税期間が終わるまでは持っていていいと考えています。
数字で確かめても、多くの人はそうなりました。
一般NISAで残っているのは2022年分だけで、非課税期間は2026年末まで。
残り2か月なので、今売っても年末まで待っても、差は1,000万円あたり約1万円です。
期間が終わると課税口座に移り、そのときの時価が取得価額になります。
そこで乗り換えれば、税はほとんどかかりません。
→ 一般NISAの非課税期間終了、何もしないとどうなる?|2022年分は年内に売らなくても税金はかからない
旧つみたてNISA(2018〜2023年分)の非課税期間は20年で、2037〜2042年まで続きます。
ここで売ってインデックスを買い直すと、その全額で新NISAの枠を使うことになります。
新NISAの枠を将来埋めきる見込みの人にとっては、旧つみたてNISAという「もう1つの非課税の器」を手放すのと同じです。
試算では、年5%なら15年くらいまではほぼ互角(差は1,000万円あたり10万円以内)。
年7%なら、20年持っても持ち続けた方が多く残りました。
ただし、新NISAの枠を埋めきれない見込みの人は、今乗り換えた方が得です。
税はかからず、使う予定のなかった枠で買い直すだけだからです。
④ 特定口座で持っている人
上の損益分岐の表で、自分の含み益の割合と、持つ予定の年数を当ててください。
ほかに含み損の商品があるなら、同じ年に売ると利益と損が相殺され、税が軽くなります。
→ 損益通算・繰越控除とは?損した年にだけ税金を取り戻す仕組み
乗り換え先は、市場平均と言えるインデックス
乗り換え先は、市場平均と言える、十分に分散が効いたインデックスファンドです。
上の試算では日本株同士で比べるためにSlim TOPIXを置きましたが、日本株だけにこだわる必要はありません。
日本株を続けて持ちたい人は、TOPIX連動のインデックスで持てます。
ただそれは、日本に住み、日本円で給料をもらっている人が、さらに日本に賭ける「傾け」だと分かったうえで選んでください。
→ 外国株を持つ意味|給料も年金も持ち家も、すでに「日本円」に賭けている
👉 今日の基準価額で新しく買わないなら、乗り換えが基本。いつ・どの口座から動かすかは、税と非課税枠で決まります。
まとめ|ひふみプラスを持っている人が、今日決める3つ
僕の結論
- 2026年6月に藤野英人さんが退任し、運用責任者は内藤誠さん・大原健司さんに交代した
- 設定来はTOPIXに勝っているが、それは2020年までの貯金。2021年からは毎年負け、直近5年は+48%対+122%
- いまの中身は商社・メガバンク中心の大型株で、TOPIXの上位とよく似ている。それを約6倍の手数料で持っている
- 税は売るときに一度、手数料の差は毎年。含み益が評価額の半分以下なら1年目で取り返せ、7割でも10年以内に逆転する
- 含み益が8〜9割だと、逆転までは数年〜18年かかる。それより早く使うお金は乗り換えなくていい(使う時期が近いお金を現金に移すのは、乗り換えとは別の判断)
- 新NISAは、売っても枠が戻るのは簿価だけ。旧NISAは、非課税期間が終わるまで持つのが僕の考え(新NISAの枠が余る人は今乗り換えた方が得)
持っている人が、今日決めることは3つです。
① 今月からの積立先を変える
② 特定口座・新NISAの分は、含み益の割合と持つ予定の年数(新NISAは枠を埋めきれるか)で決める
③ 旧NISAの分は、非課税期間が終わるまで持つかを、新NISAの枠の見込みで決める
1つ目だけなら、今日5分でできます。
この記事の数字と結論は、僕が置いた前提で、僕の考えで計算した結果です。将来のリターンもひふみプラスの成績も、誰にもわかりません。売るか持つかは、ご自身の数字と考えで判断してください。
【本記事の注記】
本記事の期間別成績は「ひふみプラス 月次運用レポート 2026年9月度」(TOPIXは配当込み)、年ごとの成績・買った時期別の成績・資金流入の推計は投資信託協会が公表する日次の基準価額・純資産(2026年10月23日まで)にもとづく筆者の計算です。
年ごとの比較相手はeMAXIS TOPIXインデックス、買った時期別の比較相手はeMAXIS Slim国内株式(TOPIX)。
運用体制の変更はレオス・キャピタルワークスの発表(2026年6月15日)、藤野氏の退任をめぐる経緯は日本経済新聞・アスキー(2026年6月4日)・東洋経済オンライン(2025年12月4日)の報道、組入銘柄・時価総額別比率は月次運用レポート(2026年9月30日時点)によります。
信託報酬・売買委託手数料は運用報告書(第14期・2024年10月〜2025年9月)にもとづき、実際の信託報酬の率は支払総額を同期間の平均純資産で割った筆者の計算です。
乗り換えの試算は、手数料を引く前の値動きを両ファンドで同じと置き、信託報酬だけを差とした税引前リターン5%・7%の仮定計算で、将来の成績を示すものではありません。
税率は20.315%、特定口座で最後に全額を売った場合の税引後で比べています。
SPIVAはS&Pダウ・ジョーンズ・インデックス「SPIVA日本版スコアカード(2025年末)」で、購入時手数料を含まない基準価額ベース・途中で償還されたファンドも負けに数えた数値です。
📚 「勝ち続けるファンドを選べるか」を確かめる1冊
※ 下記リンクは成果報酬型広告です。遷移先はAmazon・楽天の公式サイトです。
ひふみプラスの前半8年の勝ち方は、本物でした。それでも、勝ち続けるファンドを前もって選ぶのは難しい。その理由を、長い歴史とデータで書いたのがこの本です。
バートン・マルキールの『ウォール街のランダム・ウォーカー』。市場平均を丸ごと持つインデックス投資の考え方を、世に広めた一冊です。
僕にとっては、インデックス投資の合理性を教えてくれた歴史的名著です。売るかどうか迷っている今だからこそ、手元に置いてほしい1冊です。
関連リンク【PR】
※ 下記リンクは成果報酬型広告です。遷移先は楽天証券・楽天カードの公式サイトです。
楽天証券で口座を開く(無料)
乗り換え先の、市場平均のインデックスファンドが低コストでそろいます。NISAのつみたて投資枠・成長投資枠にも使えます。
▶ 公式サイトで口座開設積立投資のカード決済でポイントが貯まります。
楽天カードを申し込む(無料)※広告
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資・保険の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。