家を建てる、あるいは買う。
そう決めた人が次にぶつかるのが、この問いです。
「住宅ローンは、変動金利と固定金利のどっちにすべきか」
住宅金融支援機構の調査(2026年1月)によると、実際に借りた人の4人に3人が変動を選んでいます。
では、金利が上がったら返済額はどれくらい増えるのか。
同じ調査で、この問いに「理解しているか少し不安」「よく理解していない」などと答えた人は52.0%。
半数を超えます。
選んだ理由は、たぶん「今いちばん安いから」。
それ自体は、まっとうな理由です。
ただ、安さと引き換えに何を引き受けたのかが見えないまま、35年の契約が始まっている。
👉 変動か固定かは「どっちが得か」では決まりません。「金利上昇リスクを、自分と銀行のどちらが負うか」で決めるものです。
そして僕の考えはこうです。
お金に余裕のない人ほど、固定を選ぶべき。
借りていい額も、固定金利で払い続けられるかどうかで決めます。
日銀は2026年6月に政策金利を1.0%へ、9月には1.25%へ引き上げました。
「低金利がずっと続くから変動一択」という時代の前提は、もう崩れています。
この記事は、これから家を建てる・買う人と、借り換えを考えている人に向けて書いています。
「そろそろマイホームが欲しいなぁ」くらいの段階なら、先にこちらを読んでから戻ってきてくれると嬉しいです。
→ マイホームは今建てるべきか。住宅ローンで“債務超過”から人生を始める前に
すでに変動で借りていて、金利が上がった方はこちらへ。
返済額が変わらない間に何が起きているかを、自分の数字で確かめられます。
→ 住宅ローンの変動金利が上がった人へ|返済額が変わらない「5年ルール」の落とし穴と、いま確かめる2つのこと
- 変動と固定の金利差の正体は、金利上昇リスクを銀行に移す「保険料」
- 借りていい上限は「固定金利で払い続けられる額」。月の返済額から逆算する早見表つき
- 変動を選んでいいのは、金利上昇を自分の資産で吸収できる人だけ
住宅ローンの変動と固定、違いは「金利上昇リスクを誰が負うか」
変動と固定の違いを、一言で言い切ります。
👉 変動金利は、金利上昇リスクを「あなた」が負う。固定金利は、そのリスクを「銀行」が負う。
すべての出発点はここ。
変動金利では、世の中の金利が上がれば、あなたの返済額も上がります。
「将来どうなるか分からない」というリスクを、借り手が丸ごと引き受ける。
だから、金利は低く設定されています。
固定金利では、世の中の金利がどれだけ上がっても、返済額は完済まで変わりません。
そのリスクを引き受けるのは銀行。
だから、金利は高く設定されています。
つまり、変動と固定の金利差の正体は「保険料」です。
火災保険に入るとき、「保険料を払うなんて損だ」とは考えないはずです。
万一のときに家計が壊れないように、リスクを保険会社に引き受けてもらう対価。
固定金利の上乗せ分も、これとまったく同じ構造をしています。
「固定は損」という言い方をよく見かけます。
でもそれは、「火災保険に入ったのに家が燃えなかったから損だった」と言っているのに近い。
リスクを誰かに引き受けてもらうことには、正当な値段が付くのです。
「変動と固定どっちが得か」は後出しでしか分からない|損益分岐点の正体
とはいえ、「で、結局どっちが得なの?」は気になりますよね。
考え方だけ整理しておきます。
2026年7月時点で、変動金利はおおむね1%前後。
全期間固定は2%台後半〜3%台でした(フラット35・買取型で3.14%)。
借りた瞬間の金利は、変動のほうが必ず安い。
ここに議論の余地はありません。
では、どうなると固定が「勝つ」のか。
変動金利がこの先じわじわ上がっていき、返済期間トータルの支払額が固定を上回ったとき。
これが損益分岐点です。
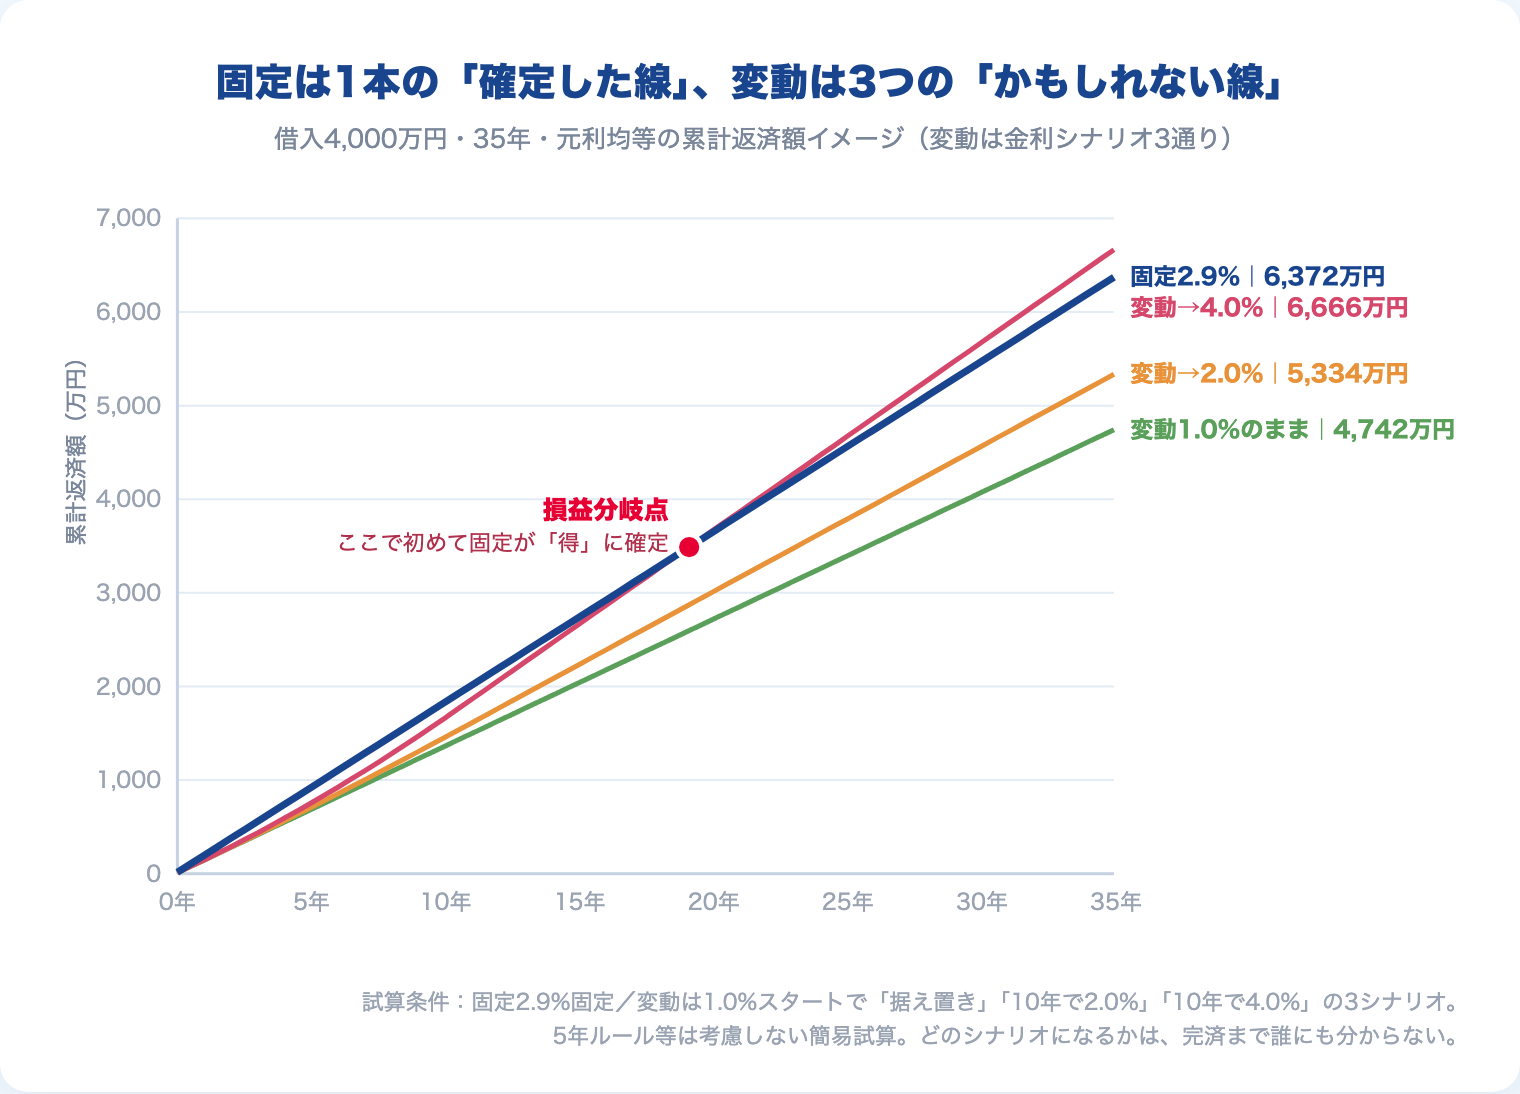
図は、2026年7月時点の金利で、借入4,000万円・35年の累計返済額を並べたものです。
固定2.9%に対して、変動は1.0%スタートの3つのシナリオ。
変動が据え置きなら総返済4,742万円。
10年かけて2.0%まで上がっても5,334万円で、このあたりまでは変動の勝ちです。
ところが10年かけて4.0%まで上がるシナリオでは、総返済6,666万円。
20年目に固定を追い抜きます。
序盤の低金利の貯金が効くぶん、変動は簡単には負けません。
ただ、負けるときは家計がいちばん苦しい後半に、返済額の上昇という形で負けが確定していく。
答えは結局、「今後35年間、変動金利がどう動くか」次第です。
そして、ここが肝心なところ。
👉 今後35年の金利は、誰にも分かりません。日銀にも、銀行にも、もちろん僕にも。
「どっちが得だったか」が確定するのは、完済したあと。
損得は、後出しでしか分からない。
分からないものを当てにいった時点で、比較検討は予測ゲームに変わります。
このテーマでいちばん多い失敗は、ここで起きます。
「さすがに金利3%とかまでは行かないでしょ」
こうした“読み”を土台に、35年の返済計画を立ててしまうことです。
その予測に、根拠はあるでしょうか。
多くの場合、「そうなってほしくない」という願望が、いつの間にか「そうはならないはず」という予測にすり替わっているだけ。
自分の予想が当たる前提で人生設計を組み、外れたら破綻する。
それは資産形成ではなく、賭けです。
5年ルール・125%ルールは安心装置ではなく「先送り装置」
変動金利を調べると、必ずこの2つのルールに出会います。
- 5年ルール:金利が上がっても、毎月の返済額は5年間変わらない
- 125%ルール:5年ごとの見直し時も、返済額の増加は直前の125%まで
返済額が急に跳ね上がらない。
それだけ聞くと、安心材料に見えます。
でも、金利が上がっても毎月の返済額が同じなら、増えた利息は別のところで支払う必要があります。
その「別のところ」が、元本の減り方。
毎月の返済のうち利息の取り分が増えて、借金の減りが遅くなるのです。
減らなかった元本には、その後も利息がかかり続けます。
返済額が変わらない間も、総返済額は確実に増えている。
上がり幅が大きければ、毎月の返済では利息すら払いきれない「未払利息」が出ることもあります。
払えなかった利息は消えません。
後ろに積み上がり、返済期間の終盤にまとめて精算を求められる可能性があります。
👉 2つのルールは、リスクを消す装置ではなく、表面化を先送りする装置です。
しかも先送りの間は、毎月の支払いが変わらない。
家計の見た目は平和なままで、危機感すら持ちにくい。
僕はここがいちばん怖いところだと思っています。
これから借りる人が持っておきたいのは、「このルールがあるから大丈夫」とは考えない姿勢だけ。
金利が上がった5年間に元金の減りがどれだけ遅れるかは、借りた後の人向けに、こちらで数字にしました。
→ 返済額が変わらない間に、元金の減りがどれだけ遅れるかを自分の数字で確かめる
(なお、金融機関や返済方式によっては、そもそもこのルールがない住宅ローンもあります。その場合、金利上昇は返済額に即座に反映されます。)
住宅ローンは「いくら借りられるか」ではなく「固定金利で払い続けられるか」で決める
ここからが、この記事でいちばん伝えたいことです。
変動か固定かの前に、もっと大事な問いがあります。
そもそも、いくらまで借りていいのか。
銀行の審査に通った額。
営業担当が「お客様ならこのくらいイケますよ」と言った額。
それらは「あなたに貸せる額」であって、「あなたが安全に返せる額」ではありません。
貸す側は、あなたの老後資金や、子どもの進学の自由度にまで責任を持ってはくれない。
では、どう考えるか。
僕の答えはこれです。
👉 「その固定金利を、今後払い続けられる」と判断できる金額までしか、借りてはいけない。
基準は、どの程度までリスクを許容できるか。
その許容度を測る物差しに使うのが、固定の金利です。
逆から考えると、この基準の意味がはっきりします。
もし「変動金利なら毎月払える」という水準まで借りたとしましょう。
それは裏を返せば、金利が固定の水準まで上がった時点で、ほぼ破綻する設計だということです。
2026年7月時点の固定金利は2〜3%台。
歴史的に見れば、ごく普通の水準です。
「そこまで上がったら終わり」という家計で、35年を走り切れるでしょうか。
固定金利で払える額まで借入を抑えておけば、話は逆転します。
固定を選べば、返済額は完済まで確定。
変動を選んだとしても、金利が固定の水準まで上がってようやく「想定していた上限」に届くだけです。
どちらに転んでも、家計は壊れない。
「固定金利で払える額」早見表|月の返済額から上限を逆算する
では、具体的にいくらまでなら借りていいのか。
出発点は、毎月の返済に回せる額です。
手取りから生活費と、貯蓄・投資に回す分を先に引く。
それでも無理なく払い続けられる額が、返済に回せる額です。
その額を固定金利で35年返し続けると、いくらまで借りられるかを逆算しました。
借りられる額(単位:万円)
| 月の返済 | 固定2% | 固定3% | 固定4% | (参考) 変動1% |
|---|---|---|---|---|
| 8万 | 2,415 | 2,079 | 1,807 | 2,834 |
| 10万 | 3,019 | 2,598 | 2,258 | 3,543 |
| 12万 | 3,623 | 3,118 | 2,710 | 4,251 |
| 15万 | 4,528 | 3,898 | 3,388 | 5,314 |
※35年・元利均等・ボーナス払いなしで計算。諸費用や団信の上乗せ金利は含みません。
左の3列が、その返済額で「固定金利でも払い続けられる」借入額。
自分の返済額の行で、検討している固定金利の列を見てください。
右端の列は、比べるために置いた参考値です。
同じ返済額でも、今の変動の低い金利だけで計算すると、これだけ大きな額に手が届くように見えてしまう。
借りていい額ではなく、借りられてしまう額です。
月12万円を返済に回せる人で比べてみます。
変動1.0%で計算すると4,251万円。
固定3.0%で払い続けられる上限は、3,118万円です。
その差、1,100万円あまり。
もし4,251万円を最初から固定3.0%で借りていたら、毎月の返済は約16万4,000円になります。
月12万円の家計には、4万円以上入りきらない。
👉 右端の列で借りると、金利が固定の水準まで上がった日に、毎月の返済が家計からはみ出す。
もう一つ大事なのは、左の3列も「上限」だということ。
ここまで借りなさい、という数字ではありません。
家を持つと、修繕費や固定資産税といった、ローン以外の出費もずっと続きます(最後の章で整理します)。
返済に回せる額そのものを控えめに見積もっておくほうが、35年は安全に走れます。
「年収の◯倍」・ペアローン・残価設定型——“借りられる額”を膨らませる話に乗らない
借入額の話をすると、必ず出てくるのが「住宅ローンは年収の7倍まで大丈夫」といった目安です。
はっきり言います。
あの手の数字は超ざっくりの目安であって、正しくありません。
同じ年収800万円でも、子どもが2人いる家庭と独身では、毎月出ていくお金がまるで違います。
適正な返済額は、収入と支出のバランスで決まる。
そのバランスは一人ひとり違うので、自分の返済額は自分で出すしかありません。
その出発点が、さっきの早見表です。
人に言われた数字をそのまま信じると、住宅メーカーや銀行の営業に都合のいい数字で、自分の人生を設計することになります。
(例外は、自分で対価を払って相談したFPの提案。あなたの事情を織り込んだ数字である可能性があります。)
最近は、「借りられる額」をさらに膨らませる仕組みも目立ちます。
ペアローンは、夫婦2人の収入を合わせて借入枠を広げる方法です。
枠が広がるということは、「どちらか一方の収入が減ったら回らない額」まで借りられてしまうということ。
産休・育休、転職、病気、そして離婚。
共働きが35年間フル稼働で続く前提の設計は、リスク許容度の観点では最も脆い部類に入ります。
残価設定型住宅ローンは、クルマの“残クレ”のように、将来の住宅の価値(残価)を差し引いて月々の返済を軽くする仕組みです。
国土交通省は2025年12月、残価が想定を下回った場合に金融機関の損失をカバーする保険制度の創設を発表しました。
住宅価格が高騰するなかでも「手が届く」ようにするための政策です。
ただ、借り手から見れば、月々が軽く見える分だけ、より大きな額を借りられるようになる。
構造はペアローンと同じです。
しかも元金の一部は、最初から「最後は家を売って返す」前提で据え置かれます。
住み続けることはできても、完済して自分のものにする日は来ない。
僕は、残価設定型を選んだ時点で、それはもう「マイホーム」とは呼べないと考えています。
金利上昇局面でなぜ危ないのかは、車の残クレと並べて整理しています。
どちらにも共通するのは、「いくら借りられるか」を膨らませる方向の仕組みだということ。
固定金利で払い続けられる額という基準から見れば、借りられる枠がどれだけ広がっても、借りていい上限は1円も変わりません。
それでも変動金利を選んでいい人の条件
ここまで読んで、「じゃあ変動を選ぶのは間違いなのか」と感じた方もいるはず。
そうではありません。
👉 変動金利を選んでいいのは、金利上昇リスクを自分で引き受けられるだけの運用資産を、すでに持っている人です。
たとえば、ローン残高に見合う金融資産を持ちながら、あえて低金利で借りて手元の資金を運用に回す。
金利が想定を超えて上がってきたら、繰り上げ返済でいつでもリスクを消せる。
この状態にある人にとって、金利上昇は「破綻リスク」ではなく「コストの変動」にすぎません。
リスクを自分の資産で吸収できるからです。
「借りないと買えない人が、変動で背伸びをする」のとは、まったく別の判断。
言うなれば、“買える人が、あえて借りる”。
この状態にある人が次に考えるのは、「繰り上げ返済と投資、どちらを優先するか」という設計です。
判断軸(イールドギャップ)はこちらで整理しています。
→ 繰り上げ返済 vs 投資|変動金利が上がる2026年、どっちを優先すべきか
ここで一つ、僕自身の話をします。
僕は15年前、約4,000万円の住宅ローンを、リスクを引き受けた自覚のないまま変動金利で組みました。
金利のない時代が運よく続いてくれたおかげで、結果オーライだっただけです。
では、今の知識を持った僕が、あの時点に戻って借り直すならどうするか。
もちろん、賃貸を続けることも選択肢に入れた上で、です。
それでも買うなら、固定を選び、借入額を1,000万円ほど減らします。
大手ハウスメーカー以外の選択肢まで含めてしっかり探せば、総額を下げる余地はありました。
家の質をそこまで落とさずに済んだ、と今なら分かります。
それでも、ローンを組めば債務超過から始まることは変わらない。
だったらせめて、金利上昇リスクは銀行に負ってもらう。
当時の僕には運用資産がなかったのだから、そもそも変動を選ぶ資格がなかったのです。
債務超過から始まる家計は、珍しくない。
→ 40代の半分が純資産マイナスという家計調査の数字と、そこからの立て直し
金利上昇“以外”のリスクは、固定を選んでも消えない
最後に、大事な注意をひとつ。
固定金利を選べば安心、ではありません。
固定が消してくれるのは、「金利上昇リスク」という一つのリスクだけです。
- 収入が減る・働けなくなるリスク
- 病気や介護で支出が急増するリスク
- 10〜15年ごとにやってくる外壁・屋根・設備の修繕費
- 固定資産税という、住み続ける限り消えない固定費
- 学校や隣人が合わなくても、簡単には引っ越せなくなるリスク
これらは、変動を選ぼうが固定を選ぼうが、家を持った瞬間から家計に乗り続けます。
だからこそ、住宅ローンとは別枠で生活防衛資金を確保しておくことが、金利タイプの選択と同じくらい重要です。
→ 生活防衛資金はいくら必要?2026年・物価高とNISA満額時代の最低ライン
「固定にしたから大丈夫」で思考を止めない。
固定は、数あるリスクのうちの一つを銀行に移しただけ。
この距離感を、忘れないでほしいのです。
まとめ|余裕のない人ほど固定。それは臆病ではなく、設計だ
- 変動と固定の違いは損得ではなく、金利上昇リスクを自分と銀行のどちらが負うか。固定の上乗せ金利は、リスクを移すための「保険料」
- 借りていい上限は、「その固定金利を払い続けられる額」まで。月の返済額から早見表で逆算する。変動の金利で計算した額は「借りられてしまう額」
- 年収の◯倍も、ペアローンも、残価設定型も、この上限を1円も増やさない
- 変動を選んでいいのは、金利上昇リスクを自分の運用資産で吸収できる人だけ。金利以外のリスクは、固定を選んでも消えない
お金に余裕のない人ほど、固定を選ぶべきです。
それは臆病な選択ではありません。
自分では負いきれないリスクに値札を付けて、銀行に引き受けてもらう。
リスクの置き場所を自分の意思で決めた、立派な家計の設計です。
15年前の僕のように「安いから」だけで変動を選ぶのはやめましょう。
リスクの側から積み上げて、胸を張ってどちらかを選んでください。
📚 “これは予想か、希望か”と立ち止まれるようになる1冊
※ 下記リンクは成果報酬型広告です。遷移先はAmazon・楽天の公式サイトです。
「そうなってほしくない」が、いつの間にか「そうはならないはず」にすり替わる——本文で挙げたこの失敗を、山崎元さんは「予想」と「希望」を混ぜている状態だと一刀両断します。僕自身、この本を読んでから金利や相場の見通しを口にする前に「これは予想か、希望か」と一度立ち止まる癖がつきました。35年の住宅ローンという、人生でいちばん長い「予想したくなる場面」に向き合う前に読んでおきたい1冊です。
「そもそも今、建てるべきか・買うべきか」の問いに、まだ答えを出していない方はこちらへ。
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資・保険の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。