11月になると、勤め先から年末調整の書類が届きます。
大学生の年代(19〜22歳)の子がいる家は、そこに見慣れない欄があるはずです。
「特定親族特別控除」。
子のバイトについて、親が気にする数字は長いあいだ「103万円」でした。
2025年にこの控除ができて、2026年にはもう数字が動いています。
先に結論を書きます。
2026年に親の控除が満額のまま残るのは、子の年収159万円までです。
ところがその手前の150万円で、子は親の健康保険の扶養から外れます。
子に伝える数字は「150万円未満」です。
僕にも大学4年の娘がいて、一人暮らしで仕送りをしています。
娘を特定扶養として年末調整に書くのは、今年が最後です。
その最後の年に、線の位置が変わりました。
- 特定親族特別控除のしくみと、2026年分の金額(満額は159万円まで)
- 税より先に来る健康保険の「150万円未満」と、数え方の違い
- 子が150万円を超えて働いたとき、家族の手元にいくら残るか(親の税率別)
- 年末調整での書き方
結論:子の年収で、親が確かめること|特定親族特別控除の早見表
子の2026年の年収(1〜12月のバイト代の合計)を当てはめてください。
| 子の年収 | 起きること | 親が確かめること |
|---|---|---|
| 136万円以下 | 親は特定扶養控除(63万円)。子は健康保険の扶養のまま | 別居なら、バイト代が仕送りの額より少ないか(健康保険の扶養の条件) |
| 136万円超〜150万円未満 | 親は特定親族特別控除(63万円・満額)に切り替わる。子は扶養のまま | 年末調整で書く書類が変わる。12月のシフトで150万円に届かないか |
| 150万円〜159万円 | 親の控除は満額のまま。子は健康保険の扶養から外れ、国民健康保険(国保)に入る | 子の手取りは149万円のときより少なくなる(158万円台まで)。親の勤め先の健康保険に届け出 |
| 159万円超〜197万円 | 親の控除が5万円刻みで減る。子は国保 | 親の税率で、家族にいくら残るか(下の表) |
| 197万円超 | 親の控除はゼロ。子は国保 | 年末調整の書類には書かない |
※子が12月31日時点で19〜22歳の場合。収入は給与(バイト代)だけとして計算
👉 表の中で一番効く線は、税の159万円ではなく、健康保険の150万円です。
特定親族特別控除とは|大学生年代の子のバイトで、親の控除が「急に消える」をなくした制度
2024年までは、19〜22歳の子の年収が103万円を1円でも超えると、親の「特定扶養控除」が丸ごと消えていました。
所得税で63万円、住民税で45万円の控除です。
親の所得税率が23%の家なら、子が103万円を超えた瞬間に、親の税金は年に約19万円増えていました。
これは本物の崖です。
特定親族特別控除は、この崖を小さな階段に変えるために2025年にできた制度です。
子の年収が扶養の線を超えても、控除は年収に応じて少しずつしか減りません。
対象になる子の条件は次のとおりです。
- その年の12月31日時点で19〜22歳
- 親と生計を一にしている(一人暮らしで仕送りしている子も含む)
- 年収が136万円超〜197万円以下(給与だけの場合。136万円以下なら特定扶養控除)
- 学生かどうかは問わない
2026年分の控除額は、子の給与収入によってこう変わります。
| 子の給与収入(2026年1〜12月) | 親の控除(所得税) |
|---|---|
| 136万円以下 | 特定扶養控除 63万円 |
| 136万円超〜159万円以下 | 特定親族特別控除 63万円(満額) |
| 159万円超〜164万円以下 | 61万円 |
| 164万円超〜169万円以下 | 51万円 |
| 169万円超〜174万円以下 | 41万円 |
| 174万円超〜179万円以下 | 31万円 |
| 179万円超〜184万円以下 | 21万円 |
| 184万円超〜189万円以下 | 11万円 |
| 189万円超〜194万円以下 | 6万円 |
| 194万円超〜197万円以下 | 3万円 |
| 197万円超 | 0円 |
住民税にも同じしくみがあり、45万円から同じように段階的に減ります。
年末調整の内容がそのまま使われるので、住民税のための手続きはいりません。
👉 子が稼いでも、親の控除は一度に消えなくなりました。
就職1年目の子も対象になりうる|見るのは「学生かどうか」ではなく「年齢と年収」
条件に「学生」は入っていません。
見るのは、12月31日時点の年齢と、1〜12月に実際に受け取った給与だけです。
だから、高校を出て4月に就職した子も、年末までに19歳になっていれば対象になりえます。
1年目に受け取る給与は、4〜12月の9ヶ月分しかないからです。
うちの息子が、ちょうどこの立場です。
19歳で高卒1年目、月給17.5万円が9ヶ月で157.5万円。
ここに賞与が乗ります。
月給だけなら境目の近くですが、最近は残業込みで月20万円を超えています。
197万円を超えそうなので、うちは対象外の見込みです。
それでも、残業や賞与が少ない職場なら、対象に入る子はいるはずです。
大卒1年目は、12月31日時点で23歳になる人が多く、対象になりにくいです。
👉 「もう働いているから関係ない」と決めつけず、就職1年目の年末だけは一度確かめてください。
2026年の特定親族特別控除は159万円まで満額|2025年の「150万円」から動いた理由
2025年分は、満額で控除が残るのが子の年収150万円まで、ゼロになるのが188万円超でした。
2026年分は、満額が159万円まで、ゼロになるのは197万円超です。
動いたのは、2つの改正が重なったからです。
①給与所得控除の最低保障が65万円から74万円に(2026・2027年分)
②扶養に入れる所得の上限が58万円から62万円に(給与でいうと123万円から136万円に)
子本人の所得税も、2026年分は178万円まではかかりません。
この数字は2027年分まで同じで、2028年分からは特例が終わってまた変わります。
👉 2026年の税で覚える数字は、136万円・159万円・197万円の3つです。
特定親族特別控除より先に来る壁|健康保険の扶養は「150万円未満」
19〜22歳の子が親の健康保険の扶養に入れるのは、年収150万円未満までです(2025年10月から)。
2025年は、税の満額ラインも健康保険も、たまたま同じ150万円でした。
2026年は税が159万円に動き、健康保険の150万円だけがその場に残っています。
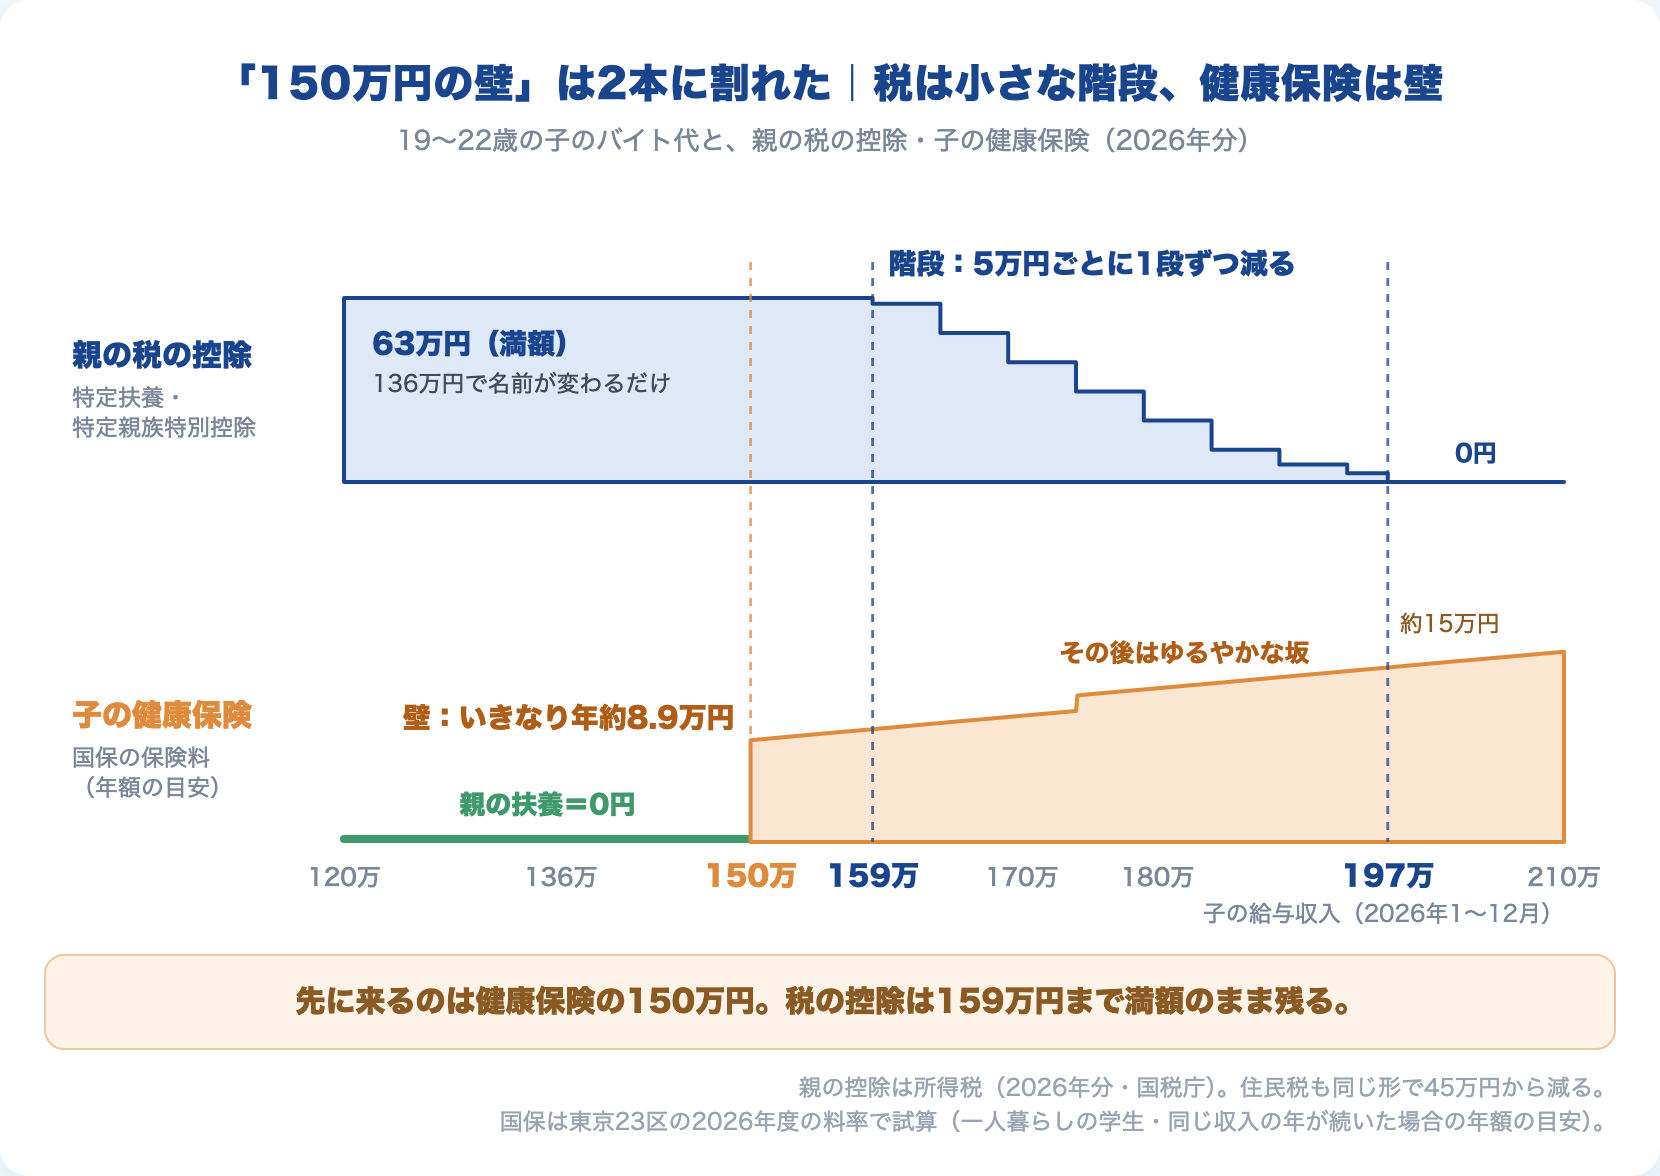
「150万円の壁」は、2本に割れました。
しかも、税と健康保険では同じ「年収」でも数え方が違います。
| 税(特定親族特別控除) | 健康保険の扶養 | |
|---|---|---|
| 線の引き方 | 159万円「以下」なら満額 | 150万円「未満」 |
| 数える期間 | 1〜12月の実績 | これから1年間の見込み |
| 別居の子 | 仕送りしていれば対象 | 仕送り額より少ないことも条件 |
健康保険は「これからの見込み」で見るので、シフトが増えた時点で外れることがあります。
扶養から外れた子は、自分で国民健康保険に入ります。
学生のバイトは勤め先の社会保険の対象外なので(週30時間以上働く場合などを除く)、行き先は国保です。
国保の保険料は、年収150万円なら東京23区で年約8.9万円です。
150万円に届いた時点で、子の手取りから9万円近くが出ていきます。
うちの娘は別居で、僕の健康保険の扶養に入っています。
バイトは年80万円くらいで、仕送りの額のほうが多いので、どちらの条件も満たしています。
👉 税は小さな階段、健康保険は壁。150万円に届いた時点で、年9万円近い保険料が一度にかかります。
159万円を超えたら親の税金はいくら増えるか|特定親族特別控除の減り方を親の税率別に
子の年収が159万円を超えると、親の控除は5万円刻みで減っていきます。
親の税金がいくら増えるかは、親の所得税率しだいです。
| 親の所得税率 | 子が159万円 | 169万円 | 179万円 | 189万円 | 197万円 | 198万円〜 |
|---|---|---|---|---|---|---|
| 10% | 0 | 約1.2万円 | 約4.7万円 | 約8.7万円 | 約10.3万円 | 約10.9万円 |
| 20% | 0 | 約2.5万円 | 約7.9万円 | 約14.0万円 | 約16.5万円 | 約17.4万円 |
| 23% | 0 | 約2.8万円 | 約8.9万円 | 約15.6万円 | 約18.3万円 | 約19.3万円 |
| 33% | 0 | 約4.0万円 | 約12.2万円 | 約20.9万円 | 約24.4万円 | 約25.7万円 |
※子の年収が136万円以下(控除が満額)のときと比べて、親の所得税(復興特別所得税を含む)と住民税が年にいくら増えるか
崖ではありません。
子の年収が5万円増えるごとに1段ずつ下がる階段で、1段あたりの親の税金の増加は、23%帯で最大約3.4万円、33%帯で約4.4万円です。
自分の家がどの帯かは、源泉徴収票の「給与所得控除後の金額」から「所得控除の額の合計額」を引いた金額(課税所得)で分かります。
330万円超〜695万円以下なら20%、695万円超〜900万円以下なら23%、900万円超なら33%です。
ただ、1段の高さと下りきった先の深さは、親の税率しだいです。
僕の家は23%帯で、子の年収が197万円を超えると、親の税金は約19万円増えます。
2024年までの「103万円の崖」と、ほぼ同じ金額です。
👉 崖が階段になっただけで、下りきった先の深さは変わっていません。
だから子に伝える数字は「150万円未満」|超えるなら、家族の手取りで計算してから
ここまでを、家族全体の手取りで見直します。
子が149万円で止めた場合と比べて、家族の手元に何万円残るか。
子の国保・住民税・所得税と、親の税金の増加をすべて差し引いた数字です。
| 子の給与収入 | 子の手取りの差 | 親の税金の増加(23%帯) | 家族の差(10%帯) | 家族の差(23%帯) | 家族の差(33%帯) |
|---|---|---|---|---|---|
| 150万円 | −7.6万円 | 0 | −7.6万円 | −7.6万円 | −7.6万円 |
| 159万円 | +0.2万円 | 0 | +0.2万円 | +0.2万円 | +0.2万円 |
| 165万円 | +2.4万円 | 2.8万円 | +1.1万円 | −0.5万円 | −1.7万円 |
| 170万円 | +6.4万円 | 5.6万円 | +3.7万円 | +0.8万円 | −1.4万円 |
| 180万円 | +13.2万円 | 12.3万円 | +6.5万円 | +1.0万円 | −3.3万円 |
| 190万円 | +21.3万円 | 17.3万円 | +11.5万円 | +4.0万円 | −1.8万円 |
| 197万円 | +26.7万円 | 18.3万円 | +16.4万円 | +8.4万円 | +2.3万円 |
※子は一人暮らしの学生、国保は東京23区の2026年度の料率で計算(同じ収入の年が続いた場合の年額の目安)。親の税金の増加は23%帯の例で、10%・33%帯は前の表のとおり
まず、150万〜158万円は子本人の手取りが149万円のときより少なくなります。
国保が乗るからで、ここがいちばん損な帯です。
次に、23%帯の家で子が190万円まで働いた場合です。
149万円より41万円多く働いて(時給1,200円なら約340時間)、子の手取りは21.3万円増えます。
でも親の税金が17.3万円増えるので、家族全体で増えるのは4.0万円です。
「149万円に抑えてくれたら21万円渡す」と約束しても、子の手取りはほぼ同じで、親の実質負担は約4万円です。
そして子には、340時間が残ります。
生活費や学費として渡す範囲なら、贈与税の心配もいりません。
ただし、答えは親の税率で変わります。
- 親が10%帯以下:190万円まで働けば家族に11.5万円残ります。抑えてと言う理由は薄く、子が働きたいだけ働けばいい
- 親が20〜23%帯:150万円未満で止めるか、197万円を超えてしっかり働くか。165〜190万円は、働いた時間の割に家族に残りません
- 親が33%帯以上:165〜192万円は、家族の手取りがほぼマイナスです。この帯だけは避ける価値があります
- 4年生の年:翌年は23歳で、特定扶養そのものが終わります。最後の1年をどう使うかは、子と話して決めればいい
僕は、学生のバイトは家計の入金力ではないと考えています。
学生の時間には、バイト代より大きな使い道があるからです。
だから、壁の内側で収まるならそれでいい。
→ 大学生のうちは金融投資より自己投資が効く理由は、こちらで数字にしています
パートで働く配偶者なら、話は逆です。
壁の内側に収まろうとするほど、家計の入金力が削られます。
→ 配偶者の年収の壁と、超えるならどこまで働けば取り返せるかはこちらで整理しています
ただ、決めるのは子です。
親にできるのは、計算した結果を見せるところまでです。
娘には、制度が変わる前から「100万円を超えそうなら教えて。超えちゃいけないわけじゃない」と言ってきました。
いまの娘は年80万円くらいで、どの線にも届いていません。
それでも、伝える数字は「100万円」から「150万円未満」に変わりました。
子の働き方を、親の税金の都合で縛るつもりはありません。
それでも、数字を知らないまま超えて、知らないまま損をすることは防ぎたい。
だから、線と金額は伝えていきます。
それがそのまま、子のお金のリテラシーを育てることにもなると信じているからです。
👉 親の役目は、止めることではありません。150万円・159万円・197万円の3つの線と、超えたら家族にいくら残るかを、子が働く前に伝えておくことです。
年末調整での特定親族特別控除の申請方法|書く欄・子の見込み額・ズレたとき
書くのは、勤め先から配られる「基礎控除申告書」と同じ1枚です。
正式名は長いのですが、基礎控除・配偶者控除等・特定親族特別控除・所得金額調整控除の4つの申告書を兼ねた用紙で、その中に特定親族特別控除の欄があります。
まず11月のうちに、子に今年のバイト代の見込みを聞きます(12月分まで・掛け持ちは合算)。
136万円以下なら「扶養控除等申告書」(家族の名前を書くほうの用紙)に特定扶養として、136万円を超えて197万円以下ならこの用紙の特定親族特別控除の欄に書きます。
同じ子を両方には書きません。
今年の扶養控除等申告書に子を書いてあって136万円を超えそうなら、勤め先に伝えて直してもらいます。
見込みと実績がズレたら、勤め先に年末調整のやり直しを頼むか(翌年1月末まで)、親が確定申告で直します。
197万円の近くにいて見込みが立たない子は、年末調整では書かないほうが確実です。
就職1年目で賞与が決まっていない、といった場合です。
子の源泉徴収票が出てから年収を確かめて、197万円以下なら親が確定申告で控除を受ければ間に合います。
👉 書くのは子の「1〜12月の見込み」です。11月のうちに、子に一度聞いておきましょう。
まとめ|税は159万円、健康保険は150万円未満。子に先に伝えるのは健康保険の数字
- 特定親族特別控除で、子のバイトで親の控除が一度に消える崖はなくなった。2026年分の満額は159万円まで、ゼロになるのは197万円超
- 先に効くのは健康保険の扶養「150万円未満」。税とは数え方が違う(未満・見込み・仕送り)
- 159万円を超えた先は小さな階段。でも親の税率が高いほど1段が大きく、165〜190万円は働いた分の大半が家族に残らない
- 子には数字を伝えて、超えるかどうかは子が決める。就職1年目の子も、年齢と年収で一度確かめる
👉 3つの線のうち、子に最初に伝えるのは「150万円未満」です。
最後に、子が自分で稼いだお金の話を1つだけ。
18歳からはNISAが使えます。
親の控除で動く数万円より、子が20歳で始める積立の40年のほうが、ずっと大きな差になります。
→ 新NISAで覚える数字は3つだけ。最初に知っておく急所はこちらにまとめています
今年の年末調整で子に年収の見込みを聞くときに、「そのお金、どこに置いてる?」と一緒に聞いてみてください。
📚 子が稼いだお金の「次の一歩」を、迷わず伝えたい人への1冊
※ 下記リンクは成果報酬型広告です。遷移先はAmazon・楽天の公式サイトです。
子に年収の線を伝えたら、次はそのお金をどう扱うかの話です。
ただ、親から投資の話を切り出すのは、思った以上に難しいものです。
この本は、父親が娘に宛てて書いた手紙がもとになっていて、「借金をしない」「低コストのインデックスファンドを持ち続ける」という骨組みを、子にそのまま読ませられる言葉で教えてくれます。
僕も大学生の娘を持つ親として読み、この骨組みなら娘にもそのまま伝えられると思った1冊です。
関連リンク【PR】
※ 下記リンクは成果報酬型広告です。遷移先は楽天証券・楽天カードの公式サイトです。
楽天証券で口座を開く(無料)
18歳を過ぎた子が、自分の口座でNISAの積立を始めるときにも使えます。手数料の安さと取扱商品の豊富さで、少額からの長期インデックス投資にも最適です。
▶ 公式サイトで口座開設積立投資のカード決済でポイントが貯まります。
楽天カードを申し込む(無料)※広告
関連記事
▼ パートで働く配偶者の「年収の壁」も、一緒に整理したい人へ
▼ 下の子の大学費用・仕送りを、これから準備する人へ
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資・保険の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。
本記事の注記
制度の内容は2026年10月時点の国税庁(タックスアンサーNo.1177ほか・令和8年分 年末調整のしかた)、日本年金機構・厚生労働省の案内にもとづきます。住民税の特定親族特別控除の金額は、2027年度分(2026年の所得)について自治体の公表資料で確認したものです。親の税金・子の手取りの試算は筆者の計算で、子は一人暮らしの学生・収入は給与のみ、国民健康保険料は東京23区の2026年度の料率(同じ収入の年が続いた場合の年額の目安)を使っています。国保の保険料や住民税の非課税の基準は自治体によって異なります。健康保険の扶養の基準は協会けんぽ・健康保険組合の取扱い(厚生労働省通知)にもとづきます。共済組合の方は加入先でご確認ください。ひとり親の家庭は、子が扶養から外れるとひとり親控除にも影響することがあるため、別にご確認ください。税務の個別判断は税理士などの専門家にご相談ください。