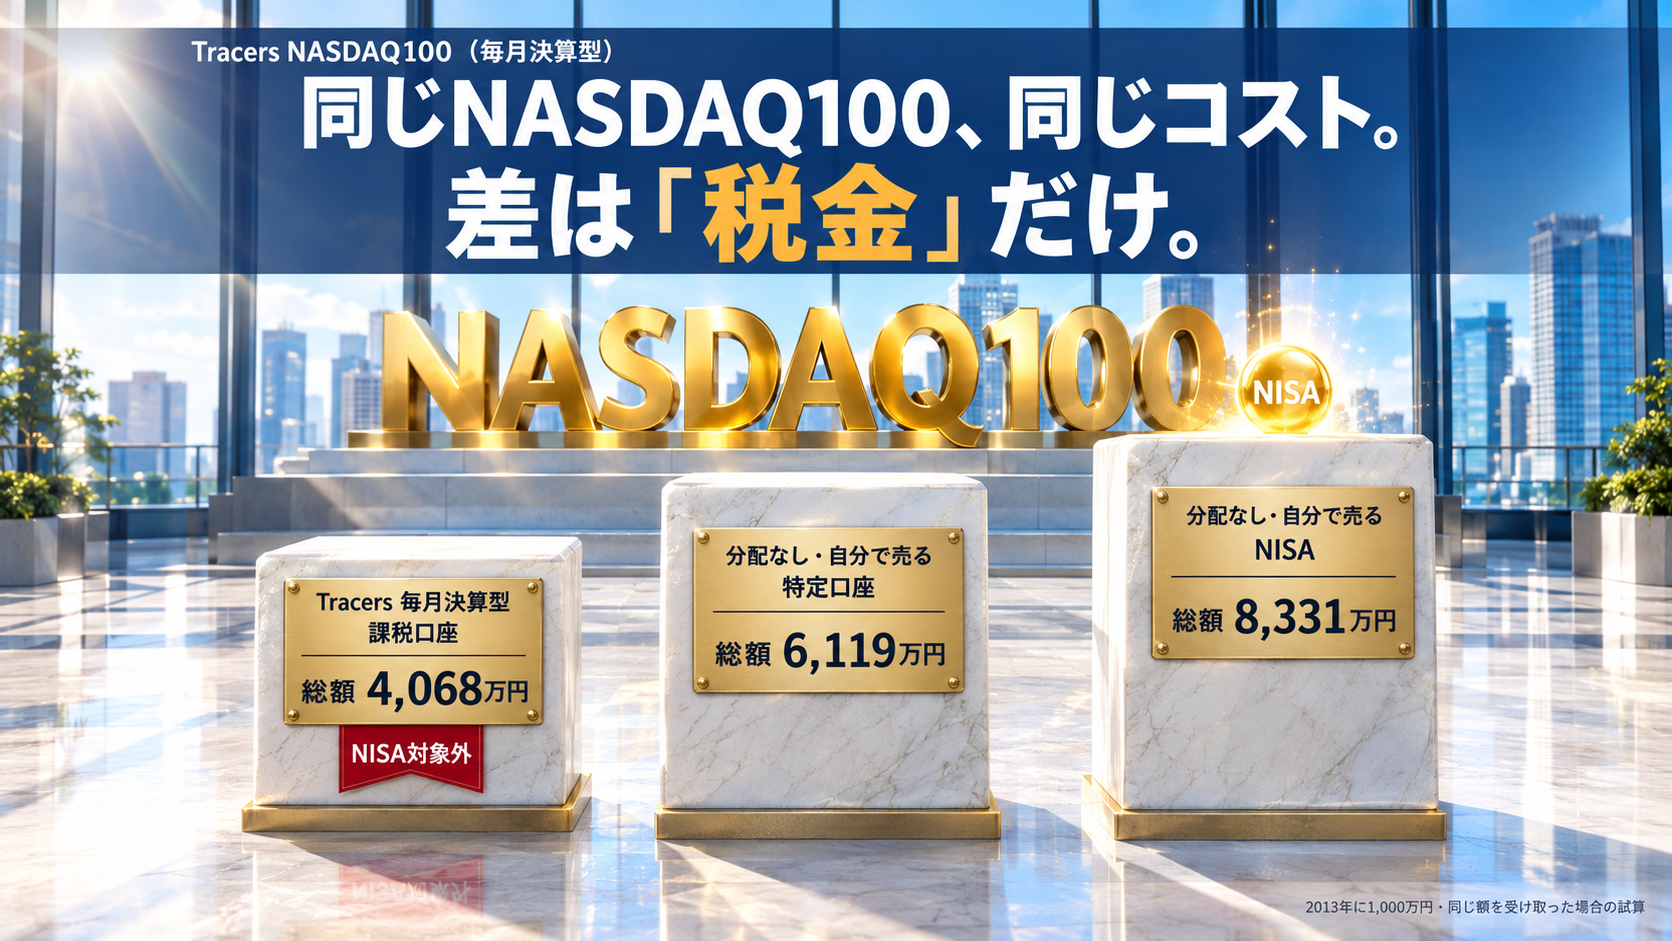
2026年9月24日、NASDAQ100の新しい投資信託が出ました。
「Tracers NASDAQ100インデックス(毎月決算・予想分配金提示型)」。
信託報酬は年0.198%。
楽天やSBIのNASDAQ100ファンドと並ぶ、最安クラスのコストです。
「NASDAQ100で毎月お金が入るなら、いいじゃないか」と思った人も多いはずです。
ただ、目論見書にはこう書いてあります。
「当ファンドは、NISAの対象ではありません」。
この記事では、このファンドの分配ルールを、NASDAQ100の過去27年の値動きに当てはめて試しました。
わかったのは、このルールそのものは、NISAの中で自分でまねできるということです。
まねした場合と比べて残る差は、払った税金だけでした。
👉 コストが同じなら、残る差は「税金」だけ。そしてその税金は、NISAの中で自分で売れば払わずに済む。
- Tracers NASDAQ100(毎月決算型)の分配金がいくら・いつ出るか(初回は12月の予定)
- 分配ルールを過去27年のNASDAQ100に当てはめると、基準価額と分配金がどう動いたか
- 同じ額を受け取ったとき、Tracersと「NISAで自分で売る」で残るお金がどれだけ違うか
Tracers NASDAQ100(毎月決算型)とは|コスト0.198%、NISAでは買えない
まず、基本の仕様です。
| 項目 | 内容 |
|---|---|
| 正式名称 | Tracers NASDAQ100インデックス(毎月決算・予想分配金提示型) |
| 運用会社 | アモーヴァ・アセットマネジメント(旧・日興アセットマネジメント) |
| 設定日 | 2026年9月24日 |
| 決算 | 毎月8日(初回の分配は12月の予定) |
| 信託報酬 | 年0.198%(税込) |
| 購入時手数料・信託財産留保額 | なし |
| 為替ヘッジ | なし |
| NISA | 対象外(つみたて投資枠・成長投資枠とも不可) |
| 主な取扱い | SBI証券・楽天証券・マネックス証券 |
コストは文句なしです。
同じNASDAQ100に連動する分配なしのファンドは、楽天・プラスが0.198%、ニッセイとeMAXISが0.2035%。
Tracersは、その最安クラスにきちんと並んでいます。
毎月分配型の投資信託は、これまで「手数料が高い」という一言で片付けられてきました。
このファンドは、その一言では片付けられません。
だからこそ、はっきり見えることがあります。
コストを抜いても残る、「毎月分配」という仕組みそのものの損得です。
その出発点が、NISAに入れられないこと。
新NISAの成長投資枠は、毎月分配型の投資信託を対象から外しています。
このファンドを買うなら、課税口座(特定口座)で持つしかありません。
毎月分配型がいま再び売れている理由と、変わっていない構造は、こちらで整理しています。
→ 毎月分配型投資信託の“復権”|9年ぶり1兆円流入。変わったのは商品ではなく売り方だ
Tracers NASDAQ100の分配金はいくら?|基準価額で決まる5段の表
分配金の額は、運用の成績ではなく、決算日の前営業日の基準価額で決まります。
目論見書に載っている表がこれです(1万口あたり・税引前)。
| 決算前営業日の基準価額 | 分配金 |
|---|---|
| 11,000円未満 | 基準価額の水準等を勘案して決定 |
| 11,000円以上12,000円未満 | 200円 |
| 12,000円以上13,000円未満 | 300円 |
| 13,000円以上14,000円未満 | 400円 |
| 14,000円以上 | 500円 |
基準価額が高いほど、たくさん払う。
11,000円を割ると、払うかどうかは運用会社の判断になります。
運用会社自身のシミュレーションも、11,000円未満は0円として計算しています。
10月と11月の決算は、分配しないと決まっています。
初回は12月8日の決算です。
10月9日時点の基準価額は10,043円でした。
12月に200円の分配が出る目安の11,000円まで、あと約9.5%上がる必要があります。
NASDAQ100(円建て)が2ヶ月で9.5%以上上がったことは、過去27年で、およそ5回に1回しかありません。
12月に分配が出なくても、それは失敗ではなく、表のとおりの動きです。
そしてもう一つ。
分配金は、ファンドの外から湧いてくるお金ではありません。
ファンドの資産から払われ、払った分だけ基準価額が下がります。
普通分配金と元本払戻金の違いまで含めた仕組みは、こちらで解説しています。
→ 投資信託の分配金とは|普通分配金と元本払戻金の違い、分配型と無分配型どっちが得かをシミュレーターで解説
NASDAQ100の過去27年に当てはめると|基準価額は、どこで買っても1万2千円に戻る
この表のルールを、NASDAQ100の実際の値動きに当てはめてみました。
使ったのは、1999年3月から2026年9月までのNASDAQ100(配当込み・円建て)です。
「もしこのファンドが、この時点で1万円から始まっていたら」を、始める時期を変えて計算しています。
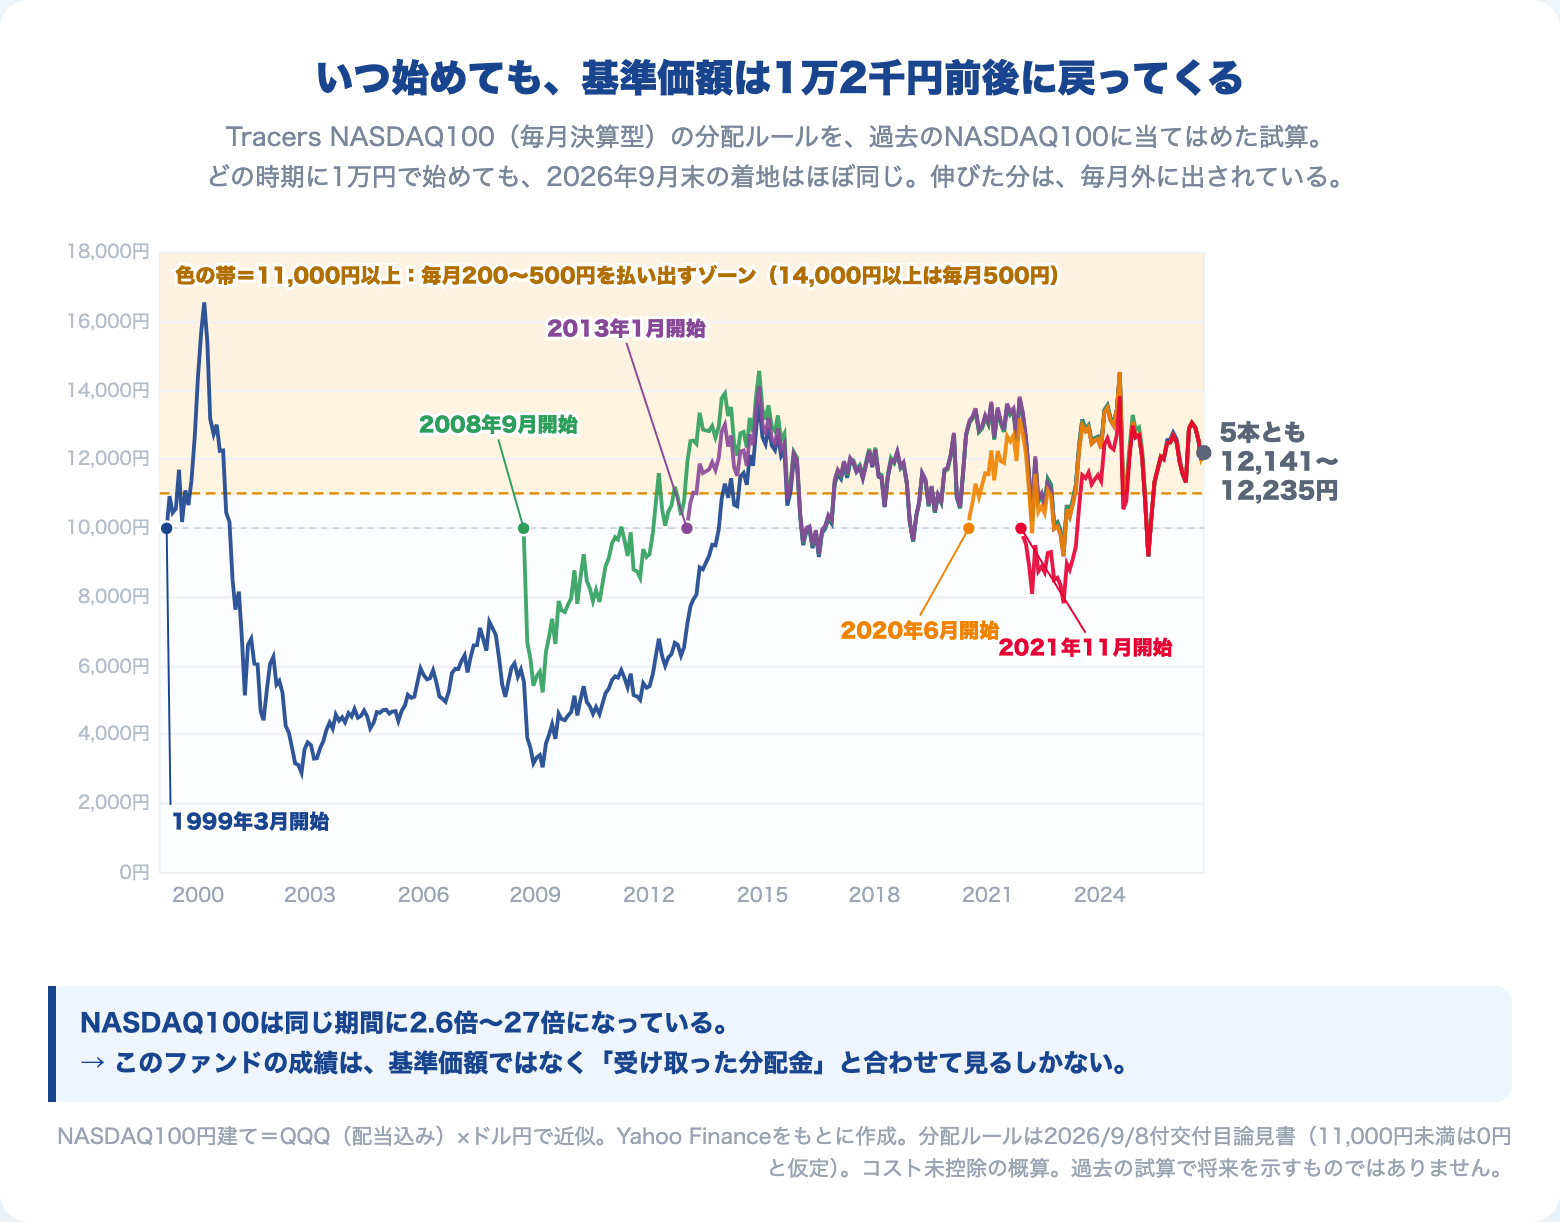
| 開始 | 2026年9月末の基準価額 | 同じ期間のNASDAQ100 |
|---|---|---|
| 1999年3月 | 12,219円 | 22.5倍 |
| 2008年9月(リーマン直前) | 12,226円 | 27.3倍 |
| 2013年1月 | 12,230円 | 22.2倍 |
| 2020年6月 | 12,141円 | 4.5倍 |
| 2021年11月(2022年の下落の直前) | 12,235円 | 2.6倍 |
NASDAQ100が22倍になった期間でも、2.6倍の期間でも、着地はほぼ同じ12,200円前後。
開始時点を3ヶ月ずつずらして1年以上運用した全ケースで試しても、11,617円〜12,238円の間に収まりました。
理由は、表のつくりにあります。
基準価額が上がるほど、毎月の払い出しが増える。
14,000円以上なら毎月500円、月3.6%、年にすると40%を超えるペースです。
NASDAQ100がどれだけ伸びても、伸びた分は表に従って毎月外に出されます。
言い換えると、このファンドの中には「上がった時だけ、上がった分を売る」という自動のルールが組み込まれています。
基準価額に、事実上の天井がある商品です。
天井はあっても、床はありません。
下がった時にどうなるかは、次の節で見ます。
👉 このファンドの基準価額を見ても、NASDAQ100がどれだけ伸びたかはわかりません。成績は、受け取った分配金と合わせて見るしかない。
下がったら払わない|長所でもあり、「毎月もらえる」が守られない理由でもある
このルールには、長所もあります。
先にそちらを認めておきます。
基準価額が11,000円を割ると、分配が止まる。
つまり、安い時には売らない設計です。
取り崩しでいちばん怖いのは、相場が下がっている最中に売って、元本を削ってしまうことです(順序リスク)。
Tracersのルールは、それを避けやすい形になっています。
ただ、その裏返しが、「毎月もらえる」が守られないことです。
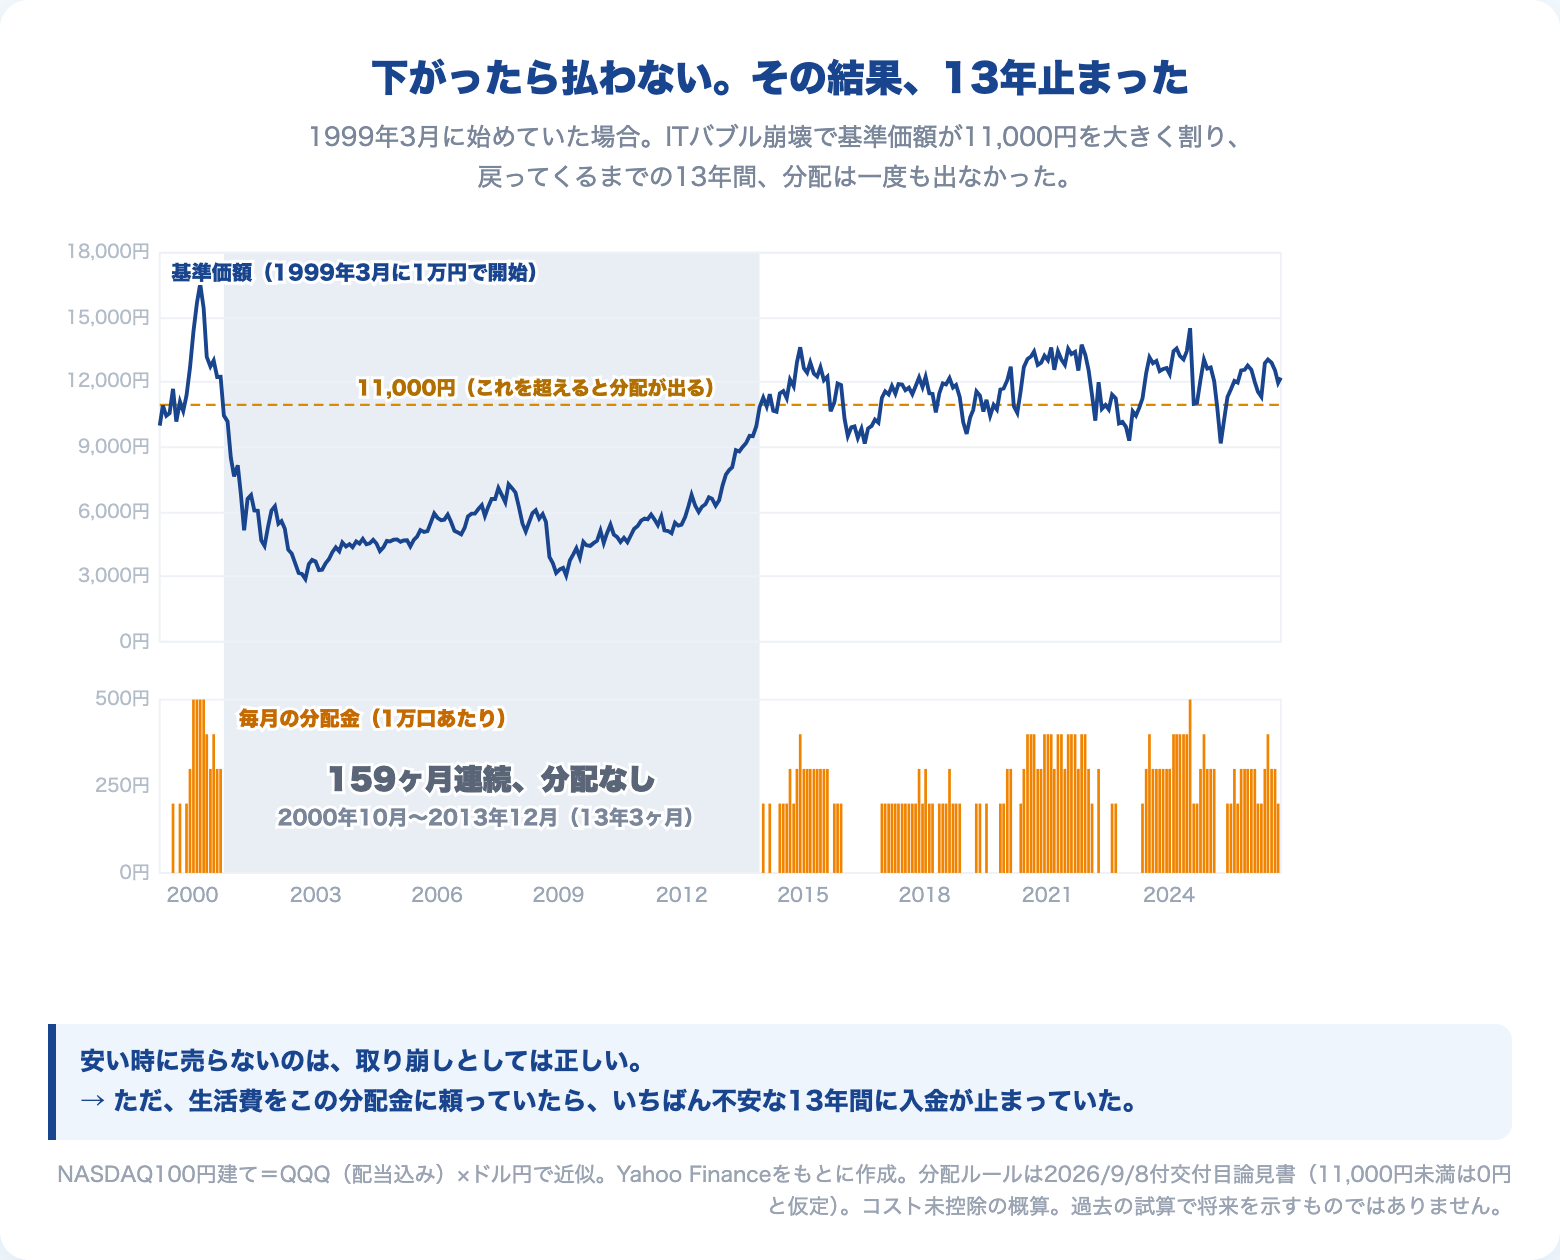
1999年3月に始めていた場合、ITバブル崩壊で基準価額は大きく割れました。
分配が止まったのは、2000年10月から2013年12月まで、159ヶ月連続です。
13年3ヶ月、一度も分配が出ていません。
極端な例に見えるかもしれません。
もっと身近な時期でも、同じことが起きています。
- 2021年11月に始めていた場合:2021年12月〜2023年6月の19ヶ月、分配なし
- 2024年7月に始めていた場合:2024年8月〜2025年9月の14ヶ月、分配なし
10年以上持った場合で数えると(開始時点211通り)、分配が出なかった月の割合は中央値で42%。
いちばん長く止まった期間の中央値は、約60ヶ月(約5年)でした。
(11,000円未満は分配0円とした場合の数字です。実際は運用会社の判断で少額が出ることもあります)
分配が止まるのは、相場が下がっている時です。
生活費をこの分配金に頼っていたら、お金がいちばん不安な時に入金が止まります。
止まった月のお金は、結局どこかから自分で用意することになります。
👉 「下がった時は売らない」は、正しい考え方です。ただ、それはファンドに任せなくても、自分でできます。
同じルールをNISAで自分でやると、いくら残るか|差はすべて税金
では、同じルールを自分でやったらどうなるか。
3人で比べました。
- Aさん:Tracersを課税口座で持ち、分配金を受け取る
- Bさん:分配なしのNASDAQ100ファンドを課税口座で持ち、Aさんに分配が出た月に、Aさんと同じ手取り額だけ自分で売る
- Cさん:Bさんと同じことを、NISAの中でやる
3人とも1,000万円から始めて、毎月受け取る手取りはまったく同じです。
コストも同じとして計算しています。
違うのは、税金だけです。
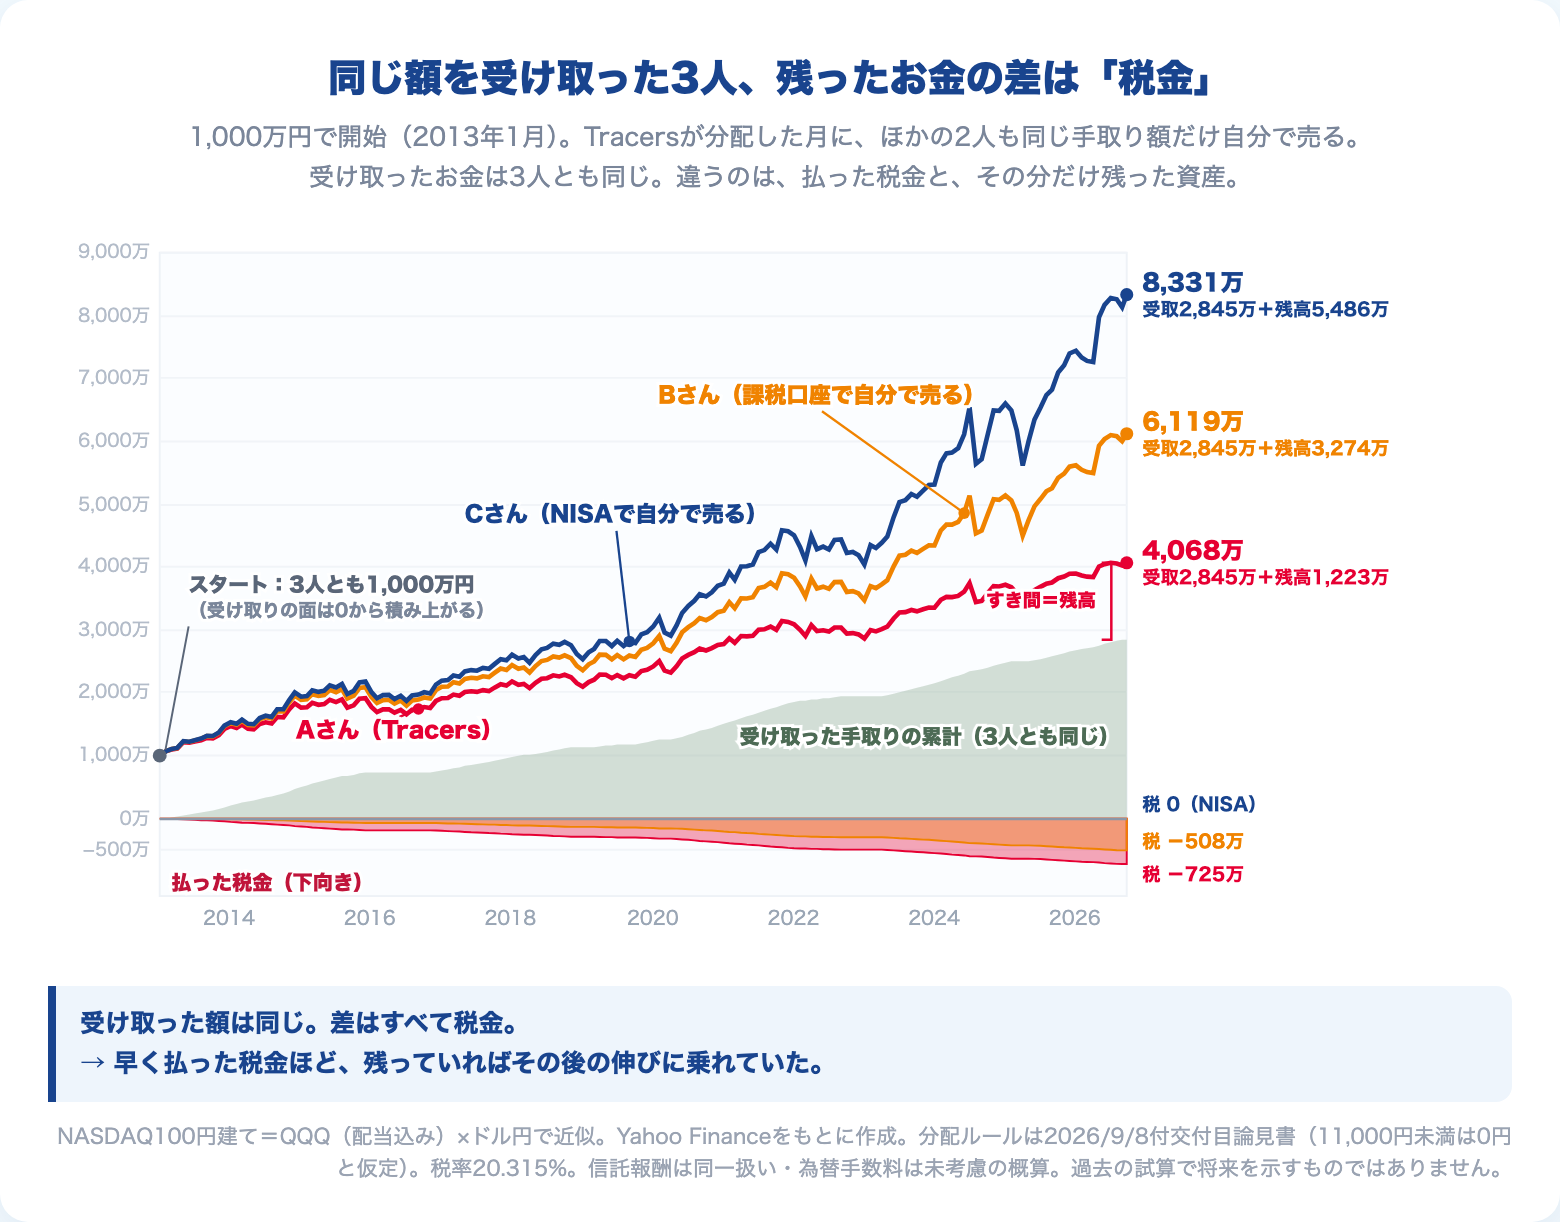
2013年1月に始めた場合、3人が13年間で受け取った手取りは、それぞれ2,845万円。
そのうえで、2026年9月末に残っていた資産はこうなりました。
| 払った税金 | 残った資産 | 受け取り+残高 | |
|---|---|---|---|
| Aさん(Tracers) | 725万円 | 1,223万円 | 4,068万円 |
| Bさん(課税口座で自分で売る) | 508万円 | 3,274万円 | 6,119万円 |
| Cさん(NISAで自分で売る) | 0円 | 5,486万円 | 8,331万円 |
受け取ったお金は同じなのに、残った資産にこれだけの差がつきました。
差の正体は、税金をいつ、いくら払ったかです。
Aさん(設定時の1万円で買った人)の分配金は、全額が「利益」として課税されます。
分配は基準価額が11,000円以上の時だけなので、払った後も、買った値段(個別元本)の1万円を下回らないからです。
非課税になる「元本払戻金」は、この試算では一度も出ませんでした。
Bさんは、売った分のうち、利益にあたる部分にしか税金がかかりません。
最初のうちは利益が小さいので、税金もわずか。
税金を払うタイミングが後ろにずれ、その間もお金が運用に回り続けます。
Cさんは、税金がかかりません。
AさんとBさんの残高には、まだ払っていない税金も含まれています。
全部売って現金にすると、Aさんは約45万円、Bさんは約635万円の税金がかかります。
全部売った後の手取りで並べても、Aさん1,178万円、Bさん2,639万円、Cさん5,486万円。
順番は変わりません。
払わずに済んだ税金は、ファンドの中に残って、その後のNASDAQ100の伸びに乗ります。
早い時期に払った税金ほど、残っていれば大きく増えていました。
Aさんが払った725万円とCさんの残高の差(4,263万円)が開いたのは、この13年でNASDAQ100が22倍になったからです。
差の大きさは、その後の相場しだいです。
始める時期を変えると、こうなりました(1,000万円で開始・2026年9月末)。
| 開始 | 受け取った手取り | Aさん(Tracers)の残高 | Bさん(課税口座)の残高 | Cさん(NISA)の残高 | Aさんの税金 | 期間中のNASDAQ100 |
|---|---|---|---|---|---|---|
| 1999年3月 | 2,885万円 | 1,222万円 | 3,239万円 | 5,551万円 | 735万円 | 22.5倍 |
| 2008年9月 | 3,084万円 | 1,223万円 | 3,666万円 | 6,513万円 | 786万円 | 27.3倍 |
| 2013年1月 | 2,845万円 | 1,223万円 | 3,274万円 | 5,486万円 | 725万円 | 22.2倍 |
| 2020年6月 | 1,283万円 | 1,214万円 | 1,598万円 | 1,884万円 | 327万円 | 4.5倍 |
| 2021年11月 | 725万円 | 1,223万円 | 1,407万円 | 1,501万円 | 185万円 | 2.6倍 |
相場が2.6倍の期間なら、AさんとCさんの差は約2割。
22倍の期間なら4倍以上。
差の大きさは、時期で大きく変わります。
それでも、どの時期で始めても、いちばん少ないのはAさんでした。
分配金を受け取らずに再投資するコースでも、同じことが起きます。
分配のたびに税金を払ってから買い直すので、その税金の分だけ、NISAで分配なしのファンドを持った場合より少なくなります。
👉 毎月分配の損は、手数料ではなく税金。コストが最安でも、この差は消えない。
※この試算は過去のNASDAQ100の値動きに当てはめたもので、将来の結果を示すものではありません。為替手数料などは簡略化しています。
Tracers NASDAQ100 毎月決算型は買いか|僕は買わない。NISAの無分配型を、自分で売る
僕はこのファンドを買いません。
理由は一つです。
このファンドがやってくれることは、全部NISAの中で自分でできる。そして自分でやれば、税金を払わずに済む。
NASDAQ100を持ちたいなら、同じコストの分配なしのファンドを、NISAの成長投資枠で持てば足ります。
毎月のお金が欲しい人も、やることは同じです。
分配なしのファンドをNISAで持って、必要な分だけ自分で売る。
Tracersの「下がったら払わない」をまねしたいなら、こうします。
- 生活費の数年分を、現金で手元に置いておく
- 相場が普通の時は、必要な分をファンドから売る
- 相場が大きく下がっている時は、売らずに手元の現金から使う
- 相場が戻ってから、また売る
売る額もタイミングも、自分で決められます。
現金をどれくらい持つか、どの口座から売るかまで含めた取り崩しの全体の設計は、こちらにまとめています。
→ 資産運用の出口戦略|4%ルールを“取り崩す順番”で完成させる設計図
Tracersが毎月やってくれているのは、この手間を代わりに引き受けることです。
では、その手間の値段はいくらだったのか。
2013年1月に始めた場合、2026年9月までの決算は164回、そのうち分配が出たのは127回でした。
決算のたびに基準価額を確かめて、分配が出る月だけ、同じ額を自分で売る。
これだけで、NISAで売ったCさんは、Tracersを持ったAさんより4,263万円多く残しました。
売却1回あたり、約34万円です。
👉 多くて月に1回、売却ボタンを押す手間に、34万円払えますか。
相場の伸びが小さかった2021年11月開始でも、差は278万円。
売却1回あたり、約8万円でした。
証券会社の「定期売却サービス」は、毎月決まった額を自動で売ってくれる仕組みです。
ただし、相場が下がっている時も売ります。
Tracersの「下がったら払わない」とは別物なので、使うなら手元の現金とセットで考えてください。
もう買った人へ。
判断の問いは一つです。
「今日の基準価額で、このファンドを新しく買うか」。
買わないなら、持ち続ける理由も同じだけ弱い。
設定からまだ間もないので、含み損益はほとんど出ていないはずです。
売っても税金はほぼかからず、今がいちばん乗り換えやすい時期です。
売ったお金は、NISAの成長投資枠で分配なしのNASDAQ100ファンドへ。
▼ NISAで買うNASDAQ100ファンドを選ぶ人へ
NASDAQ100という指数そのものを選ぶかどうかは、また別の話です。
オルカン・S&P500と並べたときに、下落がどれだけ深くなるかは、こちらで比べています。
→ オルカン・S&P500・NASDAQ100どれがいい?18年比較で見えた「暴落の深さ」の順番
まとめ
- Tracers NASDAQ100(毎月決算型)は、信託報酬0.198%でコストは最安クラス。ただしNISAの対象外
- 分配金は基準価額の表で決まる。初回は12月の予定で、11,000円に届かなければ出ない
- 過去27年に当てはめると、基準価額はどこで買っても12,200円前後に戻ってくる。伸びた分は毎月外に出される
- 「下がったら払わない」は長所。ただしその裏で、分配が13年止まった時期もある
- 同じ額を受け取っても、NISAで自分で売った人のほうが多く残る。差はすべて税金
- 買わない。NASDAQ100は分配なしのファンドをNISAで持ち、毎月のお金は自分で売って作る。もう買った人は、損益がほぼ0の今のうちに乗り換える
毎月分配の仕組みは、ファンドに任せることもできます。
ただ、任せた分の対価として払うのは、払わなくてよかった税金です。
📚 「税金で差がつく商品」をもう迷わず避けられる1冊
※ 下記リンクは成果報酬型広告です。遷移先はAmazon・楽天の公式サイトです。
同じ指数、同じコストでも、税金の扱いひとつで、残るお金は大きく変わります。
この記事の差も、ほぼすべてそこから生まれていました。
橘玲さんの『お金持ちになれる黄金の羽根の拾い方』は、国が用意した有利な仕組みを見つけて使う、という考え方を教えてくれる1冊です。
僕自身、社会の仕組みと、そこにある歪みの見つけ方を、この本で学びました。
関連リンク【PR】
※ 下記リンクは成果報酬型広告です。遷移先は楽天証券・楽天カードの公式サイトです。
楽天証券で口座を開く(無料)
分配なしのNASDAQ100ファンドも、NISAの成長投資枠で買えます。購入時手数料なし・取扱商品の豊富さで、長期のインデックス投資に使いやすい1社です。
▶ 公式サイトで口座開設積立投資のカード決済でポイントが貯まります。
楽天カードを申し込む(無料)※広告
本記事の注記
- 分配ルール・費用・NISA対象外の記載は、2026年9月8日付の交付目論見書によります。実際の分配金は、分配対象額や決算日にかけての急な値動きなどにより、表と異なる場合があります
- 基準価額(10,043円)は2026年10月9日時点の公表値です
- 試算は、Yahoo FinanceのQQQ(配当込み)×ドル円でNASDAQ100の円建てトータルリターンを近似し、1999年3月〜2026年9月の値動きに分配ルールを当てはめたものです。11,000円未満は分配0円と仮定(運用会社のシミュレーションと同じ仮定)、税率は20.315%、信託報酬は比較対象と同一として扱い、為替手数料は考慮していません
- 「2ヶ月で9.5%以上上がった割合」は、同じデータで営業日41日間の騰落率を1日ずつずらして数えたものです
- 過去の値動きを使った試算であり、将来の運用成果を示すものではありません
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資・保険の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。