「年金は繰り下げた方が得」
そんな話を聞いたことがある人は多いと思います。
ただ、その考え方のままでは判断を間違えます。
なぜならその議論は、
「いつ受け取ると得か?」という前提に立っているからです。
しかし実際には、年金は単体で最適化するものではありません。
年金はあくまで、
資産・収入・支出を含めた“キャッシュフロー設計の一部”です。
→ 年金を含めた将来の収支をライフプラン表で見える化する手順はこちらで整理しています
この前提が曖昧なままだと、年金の判断もズレます。
→ なぜ働いても豊かにならないのか?R>G
この記事では、
- 繰り下げ受給の損益分岐が不十分な理由
- 見落とされがちな「健康寿命・税金・資産」の影響
- そして、資産がある人にとっての合理的な選択
を整理していきます。
※本記事は、すでに資産形成を進めている方を主な対象としています
繰り下げ受給の仕組み(前提の確認)
公的年金は原則65歳から受け取れます。
これを繰り下げると、1ヶ月ごとに0.7%ずつ増額されます。
最大75歳まで繰り下げると、受給額は84%増加します。
この数字だけを見ると、繰り下げは有利に見えます。
そのため「繰り下げた方が得」という説明が広く使われています。
ただし、この時点で一度立ち止まる必要があります。
損益分岐点は「参考情報」でしかない
たとえば、65歳で年240万円受け取れる人が
70歳まで繰り下げた場合、損益分岐はおおよそ82歳前後になります。
75歳まで繰り下げれば、分岐点は87歳前後です。
ここだけを見ると、
- 平均寿命まで生きれば得
- 長生きするなら繰り下げが有利
という結論になります。
ただしこれは、かなり単純化された前提の話です。
なぜなら、
年金だけを切り出して比較しているからです。
実際には、
- 保有している資産額
- その資産の期待リターン
- 取り崩しのタイミング
を含めて考えないと、
どの選択が有利かは判断できません。
損益分岐は参考にはなりますが、
意思決定の軸にはならない情報です。
もう一歩踏み込むと、
この時点で「どちらが得か」という問い自体が成立しなくなります。
なぜなら、
比較している対象がそもそも違うからです。
繰り下げは「将来の受取額を増やす」という話ですが、
資産運用は「時間を使って資産を増やす」という別の軸の話です。
この2つを切り離したまま、
- 年金だけで損益分岐を計算する
というのは、
全体の設計を無視して一部だけ比較している状態です。
そのため、
損益分岐は「参考情報」にはなっても、
合理的な意思決定の基準にはなりません。
「平均寿命まで生きれば得」がズレる理由
健康寿命という現実
平均寿命と、自由にお金を使える期間は一致しません。
いわゆる健康寿命は、男性で72.57歳、女性で75.45歳です(厚生労働省・2022年値)。
損益分岐点である82歳は、
多くの人にとってその後ろに位置します。
つまり、
「総額で得をする頃には、お金から十分に価値が引き出せない可能性がある」
ということです。
なお、健康寿命はアンケートベースで算出されており、
軽い不調なども含まれています。
必ずしも「何も楽しめない状態」を意味するわけではありません。
この点は過度に悲観する必要はありません。
平均寿命のもう一つの落とし穴
ここで見落とされがちな前提があります。
一般的に使われる平均寿命は、
0歳児の平均余命です。
つまり、すでにその年齢まで生きている人の余命とは異なります。
例えば、男性が健康寿命である72歳まで生きた場合、
その時点から平均であと14年ほど生きます(令和6年簡易生命表:70歳男性の平均余命15.60年、75歳で12.08年)。
つまり、約86歳まで生きる計算です。
これは一般的な平均寿命(81.09歳)を5歳ほど上回ります。
つまり、
「ここまで来たら、むしろ長生きする確率が高くなる」
ということです。
老後のキャッシュフロー設計では、
この“後ろに伸びるリスク”を無視できません。
税金・社会保険料の増加
繰り下げによって年金額が増えると、
税金や社会保険料も増加します。
例えば年金が年間100万円増えた場合、
- 所得税・住民税で約15〜20万円前後
- 国民健康保険料(75歳以降は後期高齢者医療保険料)・介護保険料も増加
といった形で、手取りはそのまま増えるわけではありません。
条件によっては、
増額分の2〜3割が目減りするケースもあります。
この影響を考慮すると、
実質的な損益分岐点はさらに後ろにズレます。
この税金の影響は、設計次第で大きく変わります。
特に退職金やiDeCoと組み合わせた場合、手取りは想像以上に差が出ます。
→ iDeCoと退職金の受け取り戦略シミュレーション
働きながら繰り下げる人が見落とす穴
65歳以降も厚生年金に加入して働く人は、もう1つ確認が必要です。
2026年4月から、在職老齢年金の基準額が月51万円から月65万円に上がりました。
給与(総報酬月額相当額)と年金の基本月額の合計がこの額を超えると、超えた分の半分だけ年金が支給停止になります。
基準額が上がったので、対象になる人は減りました。
ただし、役員や高年収で働き続ける人は、まだ支給停止の対象に残ります。
ここで見落とされがちなのが、
支給停止された分は、繰り下げても増えない
という点です。日本年金機構も明記しています。
「どうせ働いていて止まるなら、繰り下げて増やしておこう」と考えても、
止まっていた部分には0.7%の増額が乗りません。
もらえない期間を延ばしただけ、という結果になり得ます。
もう1つ、老齢厚生年金を繰り下げて待機している間は、加給年金(年下の配偶者がいる場合の上乗せ)も受け取れません。
こちらも増額の対象外です。
繰り下げの増額は、配偶者に引き継がれない
夫婦で考えると、もう1つ見えてくるものがあります。
夫が先に亡くなった場合、妻が受け取る遺族厚生年金は、
夫の老齢厚生年金(報酬比例部分)の4分の3が基準です。
この計算に、繰り下げで増えた分は反映されません。
夫が75歳まで繰り下げて84%増やしても、遺族厚生年金は「増やす前の額」の4分の3です。
つまり夫の繰り下げは、夫が生きている間しか効かない選択です。
残される側の生活を守る手段としては、あてになりません。
妻自身に厚生年金がある場合は、65歳以降は妻の老齢厚生年金が先に支給され、
遺族厚生年金はその差額分だけになります。
なお遺族厚生年金は2028年4月から見直され、死別時に18歳年度末までの子がおらず60歳未満の配偶者は、原則5年の有期給付(加算あり)に変わります。
60歳以降の死別はこれまで通り無期です(女性は施行時に40歳未満の人から順に、段階的に対象が広がる経過措置があります)。
残される側の安心は、夫の繰り下げではなく、
妻自身の年金と、妻名義の取り崩せる資産で作るものです。
繰り下げは「有利な選択肢」ではない
ここが重要なポイントです。
繰り下げ受給は、有利な制度というよりも、
「それを選ばないと成り立たない状況への対応策」
という側面があります。
資産が十分にあれば、
- 65歳受給
- 繰り上げ受給
- 繰り下げ受給
すべてを選択肢として持つことができます。
一方で、資産が不足している場合、
繰り下げによって将来の受給額を増やすしかない
という状況になる可能性があります。
重要なのは「どれが得か」ではなく、
選択肢が制限される状態に入っていないか
です。
例えば、
- 年金がないと生活費が回らない
- 資産を取り崩すことに心理的な抵抗が強い
- 働けなくなった時点で収入が途切れる
こうした状態に入ってしまうと、
選択肢は大きく制限されます。
本来であれば、
- 受給タイミングを調整する
- 資産と年金のバランスを最適化する
といった判断ができるはずのところが、
「そうせざるを得ない」選択に変わってしまうのです。
視点を変える:年金はキャッシュフローの調整装置
ここまで整理すると、見え方が変わります。
年金は「いつもらうと得か」を考える対象ではなく、
資産の取り崩しタイミングをどう設計するか
という問題になります。
→ その「資産の取り崩し設計」の全体像は、率・順番・受け取り方の3つの判断としてこちらで整理しています
資産がある人にとっての繰り上げ受給
資産が十分にある場合、繰り上げ受給は合理的な選択になります。
理由はシンプルです。
年金を早く受け取ることで、その分だけ資産を取り崩さずに済むからです。
これはつまり、
- 運用資産の維持期間が延びる
- 複利で増える時間が長くなる
- 暴落時の取り崩しを回避できる
という効果につながります。
もう少し具体的に考えてみます。
例えば、資産を取り崩しながら生活している場合、
相場が下落している局面でも、生活費のために資産を売却する必要があります。
いわゆる「安いときに売る」状態です。
一方で、繰り上げ受給によって年金収入があれば、
その分だけ取り崩し額を減らすことができます。
つまり、
- 相場が回復するまで待てる
- 不利なタイミングで売らなくて済む
という状態を作ることができます。
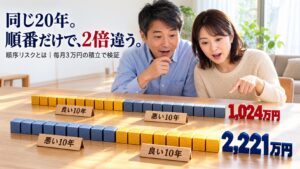
この「取り崩し期に安値で売らされるリスク」は、資産形成の結果を大きく左右します。
実はこの部分で失敗する人が非常に多いです。
→ 取り崩しで失敗する人の共通点(順序リスク)
これは単なる金額の問題ではなく、
資産運用を続けるための“余裕”を作る効果です。
重要なのは、
「年金を再投資する」のではなく
「年金によって資産を守る」
という発想です。
この前提に立つと、
年金単体の損益分岐という考え方は、意味を持たなくなります。
同じ理屈で、個人年金保険を「私的年金」として抱える必然性も薄くなります。年金本来の役割は取り崩しタイミングの調整であり、別建てで予定利率1%の保険を持つメリットは限定的です。
→ 「貯蓄型保険はやめるべき?変額・個人年金・終身を「数字」で全世界株と比べた結論」
繰り下げが合理的になるケース
一方で、繰り下げが合理的になるケースもあります。
- 資産が十分でなく、将来の収入を増やす必要がある
- 長寿リスクへの備えを重視したい
- 安定したキャッシュフローを優先したい
この場合、繰り下げは
将来の収入を底上げするための手段
として機能します。
繰り上げ受給の注意点
繰り上げ受給には注意点もあります。
まず、減額は1ヶ月あたり0.4%です(1962年4月1日以前生まれは0.5%)。
60歳から受け取ると24%減り、この減額率は生涯変わりません。
特に重要なのは、
繰り上げた後に障害を負っても、事後重症による障害年金の請求ができなくなる点です。
万が一のリスクとして、理解しておく必要があります。
結論
年金は、
- いつもらうと得か
- どれが正解か
で考えるものではありません。
重要なのは、
自分の資産・働き方・リスク許容度の中でどう組み込むか
です。
そして、
- 資産がある人は「時間価値」を取りにいける
- 資産が不足している場合は「将来の安定」を優先する
この違いが、選択を分けます。
年金キャッシュフローを織り込んだ最終目標額の引き算は「『老後2,000万円』は誰の数字?最終目標額を引き算で決める」で。「2,000万円」を自分の数字に置き換えられます。
まずやるべきこと
どの戦略を取るにしても、
まずは自分の年金額を把握することが出発点です。
「ねんきんネット」を使えば、将来の受給見込みを確認できます。
数字が見えないままでは、
どんな戦略も組み立てることはできません。
まずは、
・自分の生活費
・投資資産
・年金額
この3つを整理してみてください。
年金の受給タイミングは、
“制度の問題”ではなく
“自分のキャッシュフロー設計”で決まります。
📌 あわせて読みたい
ここまでの内容を踏まえて、次に理解を深めるならこの3つです。
- 税制と制度の全体像を整理する
- → NISAと確定拠出年金はどっちを優先?|40年シミュレーションの答えは「NISAが先、DCは後から」
- 資産設計の土台を固める
→ オルカンの前に考えるべきこと|投資初心者が失敗しない資産配分とリスク設計 - ゴールまでの距離を「倍率」で測る
- → 3,000万円でFIREできるか|過去155年・1,508通りの30年で検証した結果
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。