「節税になるから、NISAより確定拠出年金が先」
よく聞く話です。
金額だけを見れば、その通りでした。
40年のシミュレーションでは、確定拠出年金に全力で入れた人が、NISAに全力で入れた人より約550万円多くなりました。
それでも僕は、NISAを先にします。
確定拠出年金は、後から足します。
550万円と引き換えに、資産の8割が60歳まで引き出せなくなるからです。
この記事でいう確定拠出年金は、会社で入る「企業型DC」と、自分で入る「iDeCo」の両方を指します。
どちらも掛金のぶんだけ税金が減り、その代わり60歳まで引き出せません。
- NISAと確定拠出年金を40年で比べた金額の差
- それでもNISAを先にする3つの理由
- 確定拠出年金を始める(増やす)タイミング
確定拠出年金とNISAを40年シミュレーションで比べる
まず、金額の勝負をつけます。
シミュレーションの前提
| 項目 | 設定 |
|---|---|
| 期間 | 20歳から60歳までの40年 |
| 毎月の積立 | 20代2万円/30代5万円/40代3万円/50代8万円(合計2,160万円) |
| 税率(所得税+住民税) | 20代15%/30代20%/40代・50代30% |
| 運用 | 全世界株式のインデックスファンド。年5%で一定 |
| 確定拠出年金 | 月6.2万円まで。手数料は月186円。60歳で一時金として受け取る |
40代は教育費で積立が減り、50代で一気に増える。
そんな会社員の家計を想定しています。
年5%は、株式の長期のリターンとして一般的に置かれる水準です。
誰かが保証した数字ではありません。
月6.2万円は、2026年12月から、企業年金のない会社員がiDeCoに出せる上限です。
→ iDeCoの2026年12月改正はいつから?|上限6.2万円に増額すべきかは「還付の使い方」で決まる
比べる3つの戦略
- NISA全力:全額をNISAへ。1,800万円の枠が埋まったら、そこから確定拠出年金へ
- 確定拠出年金全力:月6.2万円まで確定拠出年金へ。超えた分はNISAへ
- バランス:39歳まではNISA。40歳から確定拠出年金を足す
確定拠出年金で減った税金は、全額をその月にNISAへ入れる前提です。
この前提は、あとで効いてきます。
結果|金額だけなら確定拠出年金全力が勝つ
| 戦略 | 60歳の評価額 | 受け取る時の税金 | 税引後 |
|---|---|---|---|
| NISA全力 | 5,484万円 | 14万円 | 5,470万円 |
| 確定拠出年金全力 | 6,493万円 | 474万円 | 6,020万円 |
| バランス | 5,901万円 | 95万円 | 5,806万円 |
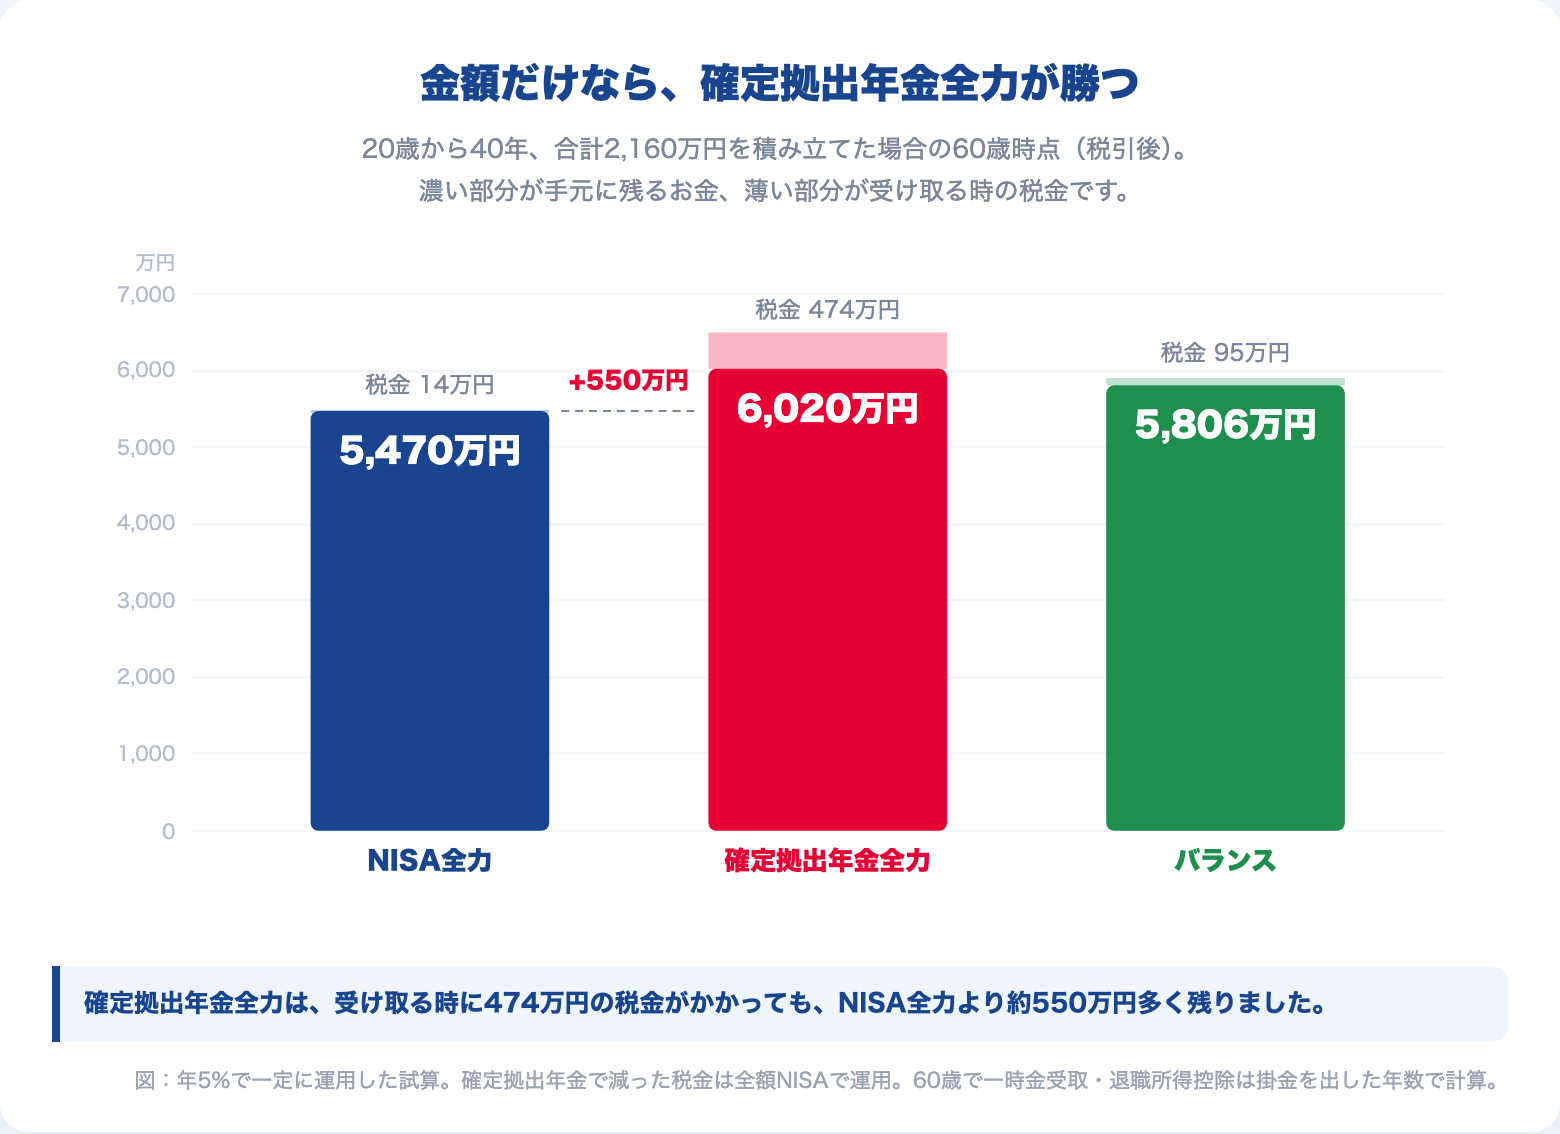
いちばん多いのは、確定拠出年金全力でした。
掛金にかかるはずだった税金を、40年間ずっと投資に回し続けた効果です。
受け取る時には474万円の税金がかかります。
確定拠出年金は、運用益だけでなく元本を含めた全額が課税の対象になるからです。
それでも、NISA全力より約550万円多く残りました。
👉 金額だけなら、確定拠出年金が勝ちます。
なお、この差は利回りの置き方で変わります。
年7%で計算すると、確定拠出年金全力は8,791万円、バランスは8,804万円で、ほぼ並びました。
利回りが高いほど受け取る額が大きくなり、税金が重くなるためです。
それでもNISAを先にする3つの理由
ここからが本題です。
550万円の差を知ったうえで、僕がNISAを先にする理由は3つあります。
① 確定拠出年金は60歳まで引き出せない
同じシミュレーションを、45歳の時点で止めて見てみます。
| 戦略 | NISA | 確定拠出年金 | 合計 |
|---|---|---|---|
| NISA全力 | 1,838万円 | 0円 | 1,838万円 |
| 確定拠出年金全力 | 356万円 | 1,827万円 | 2,183万円 |
| バランス | 1,695万円 | 203万円 | 1,898万円 |
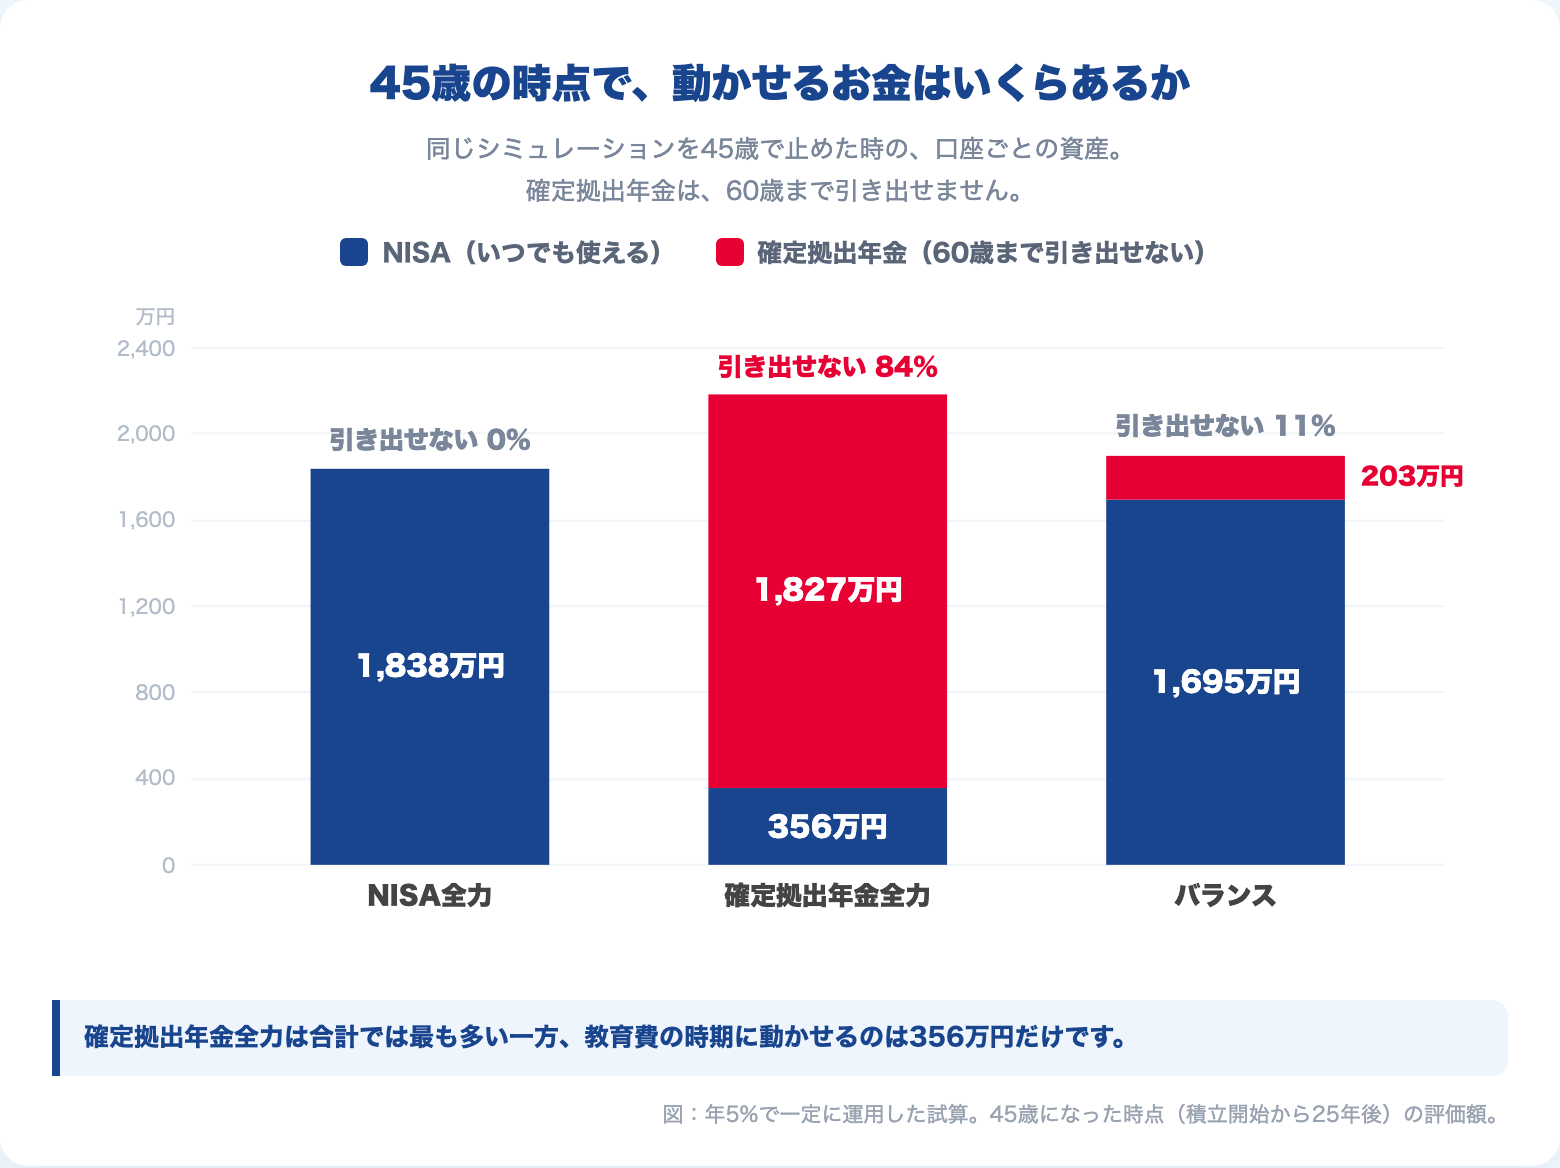
確定拠出年金全力の人は、資産2,183万円のうち1,827万円が引き出せません。
割合にして約84%です。
45歳は、子どもの進学が重なる時期です。
私立の理系に進む、下の子も続く。
そういう出費が来た時、手元で動かせるのは356万円だけです。
足りなければ借りることになります。
年5%で運用しながら、それより高い金利で借金をする。
資産形成としては本末転倒です。
途中で解約できる条件もありますが、会社員や公務員はまず当てはまりません。
引き出せないもの、と考えておくのが安全です。
NISAなら、いつでも売って使えます。
教育費にも、老後にも回せます。
→ 教育資金でも、器は「子のNISA」より「親のNISA」が先。こどもNISAで悩む前に
② 得の大きさは、税率で決まる
確定拠出年金の得は、掛金にかかるはずだった税金です。
つまり、税率が高い人ほど得が大きくなります。
月1万円、年12万円を出した場合で比べます。
- 税率15%の人:年1万8,000円
- 税率30%の人:年3万6,000円
同じ掛金で、得は2倍違います。
収入が低い若いうちは、得が小さい。
そのうえ、引き出せない期間はいちばん長い。
若い時期の確定拠出年金は、払う代償のわりに受け取るものが少ないのです。
③ 「減った税金を投資に回し続ける」が前提になっている
550万円の差には、条件がありました。
減った税金を、40年間、全額NISAに入れ続けることです。
iDeCoなら、年末調整や確定申告で戻ってきます。
企業型DCは、給料から税金が引かれないだけで、戻ってくるお金が見えません。
どちらも、生活費に紛れやすいお金です。
では、減った税金を使ってしまうとどうなるか。
確定拠出年金全力の税引後は、約4,890万円まで下がります。
NISA全力を、500万円ほど下回ります。
この結果は、税率が何%の人でも変わりません。
税率が効くのは、減った税金の大きさだけだからです。
👉 確定拠出年金の得は、減った税金を投資に回して初めて手に入ります。
確定拠出年金はいつ始めるか|「NISAの枠が埋まる」と見えた時
確定拠出年金が悪い制度だ、という話ではありません。
税金の面では、NISAより強い制度です。
だから、使う順番を決めます。
このまま積み立てていけば、NISAの1,800万円が埋まる。
そう見えた時が、確定拠出年金を始める時です。
シミュレーションのバランス型は、40歳で足し始めました。
教育費の時期でも月3万円を積めていて、50代でさらに増やせると見えたからです。
NISA全力の人も、56歳で1,800万円の枠が埋まります。
そこから先は、確定拠出年金に入れるしかありません。
足した時にどれだけ増えるかは、税率でほぼ決まる
足すと決めた時、どれだけ増えるのか。
月5万円を60歳まで積む場合で、NISAだけの人と比べました。
確定拠出年金に入れて、減った税金をNISAに回した場合の増え方です。
| 積む期間 | 税率15% | 税率20% | 税率30% |
|---|---|---|---|
| 40年(20歳から) | −7〜+1% | −2〜+6% | +8〜+16% |
| 30年(30歳から) | −4〜+5% | +1〜+10% | +11〜+20% |
| 20年(40歳から) | +1〜+8% | +6〜+13% | +16〜+23% |
| 12年(48歳から) | +4〜+11% | +9〜+16% | +19〜+26% |
(幅の下側は、会社の退職金で退職所得控除を使い切る場合。上側は、控除が丸ごと使える場合です)
税率30%の人は、どの年齢から足しても増えます。
控除を使い切る厳しい条件でも、8%以上のプラスです。
入口で得をするのは、掛金の30%。
出口で払う税金は、一時金で受け取る限り、そこまで重くなりません。
2,000万円を控除なしで受け取っても、税金は14%ほどです。
税率15%の人は、話が変わります。
長く積むほど受け取る額が大きくなり、出口の税金が入口の得を食います。
退職金が多い人なら、NISAだけのほうが多く残ることもあります。
👉 確定拠出年金の得は、税率でほぼ決まります。積む期間が短いほど、出口の税金が軽くなる分だけ上乗せされます。
会社員の税率は、収入が上がるにつれて上がります。
積立を増やせて、NISAの枠が埋まる見込みが立つのも、その頃です。
「若いうちはNISA、後から確定拠出年金」は、動かせるお金を守る順番であり、得が大きくなってから使う順番でもあります。
退職金が多い人は、受け取り方で税金が変わります。
→ iDeCoの出口戦略|退職金の順番は気にしなくていい。手取りを決めるのは「iDeCoをいつ終わらせるか」
会社の制度別|確定拠出年金とNISAの使い分け
確定拠出年金は、勤め先の制度によってできることが違います。
3つに分けて書きます。
企業型DCに全員が入る会社
掛金は会社が出します。
あなたが決めるのは、運用する商品だけです。
選ぶのは、低コストの株式インデックスファンドです。
60歳まで引き出せないお金は、いちばん長く置けるお金だからです。
僕の企業型DCは、株式の比率が高めのバランスファンドを選んだまま14年放置して、2.5倍になっていました。
→ 「新NISA」より先に。45歳で知った10年間の「債務超過」と、2.5倍に化けた14年前のギフト
入社の時に選んだ定期預金のまま、という人はここを先に直してください。
→ 確定拠出年金が元本確保型(定期預金)のままの人へ|「減らない」代わりに手放しているもの
そして、自分の給料から積むお金は、NISAから始めます。
選択制DC(給料の一部を掛金にするか選べる会社)
NISAの枠が埋まる見込みが立つまでは、僕なら入りません。
そのぶんを給料で受け取り、NISAに入れます。
選択制には、税金のほかに社会保険料も減るという利点があります。
ただ、保険料の計算のもとになる金額が下がれば、将来の厚生年金や、雇用保険の給付も減る可能性があります。
厚生労働省も、会社に対してこの点を従業員へ説明するよう求めています。
ひとつだけ条件があります。
受け取った給料を、本当に投資に回せるかどうかです。
手元にあると使ってしまう。
その自覚があるなら、選択制DCに入って強制的に積むほうが残ります。
企業型DCがない会社・上乗せしたい人
使うのはiDeCoです。
始めるのは、NISAの枠が埋まる見込みが立ってからで構いません。
企業型DCに入っていて上乗せしたい人は、マッチング拠出とiDeCoのどちらかを選びます。
→ 企業型DC加入者はマッチング拠出とiDeCoどちらを選ぶべきか?合理的な判断方法
まとめ|確定拠出年金とNISAは「どっちが得か」より「どっちが先か」
- 金額だけなら確定拠出年金が勝つ。40年で約550万円の差
- それでもNISAが先。確定拠出年金は60歳まで引き出せない
- 確定拠出年金を足すのは、NISAの1,800万円が埋まると見えた時
- 足した時の効果は、税率でほぼ決まる。税率30%なら、どの年齢から足しても増える
- 会社の企業型DCは、商品を株式のインデックスファンドにしておく
制度の優劣を比べ始めると、得なほうを先に使いたくなります。
でも、資産形成で先に守るのは、途中でやめずに済むことです。
引き出せるお金があるから、教育費の山でも積立を止めずにいられます。
👉 先にNISAで動かせるお金を作る。確定拠出年金は、そのあとで十分間に合います。
制度より前に、投資で決めておくことの順番はこちらで整理しています。
📚 僕の判断を支えた1冊
※ 下記リンクは成果報酬型広告です。遷移先はAmazon・楽天の公式サイトです。
NISAかiDeCoか——制度の比較で迷ったとき、「普通の人が99点を取る方法」は驚くほどシンプルでした。余計なことをしない設計が、最終的に一番強い。
関連リンク【PR】
※ 下記リンクは成果報酬型広告です。遷移先は楽天証券の公式サイトです。
【本記事の注記】
- シミュレーションは、毎月の初めに積み立て、年5%(月複利)で一定に増える前提の試算です。実際の運用成績は毎年変動し、将来の成果を約束するものではありません
- 税率は、給与所得者の所得税と住民税を合わせたおおよその水準です。扶養や各種控除によって実際の税率は変わります
- 確定拠出年金は60歳で一時金として受け取り、退職所得控除は掛金を出した年数で計算しています。「退職金で控除を使い切る」ケースは、確定拠出年金の一時金の全額を2分の1にして課税する概算です。会社の退職金の額によって、実際の税額は変わります
- 月6.2万円の上限は、企業年金のない会社員のiDeCo(2026年12月分から)です。上限は勤め先の制度によって異なります
- 手数料の月186円は、iDeCoの2026年12月分以降の最低額です(国民年金基金連合会120円+事務委託先金融機関66円)。運営管理機関によっては別に手数料がかかります。企業型DCの手数料を誰が負担するかは、会社の規約によります
- 「減った税金を使ってしまう」場合の比較は、NISA全力の側も同じ条件(税引後5,380万円)で比べています
- 税率別の表は、月5万円・年5%・手数料月186円の試算です。税率15%は所得税5%、20%は所得税10%、30%は所得税20%に、住民税10%を足した水準です
- 年7%の試算は、利回り以外の条件を同じにした場合の税引後です(NISA全力は8,416万円)
- 制度の内容は2026年10月時点の法令・公表資料にもとづきます
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資・保険の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。