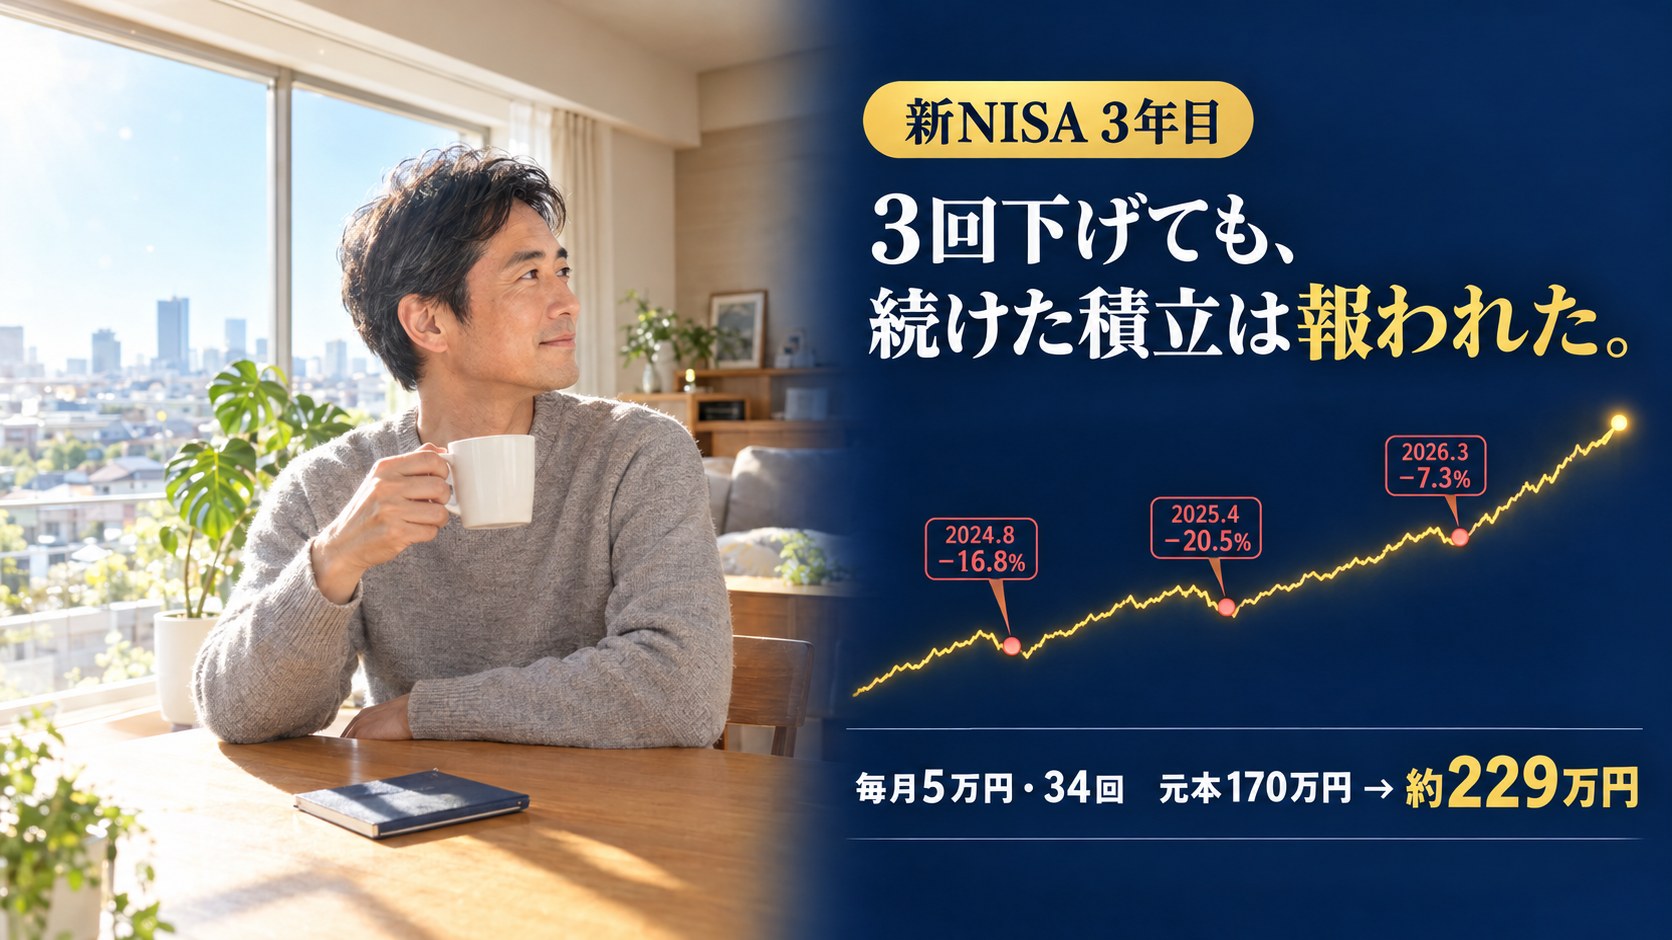
新NISAが始まって、3年目。
2024年に「よし、やるぞ」と始めた人の多くが、今こう感じているはずです。
「このまま続けていて、本当に大丈夫なのか?」
2024年8月の急落。
2025年4月のトランプ関税ショック。
同じ年の6月には、イラン情勢の緊迫。
穏やかな右肩上がりだけを見られた人は、ほとんどいません。
含み損を初めて経験し、回復したと思ったらまた下がって、もう一度不安になった人もいるでしょう。
この記事では、まずこの3年に実際に何が起きたかを、基準価額で確かめます。
そのうえで示すのが、「見直すべき人」と「放置でいい人」の判定軸。
👉 結論から言えば、大半の人は「何もしない」が正解。ただし、設計ミスを抱えている人だけは、今すぐ見直す必要がある。
- 3回下げた3年間でも、毎月5万円の積立は元本170万円→約229万円(2026年10月9日時点)
- 「怖い間だけ休んで、安くなったら再開」は、完璧に再開できても継続に約58万円届かない
- 見直すべき人・放置でいい人の判定チェックリスト
新NISA 3年目は、多くの人が投資信託を手放すタイミング
投資信託の平均保有期間は、2025年末で2.78年でした(QUICK資産運用研究所の集計)。
過去10年で最長になったとはいえ、平均すれば3年持たずに手放している計算です。
なぜ3年なのか。
1年目は、始めたばかりの高揚感で「まだ始まったばかりだし」と思える。
2年目は、積立の習慣がついて、評価額が増えていく感覚に安心を覚える。
3年目は、違います。
暴落の記憶がある。
でも回復も経験した。
「もう大丈夫かもしれない」と思い始めた矢先に、また下がる。
この安心と不安の繰り返しに、3回目の波が来るのがちょうど3年目です。
しかも人は、同じ金額でも利益より損失を約2倍重く感じます(損失回避)。
3年で売ってしまうのは、意志が弱いからではない。
脳がそう反応するように、できているだけです。
だからこそ、3年の壁を越えるのに要るのは気合ではなく事実。
まず、この3年に何が起きて、続けた人がどうなったかを数字で見ます。
3年で3回下げた。それでも、続けた積立は報われた
使うのは、eMAXIS Slim 全世界株式(オール・カントリー)の基準価額。
積立投資枠で買える、低コストのインデックスファンドの代表です。
| 年 | 下落局面 | 基準価額(高値→安値) | 下落率 |
|---|---|---|---|
| 2024年 | 8月の急落(日経平均が史上最大の下げ幅を記録) | 27,282円 → 22,688円 | -16.8% |
| 2025年 | 4月のトランプ関税ショック | 28,060円 → 22,305円 | -20.5% |
| 2026年 | 2〜3月の調整 | 34,704円 → 32,176円 | -7.3% |
※各年の直近高値→安値(2024/7/11→8/6、2025/1/24→4/9、2026/2/26→3/31)。2026年8月下旬〜10月9日の下げは最大-4.7%
3年連続で、無視できない下げ。
特に2025年の-20.5%は、「暴落」と呼んで差し支えない水準でした。
では、この間ずっと積立を続けた人はどうなったか。
2024年1月から、毎月第1営業日に5万円ずつ積み立てた場合(34回・元本170万円)です。
- 評価額:約229万円(2026年10月9日時点)
- 含み益:約59万円(+34.5%)
3回の下落を全部くらって、この結果。
中身を見ると、よく働いているのは「怖かった時期の買付」でした。
関税ショックの底(2025年4月9日)で買えていたら、その分は今+70.9%。
もちろん底の日を狙って買うことは誰にもできませんが、毎月の積立は自動的にその近くを拾っています。
急落直後の2025年5月分の買付は、今+54.6%。
2025年以降の買付の中で、いちばん働いている口数です。
怖くて手が出ない時期に、機械的に買ってくれる。
積立という仕組みの機能が、この3年ではっきり数字に出ました。
👉 3年で3回下げた。それでも、持ち続けて買い続けた人は報われた。これは相場観ではなく、基準価額で確認できる過去の事実です。
では、続けるほど元本割れしにくくなるのか。
毎月積立で何年続けると元本割れしなくなったかは、円建て77年のデータで数えています。
→ 毎月積立だと、何年で元本割れしなくなったのか|「15年で元本割れしない」は全部一括の話なので、円建て77年で数え直した
「一度休んで、安くなったら再開」は、うまくいっても負けた
ここで、下落のたびに頭をよぎる“賢そうな”選択肢を検証しておきます。
「怖い間は積立を止めて、落ち着いてから再開すればいいのでは?」
3パターンを比べます。
前提は同じで、毎月第1営業日に5万円・2024年1月開始・評価は2026年10月9日時点です。
- A:継続──何もせず34回積み立てた
- B:完璧な再開──2024年8月の急落で怖くなり、9月から積立を停止。その後の買付日の中で最も安かった2025年5月に再開した。後からチャートを見た人にしか選べない、理論上ベストの再開点
- C:現実的な再開──下げる前の高値まで戻ったのを確認してから、2025年8月に再開した。実際の人間の行動は、だいたいこちら
| 元本 | 評価額 | 増え方 | |
|---|---|---|---|
| A 継続 | 170万円 | 約229万円 | +34.5% |
| B 完璧な再開(8回休み) | 130万円 | 約171万円 | +31.2% |
| C 現実的な再開(11回休み) | 115万円 | 約149万円 | +29.2% |
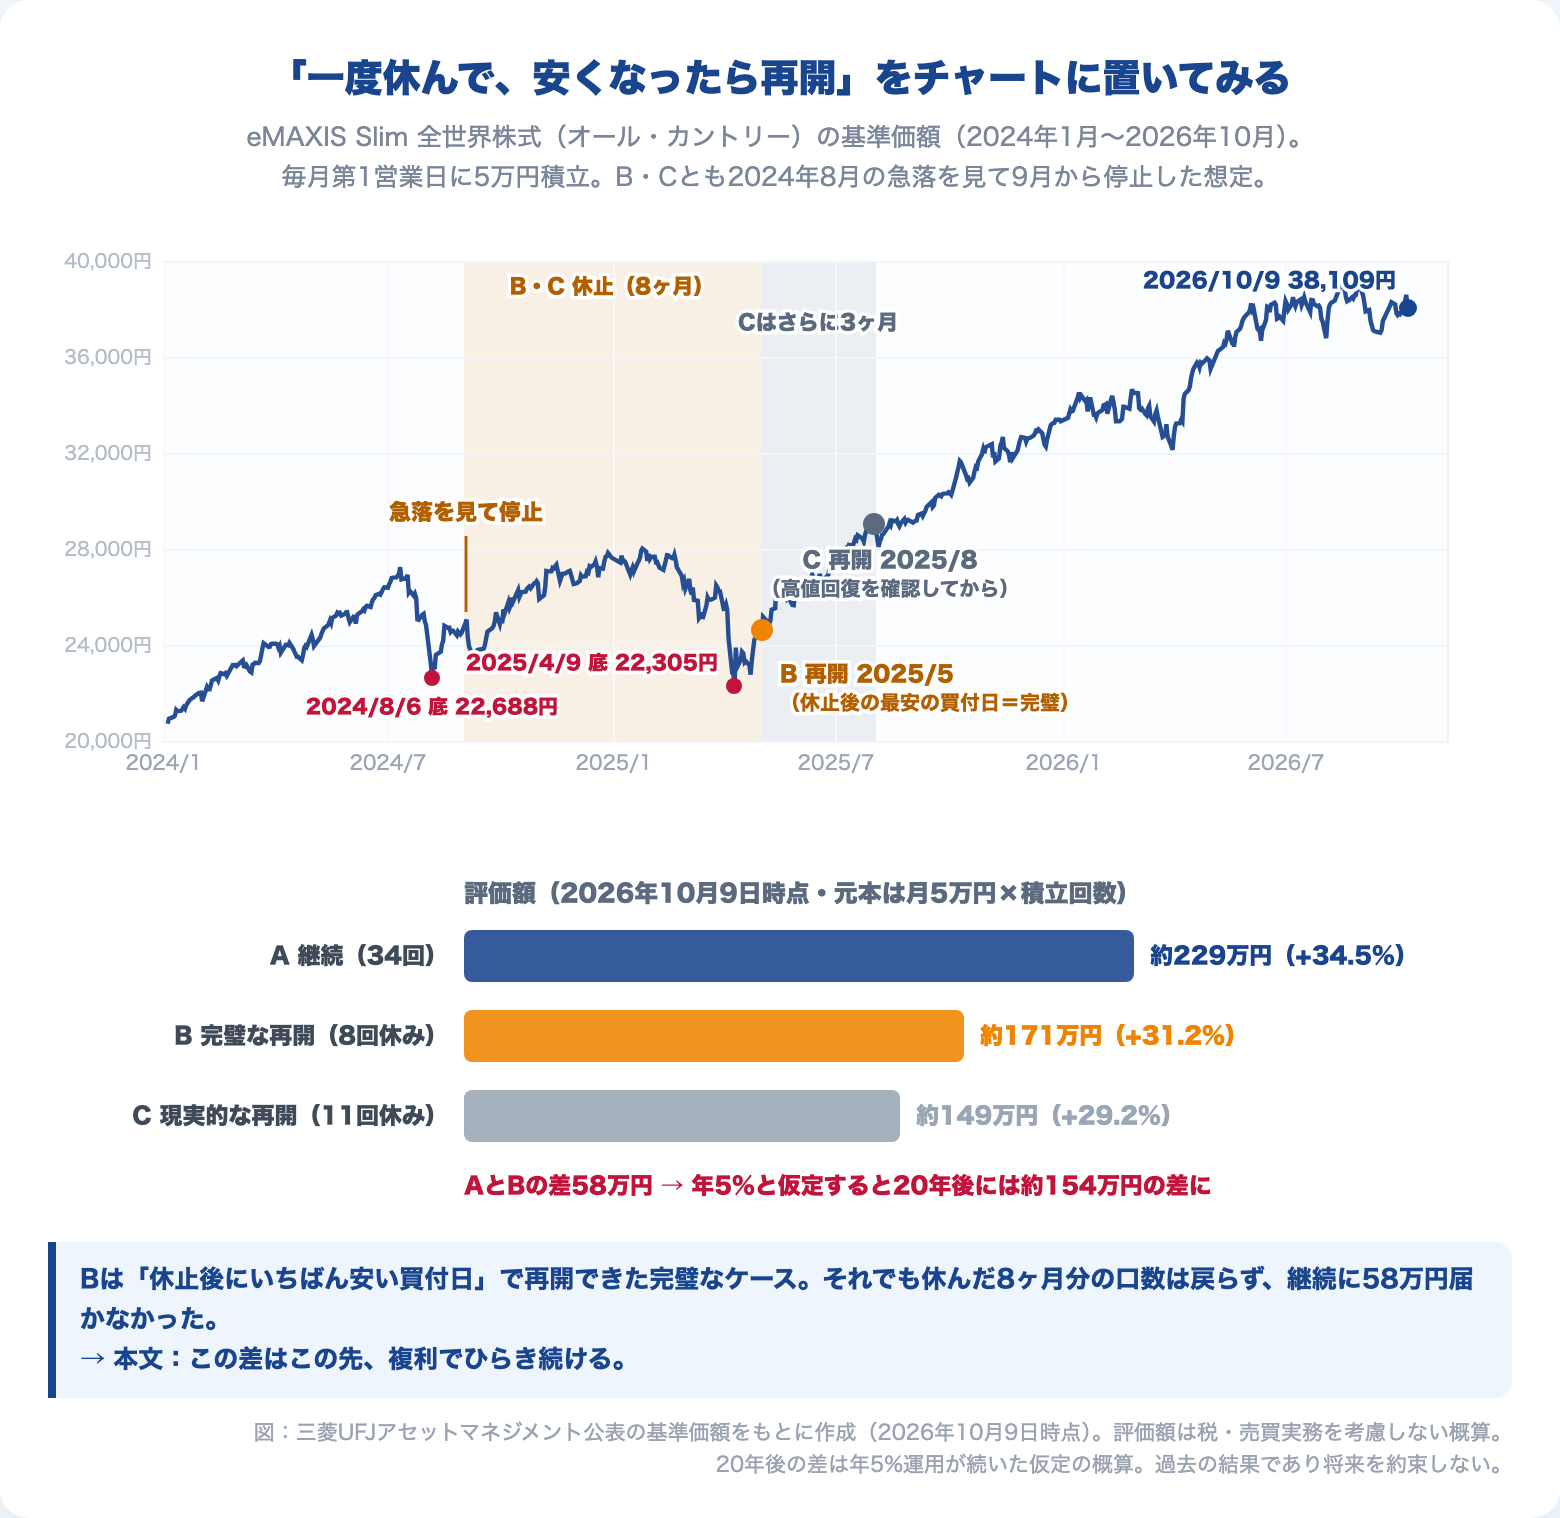
注目してほしいのは、Bの増え方の割合が、Aと大きくは変わらないこと。
最安の月に再開できたのだから、当然です。
それでも、評価額は約58万円少ない。
増え方の“率”が近くても、市場に置いた元本が少ないからです。
休んでいた8ヶ月・40万円ぶんの口数は、再開しても戻ってきません。
そして、この差はここでは止まりません。
この先も両者が同じ積立を続けるなら、いま付いた58万円の差は、そのまま複利で膨らみ続けます。
仮に年5%で運用が続いたとすると、20年後には約154万円の差。
出さなかった40万円を手元に置いたままだったと差し引いても、約114万円の機会損失です。
Cの現実的な再開なら、同じ計算で20年後に約212万円の差になります。
差の大きさは、相場の形によって変わります。
急落からの回復が速かったこの3年は、休んだ人に特に不利な相場でした。
ただし、「休んだ期間の口数は戻らない」という構造そのものは、どんな相場でも変わりません。
👉 「うまく休んで、うまく再開する」は、完璧に成功しても負けた。積立を止めた損は、止めた瞬間ではなく、20年後にいちばん大きくなる。
追いつく方法は、あるにはある
もしBの人が、再開した2025年5月に40万円をまとめて入れていたら?
休んでいた8ヶ月分を、一度に取り戻す形です。
計算上は、継続をわずかに上回ります(約4万円)。
安いところでまとめて入れられたからです。
つまり「止めて再開」が継続に勝つ条件は、2つ。
①底の近くを当てる。
②休んだ分を全額まとめて入れ直す。
②は、休んだ分の資金が手元に残っていることが前提。
積立投資枠を使っているなら、年間の積立設定やボーナス設定を組み直す手間まで付いてきます。
片方でも欠けたら、負け。
そして①は、誰にも約束できません。
これは僕が作った意地悪なシミュレーションではなく、世界中で観測され続けている現象です。
米モーニングスターの「Mind the Gap」調査(2026年版)を見てみます。
2025年末までの10年間で、ファンド自体のリターンは年率9.9%。
ところが、投資家が実際に手にしたのは年率8.7%でした。
差の1.2%は、「上がってから買い、下がったら止める・売る」という出入りのタイミングだけで失われています。
👉 投資家のリターンをいちばん削ってきたのは、商品でも手数料でもなく、自分自身の出入りです。
「あの暴落に耐えられた」で安心するのは、まだ早い
ただし、「報われたから安心」で終わらせないのが、この記事の本題です。
2025年4月の関税ショックで売らなかった。
だから自分は大丈夫――その自信は、半分正しくて、半分危うい。
暴落の「下落率」は同じでも、資産が増えたあとに来る暴落は、「下落額」がまったく違うからです。
同じ-20%が来た場合を、1年目と3年目で比べます(評価額 → -20%の下落額)。
| 積立額 | 1年目 (2024年末) | 3年目 (2026年10月) |
|---|---|---|
| 月5万円 | 68万円 → -14万円 | 229万円 → -46万円 |
| 月10万円 | 137万円 → -27万円 | 457万円 → -91万円 |
| 月30万円(枠フル) | 410万円 → -82万円 | 1,372万円 → -274万円 |
※eMAXIS Slim 全世界株式に毎月第1営業日に積み立てた場合の評価額(2026年10月9日時点)を、積立額に比例して換算した概算
月5万円の積立でも、1年目の-14万円と3年目の-46万円では、心理的なインパクトがまったく違います。
月30万円で枠をフルに使っている人なら、3年目の-20%は274万円。
1年目の3倍以上です。
👉 過去に暴落に耐えられたからといって、今の資産額でも耐えられるとは限らない。リスク許容度は「率」だけでなく「額」でも確かめ直す。
自分の今の評価額に、-20%、-30%、-50%を掛けてみてください。
その数字を見て「積立を続けられる」と思えるか。
ここが、3年目の本当の確認ポイントです。
僕自身は、投資を始めた当初から50%の下落を想定しています。
リスク資産が半分になるシナリオを、いつも数字で意識している。
そうすると暴落が来ても、「耐える」ではなく「想定通り」になります。
その下落額に耐えるには含み益がどれくらい必要なのかは、円建て77年のデータで逆算しています。
→ 暴落に耐える含み益は何%か|円建て77年で出した答えと、それでも僕が含み益を見ない理由
見直すべき人・放置でいい人|判定チェックリスト
3年目に「売りたい」と感じること自体は、異常でも恥ずかしいことでもありません。
暴落のたびにSNSに流れてくる、「〇万円溶けた」という悲鳴。
「利確しておいてよかった」という自慢。
どちらも、その気持ちを増幅させます。
ただ、他人がいつ買って、いくらで買って、何のために持っていたかは、あなたとは関係がない。
売っていいかどうかを決めるのは、気持ちではなく自分の家計の設計です。
上がりすぎて怖いときも、同じ構造です。
→ 「ここまで上がったから、もうすぐ暴落?」と感じるあなたへ|最高値で積立を止めてはいけない理由
では、あなたが「見直すべき人」と「放置でいい人」のどちらなのか。
次のチェックリストで判定してみてください。
今すぐ見直すべき人
1つでも当てはまるなら、積立額・商品・ライフプランの再設計を考えてください。
- 生活防衛資金が6ヶ月分を切っている
生活防衛資金は、失業や病気に備えて投資に回さず現金で持っておくお金。生活費の6ヶ月〜1年分が目安です。暴落時に生活費が足りなくなって投資を売り崩すのが、最悪のシナリオです - 暴落が来たら「売らざるを得ない」支出予定がある
1〜3年以内の住宅購入・教育費・車の買い替えなど、使い道が決まっているお金をNISAで運用しているなら、設計ミスです - なぜその商品を選んだか説明できない
「SNSで勧められたから」「ランキング上位だったから」で買った商品は、暴落時に確信を持って持ち続けられません - 積立額を「枠があるから」で決めた
枠を埋めること自体が目的になっているなら、生活とのバランスが崩れているかもしれません
枠を埋めるために切り詰めること自体が悪いわけではありません。
問題は、備えないまま突っ込むこと。
その見分け方はこちらで整理しています。
→ NISA貧乏、実は全然アリです。ダメなのは「備えないまま突っ込む」積立だけ
放置でいい人
すべて当てはまるなら、何もしなくて大丈夫です。
- 生活防衛資金が6ヶ月分以上確保されている
- 積立額が手取り収入の範囲内で無理がない
- 保有商品がインデックスファンドで、選んだ理由を説明できる
- 1〜3年以内に大きな支出予定がない(あっても別資金で確保済み)
- -50%になっても積立を続けられるイメージが持てる
いちばん大事なのは、最後の項目。
自分の今の評価額を半分にした数字を、紙に書いてみてください。
その数字を見ても「積立を続ける」と思えるなら、あなたは大丈夫です。
自分が「いくら下がったら売りたくなるか」を測る方法は、こちらにまとめています。
→ 投資のリスク許容度とは?4つの質問で診断して、「低い」と出た人が最初にやること
「見直す」=「売る」ではない
「見直すべき人」に当てはまっても、いきなり全部売る必要はありません。
やるべきことは、投資の銘柄選びではなく、ライフプランの組み直しです。
- 積立額を、不安が十分に小さくなる金額まで下げる
- 生活防衛資金を先に積み直す
- 支出予定を書き出して、投資に回していい金額を計算し直す
👉 いちばん危ないのは、暴落のタイミングで「売らざるを得ない状況」に陥ること。これは心理の問題ではなく、設計の問題です。
まとめ|3年目の最適解は「何もしない」。ただし、設計の穴だけは確かめる
「放置でいい人」だと確認できたなら、3年目にやることはほとんどありません。
強いて挙げれば、2つだけ。
1つ目は、積立額の点検。
転職、昇給、子どもの進学、住宅ローンの金利の変化。
生活が変われば、投資に回せる金額も変わります。
今のペースが無理のない範囲なら、増やす必要も変える必要もありません。
2つ目は、生活防衛資金の残高確認。
始めた頃に確保したお金が、物価の上昇で実質的に足りなくなっていないかを見ておきます。
それ以外は、何もしない。
積立設定はそのままにして、証券口座のアプリを閉じる。
3年は、長期投資の入口にすぎません。
明るいデータもあります。
三菱UFJアセットマネジメントの集計では、2024年のオルカンの平均保有期間は7.7年、S&P500は6.5年。
同じ集計で、業界全体(国内公募の株式投資信託・ETFを除く)は4.3年でした。
集計元も範囲も違うので、冒頭の2.78年とは直接比べられません。
インデックスファンドを選び、仕組みを理解して買っている人は、ちゃんと長く持ち続けている。
新NISAで投資を始めた人自体も、着実に増えています。
→ NISAをやっている人の割合は?口座は4人に1人・実際に買った人は6人に1人【2025年末データ】
- 3回下げた3年間でも、毎月5万円の積立は元本170万円→約229万円。怖い時期の買付がいちばん働いた
- 「怖い間だけ休んで、安くなったら再開」は、完璧に再開できても継続に約58万円届かず、20年後には差が約154万円に開く
- 耐えられたかどうかは「率」でなく「額」で確かめ直す。今の評価額の半分を紙に書いて、続けられるか
- 見直すべき人がやるのは「売る」ではなく、ライフプランの組み直し。放置でいい人は、何もしない
5年後、10年後、20年後。
積立を続けた人と、3年目にやめた人の差は、想像以上に大きくなります。
この記事を読んでいるあなたが、続けた側に残れますように。
関連リンク【PR】
※ 下記リンクは成果報酬型広告です。遷移先は楽天証券・楽天カードの公式サイトです。
楽天証券で口座を開く(無料)
NISAの口座開設を検討している方へ。楽天ポイントが貯まる・使える楽天経済圏との相性が強みです。
▶ 公式サイトで口座開設積立投資のカード決済でポイントが貯まります。
楽天カードを申し込む(無料)※広告
📚 僕の判断を支えた1冊
※ 下記リンクは成果報酬型広告です。遷移先はAmazon・楽天の公式サイトです。
長期インデックス投資の擬似体験ができる。今の恵まれた投資環境に感謝できる一冊
読書が苦手な方には漫画版もあります
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。