保険を見直そうとすると、たいてい同じところで手が止まります。
「いらない保険は分かった。じゃあ、何なら入っていいの?」
答えは商品名ではなく、1つの質問で決まります。
その損失、貯金で払えますか。
払えないものにだけ保険を使う。
この基準で仕分けると、必要な保険は3つに絞れます。
しかも、家族と貯金が育つほど減っていきます。
僕は以前、保険に月7万円を払っていました。
いま残しているのは、この記事の3つだけ。
その死亡保障も、娘の就職を待って外します。
- 本当に必要な保険3つと、それ以外を「いらない」と言える理由
- 死亡保障の必要額を、遺族年金を引いて計算する方法(2028年の制度改正つき)
- 家族構成別の早見表と、保険を外していいタイミング
結論:本当に必要な保険は「貯金で払えない損失」に備える3つだけ
| 必要な保険 | 備える損失 | 貯金で払えない理由 | いつ外すか |
|---|---|---|---|
| ① 掛け捨ての死亡保障 | 稼ぎ手が亡くなった後の家族の生活費・教育費 | 数百万〜数千万円が一度に足りなくなる | 扶養する家族がいなくなったら |
| ② 火災保険 | 家・家財を失う | 家は貯金で買い直せる額ではない | 持ち家・賃貸を問わず、住んでいる限り |
| ③ 他人への賠償(自動車の対人・対物無制限+個人賠償責任) | 事故で他人にけがをさせる・物を壊す | 賠償額に上限がなく、億単位もある | 外さない |
医療保険・がん保険・学資保険・貯蓄型の保険は、この表に入りません。
理由は後半で書きます。
迷ったら、保険ごとに1問だけ当ててください。
👉 「それが起きたとき、貯金で払えるか」。払えるなら、その保険はいらない。
保険は「入るほど安心」ではない|平均すると損をする取引だから
保険料は、全部が保険金になるわけではありません。
保険会社の人件費・広告費・利益が、あらかじめ上乗せされています。
だから加入者全体で平均すると、払った保険料より受け取る保険金の方が少ない。
形は宝くじと同じです。
違うのは、賭ける向きだけ。
宝くじは「当たると嬉しいこと」に、保険は「当たると困ること」に賭けています。
それでも、保険に入る意味はあります。
「起きたら人生が詰む損失」を、毎月の小さな確実な損(保険料)に置き換えられる。
これが、保険の本来の仕事です。
この置き換えが割に合うかどうかは、2つの軸で決まります。
起きる確率と、起きたときの金額。
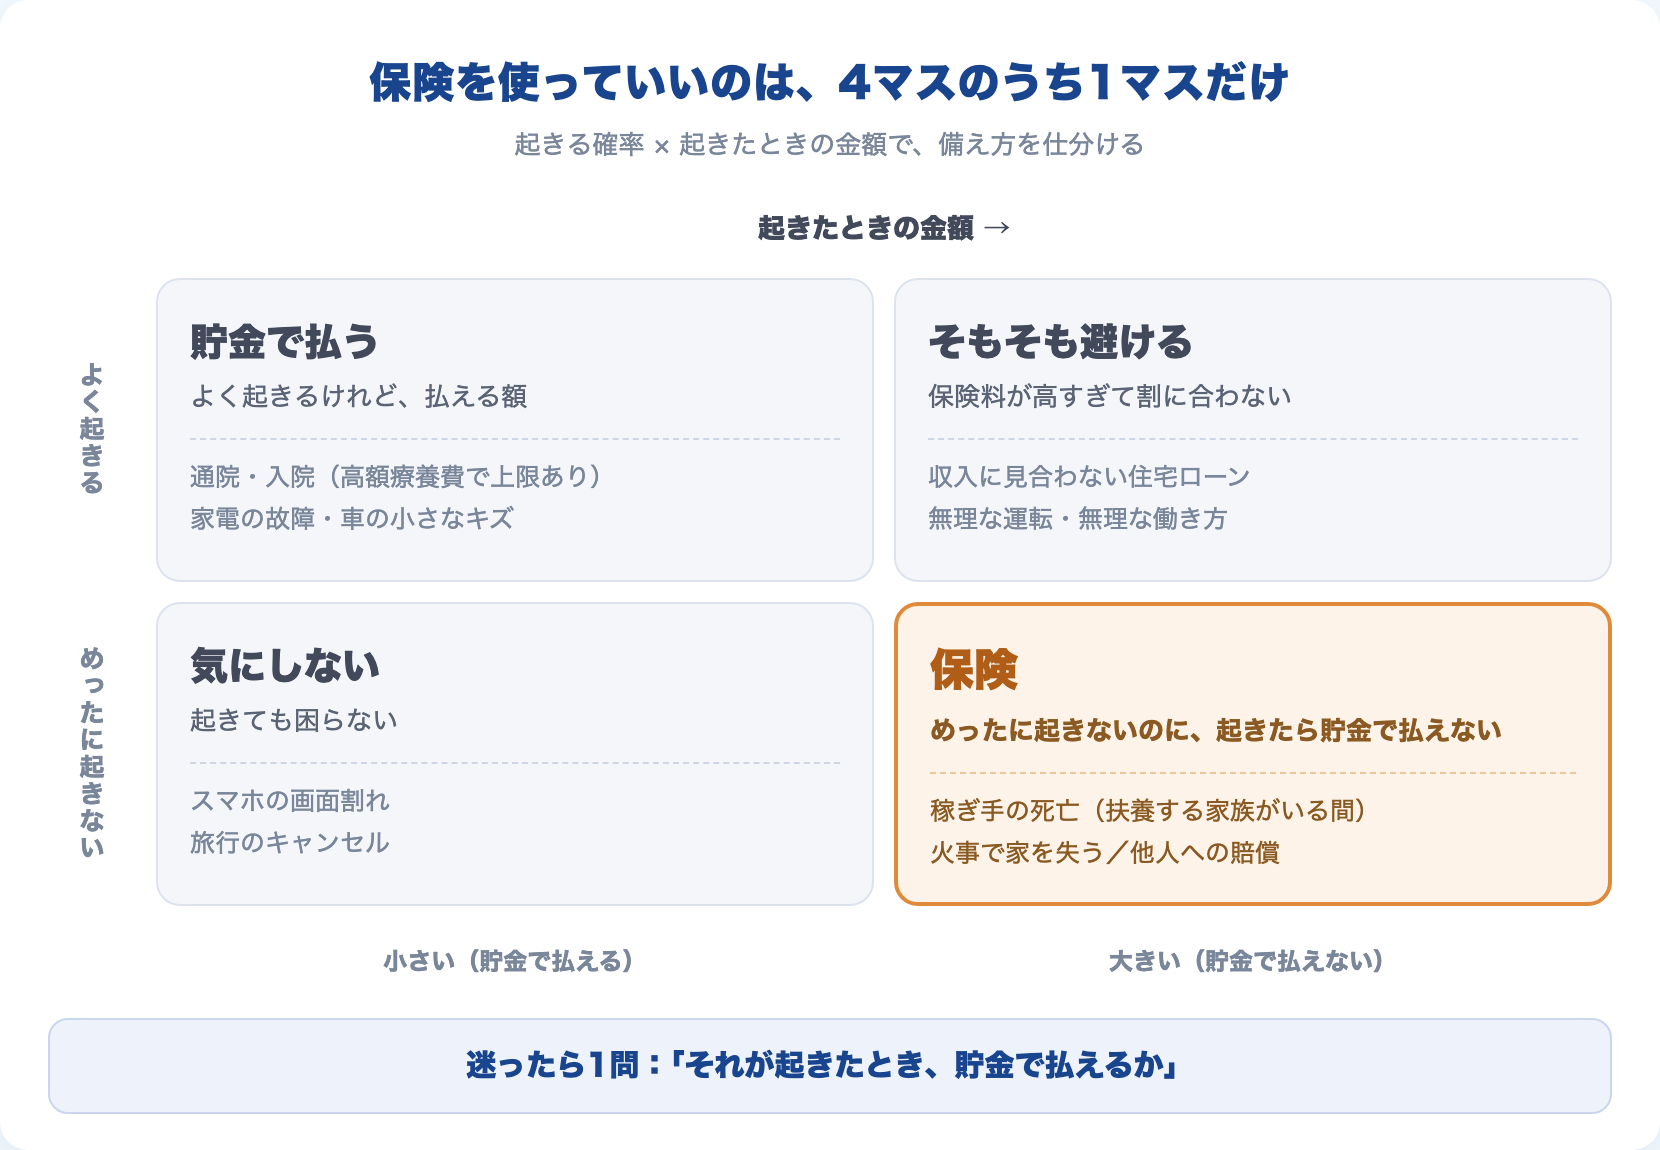
医療費はどうでしょう。
病気やけがで使う確率は低くなく、しかも高額療養費制度で1か月の自己負担に上限があります。
「金額が大きい」には入りにくいので、貯金の側に置きます。
👉 保険を使っていいのは、右下の1マスだけ。
必要な保険①死亡保障|要るのは「扶養する家族がいる期間」だけ
独身で、自分の収入で暮らしている家族がいないなら、死亡保障は要りません。
亡くなった後に生活費が足りなくなる人がいないからです。
必要になるのは、配偶者や子どもが自分の収入で暮らしている期間だけです。
必要保障額は「遺族年金を引いた残り」で決まる
「死亡保障は5,000万円」のような数字をよく見かけます。
でもその多くは、遺族年金を数えていません。
会社員が亡くなると、18歳の年度末までの子がいる配偶者には、遺族基礎年金と遺族厚生年金が出ます。
必要な保険の額は、こう計算します。
必要保障額 =(遺族の生活費 − 遺族年金 − 配偶者の収入)の合計 − 貯蓄 + 備えたい教育費
最後の「備えたい教育費」だけは、別枠で考えます。
国公立か私立か、自宅から通うか下宿かで、大学4年間だけでも数百万円単位の差。
どこまで親が出すかは、家庭の方針で決まるからです。
まず生活費の部分を、30代の子育て家庭で試算してみます。
| 前提 | |
|---|---|
| 夫 | 35歳・会社員・年収500万円 |
| 妻 | 33歳 |
| 子 | 3歳と1歳 |
| 住まい・貯蓄 | 賃貸・貯蓄300万円 |
| 遺族の生活費 | 月25万円(家賃込み。家計調査2025で、片働き・子2人の世帯の生活費36.5万円の約7割) |
夫が亡くなった場合、遺族年金は年およそ185万円(月15万円ほど)。
下の子が18歳になるまで、約17年続きます。
| 妻の収入 | 生活費の不足(貯蓄300万円を引いた後) |
|---|---|
| なし(専業主婦) | 約1,700万円 |
| パートで年100万円 | ほぼゼロ |
2026年度の年金額で計算した概算。遺族厚生年金は平均標準報酬額42万円・300月で計算。子が18歳になった後の期間は、妻が働く前提で試算の外に置いています
よく見る5,000万円の、3分の1ほど。
そして、この額を一番大きく動かすのは配偶者の収入でした。
妻にパート収入が年100万円あれば、生活費の不足は貯蓄でほぼ埋まってしまいます。
その場合、死亡保障で備えるのはほぼ教育費だけ。
備えたい額から、すでに積み立てている分(児童手当やNISAなど)を引いて足してください。
教育費を「使う時期」で分けて貯める方法は、こちらにまとめています。
→ 教育費の貯め方|学資保険・NISA・預貯金を「使う時期」で組み合わせる
ただし、これは1つの家庭の例にすぎません。
遺族の生活費が月5万円違うだけで、必要額は約1,000万円動きます。
自分の家で考えるときは、少なくとも生活費・配偶者の収入・子の年齢を、自分の数字に置き換えてください。
👉 必要保障額は、遺族年金を引くと思ったより小さい。しかも、子が育つほど毎年減っていく。
減っていくものには、減っていく保険が合います。
収入保障保険(毎月一定額が遺族に出る掛け捨て保険)は、残り期間が短いほど受け取る総額が減る設計。
この形そのものです。
終身保険や貯蓄型を選ばない理由は、変額・個人年金・終身を全世界株と数字で比べた記事に書きました。
→ 貯蓄型保険はやめるべき?変額・個人年金・終身を「数字」で全世界株と比べた結論
2028年4月、遺族厚生年金が変わる
2025年に成立した年金改正法で、2028年4月から遺族厚生年金が見直されます。
60歳未満で配偶者を亡くし、18歳の年度末までの子がいない人は、遺族厚生年金が原則5年の有期給付になります。
そのかわり額は今の約1.3倍に増え、5年後も収入が十分でない人などは継続して受け取れます。
女性は段階的に対象が広がり、2028年度に40歳未満の人から始まります。
2028年度に40歳以上になる女性や、子がいて18歳の年度末までの期間は、これまでどおりです。
影響が大きいのは、子のいない若い共働き夫婦。
「遺族年金がずっと出るから死亡保障はゼロでいい」——この前提が、5年で切れる可能性があります。
残された配偶者が5年以内に自分の収入で暮らせるか、一度確かめてみてください。
必要な保険②火災保険と③他人への賠償|「家」と「他人」に払う損失
火災保険と、地震保険の線引き
家を失う損失は、貯金で払えません。
持ち家なら建物と家財、賃貸なら家財と、大家さんへの賠償(借家人賠償)に火災保険で備えます。
迷うのは地震保険。
「めったに起きない×金額が大きい」の典型で、本来なら保険で備えたい損失のはずです。
ところが地震保険は、火災保険の30〜50%までしか掛けられません(上限は建物5,000万円・家財1,000万円)。
全壊しても、家を建て直せる額は出ない設計。
法律に書かれた目的も「被災者の生活の安定」で、家の再建まで面倒は見てくれません。
僕は地震保険に入っていません。
地震には、生活を立て直せるだけの資産で備えると決めています。
「立て直す」といっても、家を建て直すところまでは含めません。
暮らしていければ十分、という線引きです。
ただし、住宅ローンが大きく、貯金がまだ薄い家庭は事情が違います。
地震で家が壊れても、ローンは残る。
その状態で暮らしを立て直すには、地震保険の一時金に頼るしかありません。
でも、これは保険で解く問題ではありません。
地震ひとつで家計が詰む時点で、家の買い方に無理があるサインです。
地震保険は、資産が育つまでのつなぎ。
本当の備えは、生活を立て直せる資産を作ることです。
家を買う前に、ローンと保険で将来の稼ぎをどれだけ差し出すのかは、こちらで計算しています。
→ マイホームは今建てるべきか。住宅ローンで“債務超過”から人生を始める前に
👉 地震保険は家を建て直すためでなく、生活を立て直すための保険。資産で代わりが利くようになったら外していい。
他人への賠償は、上限がない
自分の損失は最悪でも「全部失う」までですが、他人への賠償には上限がありません。
2013年に神戸地裁が、自転車で歩行者と衝突した小学生の母親に命じた賠償額は、約9,500万円。
被害者の女性は、意識が戻らないままでした。
自動車保険の対人・対物は無制限。
自転車や日常の事故には、個人賠償責任保険で備えます。
単体で入る必要はありません。
火災保険や自動車保険の特約で付けられ、保険料は年に千円〜2千円程度が目安。
多くは同居の家族全員が対象です。
僕も火災保険の特約で付けています。
家族の誰かが自転車に乗るなら、今入っている火災保険・自動車保険に付いているか、確認してみてください。
家族構成別|必要な保険の早見表
ここまでの基準を、家族の形ごとに当てはめるとこうなります。
| 家族の形 | 死亡保障 | 火災 | 他人への賠償 | ひとこと |
|---|---|---|---|---|
| 独身 | いらない | 賃貸でも家財・借家人賠償 | 必要 | 守る人がいなければ、保険はほぼ賠償だけ |
| 子育て期(子が小さい) | 必要(遺族年金を引いた額だけ) | 必要(地震は、資産が育つまでのつなぎとして) | 必要 | 一番保険が要る時期。ただし額は思ったより小さい |
| 子のいない共働き | 配偶者が5年で自立できるか次第 | 必要 | 必要 | 2028年改正で前提が変わる層 |
| 子が大学生・持ち家(40代後半) | 外せる段階が近い | 必要 | 必要 | 学費の残り年数ぶんだけ |
| 子が独立した後 | いらない | 必要 | 必要 | 残るのは「家」と「他人」だけ |
40代後半の家庭でも試算してみます。
夫48歳・年収900万円、妻46歳、子は大学3年、持ち家(団信あり)、金融資産2,000万円の例です。
夫が亡くなると、住宅ローンは団信で消えます。
子が18歳を過ぎているので遺族基礎年金は出ませんが、遺族厚生年金と中高齢寡婦加算で、妻が65歳になるまで年およそ134万円。
妻の生活費は月20.6万円(家計調査2025の単身・35〜59歳)と置きます。
専業主婦なら、65歳までの不足は金融資産だけでは約150万円足りません。
パート収入が年100万円あれば、不足はゼロ。残りの学費は、ここでも別枠です。
ただ、ここでは退職金を数えていません。
在職中に亡くなれば、勤め先から死亡退職金が出ます。
約150万円の不足も残りの学費も、多くはこれで埋まってしまいます。
2026年度の年金額で計算した概算。遺族厚生年金は平均標準報酬額55万円・加入312月で計算
保険が要るかを判断するときは、退職金を数えていいと僕は考えています。
保険金が払われる場面では、退職金もほぼ確実に出るからです。
逆に、老後の計画では数えません。見えている資産だけで組んでいます。
僕の家も、ほぼこの段階にいます。
住宅ローンには団信を付けず、代わりに収入保障保険で備えていました。
退職金で返し切れる額になったと確かめた時点で、解約。
いま残る死亡保障は、掛け捨ての2,000万円だけ。
これも娘が就職して、生活費がどう変わるかを1年ほど見てから外します。
扶養が外れた瞬間に外さないのは、生活費が本当に下がったかを確かめたいからです。
「下がるはず」ではなく「下がった」を見てから外す。
この順番なら、外した後に不安で入り直すこともありません。
👉 保険は入る時より、外す時の方が忘れられやすい。外す日をカレンダーに書いておく。
条件つきで必要な保険|就業不能は「公的保障のあと、貯金で埋まらない人」だけ
死亡よりも「生きているけれど働けない」方が、家計には重いことがあります。
亡くなった場合は、団信で住宅ローンが消え、本人の生活費もかからなくなります。
働けない場合は違います。ローンも本人の生活費も、残ったまま(団信は多くの場合、死亡・高度障害しか対象になりません)。
会社員には、まず傷病手当金があります。
病気やけがで休んだ4日目から、給料のおよそ3分の2が通算1年6か月まで出ます。
その後、障害の状態が続けば、障害年金へ。
穴は、障害年金の額と認定です。
障害厚生年金の3級は報酬比例の部分だけで、最低保障は年63万5,500円(2026年度)。
等級に届かなければ、障害年金は出ません。
会社員でも、次のどれかに当てはまるなら就業不能保険を検討する価値があります。
1. 住宅ローンが大きく、団信に就業不能の保障が付いていない
2. 家計が本人の収入1本で、扶養する家族がいる
3. 勤め先に長期の所得補償制度(GLTD)や、健康保険組合の上乗せ給付がない
当てはまる会社員も、保障は薄くて構いません。
支払いの開始を1年6か月後からにする型を選べば、傷病手当金と重ならないぶん保険料が下がります。
額は障害年金との差額だけ、期間はローン完済か子の独立まで。
死亡保障と同じく、減っていく形です。
自営業やフリーランスには傷病手当金がなく、障害年金も厚生年金の部分がありません。
こちらは、最初から検討する側です。
👉 「死亡より確率が高いから全員に」は売り手の言い方。上の条件に当てはまらない会社員には、いらない。
いらない側に入れたもの|医療・がん・貯蓄型
医療保険とがん保険は、高額療養費制度で自己負担に上限があるので、貯金で払える側。
「貯金が少ないうちだけでも」と勧められたら、その保険料を生活防衛資金に積む方が早く備わります。
高額療養費の仕組みと、上限に届く人が実際どれくらいいるかは、こちらで数字にしています。
→ 高額療養費制度の上限引き上げ|それでも医療保険はいらない理由
貯蓄型の保険(終身・個人年金・変額・学資)は、保障と運用を混ぜた商品です。
保障は掛け捨て、運用はNISA・iDeCoと分けた方が、手元に残るお金が増えます。
僕自身の失敗は、ドル建て保険の死亡保障が掛け捨てと丸ごと重なっていたこと。
一括で買い替えられる車に、車両保険も付けていました。
どちらも「貯金で払えるか」を当てれば、すぐ外せたものです。
まとめ|必要な保険は、家族と貯金が育つほど減っていく
- 保険は加入者全体で平均すると損をする取引。使っていいのは「貯金で払えない損失」だけ
- 本当に必要な保険は、①扶養期間の死亡保障 ②火災保険 ③他人への賠償の3つ。就業不能は条件つき
- 死亡保障は遺族年金を引くと思ったより小さく、子が育つほど減る。外す日を決めておく
今日やることは1つです。
手元の保険証券を全部並べて、1枚ずつ横に「これが起きたら、貯金で払えるか」を○×で書いてください。
×が付いたものだけを残す。
○になった日に外す。
保険は、一度入ると見直すきっかけがありません。
だからこそ、入るときに「いつ外すか」まで決めておく。
それが、保険にお金を払いすぎないための一番確実な方法です。
保険料は、毎月かならず出ていく固定費。
外した分だけ、資産形成の公式の「支出」がそのまま小さくなります。
→ 資産形成はこの公式だけ|収入・支出・運用の“正しい順番”
▼ 貯蓄型の保険に入っている人へ
▼ 解約したほうがいいと分かっていて、手が止まっている人へ
▼ 保険を外す前に、まず貯金の土台を作りたい人へ
📚 「保険の次はローン、投資」も迷わず決めたい人への1冊
※ 下記リンクは成果報酬型広告です。遷移先はAmazon・楽天の公式サイトです。
保険の答えが出ても、住宅ローン、投資と、迷う場面は続きます。
どれも売り手の言葉が多く、自分の基準を持ちにくい分野です。
この本なら、保険・ローン・投資それぞれの結論を、1冊で迷わず押さえられます。
「ありふれたリスクに保険はいらない」という山崎さんの考え方は、この記事の「貯金で払えるか」と同じ向きです。
関連リンク【PR】
※ 下記リンクは成果報酬型広告です。遷移先は楽天証券・楽天カードの公式サイトです。
楽天証券で口座を開く(無料)
保険を見直して浮いた保険料は、NISAで積み立てる先にもなります。手数料の安さと品揃えで、長期のインデックス投資にも最適な証券口座です。
▶ 公式サイトで口座開設積立投資のカード決済でポイントが貯まります。
楽天カードを申し込む(無料)※広告
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資・保険の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。