投資は始めた。
NISAも使っている。
それなのに、思ったほど増えない。
よく返ってくる答えは「利回りより、まず投資額」です。
ただ、この答えがどれくらい当てはまるかは、今の資産の額でまるで変わります。
資産100万円から20年なら、毎年30万円多く積み立てるほうが、利回りを1ポイント上げるより3倍以上効く。
資産2,000万円から12年なら、ほぼ互角です。
👉 資産が小さいうちは入金を増やし、育ってきたら入金を続けながらコストと「売らずに済む形」を整える。
- 資産形成の公式と、自分で動かせる場所・動かせない場所
- 年30万円の入金と利回り1ポイント、資産額ごとの差
- 倹約・節約・収入・運用の、手をつける順番
- 暴落した日に、公式のどこが動くか
資産形成の公式は1本|「収入−支出」と「資産×利回り」の足し算
1年で増える資産は、次の式で決まります。
1年で増える資産 =(収入 − 支出)+(資産 × 利回り)
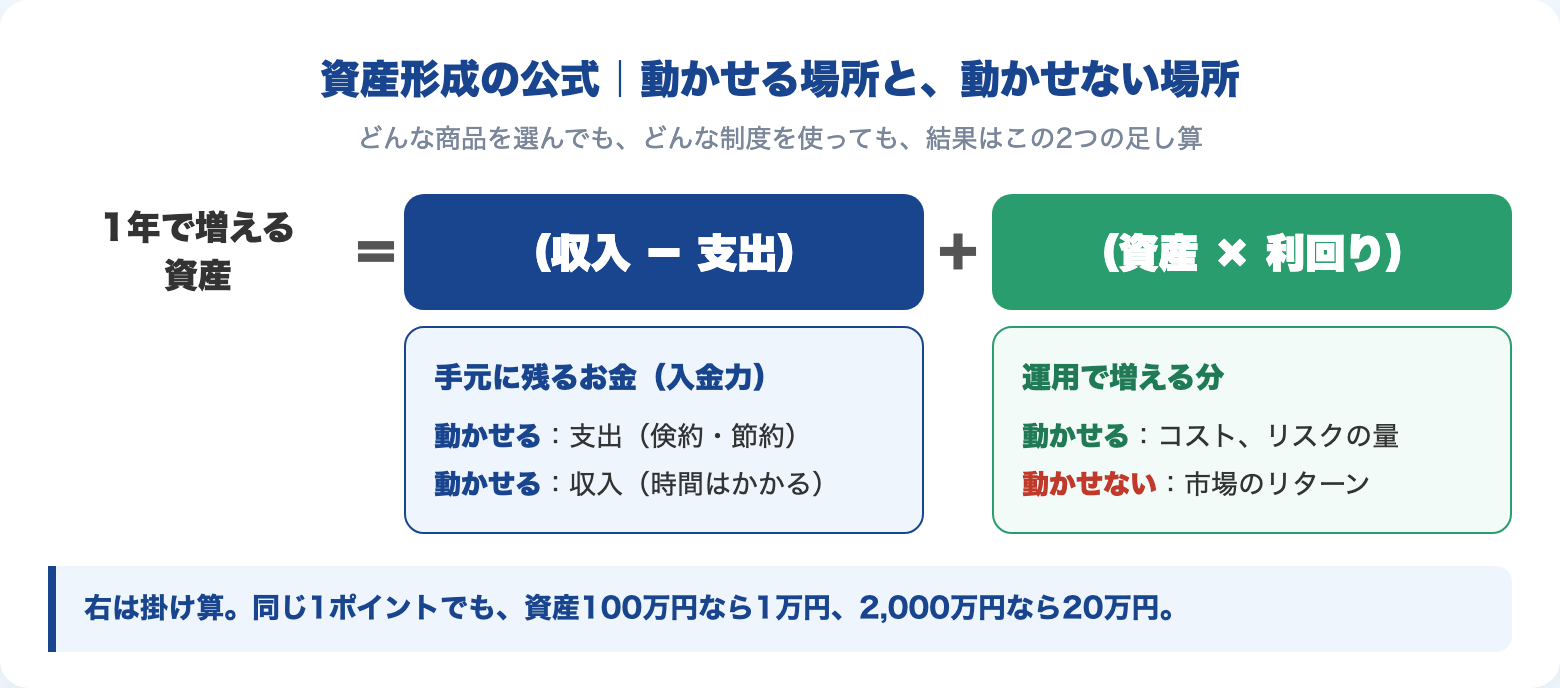
左のかっこは、手元に残るお金。
投資に回せるお金の源で、このブログでは「入金力」と呼んでいます。
右のかっこは、運用で増える分。
どんな商品を選んでも、どんな制度を使っても、結果はこの2つの足し算です。
見ておきたいのは、右が掛け算になっていること。
同じ1ポイントでも、資産100万円なら1万円、2,000万円なら20万円。
利回りの効き方は、資産の額で20倍違う。
この先の話は、すべてこの一点から出てきます。
動かせるものと、動かせないもの|リターンは決められない、コストは決められる
式の中身を、自分で動かせるかどうかで分けます。
- 支出:動かせる。固定費は、一度の見直しが何年も効く
- 収入:動かせる。ただし時間がかかる
- コスト:動かせる。買う前に自分で確定できる
- リスクの量:動かせる。運用資金のうち、いくらを株式に置くかで決まる
- リターン:動かせない。市場しだい
式の「利回り」は、市場のリターンからコストを引いたもの。
振れ幅は、リスクの量で決まります。
利回りを上げたいと思っても、リターンは注文できません。
高いリターンを狙えば、そのぶん振れ幅も大きくなります。
僕も20年前、勘で個別株を売買して、数か月で60万円を失いました。
支出は手つかずのまま、利回りだけでどうにかしようとしていた頃の話です。
ただ、運用の中にも1つだけ、未来の分まで自分で決められるものがあります。
コストです。
投資信託には、持っている間ずっと引かれる運用コスト(信託報酬など)があります。
年1.5%のファンドと、市場全体に連動する年0.06%のインデックスファンド。
差は1.44ポイント。
資産2,000万円なら、1年目だけで28.8万円。
月5万円の積立を足しながら12年続けると、差は約628万円まで開きます(年5%からそれぞれのコストを引いた試算)。
👉 同じ市場を持つなら、利回りを確実に上げられる手段はコストだけ。
→ 「長期・積立・分散」に感じる違和感|投資の3原則から消えた「低コスト」
資産形成の順番は資産額で変わる|年30万円の入金と利回り1%を比べる
では、入金と利回りのどちらが効くのか。
同じ条件で比べます。
基本は、毎月5万円の積立・年5%の運用。
5%は株式の中心としてよく使われる数字で、誰かが保証したものではありません。
ここに、次の2つのどちらかを足します。
- 入金:積立を月2.5万円増やす(年30万円)
- 利回り:運用を年6%に上げる
| 資産 | 年数 | 入金 | 利回り |
|---|---|---|---|
| 100 | 20年 | +1,015 | +294 |
| 300 | 35年 | +2,771 | +1,977 |
| 1,000 | 15年 | +662 | +428 |
| 2,000 | 12年 | +488 | +496 |
| 3,000 | 12年 | +488 | +712 |
※単位は万円。
入金と利回りは、基本の積立より増える額。
資産は全額を運用している前提(守りのお金は別に持っている)。
税とコストは考えない仮の計算で、将来を約束するものではありません。
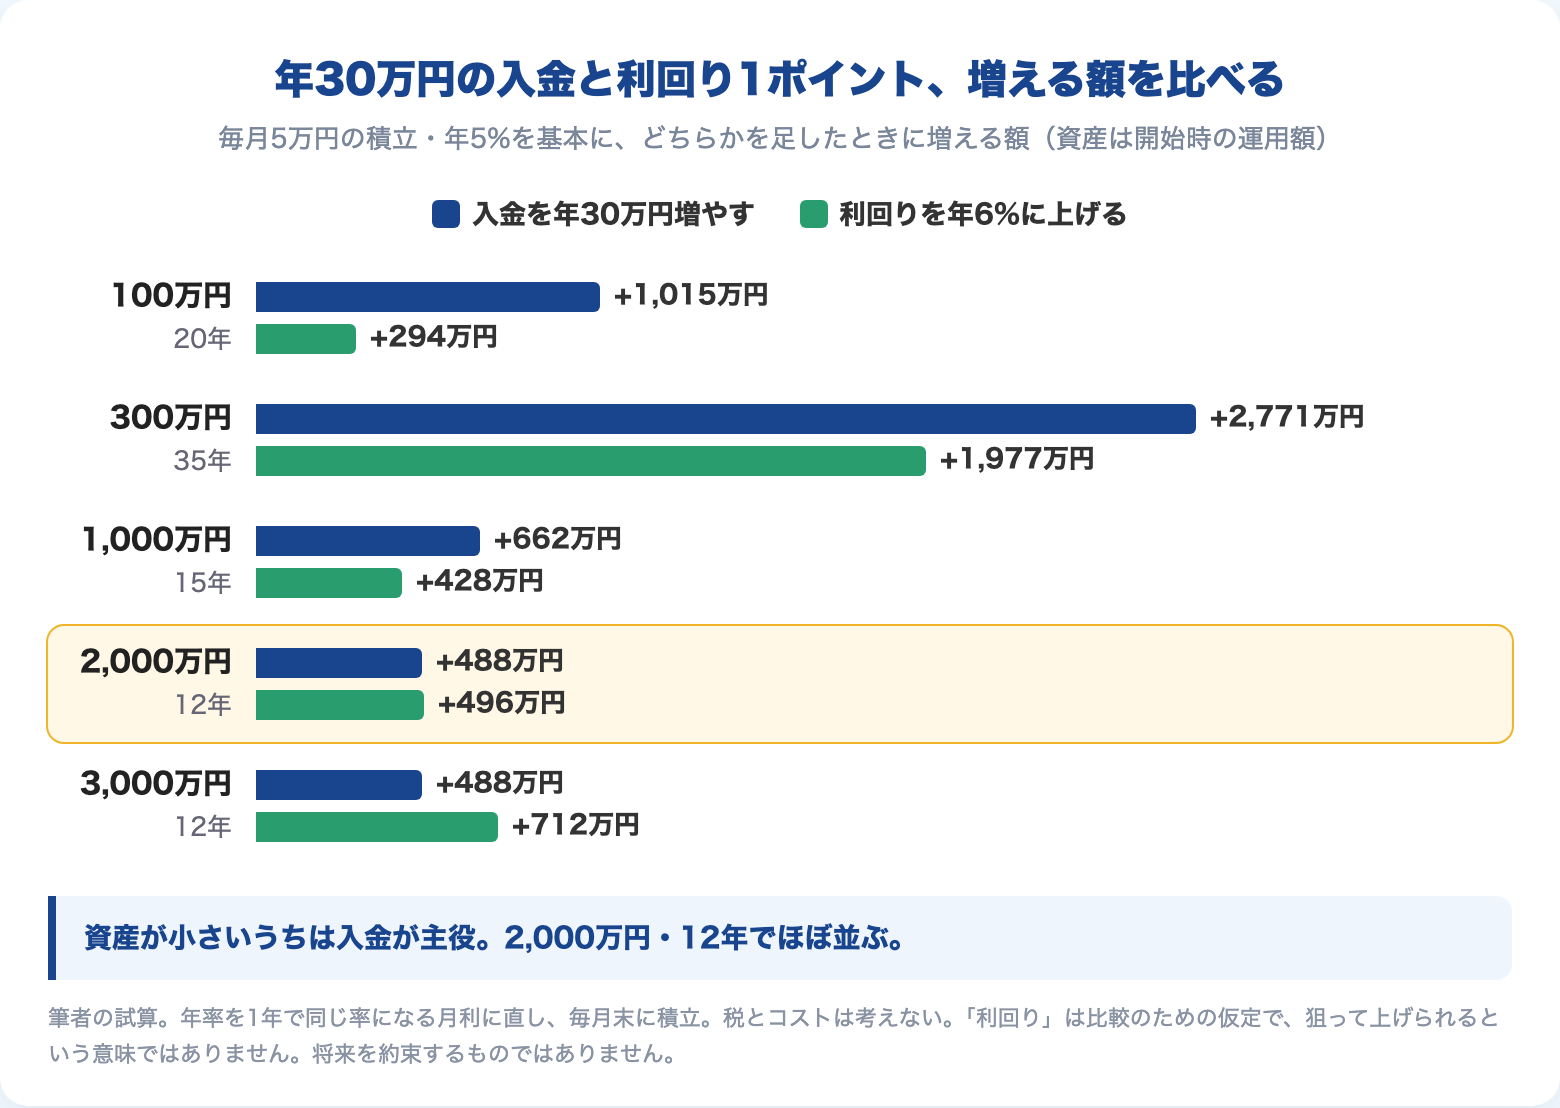
資産100万円では、入金の圧勝。
2,000万円で並び、3,000万円では利回りのほうが大きくなります。
表の年数は、その資産額の人が運用を終えるまでの目安です。
年数が長いほど、利回りの側が伸びます。
資産そのものが育って、1ポイントの重みが増していくから。
資産1,000万円でも30年なら、利回りのほうが上でした。
もちろん、この表の「利回り」は比較のための仮定です。
資産が増えたら高いリターンを狙え、という意味ではありません。
大きな資産で利回りの差がこれだけ効くなら、同じ大きさで損も効く。
だから資産が育つほど、確実に効くコストと、下げの日に売らずに済む形が大事になります。
僕は、次のように線を引いています。
金額はこの試算から出した目安で、きっちり分かれるものではありません。
- 資産1,000万円くらいまで:入金が主役。一番増えるファンドを探す時間は、固定費の見直しに回す
- 2,000万円前後:入金を続けながら、持っている商品のコストを1本ずつ確かめる
- 3,000万円を超えたら:増やす工夫より、下げた日に売らずに済むか。守りのお金を金額で確かめる
自分の場合は、1年目の大きさで確かめられます。
今の資産×1%と、見直せそうな固定費の年額を並べる。
固定費のほうが大きければ、今の主役はそこ。
僕の家は、保険と通信費の2回の見直しで年100万円以上が浮きました。
同じ額を利回り1ポイントで作るには、資産が1億円要ります。
手をつける順番|倹約→節約→収入→運用の仕組み化
手をかける順に4つ並べます。
積立は後回しにせず、今月から動かして①〜③と並行で進めてください。
その前に1つだけ、先に分けておくお金があります。
病気や失職に備える生活防衛資金と、5年以内に使う予定のお金。
ここを投資に回すと、必要な日に、買った値段より下がったまま売ることになります。
→ 貯金と投資の割合は「使う時期」で決まる|48歳・資産2,000万円の試算で、投資に回せるのは約6割
① 倹約:固定費を一度だけ見直す
倹約は、保険・通信・住居費のような契約の見直し。
一度やれば、翌月からずっと効きます。
いちばん金額が大きくなりやすいのは保険です。
→ 倹約と節約の違いは?保険と通信の見直し2回で年100万円。毎日の我慢より先に「固定費」をやる理由
→ 本当に必要な保険はこれだけ|判定基準は「貯金で払えるか」、家族構成別の早見表つき
② 節約:日々の使い方は、倹約のあとで
節約は、食費や娯楽費のような変動費の見直し。
毎日の我慢が要るぶん長続きしにくく、やりすぎると暮らしが痩せます。
順番を逆にして、節約で疲れて倹約までたどり着かない。
これが、いちばんもったいない形です。
③ 収入:時間はかかるが、天井が高い
支出を削る手には限りがあります。
収入には、昇進・転職・副業と、伸びる余地が残っている。
ただし、増えた分は放っておくと支出に溶けます。
増える前に、積立へ流れる形を作っておくこと。
→ 昇給しても手取りが増えないのはなぜ?|6年分の源泉徴収票で見た「見えない天引き」と、増えた分を残す設計
④ 運用:一度決めて、仕組みにする
市場平均と言える、十分に分散が効いたインデックスを、低コストで毎月自動で買う。
運用に手間をかけるのは、最初の一度だけで足ります。
4番目に置いたのは、手間をかけるのが最初の一度で済むから。
設定してしまえば、あとは①〜③に時間を使えます。
暴落した日、公式のどこが動くか
運用している2,000万円が3割下がると、600万円の減少。
月5万円の積立なら、10年分です。
式で言えば、右のかっこが大きくマイナスに振れた状態。
3割は一例で、もっと深い下げもありました。
このとき動かせないのは、リターンです。
頼れるものは2つあります。
1つ目は、左のかっこを止めないこと。
2007年12月に月3万円の積立を始めた人が、リーマン・ショックに遭ったとします。
S&P500(米国の代表的な500社の株価指数)を円建て・配当再投資で計算しました。
10年後に貯めたお金は同じ360万円でも、結果はこう分かれています。
- 買い続けた人:約859万円
- 積立を止めて、持っている分は置いた人:約414万円
- 全部売って預金に移した人:約351万円
※税・手数料・預金の利息は考えない過去の試算。
いつもこれほど早く戻るとは限りません。
→ 投資はなぜ必要か|貯金だけのあなたも、実はもう投資をしている
2つ目は、前もって分けておいた守りのお金。
入学金も車の買い替えも現金で払えるなら、下がった株を売る理由がありません。
これは暴落の前にしか作れない。
👉 利回りが暴れる日も、入金と守りのお金は自分の手の中にある。
まとめ|今日やることは1つ
資産形成で迷うのは、どこも同じくらい大事に見えるから。
公式に戻ると、今の自分がどこに力を入れればいいかが見えます。
- 1年で増える資産は(収入−支出)+(資産×利回り)。利回りの効き方は資産の額に比例する
- リターンは決められない。コストは決められる
- 試算では、年30万円の入金と利回り1ポイントは資産2,000万円・12年でほぼ互角。同じ年数なら、資産が小さいほど入金が主役
- 入金を増やす順番は、倹約→節約→収入。運用は低コストで一度決めて仕組みにする
- 下げた日に動かせるのは、入金を止めないことと、売らずに済む守りのお金
試算の数字は仮の条件で計算した一例で、線の引き方も僕の考えです。
自分の金額で確かめてください。
👉 今日やることは1つ。今の資産×1%を計算して、見直せそうな固定費の年額と並べてみてください。
毎月いくら積み立てれば足りるのかは、目標の金額から逆算できます。
→ 毎月いくら積み立てればいい?は「逆算」で決まる|年齢別の貯蓄目標を自分の数字で作る早見表+シミュレーター
📚 今の資産で何に力を入れるか、迷わなくなる1冊
※ 下記リンクは成果報酬型広告です。遷移先はAmazon・楽天の公式サイトです。
資産が増えると、力を入れる場所は変わります。
100万円のときと2,000万円のときで、同じやり方を続ける必要はありません。
『THE WEALTH LADDER 富の階段』(ニック・マジューリ)は、資産の額を段階に分けて、それぞれで何に力を入れるかを整理してくれます。
僕が読んで残ったのは、「今自分は経済的にどの段階にあるのか、そこではどのような行動をとるべきか」という問いでした。
関連リンク【PR】
※ 下記リンクは成果報酬型広告です。遷移先は楽天証券・楽天カードの公式サイトです。
楽天証券で口座を開く(無料)
低コストのインデックスファンドを、毎月自動で買う設定がしやすい証券会社です。
▶ 公式サイトで口座開設積立投資のカード決済でポイントが貯まります。
楽天カードを申し込む(無料)※広告
【本記事の注記】
- 入金と利回りの比較は、年率を「1年で同じ率になる月利」に直し(年5%なら月約0.41%)、毎月末に積み立てる前提の筆者の試算。税・コストは考えていません
- コスト差の試算は、資産2,000万円に毎月5万円を足し、年5%から年1.5%または年0.06%を差し引いて12年間運用した場合(約3,912万円と約4,540万円)
- リーマン・ショックの3人の試算は 投資はなぜ必要か の再掲(S&P500円建て・配当再投資)
- いずれも過去の実績または仮の計算で、将来のリターンを保証するものではありません
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資・保険の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。