「お金持ちには、僕らの知らない特別な投資話が来るんでしょ?」
来ます。
実際にある。
金融庁の資料には、個人向けの販売をやめた仕組債を、法人と富裕層に絞って売り続けている金融機関がある、と書かれています。
ただ、その中身は、多くの人が思い描く「儲かる話」とは違う。
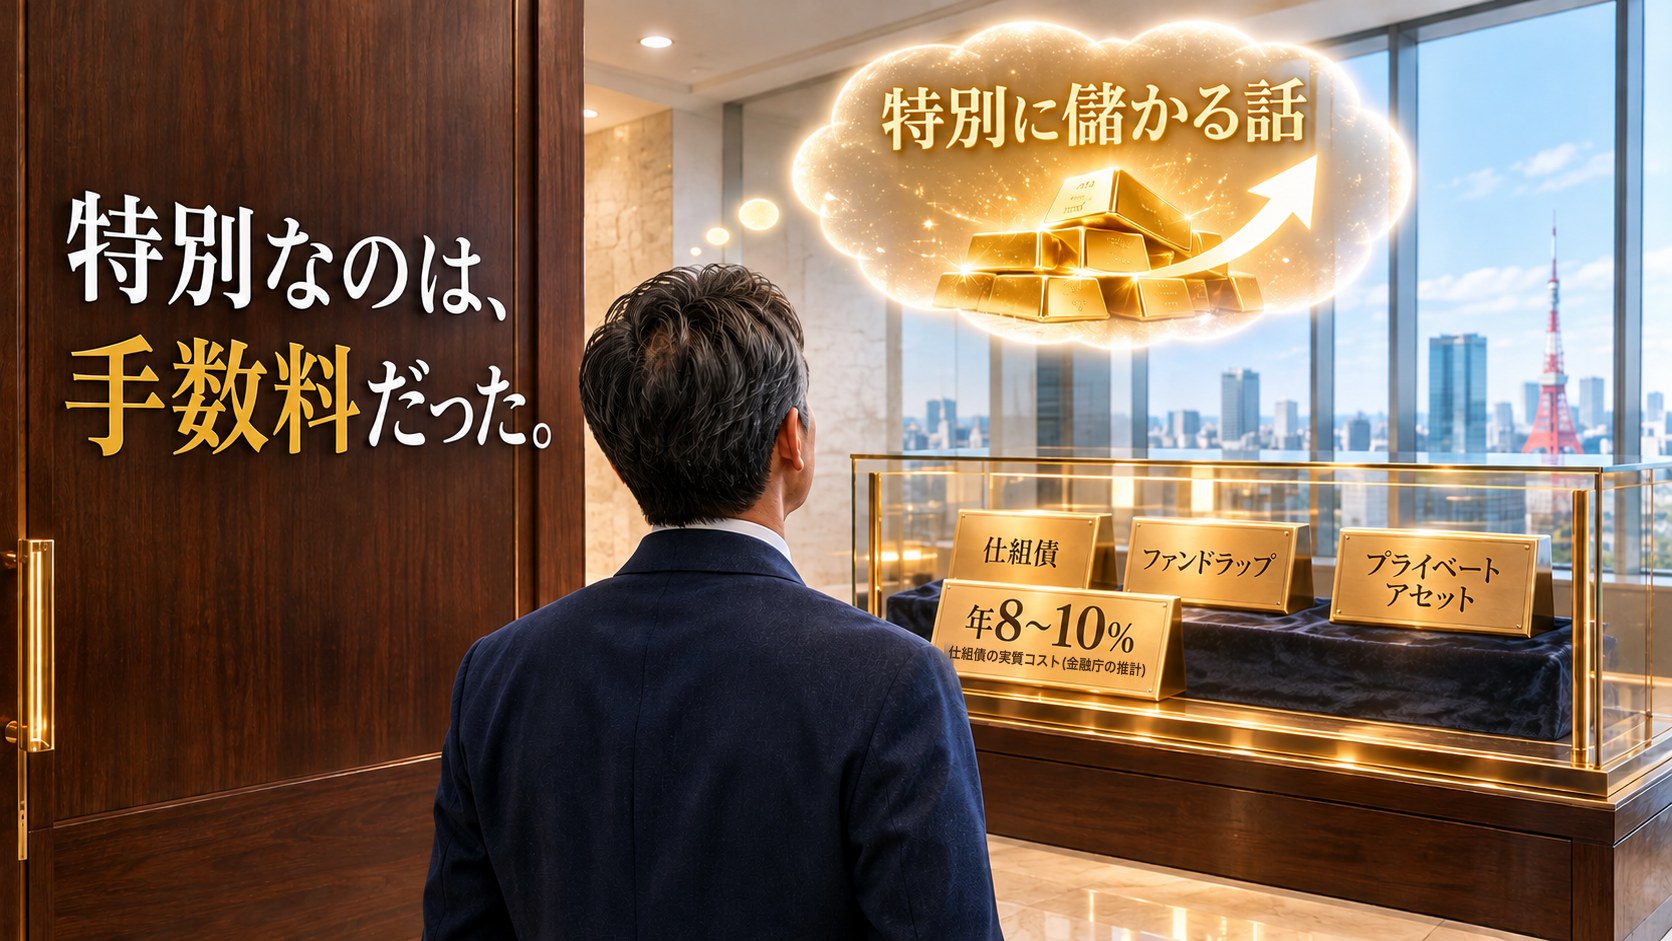
金融庁の推計では、仕組債(EB債)の実質的なコストは年率8〜10%ほどでした。
富裕層向けの商品で上乗せされているのは、儲けではなく手数料と特別感。
そして富裕層の資産を大きく増やしているのは、商品ではなく「額」と「自分の事業」です。
👉 投資に限れば、大富豪にとっても、低コストのインデックスが最も合理的。
この記事では、金融庁の数字で富裕層向けの商品の中身を見ます。
そのあと「額」の算数で、富裕層の資産が増えて見える理由を確かめます。
PR|📚 読書嫌いの妻も楽しく読めた1冊
- 富裕層向けの「特別な商品」の中身と、上乗せされている手数料(金融庁の数字)
- 富裕層の資産が増えて見える理由(額の算数)
- 大富豪でも、投資は低コストのインデックスが合理的な理由
- 窓口で「特別なご案内」が来たら聞く3つのこと
富裕層の資産運用には「特別な商品」が実際にある
富裕層や、まとまったお金を持つ人に向けて売られる商品は、ちゃんと実在する。
代表的なのは、この3つ。
- 仕組債:株価や為替の条件で、利率や戻ってくるお金が変わる債券
- ファンドラップ:お金を預けて、投資信託の組み合わせと売り買いを任せるサービス
- プライベートアセット:上場していない会社の株(PE)や、企業への貸し付け(プライベートクレジット)に投資するファンド
窓口の形としては、プライベートバンクもある。
大口の顧客に、担当者がついて商品を案内する形。
そこまでの額でなくても、声はかかります。
退職金や相続でまとまったお金が口座に入ると、銀行や証券会社から「お客様だけに」と商品を勧められることがある。
この記事では、こうした声かけを「特別なご案内」と呼びます。
金融庁は、仕組債・ファンドラップ・外貨建ての一時払い保険などを「相対的に手数料が高い金融商品」とまとめています。
そのうえで、販売の実態を分析している(2025年7月のモニタリング結果)。
つまり仕組債とファンドラップは、行政から見ても「手数料の高い側」の商品。
「特別に見せる売り方」は、富裕層向けに限りません。
今年出た量子の投資信託3本も、楽天証券・SBI証券の一般の口座では買えません。
対面の証券会社か、相談相手(IFA)を通して買う商品です。
自分の画面に出てこない商品は、それだけで特別に見えます。
でも、画面に出ないことと、儲かることは別の話です。
富裕層向けの商品に上乗せされているのは、儲けではなく手数料|金融庁の数字で見る
3つの商品に、金融庁が何と書いているか。
順に見ていきます。
| 商品 | 年のコスト |
|---|---|
| 仕組債(EB債) | 8〜10%(実質) |
| ファンドラップ | 1.5〜2.1%(低リスク帯) |
| 低コストのインデックス | 0.1%前後 |
仕組債|実質コストは年率8〜10%
金融庁は2022年のレポートで、EB債(他社株転換可能債)の実質的なコストを推計しています。
元本に対して平均5〜6%。
満期まで行かずに早く終わる商品が多いため、年率に直すと8〜10%ほどになります。
そのうえで、こう書いている。
「株式に代えて EB 債を購入する意義はほとんどない」。
個人向けの販売は減りました。
それでも、想定する顧客を「法人又は富裕層」に絞って売り続ける先がありました。
そうした先では、販売の9割以上が私募です(2025年7月のモニタリング結果)。
👉 個人向けで問題になった商品が、富裕層向けに残っている。
→ 仕組債・仕組預金には手を出すな|高い利回りの正体は、損失を引き受ける「見返り」
ファンドラップ|低リスク帯は、期待リターンの5割弱〜7割強が手数料
ファンドラップのコストは、組み入れる投資信託の信託報酬に、ラップの手数料が重なる形です。
金融庁の2026年7月の分析では、低リスク帯のコースの総コストは年1.5〜2.1%。
手数料を引いた後の実績は、年0.65%(2015〜2024年度)。
期待リターンのうち手数料が占める割合は、低リスク帯で5割弱〜7割強でした。
→ ファンドラップは「やめとけ」でいい|手数料年1〜2%と、売り手だけが儲かる仕組み
プライベートアセット|個人には理解が「容易ではない」
上場していない資産に投資するファンドも、富裕層を中心に個人へ広がっています。
国内で公募販売されている分の残高は、約1.5兆円(2026年3月末)。
金融庁は、流動性や評価の透明性が伝統的な商品と違い、個人には実態やリスクの理解が「容易ではない」としています。
実際に、金融資産が十分でない人への販売や、資産の5割超を1本に入れた人の例も見つかっています。
ここまでの3つに共通するのは、リターンの源が、株価・金利・為替といった同じ市場のリスクだという点です。
形を変えて、同じリスクを負っている。
違うのは、手数料の厚さと、売られ方です。
僕は、富裕層向けの特別な商品は、売る側が儲かるように作られ、売られていると考えています。
金融庁は、営業の評価のしかたで銀行を2つに分けて比べています。
商品ごとの収益で評価している銀行では、手数料の高い商品が販売額の3割以上を占める先が73%。
それ以外の銀行では55%でした。
ただ、こうした資料は、金融庁のサイトに置かれているだけ。
窓口で「特別なご案内」を受ける人の手元には、届きません。
富裕層向けの商品は「儲かる」のか|プラスでも、同じリスクのバランス型の投資信託に負けている
ここで、反対側の数字も出しておきます。
ファンドラップの中・高リスク帯のコースには、手数料を引いた後でも実績があります。
年3.15%と5.85%(2015〜2024年度)。
損をした商品ではありません。
ただ、金融庁は同じ分析で、もう一つの比較をしています。
リスク1あたりのリターン(シャープレシオ)を、同じリスク水準の代表的なバランス型の投資信託と比べたものです。
結果は、どのリスク帯でも、ファンドラップのほうが低かった。
👉 プラスであることと、合理的であることは別。
金融庁は、この差にファンドラップのコストの構造が影響していると見ています。
同じリスクを取るなら、1本で買えるバランス型の投資信託のほうが、効率よくリターンを受け取れていた。
金融庁は、ファンドラップは相談も含むサービスなので、コストだけでは評価できないとも書いています。
それなら、相談にいくら払っているのかを、数字で確かめてから決めればいい。
年金積立金を運用するGPIFも、PEなどのオルタナティブ資産を持っています。
ただ、その比率は資産全体の1.74%(2026年3月末・上限5%)。
巨大な資金の中で、小さく持つ話です。
窓口で勧められて、個人が資産の大半を入れる話とは違います。
富裕層の資産運用は「額」で回る|1億円×3%は、1,000万円×5%の6倍
では、なぜ富裕層の資産は増えて見えるのか。
答えは算数です。
| 元手×利回り | 1年で増える額 |
|---|---|
| 1,000万円×5% | 50万円 |
| 1億円×3% | 300万円 |
利回りが低くても、増える額は6倍。
20年続けると、1,000万円は約1,653万円増えます。
1億円なら、約8,061万円(複利・税とコストは考えない計算)。
利回りの差より、元手の差のほうが、増える額に大きく効く。
これは、掛け算で決まる結果です。
r>g|資本を持つ人の資産は、働く収入より速く増えてきた
経済学者のピケティは『21世紀の資本』で、各国の長い歴史データを集めました。
そこで示したのは、資本の収益率(r)が、経済の成長率(g)をおおむね上回ってきたこと。
企業は利益を事業に再投資して成長し、その果実が株主に届く。
その資本を多く持つ人の資産は、経済全体や給料の伸びより速く増えてきた。
額が額を呼ぶ構造です。
持っているお金が多い側ほど、最後まで残る
確率の世界には「ギャンブラーの破産問題」という有名な問題があります。
勝率がちょうど2分の1のコイン投げで、1回1万円ずつ賭けるとします。
あなたの手元は100万円、相手は900万円。
どちらかのお金が尽きるまで続けると、あなたが相手のお金を全部取る確率は10%です。
勝率は同じ。
それでも、手元のお金の割合がそのまま、最後まで残る確率になる。
投資は相手からお金を奪うゲームではありません。
ただ、「途中で降りずに済む余裕」が結果を分ける点は同じです。
生活費が資産のごく一部で済む人は、暴落の途中で売らなくて済む。
市場に居続けられること自体が、額の力です。
👉 富裕層を富裕層にしているのは、特別な商品ではなく「額」。
そして投資に限れば、大富豪でも低コストのインデックスが最も合理的
額が大きいほど、手数料の差も額で効きます。
同じ1億円で、手数料が年2%なら200万円。
年0.06%なら6万円。
差は、毎年約194万円です。
富裕層ほど、高い手数料を払う理由は薄くなる。
世界有数の資産家ウォーレン・バフェットは、2013年の株主への手紙で、妻に残すお金の運用を書いています。
9割を低コストのS&P500のインデックスファンドへ、1割を短期の国債へ。
では、大富豪の資産は何で増えたのか。
Forbes JAPANの「日本長者番付2026」を見てみます。
上位20人・組は全員、自分や家族の会社の名前とセットで載っています。
資産額の増減も、会社の株価で説明されている。
ディスコの株価が2倍を超えて、創業家の資産は41億ドル増えた、という具合です。
番付の顔ぶれを見る限り、大富豪の資産を大きく増やしたのは、自分の事業です。
資産が少ないうちに効くのは「入れる額」と低コスト
ここまでの話を、手元の資産に置き換えます。
1,000万円を手数料年2%の商品から年0.1%の商品に移すと、手数料が毎年約19万円減ります。
毎月の積立を5万円増やすと、入れる額が毎年60万円増える。
どちらも効く。
順番は、まず低コストで市場平均を持つ。
その上で、入れる額を増やす。
資産が少ないうちは、運用の工夫より、入れる額のほうが効きます。
そして入れる額の源は、本業の収入と、使わずに残す力。
→ 人的資本とは?会社員は億単位の資産を持って社会に出る|減る前に金融資本へ積み替える
→ 昇給しても手取りが増えないのはなぜ?|6年分の源泉徴収票で見た「見えない天引き」と、増えた分を残す設計
特別な商品を探す時間を、本業と入金力に回す。
資産を増やす本体は自分の仕事に置き、運用は低コストのインデックスに任せる。
番付の大富豪の資産の増え方と、バフェットの指示を重ねた形です。
僕の考えで置いた前提の試算なので、判断はご自身でお願いします。
窓口で「特別なご案内」が来たら、3つ聞く
退職金や相続のあとに「特別なご案内」が来たら、話を聞く前に、次の3つを用意しておいてください。
- 「最初と毎年、あなた(の会社)にいくら入りますか」
- 「中身は何で、市場が3割下がったら、いくらになりますか」
- 「途中でやめたら、今日いくら戻りますか」
答えがはっきりしない商品は、それが答えです。
担当者の提案に価値がある場面もあります。
ただ、取り分と戻る金額を聞いてから決めても、遅くはありません。
→ 退職金500万・1000万・2000万の置き場所|銀行の“特別プラン”を断ってからの設計図
最後の判断は、ご自身でお願いします。
まとめ|特別な商品はある。特別に儲かる商品はない
- 富裕層向けの特別な商品は、実際にある(仕組債・ファンドラップ・プライベートアセット)
- 上乗せされているのは、儲けではなく手数料。仕組債の実質コストは年率8〜10%
- プラスの実績があるファンドラップも、同じリスクのバランス型の投資信託より効率が低かった
- 富裕層の資産が増えて見えるのは「額」のせい。1億円×3%は、1,000万円×5%の6倍
- 投資に限れば、大富豪でも低コストのインデックスが最も合理的。大富豪の資産を増やしたのは、自分の事業
👉 特別な商品を探すより、低コストで市場平均を持ち、入れる額を増やす。大富豪にとっても、僕らにとっても、合理的な形は同じ。
📚 本物のお金持ちの実像を知る1冊
※ 下記リンクは成果報酬型広告です。遷移先はAmazon・楽天の公式サイトです。
お金持ちと聞くと、特別な投資で増やしている人を思い浮かべがちです。
この本が描くのは、自分の仕事で稼ぎ、収入より少なく暮らし、残ったお金を淡々と積み上げてきた億万長者の姿です。
本文で書いた「額と事業」の話を、アメリカの億万長者への調査で確かめられる1冊です。
関連リンク【PR】
※ 下記リンクは成果報酬型広告です。遷移先は楽天証券・楽天カードの公式サイトです。
楽天証券で口座を開く(無料)
低コストのインデックスファンドで市場平均を持つなら、まず証券口座から。毎月の積立を自動で設定しやすい証券会社です。
▶ 公式サイトで口座開設積立投資のカード決済でポイントが貯まります。
楽天カードを申し込む(無料)※広告
【本記事の注記】
富裕層向けの商品の数字は、金融庁「資産運用業高度化プログレスレポート2022」(2022年5月)、「リスク性金融商品の販売・組成会社による顧客本位の業務運営に関するモニタリング結果」(2025年7月・2026年7月)、GPIF「オルタナティブ資産の運用」(2026年3月末)から。
長者番付はForbes JAPAN「日本長者番付2026」(2026年6月)、バフェットの指示はバークシャー・ハザウェイ2013年の株主への手紙から。
額の比較・手数料の差は、税金を考えない単純な計算です。
過去の実績は将来を示すものではありません。投資の判断はご自身でお願いします。
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資・保険の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。