「200円は死守してほしい」
「9,000円を割るか、3ヶ月無配が続いたら売り時」
「分配型の投信は初めてで、毎日少しずつ買っている」
2026年9月16日、WCM世界成長株厳選ファンド(予想分配金提示型)のYahoo!ファイナンス掲示板に並んでいた声です。
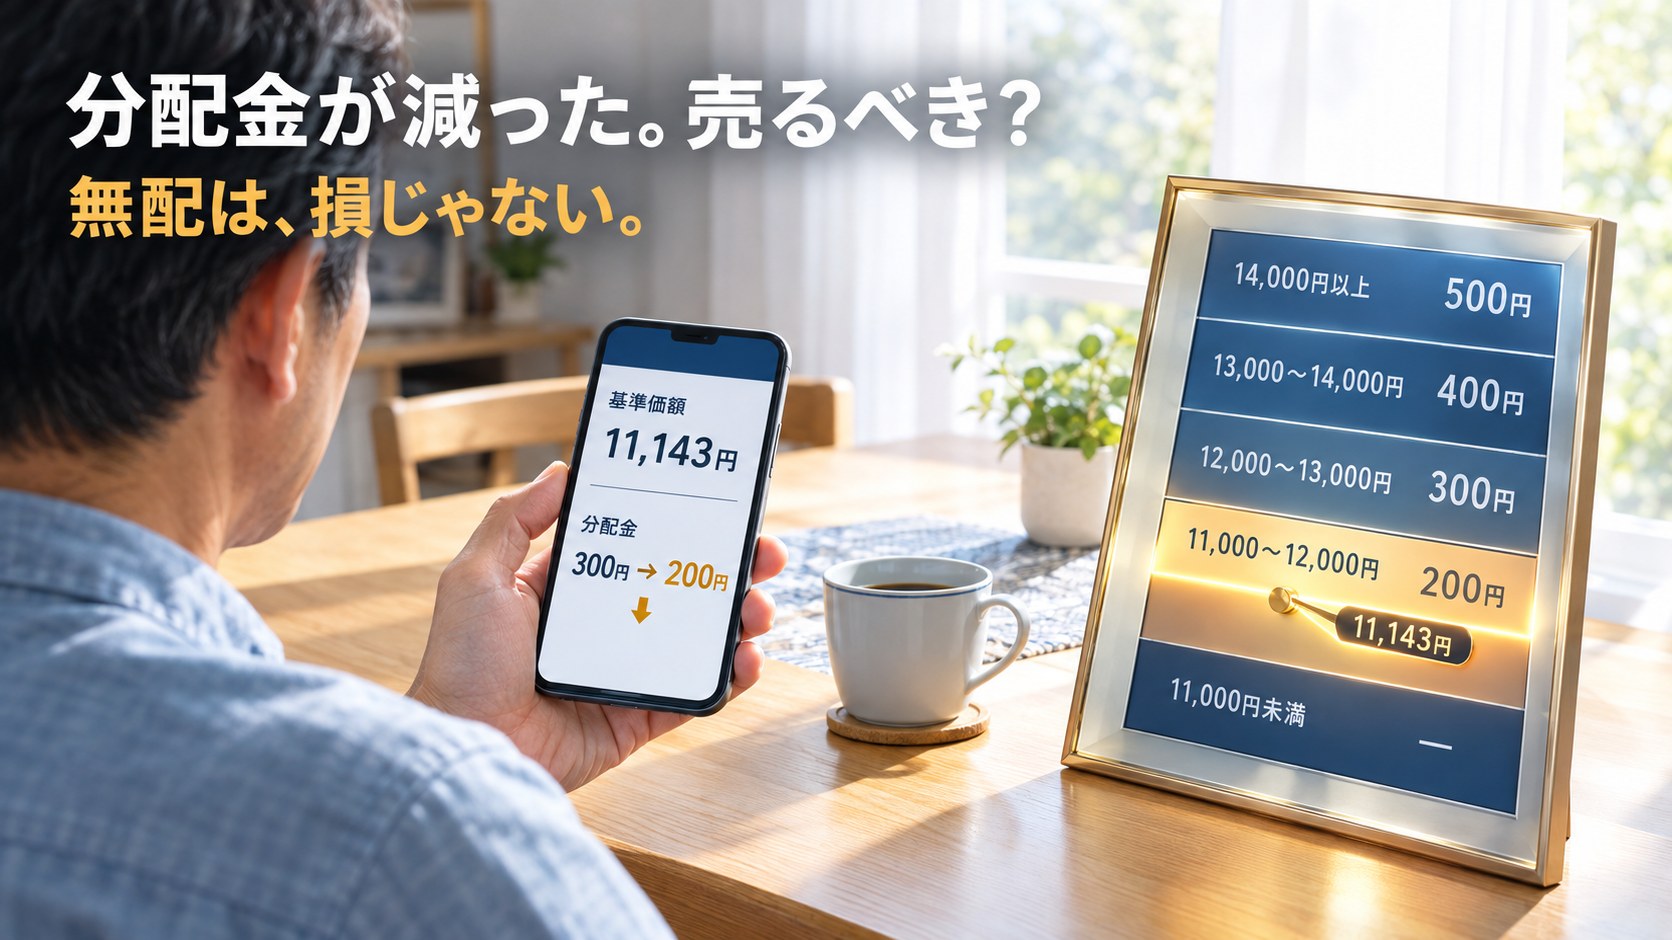
基準価額は11,143円。
1月の13,318円から16%下がり、次の分配金が300円から200円に減りそうだ、という空気が漂っています。
予想どおり、9月25日の分配金は200円に減りました。
そして10月26日、分配金は100円になりました。
4月は400円でしたから、半年で4分の1です。
このファンドの純資産は1年半で147億円から5,672億円に膨らみました。
つまり、いま持っている人の大半は、この1年で買った人です。
そして2026年10月13日、このファンドは設定から5年を迎えました。
5周年の直前営業日(10月9日)の基準価額は11,142円。
9月16日と、ほとんど同じ場所にいました。
5年の答え合わせをします。
結論から言うと、分配金が減っても、無配になっても、それは損ではありません。分配金の額は目論見書の表で機械的に決まる数字で、ファンドの成績ではないからです。
PR|📚 新しい商品に迷ったとき、僕が立ち返る1冊
損は逆側で起きています。
基準価額が下がり続けているのに、分配を出し続けている今の状態。
そして、設定日から持ち続けた人の成績が、信託報酬0.06%のSlimオルカンに負けているという事実です。
先に立場を書いておきます。
僕はこのファンドを持っていませんし、買いません。
その理由も含めて、目論見書と投資信託協会の日次データだけで確かめていきます。
- 分配金がいくら出るかを、目論見書の表から自分で読む方法
- 「無配なら売る」がなぜ逆なのか。損しているのはどの状態か
- 設定日・3年前・1年前・高値で買った人が、それぞれSlimオルカンに勝っているか
- 予想分配金提示型と資産成長型の「どっちが良い」と、持ち続けるべきかへの僕の答え
WCM世界成長株厳選ファンドの分配金はいくら?|目論見書の表で決まっている
まず、分配金がいくら出るのかです。
これは運用の腕でも、その月の成績でもありません。
交付目論見書(2026年5月23日版)に、そのまま表が載っています。
| 各計算期末の前営業日の基準価額 | 分配金額(1万口あたり・税引前) |
|---|---|
| 11,000円未満 | 基準価額の水準等を勘案した分配金額 |
| 11,000円以上 12,000円未満 | 200円 |
| 12,000円以上 13,000円未満 | 300円 |
| 13,000円以上 14,000円未満 | 400円 |
| 14,000円以上 | 500円 |
決算日は毎月25日。
その前営業日の基準価額が、どの段に入っているかで金額が決まります。
2026年に入ってからの実績を並べると、この表どおりに動いていることが分かります。
| 決算日 | 前営業日の基準価額 | 分配金 |
|---|---|---|
| 1月26日 | 13,909円 | 400円 |
| 2月25日 | 13,484円 | 400円 |
| 3月25日 | 12,293円 | 300円 |
| 4月27日 | 13,169円 | 400円 |
| 5月25日 | 12,892円 | 300円 |
| 6月25日 | 13,341円 | 400円 |
| 7月27日 | 12,898円 | 300円 |
| 8月25日 | 12,377円 | 300円 |
| 9月25日 | 11,675円 | 200円 |
| 10月26日 | 10,349円 | 100円 |
10月26日(25日が日曜のため翌営業日)の分配金は、100円でした。
前営業日の基準価額は10,349円。
11,000円を割って表の一番上の段「水準等を勘案」、つまり運用会社の裁量に入りました。
では、裁量に入ったらゼロなのか。
この5年、1万円以上11,000円未満で決算を迎えた回は、10月26日を含めて8回。
分配金は、8回すべて100円でした。
ゼロが出たのは、もっと下です。
無配だった26回は、前営業日の基準価額がすべて1万円を割っていました。
次の決算日は11月25日です。
10月26日の基準価額は10,204円で、1万円まではあと204円。
前営業日に1万円を割っていれば、過去26回の無配と同じ場所に入ります。
👉 分配金の額は、決算日の前営業日の基準価額がどの目盛りにいたかで決まる。減るのは異常ではなく、設計どおりです。
掲示板で「200円は死守してほしい」と願っても、運用会社にできることはありませんでした。
基準価額が11,000円を割ったので、表の一番上の段に落ちただけです。
同じ表を持つグロオポD(フィデリティ・グロース・オポチュニティD)は、2026年10月20日に200円から100円へ落ちました。
前日の基準価額が11,000円を139円割っただけです。
WCMも、その6日後に同じ段へ落ちました。純資産1.4兆円でも5,200億円でも、表は表のとおりに動きます。
→ 純資産1.4兆円のグロオポDが、分配金100円に落ちた日の数字
「分配金がゼロなら売る」は逆|掲示板の口コミに答える
ここからが本題です。
「3ヶ月無配が続いたら売る」という判断は、何を見て決めているのでしょうか。
分配金を、ファンドが稼いだ利益だと思っているなら、無配は「稼げなくなった」サインに見えます。
でも、この表の仕組みを見たあとなら分かるはずです。
無配になるのは、基準価額が低いときに、これ以上元本を払い戻さないためです。
分配金は、預貯金の利息とは違います。
ファンドの純資産から支払われ、払った分だけ基準価額は下がります。
目論見書にもそう書いてあります。
予想分配金提示型という設計が、なぜ「化粧直し」と呼ばれ、金融庁が何と言っているかは、こちらで整理しています。 → 毎月分配型投資信託のデメリット|9年ぶり1兆円流入でも、変わったのは売り方だけ
つまり、基準価額が下がっているときに分配を止めるのは、あなたの元本を守る動きです。
損した気分にはなります。
でも損ではありません。
このファンドは、すでに無配を26回経験しています。
2021年12月から2024年1月まで、2年2ヶ月です。
5年で59回の決算のうち、26回が無配でした。
その間、基準価額は6,740円まで沈みました(2023年1月4日)。
純資産は13億〜40億円で、持っていた人はほとんどいません。
でも、5年で一番安く買えたのは、この無配の時期でした。
その時期に買って持ち続けた人が、いま最も大きく勝っています。
では、損はどこで起きているのか。
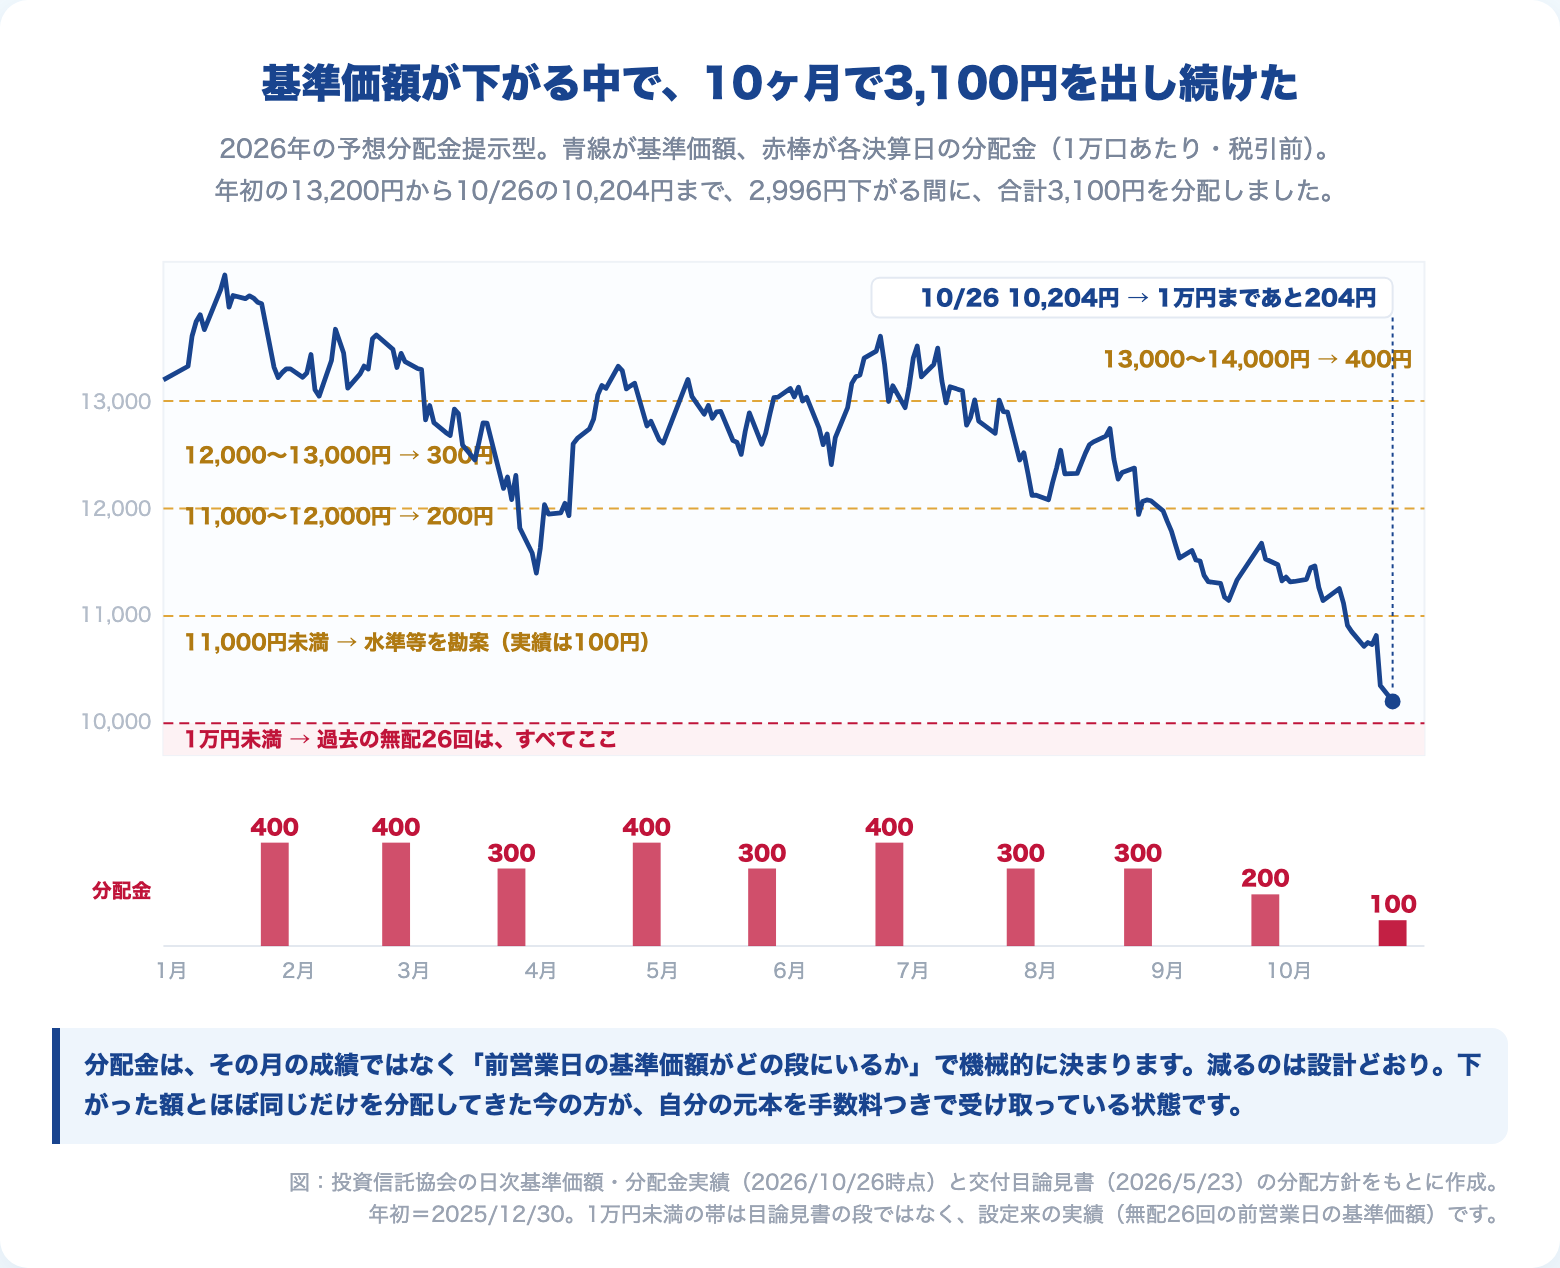
2026年に入ってから、基準価額は年初の13,200円から10月26日の10,204円まで下がりました。
下がった額は2,996円です。
その10ヶ月で払い出された分配金は、合計3,100円。
下がった額と、ほぼ同じです。
足し戻すと13,304円で、10ヶ月の成績はほぼ横ばいでした。
直近12回の分配金の合計は3,800円。
10月26日の基準価額10,204円に対して、約37%です。
分配金は400円から100円まで減ったのに、割合は37%のまま。基準価額も、同じだけ下がったからです。
ファンドが1年で4割近く成長しない限り、この分配金は利益ではなく、自分が入れたお金が戻ってきているだけです。
しかも、信託報酬として年1.958%を払いながら。
👉 「手数料を払って、自分のお金を毎月受け取っている」。これが、いま起きていることです。無配になることではなく、こちらを損と呼びます。
そしてもう一つ、掲示板の「分配型の投信は初めてで、毎日少しずつ買っている」という声。
買い増すたびに、次の分配金の一部は自分が今日入れたお金から出ます。
もらえる額は増えたように見えて、資産は増えていません。
WCM世界成長株厳選ファンドは何か|設定日から持った人は、Slimオルカンに負けていた
分配金の額から目を離して、このファンドの本当の成績を見ます。
比べる相手は市場平均、eMAXIS Slim全世界株式(オール・カントリー)です。
見方はひとつだけです。
分配金を出さない資産成長型の基準価額は、分配金を全部再投資した成績と同じ。
これを、同じ日を起点にしてSlimオルカンと並べます。
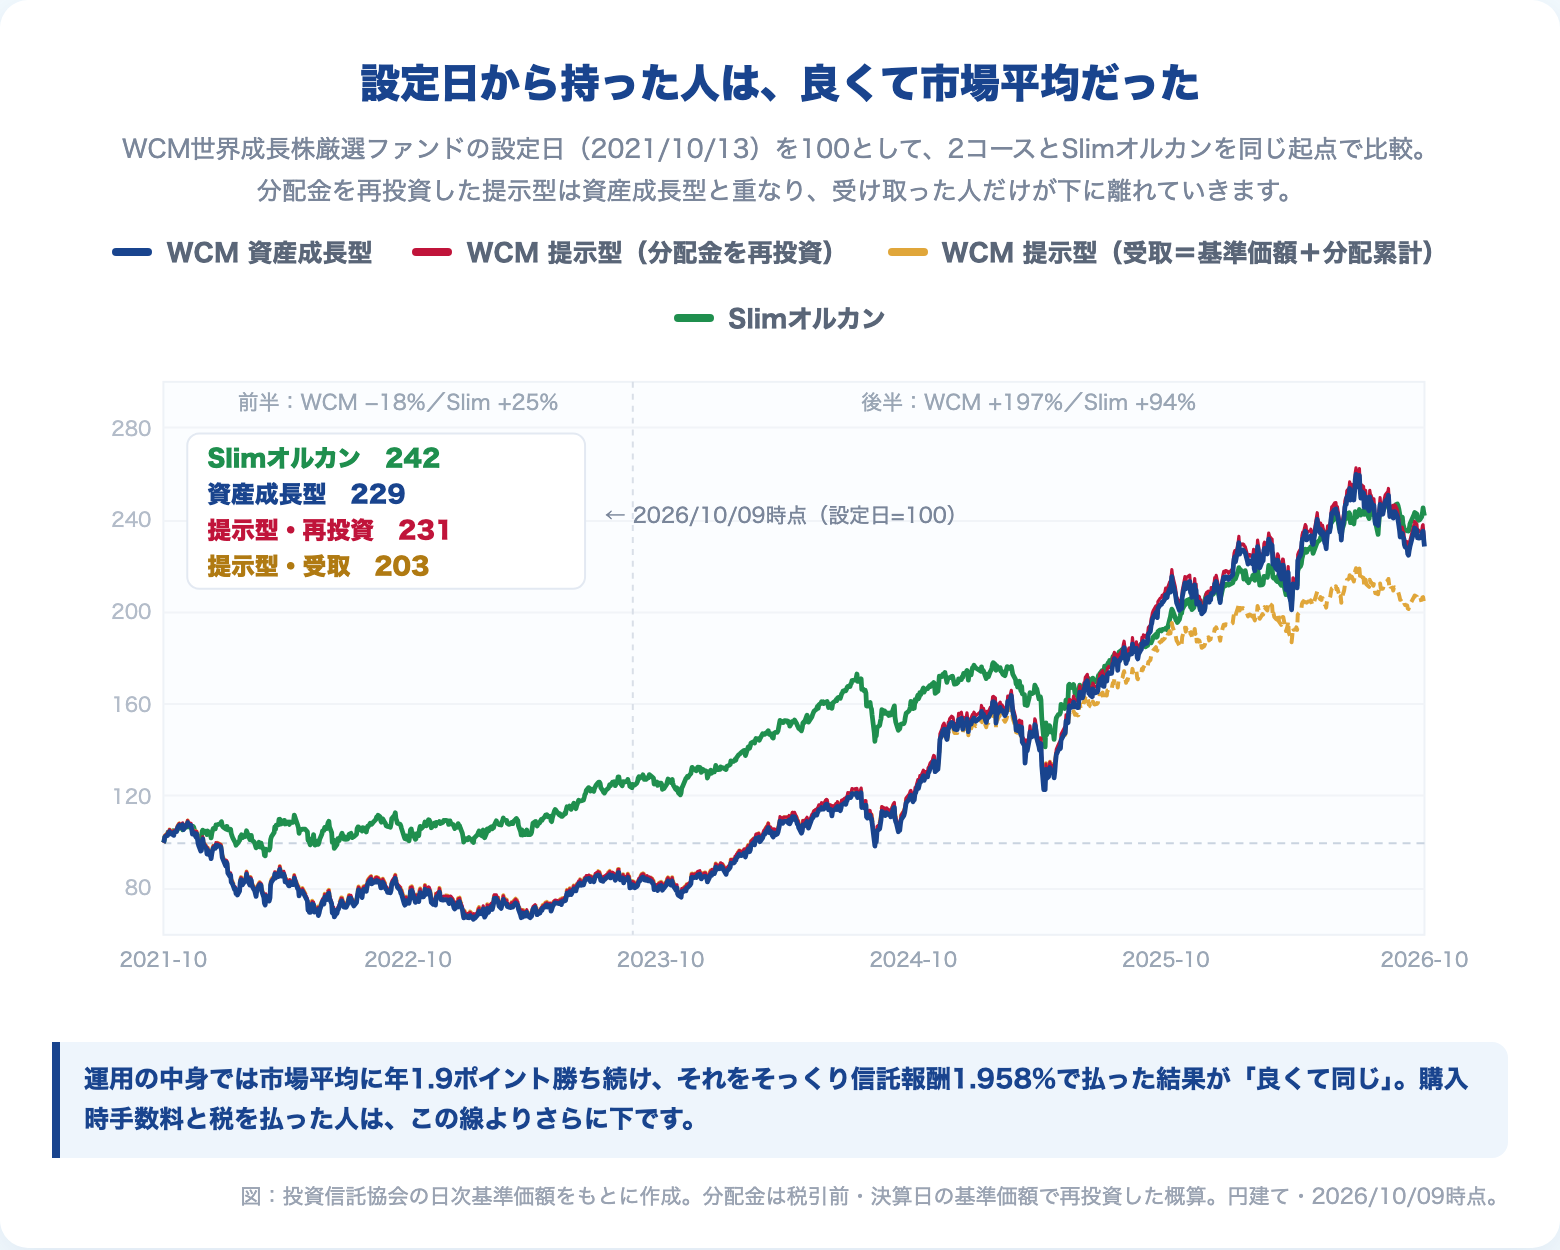
2021年10月13日の設定日に買って、設定5周年まで持った人の結果です。
5周年の直前営業日、2026年10月9日時点です。
| 持ち方 | 設定来リターン(税引前) |
|---|---|
| WCM 資産成長型 | +128.6% |
| WCM 提示型・分配を再投資 | +131.3% |
| WCM 提示型・分配を受け取り(基準価額+現金) | +103.4% |
| Slimオルカン | +141.9% |
8月21日時点では、資産成長型とSlimオルカンはどちらも+143%で、ぴったり同じでした。
9月に入ってWCMの方が大きく下がり、13ポイント差がついたまま5年を終えました。
もう一つの見方で、同じことを確かめます。
設定日に1万口(10,001円)買って、5年持った場合の手元です。
| 持ち方 | 5年後の手元(1万口あたり・税引前) |
|---|---|
| 提示型・分配を受け取り | 11,142円+受け取った分配金9,200円=20,342円 |
| 提示型・分配を再投資 | 23,135円 |
| 資産成長型 | 22,858円 |
| Slimオルカン相当 | 24,194円 |
5年で払い出された分配金は、1万口あたり9,200円。
設定時の基準価額と、ほぼ同じ額です。
それでも手元の合計は、市場平均に3,852円届きませんでした。
ここで大事なのは、基準価額は信託報酬を毎日引いた後の数字だということです。
WCMの信託報酬は年1.958%、Slimオルカンは年0.05775%。
差は年1.9ポイント。
つまりWCMは、運用の中身では市場平均に年1.9ポイントずつ勝ち続けていました。
それをそっくり信託報酬で払って、手元に残ったのが「良くて同じ」です。
さらに、購入時手数料は基準価額の外です。
対面の販売会社で上限3.3%を払った人は、その分だけ最初から負けています。
分配金を受け取って、普通分配金に20.315%の税を払った人は、もう一段負けています。
👉 設定日から持った人の手取りは、良くて市場平均、購入時手数料と税を払った人は市場平均以下。これが「世界成長株厳選」の設定来の実績です。
ただし、過去の成績は過去の話です。
この5年をもう少し細かく切ると、景色は変わります。
| 期間 | WCM 資産成長型 | Slimオルカン |
|---|---|---|
| 前半:2021年10月〜2023年8月 | −18.3% | +25.2% |
| 後半:2023年8月〜2026年10月 | +179.6% | +93.2% |
前半の2年は、市場平均に43ポイント負けました。
後半の3年は、AppLovinと防衛株が当たって2倍近い差をつけました。
8月にはぴったり同じまで戻し、9月の下げで13ポイント負け。
これが5年の合計です。
次の3年が後半の再現になるか、前半の再現になるかは、誰にも分かりません。
分かっているのは、どちらの3年でも信託報酬1.958%は確実に引かれる、ということだけです。
純資産が1年半で39倍|お金が入ったのは、成績が出た後
このファンドの純資産は、2025年3月末に147億円でした。
2025年9月末に1,043億円、設定5周年の直前営業日(2026年10月9日)に5,672億円。
前半の2年、基準価額が7,000円台に沈んでいたとき、持っていた人は30億円分しかいませんでした。
後半の3年で2倍になった成績を見て、5,000億円が入ってきた。
順番が逆です。
9月16日から10月9日まで、基準価額はほぼ動いていません。
11,143円から11,142円です。
その間に純資産は、5,482億円から5,672億円へ190億円増えました。
基準価額が同じなので、増えたのは口数のぶんです。
9月25日の分配金が自動で再投資されたぶんを差し引いても、少なくとも90億円は新しい買い付けです。
分配金が200円に減った後も、お金は入り続けています。
その後、純資産は10月7日の5,822億円をピークに、10月26日は5,211億円まで減りました。
減ったのは約612億円。ただし同じ期間に、基準価額も11.0%下がっています。
純資産を基準価額で割った口数は、ほぼ横ばいです。
減ったのはお金の量ではなく、値段のほう。分配金が100円になっても、まとまった解約はまだ起きていません。
では、その5,000億円の人たちは、いま勝っているのか。
買った時期ごとに、2026年10月9日までの成績を並べます。
| 買った 時期 | 提示型 (受取) | 資産 成長型 | Slim オルカン |
|---|---|---|---|
| 3年前 | +140.1% | +173.1% | +86.8% |
| 1年前 | +13.3% | +14.4% | +27.1% |
| 高値 | +5.6% | +6.1% | +20.2% |
| 年初 | +7.1% | +6.7% | +14.2% |
起点は、3年前=2023年9月15日、1年前=2025年9月16日、高値=2025年10月9日(14,437円)、年初=2025年12月30日です。
3年前に買った人は、圧勝しています。
ただし2023年9月の純資産は35億円で、その人たちはほとんどいません。
1年以内に買った人は、全員、市場平均に負けています。
高値で買って分配金を受け取ってきた人は、分配金4,100円を足しても+5.6%。
同じ期間、Slimオルカンは+20.2%でした。
高値をつけた日は、2025年10月9日。
設定5周年の直前営業日から、ちょうど1年前です。
この1年で、基準価額は22.8%下がりました。
10月26日の10,204円まで含めると、高値からの下落は29.3%。
5周年の直前営業日からも、さらに8.4%下がっています。
👉 分配金の額に一喜一憂している間に、市場平均に負けている。掲示板が見るべき数字は、分配金ではなくこの表です。
これは、このファンドだけの話ではありません。
ランキング上位のファンドに資金が集まるのは、成績が出た後です。
「すごい方に乗り換える」を繰り返す人が、なぜ高値掴みを繰り返すのか。
その構造は、別の記事で1本かけて書きました。
→ マグニフィセント7、TOPIXに敗北中|「すごい方に乗り換える」人が高値掴みを繰り返す理由
WCM世界成長株厳選ファンドは10月の下落でどれだけ下がったか|オルカンの2.7倍、口数は+0.9%
2026年10月、実際の下げが来ました。
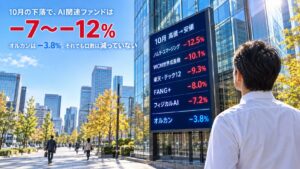
10月7日の高値から26日の安値まで−10.1%。
同じ期間、オルカンは−3.8%でした。
| 2026年10月(高値→安値) | 下げ幅 | 物差し | 倍率 |
|---|---|---|---|
| WCM世界成長株厳選(予想分配金提示型) | −10.1% | オルカン −3.8% | 2.7倍 |
| 口数(10月7日→27日) | +0.9% | 純資産 5,822億→5,285億円 |
「世界成長株」の看板ですが、中身は30〜50銘柄の集中投資。
世界株の物差しであるオルカンに対して2.7倍は、このブログで書いた9本の中で一番大きな差です。
口数は、10月7日から27日で+0.9%。
純資産が537億円減ったのは値下がりの分で、持っている人の総量は増えています。
分配金が減っても、売りより買いが多い3週間でした。
同じファンドでも、10月高値で買った人は−9.1%、10月に毎日積み立てた人は−4.9%(27日時点)。
9本を同じ物差しで並べた実測は、こちらです。
→ FANG+・フィジカルAI・テック12は下落のときどれだけ下がる?|10月の実測は指数の1.0〜2.7倍
中身は「世界成長株」か|30〜50銘柄の集中投資
もう一つ、名前から受ける印象と中身のズレです。
「世界成長株厳選」と聞くと、世界中の成長企業に幅広く投資しているように聞こえます。
実際は、30〜50銘柄に絞った集中投資です。
2025年12月末の上位10銘柄を見ます。
| 銘柄 | 国 | 比率 |
|---|---|---|
| AppLovin | 米国 | 9.5% |
| シーメンス・エナジー | ドイツ | 7.4% |
| Sea | シンガポール | 6.1% |
| カーペンター・テクノロジー | 米国 | 4.9% |
| ロールス・ロイス | 英国 | 4.8% |
| サーブ | スウェーデン | 4.6% |
| アメリカン・ヘルスケアREIT | 米国 | 4.3% |
| セレスティカ | カナダ | 4.2% |
| TSMC | 台湾 | 3.9% |
| タペストリー | 米国 | 3.3% |
1位のAppLovinだけで9.5%。
上位10社で全体の半分を超えます。
防衛・エネルギー転換・AI関連という、この3年に追い風が吹いたテーマに寄っています。
分散ではなく傾斜です。
傾けて持つこと自体は自由です。
ただ、「世界成長株」の名前で分散していると思っているなら、持っているものと認識がズレています。
👉 このファンドの後半3年の成績は、この傾斜が当たった結果です。次も当たるかは、テーマ次第です。
集中投資型の指数商品を「インデックスだから安心」と思い込む構造は、FANG+の記事で書いたものと同じです。
→ FANG+はインデックス投資ではない|銘柄固定・均等加重から見える“集中投資”の正体
予想分配金提示型と資産成長型、どっちが良い?|僕はどちらも選ばない
「どっちが良い」と検索している人が多いので、答えておきます。
2つのコースは、中身も信託報酬も同じです。
違いは、毎月分配を出すか出さないかだけ。
設定来のグラフで、資産成長型と提示型(分配再投資)がぴったり重なっていたとおりです。
その上で、僕はどちらも選びません。
理由を分けて書きます。
予想分配金提示型を選ばない理由
毎月決算型なので、NISAの対象外です。
課税口座で持つしかなく、普通分配金には20.315%の税がかかります。
コストが安い予想分配金提示型なら問題ないか、というと、税金の差は消えません。
→ 同じ額を受け取っても、NISAで自分で売った人と差がつく理由
そして、受け取った分配金は再投資されません。
設定来のグラフで、受取型の人が資産成長型に25ポイント負けていたのは、この差です。
もし分配金を再投資するなら、最初から資産成長型かSlimオルカンを持つ方が、同じ結果をコストを払わずに得られます。
「指数で決まり、商品で差がつく」という選び方の順番は、こちらにまとめています。
→ 投資信託の選び方|結局どれを選べばいい?
資産成長型を選ばない理由
NISAの成長投資枠で買えます。
でも、市場平均ではありません。
市場平均に年1.9ポイント勝ち続けないと、Slimオルカンと同じにすらならない商品を、僕は選びません。
「高配当」でもないので、値動きの小ささを買う理由も立ちません。
オルカン高配当の記事で書いた「揺れの小ささを分かって選ぶ」も、ここには当てはまりません。
手数料は、どこで買ったかで違う
購入時手数料は、目論見書では「3.3%を上限に販売会社が個別に定める」です。
- SBI証券・楽天証券・マネックス証券・松井証券:購入時手数料なし
- 銀行・対面証券(販売会社54社の大半):最大3.3%
自動再投資コースを選んでいれば、分配金の再投資に手数料はかかりません。
受取型で、分配金を手動で買い直している人だけ、買うたびに手数料を払っています。
対面で買った人は、ここも確認してください。
もう一つ、信託報酬1.958%のうち、0.70%は毎年、販売会社に入り続けます。
売る側が予想分配金提示型を勧め続ける理由は、ここにあります。
👉 市場平均でよければ、Slimオルカンがある。どうしても配当が必要なら、せめて実績のコストが0.19%のSCHD。このファンドの居場所を、僕は見つけられませんでした。
それでも持ち続けるべきか|損をしていても、売って乗り換える
ここまで読んで、「でも今売ったら損が確定する」と思った人がいるはずです。
高値で買って、基準価額が2割下がっている人なら、なおさらです。
決めるべき問いは、ひとつだけです。
「このファンドを、今日の基準価額で、新しく買うか」。
買わないと答えるなら、持ち続ける理由も同じだけ弱いはずです。
含み損は、売っても売らなくても、もう起きています。
変わるのは、持ち続ける間に年1.958%が引かれ続けるかどうかだけです。
1,000万円なら、年に約20万円。
「損をしているから売れない」は、行動経済学でいう埋没費用(サンクコスト)の典型です。
年末に損を確定させて税金を取り戻す「損出し」も、買い戻すなら先送りにすぎません。得が大きいのは、買い戻さずに市場平均へ移るほう。
乗り換え先は、市場平均です。
Slimオルカンでも、S&P500でも構いません。
どうしても配当が必要なら、せめて実績のコストが0.19%のSCHDです。
売る前に、口座ごとに一つだけ確認してください。
- 課税口座で含み益がある人:売却益に20.315%の税がかかる。ただし税は一度きりで、コスト差1.9ポイントは毎年
- 課税口座で含み損の人:税はかからず、他の利益と損益通算できる。売りやすいのはこちら
- NISAで資産成長型を持つ人:売った分の枠は、翌年に買った金額ぶん復活する
- 対面で買った人:売った資金を同じ窓口に戻さない。戻すと手数料を2回払って同じ場所に帰る
分配金を生活費に組み込んでいた人は、乗り換え後も同じです。
頼る額は、減っても困らない範囲に。
市場平均を持って必要な分だけ売る形なら、分配金の段に振り回されることもなくなります。
👉 損をしてでも、早く売って乗り換える。持ち続けるほど、手数料の分だけ損が積み上がるからです。
まとめ
- 分配金の額は、目論見書の表で基準価額の水準から機械的に決まる。減配・無配は設計どおりで、損ではない
- 10月26日の決算で、分配金は200円から100円へ。前営業日の基準価額が11,000円を割り、表の一番上の段に入った。次の決算(11月25日)の前営業日に1万円を割れば、過去26回の無配と同じ場所
- 5年で59回の決算のうち26回は無配だった。一番安く買えたのはその2年2ヶ月で、その時期に買って持ち続けた人が、いま最も大きく勝っている
- 損なのは、基準価額が下がる中で年4割近い分配を出し続けている今の状態。2026年の10ヶ月で基準価額は2,996円下がり、ほぼ同じ3,100円を分配した。分配金は利益ではなく、自分の元本
- 設定日から持った人は、良くて市場平均。購入時手数料と税を払った人は市場平均以下(設定5周年・2026年10月9日時点でSlimオルカンに13ポイント負け)
- 純資産5,211億円(2026年10月26日)の大半は、後半3年の成績が出た後に入った。1年以内に買った人は全員、市場平均に負けている
- 予想分配金提示型も資産成長型も、僕は選ばない。乗り換え先は市場平均。どうしても配当が必要なら、せめてSCHD
- 今日の基準価額で新しく買わないなら、損をしていても売って乗り換える。持ち続けるほど、手数料の分だけ損が積み上がる
※本記事の分配金・基準価額・純資産は投資信託協会の公表データです。直近の値は2026年10月26日時点、Slimオルカンとの設定来・期間別の比較は設定5周年の直前営業日(2026年10月9日)時点です(設定5周年の2026年10月13日の基準価額は翌営業日公表のため)。分配ルール・費用は交付目論見書(2026年5月23日版)、上位銘柄は販売用資料(2025年12月末)にもとづきます。分配金再投資の計算は税引前・決算日の基準価額で再投資した概算です。
📚 「市場平均に勝てるファンド」を探すのをやめられる1冊
※ 下記リンクは成果報酬型広告です。遷移先はAmazon・楽天の公式サイトです。
運用の中身で年1.9ポイント勝ち続けたファンドでも、手取りは市場平均と同じだった。
この記事の結論を読んで、「じゃあ勝てるファンドはどこにあるのか」と探しに行きたくなった人ほど、読んでほしい本です。
50年読み継がれてきたこの本は、「勝てるファンドを事前に見つけることはできない」を、プロの成績の実データで淡々と示してくれます。読み終えると、分配金の額でも、直近3年の成績でもなく、コストで商品を選ぶ理由が腹の底から固まります。
僕自身、この本を読んでいたから、純資産が1年半で数十倍に膨らんだニュースを見ても「では設定日から並べてみよう」と手が動きました。
関連リンク【PR】
※ 下記リンクは成果報酬型広告です。遷移先は楽天証券・楽天カードの公式サイトです。
楽天証券で口座を開く(無料)
Slimオルカンも楽天SCHDも、同じ口座でNISAの成長投資枠に入れられます。購入時手数料なし・取扱商品の豊富さで、長期のインデックス投資に使いやすい1社です。
▶ 公式サイトで口座開設積立投資のカード決済でポイントが貯まります。
楽天カードを申し込む(無料)※広告
関連記事
→ 投資信託の隠れコストとは|総経費率0.11%のファンドが、実際は年0.53%。信託報酬・総経費率・実質コストの違い
【本記事の注記】
- 予想分配金提示型の分配ルール・費用は2026年5月23日付交付目論見書。実際の分配金は分配対象額や決算日にかけての急変動により表と異なる場合があります
- 設定来リターンはSlimオルカンの設定日(2018年10月31日)が異なるため、WCMの設定日(2021年10月13日)を起点に正規化。資産成長型とSlimオルカンの基準価額も投資信託協会の公表データ(2026年10月9日時点)
- 過去の成績は過去の話であり、将来を約束するものではありません
- 本記事は特定商品の売買を推奨するものではありません。投資判断はご自身の責任でお願いします
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資・保険の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。