「オルカン高配当と楽天SCHD、配当をもらうならどっちがいいですか?」
たとえば50代、役職定年が視野に入り、NISAではSlimオルカンを積み立てている。
それは崩さないけれど、60歳を過ぎてから自分で「売る」ボタンを押せる自信がないので、年4回でも入金がある形に今から慣れておきたい。
この記事は、そういう人が2本のどちらを選ぶかを、実データで比べたものです。
その立場に立って、利回り・為替・分散・減配・コストの5つを順番に潰していきます。
結論から言うと、今買うなら楽天SCHD(またはSBI・SCHD)。オルカン高配当は2027年初めに出る最初の運用報告書でコストを確かめてから、で遅くありません。
決め手になったのは「全世界か米国か」ではなく、「その指数を負けている年にも持ち続けられるか」と「コストの実績」の2つだけでした。
PR|📚 新しい商品に迷ったとき、僕が立ち返る1冊
- オルカン高配当の利回り3.27%が「もらえる額」ではない理由と、同じ指数の先行ファンドの実績
- 円建ての値動きを為替と指数に分けると、全世界と米国で差がほとんどない事実
- ITバブル・リーマン・コロナで、高配当指数の配当が実際にどれだけ減ったか
- コストの実績(総経費率)で見た、2本の決定的な差
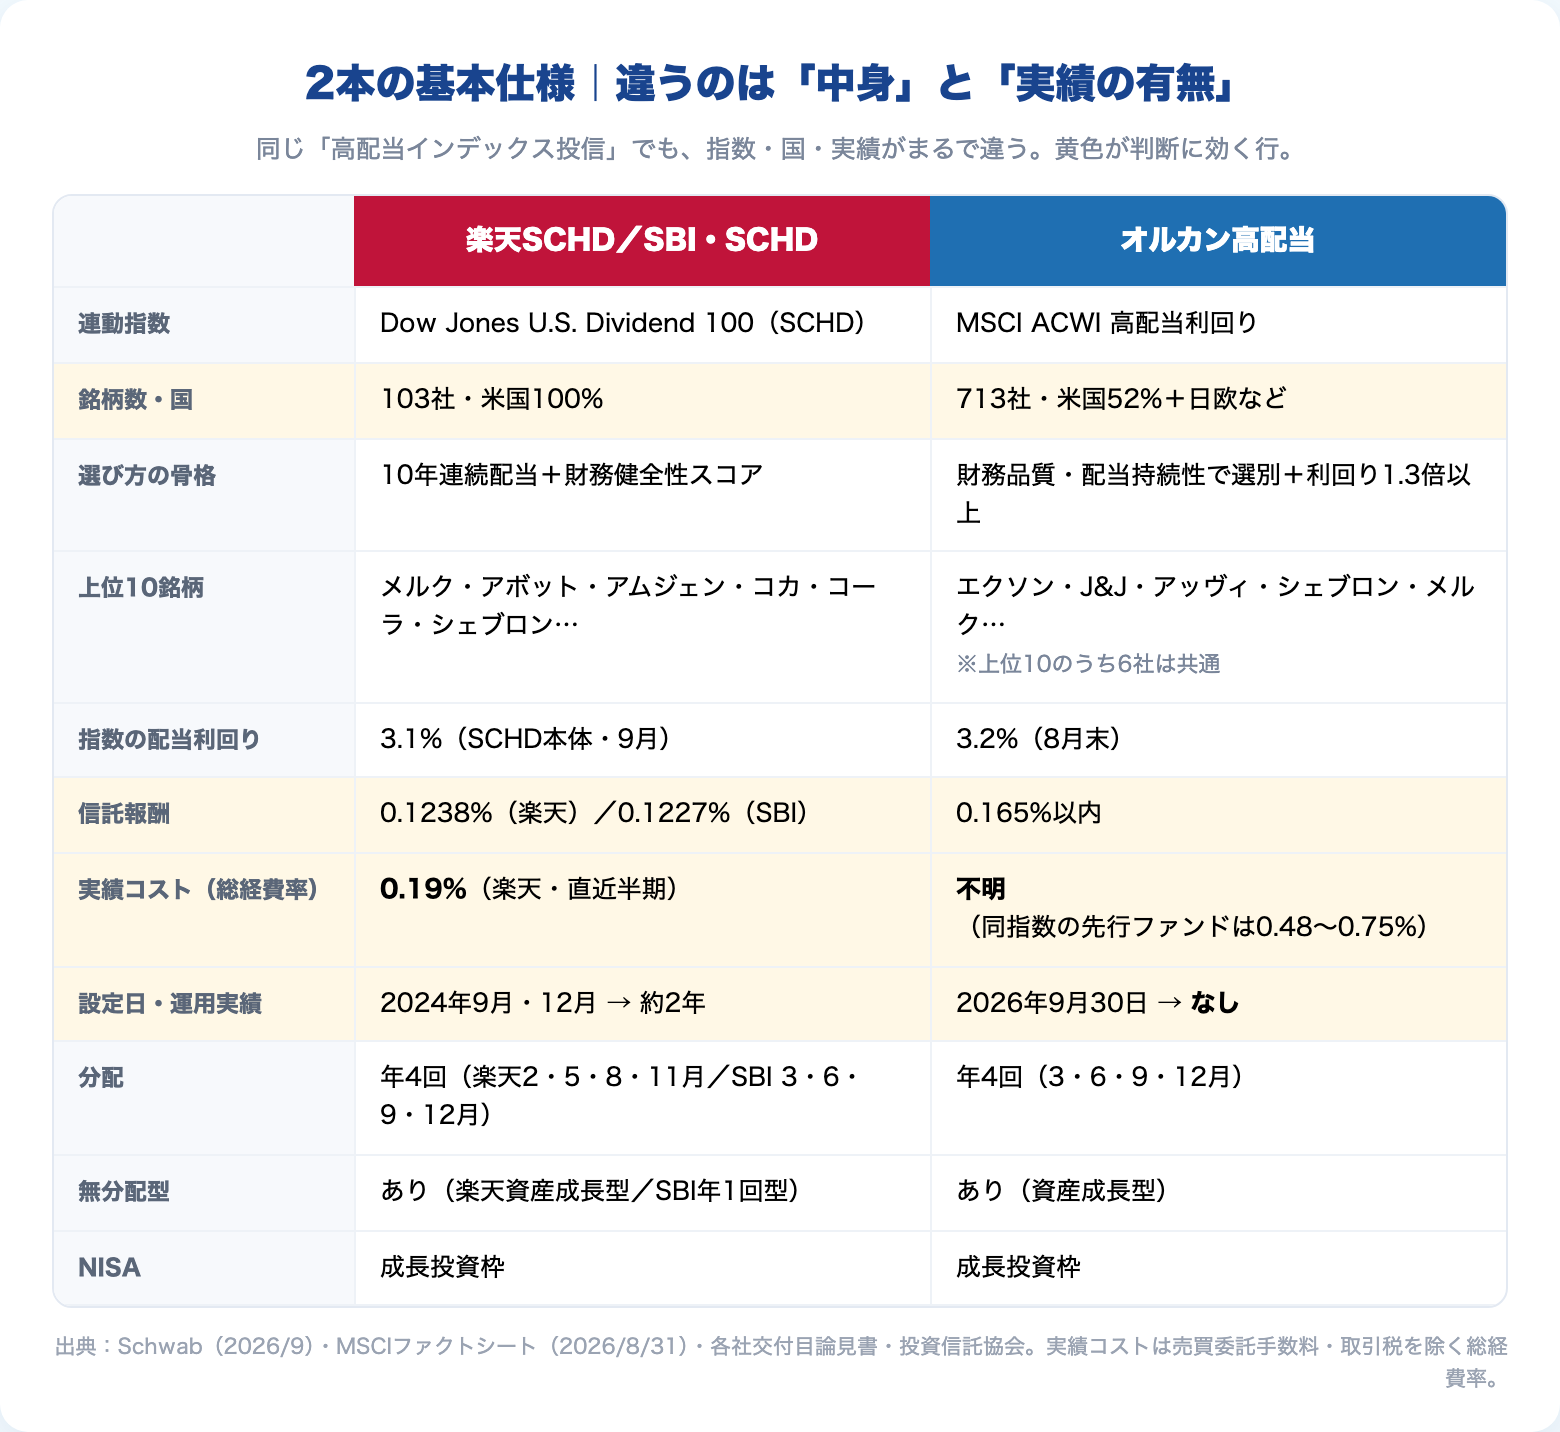
先に仕様を1枚にまとめました。
同じ「高配当インデックス投信」でも、連動する指数も国も、上位の顔ぶれも別物です。
ただし判断に効くのは黄色の行、つまり中身と「実績があるかないか」だけ。
ここから順に見ていきます。
オルカン高配当の利回り3.27%は「もらえる額」ではない
最初に目に入るのは、利回りだと思います。
オルカン高配当は3.27%、楽天SCHDは2.7%。
240万円なら年に1万円以上違うから、多いほうがいい。
そう思うかもしれません。
これは、比べる数字がズレています。
3.27%は連動指数(MSCI ACWI高配当利回り指数)の配当利回りで、2026年7月末時点の数字です(8月末は3.24%)。
販売側が「指数はこのくらい」と示した想定値であって、ファンドから受け取れる分配金ではありません。
経費や外国での源泉税が引かれた後の「配当等収益」が分配の原資なので、手取りはこれより下がります。
一方の2.7%は、楽天SCHDを「今」買う人の数字です。
基準価額が2026年に入って24%上がったので、分母が大きくなって利回りが小さく見えているだけ。
設定日の2024年9月に1万円で買った人にとっては、直近1年の分配360円は買値に対して3.6%です。
では、オルカン高配当から実際にいくら出るのか。
まだ設定前なので実績はありませんが、目安になるファンドがあります。
同じMSCI ACWI高配当利回り指数に連動するアムンディ・オールカントリー・高配当株。
2024年6月設定で、信託報酬もオルカン高配当と同じ0.165%。運用会社が違うだけの「同じ指数の先行ファンド」です。
このファンドの直近1年の分配は1万口あたり305円、基準価額に対して約2.3%でした。
指数の利回り3.2%との差、約1ポイントが経費と源泉税の分です。
👉 もらえる側の目安は、楽天SCHD 2.7%・SBI・SCHD 2.9%に対して、オルカン高配当は2%台前半。「利回りが高いから多くもらえる」は、逆転します。
100万円あたりの年間の目安(税引前・2026年9月9日の基準価額で計算)に直すと、楽天SCHD約2.7万円、SBI・SCHD約2.9万円、オルカン高配当(アムンディの実績を代理に)約2.3万円です。
利回りの高さを理由にオルカン高配当を選ぶ根拠は、ここで消えます。
看板の利回りを読み直す必要があるのは、日本の高配当ファンドでも同じです。
「オルカンだから安心」を一度忘れる|中身は別物、為替はほぼドル円
もう1つ、「オルカンの名前がついているから、いつものオルカンの高配当版で、世界中に分散されていて安心」という感覚もあるはずです。
これも、オルカン高配当の記事で書いたとおり別物です。
Slimオルカンの上位はアップルやエヌビディア。
オルカン高配当の指数の上位はエクソンモービル、ジョンソン・エンド・ジョンソン、アッヴィ。
1社も重なりません。
ただし、楽天SCHDとの比較で言えば、意外なほど似ています。
SCHDの上位10社(メルク・アボット・アムジェン・コカ・コーラ・シェブロン…)と、オルカン高配当の指数の上位10社は、6社が共通です。
米国の成熟した配当企業という「顔」は同じで、違いは「米国100社に絞るか、全世界713社に広げるか」だけ。
全世界713社は「安全」なのか
ここで一度、「安全」とは何を指しているのかを分けてみてください。
1社が倒産したときの影響なのか、株価が下がることなのか、配当が減ることなのか。
配当を支えにしたい人なら、答えはたいてい3つ目です。
一番こわいのは、分配金が減ること。生活費の足しにする前提なら、毎年入ってくる額が読めなくなるのが一番困るからです。
だとすると、銘柄数の多さは、その不安にはあまり効きません。
恣意性のない分散なら30社程度でもリスク低減は効く、というデータがあります。
でも高配当インデックスは、すでに「高配当」という条件で傾けている。
成長企業を意図的に外した集団の中で713社に広げても、減配への耐性が上がるわけではないからです。
「米国だけ」は為替がこわい、は本当か
もう1つ、「米国だけに240万円を置くのはこわい」という感覚。
2026年9月に入ってからの円高で、楽天SCHDが2週間で約6%下がったのを見た人ほど、そう感じるはずです。
全世界なら通貨が分かれるので、為替の影響が薄まるのではないか、と。
為替は長い期間で見れば株価より動きが小さく、円が固定である以上、全世界化による通貨分散の意味は薄い。
僕はそう考えていましたが、データで確かめたことはなかったので、分解してみました。
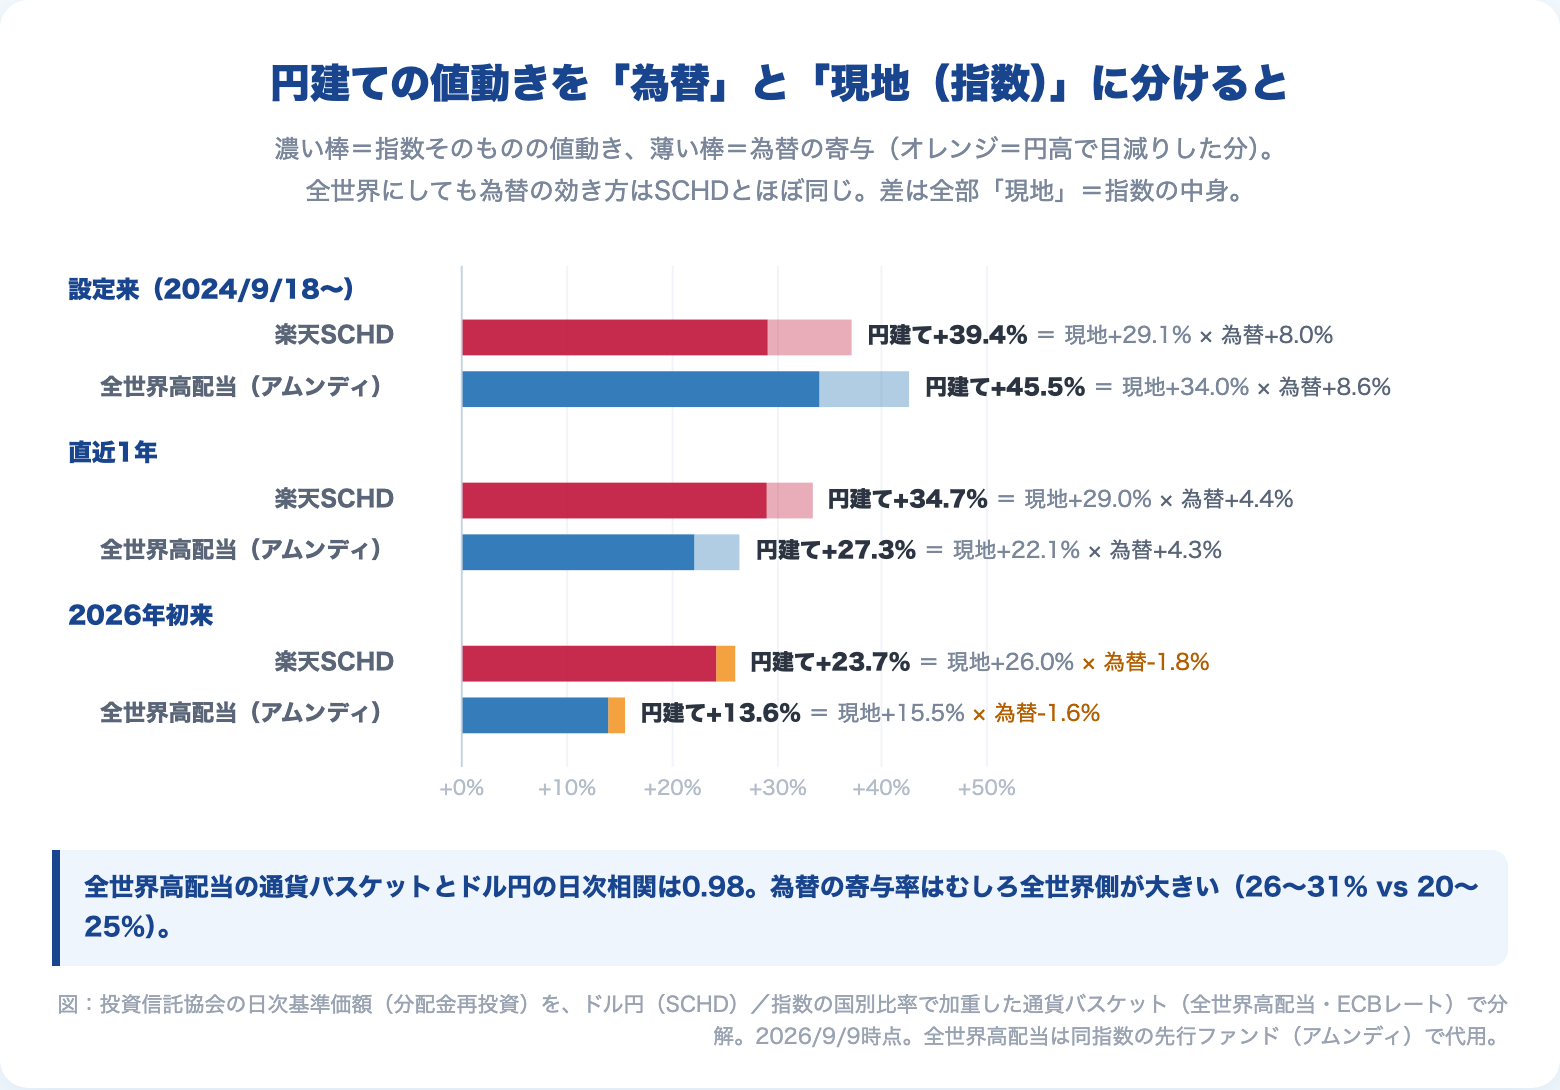
円建ての基準価額(分配金再投資)を、為替の分と、現地通貨で見た指数の分に分けたのが上の図です。
楽天SCHDはドル円そのもの、全世界高配当(アムンディで代用)は指数の国別比率で通貨を加重したバスケットを為替の分としています。
結果は、はっきりしていました。
- 為替の効き方は、設定来で楽天SCHD +8.0%、全世界高配当 +8.6%。直近1年で+4.4%と+4.3%。2026年初来で−1.8%と−1.6%。ほぼ同じ
- 全世界高配当の通貨バスケットとドル円の日次の相関は0.98。全世界にしても、為替は「ほぼドル円」です
- 為替が値動きに占める割合は、むしろ全世界高配当のほうが大きい(26〜31%対20〜25%)。指数そのものの値動きが小さいぶん、為替が相対的に目立つからです
👉 2本の違いは、為替でも銘柄数でもありません。指数の中身そのものです。
そして中身の勝ち負けは、期間で入れ替わります。
現地通貨で見た指数の値動きは、設定来では全世界高配当が+34.0%で楽天SCHDの+29.1%を上回り、直近1年ではSCHDが+29.0%で全世界の+22.1%を上回りました。
これから買う人が「実績が良いほう」を選ぼうとしても、期間を変えれば答えが変わります。
一番こわい「減配」は、SCHDもオルカン高配当も避けられない
では、一番こわい「分配金が減ること」は、どちらが起きにくいのか。
これは指数の配当データで確かめられます。
MSCIが公表している月次の指数(配当込みとプライスの2種類)から、指数1単位あたりに支払われた配当額を逆算し、12ヶ月分の合計がピークから最大でどれだけ減ったかを測りました。
利回りではなく金額で見るのは、利回りだと暴落で分母が縮んで跳ね上がり、減配の指標にならないからです。
全世界側はオルカン高配当の指数そのもの(2012年より前はバックテスト値)。
米国側は、SCHDの指数の長期データが取れないため、同じMSCI方式の米国版「USA高配当利回り指数」を代理にしています。
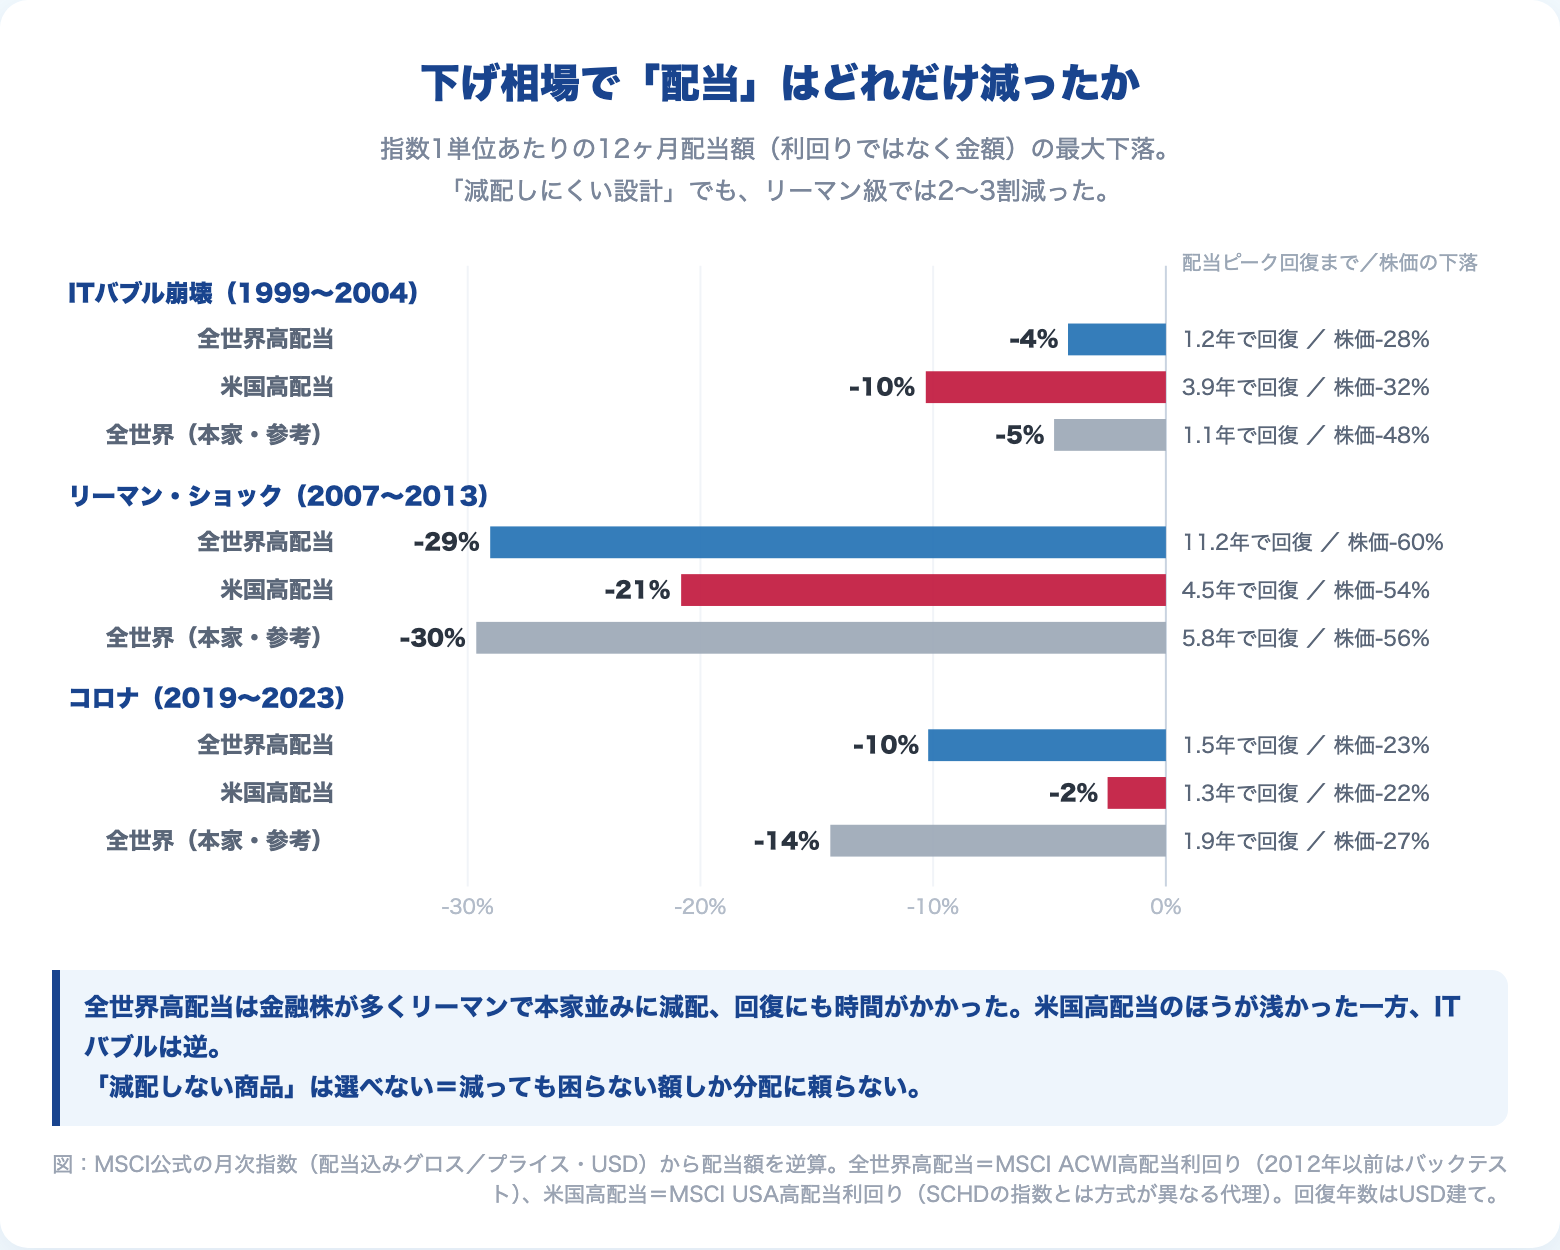
見てほしいのはリーマン・ショックの行です。
- 全世界高配当:配当が−29%。ピークは2008年7月、底は2009年10月。ドル建てで元の水準に戻ったのは2019年、11年後でした
- 米国高配当:−21%。底は2010年2月、回復は2013年1月で4.5年
- 本家の全世界指数(参考):−30%
全世界高配当は金融株の比率が高く、金融危機では本家と同じだけ減配しました。
米国高配当のほうが浅く、回復も早かった。
一方でITバブル崩壊のときは逆で、米国高配当が−10%、全世界高配当は−4%です。
コロナは株価の回復が早かったぶん、配当への影響はどちらも軽微でした。
👉 「減配しにくい設計」でも、リーマン級では2〜3割減ります。減配しない商品は、どちらを選んでも手に入りません。
ここから出てくるのが、この記事で一番大事な結論です。
減らない商品を探すのではなく、減っても困らない額しか分配金に頼らない。
これは商品選びではなく、自分の側の設計の問題です。
高配当ファンドを持つなら、リーマン級で分配が3割減っても生活が回る額にとどめる。
楽天SCHDでもオルカン高配当でも同じで、どちらを選ぶかより先に決めることです。
決め手はコストの「実績」|アムンディ0.48〜0.75%、楽天SCHD 0.19%
利回りは逆転し、為替は同じ、分散も減配も決め手にならない。
指数の勝ち負けは期間次第。
残ったのは、コストです。
しかも、表面の信託報酬(楽天0.1238%・SBI0.1227%・オルカン高配当0.165%)ではなく、実際にかかった経費の「実績」で見る必要があります。
オルカン高配当の記事で、SBI全世界高配当の表面0.055%が実質0.5%超だったことを書きました。表面だけでは判断できません。
各社の交付目論見書に載っている「総経費率」(売買委託手数料と取引税を除く、年率)を並べます。
| ファンド | 対象期間 | 総経費率 | うち運用管理費用 | うちその他費用 |
|---|---|---|---|---|
| アムンディ・オールカントリー・高配当株(オルカン高配当と同じ指数・同じ信託報酬) | 2024/11〜2025/5 | 0.60% | 0.17% | 0.43% |
| 〃 | 2025/5〜2025/11 | 0.75% | 0.17% | 0.58% |
| 〃 | 2025/11〜2026/5 | 0.48% | 0.17% | 0.31% |
| 楽天SCHD(四半期決算型) | 2025/8〜2026/2 | 0.19% | 0.12% | 0.07% |
| Slimオルカン(参考) | 2024/4〜2025/4 | 0.08% | 0.06% | 0.02% |
アムンディの実績は、楽天SCHDの2.5〜4倍です。
差の正体は「その他費用」で、監査費用・海外での保管費用・法定書類の印刷費といった、純資産の大きさにあまり関係なくかかる費用を、37億円という小さな純資産で割っているからです。
ここは公平に書いておきます。
オルカン高配当は同じ指数・同じ信託報酬ですが、三菱UFJアセットは1年で1,000億円を目標にしています。
Slimオルカンの「その他費用」が0.02%で済んでいるとおり、全世界株でも規模が乗れば固定費は薄まる。
1,000億円に育てば、総経費率は0.2%前後まで下がる見込みはあります。
同じ理屈で、信託報酬0%のゼロカンも、実質コストの答えは規模が出すまでわかりません。
→ 信託報酬0%でも実質コストはゼロではない理由
ただし、それが「見込み」のうちは、実績ではありません。
確定するのは、初回決算(2026年12月14日)を経て2027年初めに出る、最初の運用報告書です。
👉 今の時点で「実績のコスト」が分かっているのは、SCHD側だけ。ここが2本の分かれ目です。
信託報酬と実質コストの違いは、こちらで詳しく書いています。
→ 信託報酬だけでは見えない“実質コスト”の考え方
僕がこの立場なら、SCHDをこう買う
配当を支えにしたい人の立場に立ったときの、僕の答えです。
今買うなら、楽天SCHDかSBI・SCHD。
理由は1つで、同じ設計のファンドで実績のコストが分かっているから。
楽天とSBIはどちらでもよく、コストも中身もほぼ同じなので、ふだん使っている口座で選んで構いません。
オルカン高配当は、最初の運用報告書で総経費率を見てから、足すかどうかを決める。
0.2%台に落ちていれば候補に戻ります。落ちていなければ見送りです。
減配のデータでは全世界高配当のほうが深く、戻りも遅かったので、コストが並んだとしても「全世界だから」を理由に乗り換える必要はありません。
ここから先は、ここまで読んで残りやすい2つの迷いです。
同じところで止まる人は多いはずなので、僕の考えを書いておきます。
「60歳まで無分配型で持って、あとで切り替える」は別の話
SCHDにもオルカン高配当にも、分配金を出さないタイプ(楽天の資産成長型、SBIの年1回決算型、eMAXISの資産成長型)があります。
「まだ働く年数があるのだから、NISA枠の効率を考えて60歳までは無分配で持ち、60歳で分配型に切り替えては」と考える人もいるはずです。
僕はこう考えます。
それは「オルカン高配当かSCHDか」ではなく、「高配当に寄せるべきか、市場平均でいいか」という別の議論です。
NISA枠の効率を求めるなら、そもそもSlimオルカンやS&P500のインデックスを持てばいい。
「将来、自分で売れないから」という理由で高配当を選ぶなら、僕なら分配型でいきます。
そして分配金は再投資せず、気持ちよく使う。
お金に色はないので、給料から買うのも分配金を再投資するのも家計への効果は同じです。
それでも安定した分配が欲しい、その安定が投資を続ける支えになる、だから高配当を選ぶ。
ここを自分で認めたうえで買うのが、いちばん長く持てる形です。
NISAの枠は「あるから使う」だけで、投資判断そのものには持ち込まない。
これが僕の持論です。
逆に、分配金の額そのものをファンドの成績だと思って売り買いする人が何を見落とすかは、こちらで実データにしています。
「240万円を一括はこわい」は、目的がぶれている
もう1つは、「円高で6%下がったのを見たので、一括で入れるのがこわい。何年かに分けたい」という迷いです。
これも、目的に立ち返ると答えが出ます。
高配当に寄せる目的は安定した配当を受け取ることで、値上がりは二の次のはず。
なら、早く入れたほうが早く配当が入ります。
理屈のうえでも、早く入れたほうがトータルリターンは大きくなりやすく、何回に分けても入れ終われば結局その金額分のリスクを背負います。
その240万円がゴールまで使わないお金なら、一括で入れるのが合理的です。
それでも不安が消えないなら、12回まで。
2年に分けるのは長すぎます。
ちなみに、楽天SCHDとSBI・SCHDを同じ額だけ買うと、決算月がズレて(楽天2・5・8・11月、SBI3・6・9・12月)年8回の入金になります。
同じETFに投資するTracers DJ USディビデンド100(1・4・7・10月決算)を足せば毎月分配も作れますが、Tracersは楽天・SBIに対して年0.5ポイントほど持続的に遅れているので、僕は勧めません。
👉 買い方で迷ったら、「何のために高配当を選んだか」に戻る。安定配当が目的なら、早く・一括で・使う額だけ。
それでも僕自身は、どちらも買わない
最後に、僕自身の話を1段落だけ。
僕の握力の源は、配当ではなく「市場平均を最低コストで持っている」という合理性そのものです。
だから僕はSlimオルカンを積み立てて、分配金の使い道に悩まず、余計な判断をしない。
これは楽天SCHDの記事でもオルカン高配当の記事でも書いたとおりで、今回2本を並べてみても変わりませんでした。
ただ、「自分で売るボタンを押せない」と認められる人は、それを前提に設計したほうが長く続きます。
その人にとっての最上位クラスが、今の時点ではSCHDだった。それだけの話です。
👉 何が自分の握力になるかで決める。分かって選んだ高配当は、良い選択です。
この記事の論点は、52歳の相談者役をAIにやらせて本気で議論した過程から出てきたものです。
議論の全文と、自分の条件で試せるシミュレーターはnoteに載せました。
→ オルカン高配当とSCHD、どっちを買う?AIとのガチ議論で出た意外な結論(note)
まとめ
- オルカン高配当の利回り3.27%は指数の想定値。同じ指数の先行ファンド(アムンディ)の実績は約2.3%で、楽天SCHDの2.7%・SBI・SCHDの2.9%より少ない
- 為替の効き方は全世界でも米国でもほぼ同じ(相関0.98)。2本の違いは指数の中身だけで、勝ち負けは期間で入れ替わる
- 減配はどちらも避けられない。リーマン級で全世界高配当−29%・米国高配当−21%。減っても困らない額しか分配に頼らない
- 決め手はコストの実績。アムンディ0.48〜0.75%に対し楽天SCHD 0.19%。オルカン高配当の実績は2027年初めの運用報告書まで不明
- 今買うなら楽天SCHDかSBI・SCHD。オルカン高配当は初回運用報告書で総経費率を見てから。分配金は使う。入金は一括(不安なら12回まで)
※本記事の基準価額・分配金・純資産は投資信託協会および各社公表値(2026年9月9日時点)、指数の配当データはMSCI公式の月次指数(2026年8月末まで・USD建て)、総経費率は各社交付目論見書にもとづきます。
📚 「早く・一括で・買い続ける」が腹落ちする1冊
※ 下記リンクは成果報酬型広告です。遷移先はAmazon・楽天の公式サイトです。
「一括はこわい」と感じたときに、僕が読み返す本です。
暴落を待つより今すぐ買うほうが結果は良かった、というデータを、感情論ではなく過去の数字で淡々と示してくれます。
高配当を選ぶにしても市場平均を選ぶにしても、「早く入れて、持ち続ける」が唯一の再現できる戦略だと分かれば、入金のタイミングで悩む時間がなくなります。
関連リンク【PR】
※ 下記リンクは成果報酬型広告です。遷移先は楽天証券・楽天カードの公式サイトです。
楽天証券で口座を開く(無料)
楽天SCHDもオルカン高配当(eMAXISシリーズ)も、同じ口座でNISAの成長投資枠に入れられます。手数料の安さと取扱商品の豊富さで、長期のインデックス投資にも使いやすい1社です。
▶ 公式サイトで口座開設積立投資のカード決済でポイントが貯まります。
楽天カードを申し込む(無料)※広告
関連記事
→ 高配当株はなぜ値動きが小さいのか|「配当がクッションになる」は因果が逆です
→ ダウハイ10は買い?NYダウ高配当10銘柄の中身と、新ファンドを見抜く3つのチェック
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資・保険の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。