株価は、どうやって決まっているのか。
ざっくり言えば、市場に参加している全員の「2つの見方」の平均です。
- この会社は、これからどれだけ稼ぐか(成長への期待)
- その株に、年に何%のリターンを求めるか(期待リターン)
だから、この2つを自分で置けば、適正株価は自分でも計算できます。
式は1本だけ。
ただ、置く数字は人によって違うので、答えも人によって違ってくる。
株価に、誰が計算しても同じになる「正解」はありません。
👉 この仕組みを知っておくと、次の2つを防げます。
- 暴落のとき、訳もわからず「このまま下がり続けるかも。売ったほうがいいのかな」と不安になること
- 自分が持っていないものが値上がりしたとき、「あっちのほうがこれからも伸びるのかも。乗り換えよう」と考えてしまうこと
理論の話なので、途中で式が出てきます。
でも使うのは割り算1つ。
架空の会社で、一緒に計算していきます。
後半では同じ式を逆から使って、今のS&P500とオルカンの値段が、年に何%のリターンを前提にしているかも確かめます。
- 株価は何で決まっているのか(適正株価の計算方法)
- 同じ式なのに、人によって答えが違う理由
- 今のS&P500とオルカンの値段は、年に何%のリターンを前提にしているか(2026年11月時点)
- 暴落したとき、ほかの商品が値上がりしたときに、どう考えればいいか
適正株価は計算できる|将来受け取るお金を、今の価値に直して足すだけ
割引率は「待つ代わりに求めるリターン」
今の100万円と、1年後の107万円。
どちらでも同じくらいうれしい、と感じる人がいるとします。
この人は、1年待つ代わりに7%を求めている。
これが割引率です。
割引率7%の人にとって、10年後の100万円は、今の約51万円の価値しかありません。
株も同じ。
株を買うのは、その会社が将来くれるお金を、今のお金で先に買うことです。
👉 株価とは、その会社が将来株主に渡すお金を、割引率で今の価値に直して足したもの。
この割引率は、以前の記事で書いた「期待リターン」と同じものです。
国債のような安全な金利に、株のリスクを引き受ける分の上乗せ(リスクプレミアム)を足したもの。
→ 株式のリターンはどこから来る?期待リターンの根拠「リスクプレミアム」
配当割引モデル:株価=来年の配当 ÷(割引率 − 成長率)
将来のお金を1年ずつ足していくと、きりがありません。
でも、配当が毎年同じ率で伸び続けると置けば、足し算は1本の式にまとまります。
適正株価 = 来年の配当 ÷(割引率 − 成長率)
これが配当割引モデル(定率成長モデル)です。
架空の会社で計算してみます。
- 来年の配当:100円
- 割引率:7%(あなたが求めるリターン)
- 成長率:2%(配当がずっと伸びていく率)
100円 ÷(7% − 2%)= 100円 ÷ 0.05 = 2,000円。
この条件なら、株価2,000円がちょうど釣り合う値段です。
2,000円より安く買えれば、年7%より高いリターンが見込める計算になる。
1つだけ条件があります。
成長率は、割引率より小さくないといけない。
同じか大きいと、分母がゼロ以下になって、式が答えを出せません。
この「分母」が、あとで大事になります。
DCF法やPERも、同じ考え方の別の入れ物
適正株価の計算方法には、DCF法やPERを使うやり方もあります。
中身の考え方は同じ。
DCF法は、配当の代わりに、会社が生み出すお金全体(フリーキャッシュフロー)を割り引きます。
自社株買いの多い会社や、配当を出していない会社でも使える形。
PERは、割引率と成長率を「利益の何倍か」という1つの倍率に畳んだもの。
「PER15倍が適正」と言う人は、その倍率の中に、自分の割引率と成長率を黙って置いています。
どの方法でも、割引率を決めないと答えは出ません。
適正株価の計算で答えが割れる理由|割引率が1%違うだけで株価は何割も動く
さっきの会社(配当100円・成長率2%)で、割引率だけを1%変えてみます。
- 割引率6%:2,500円
- 割引率7%:2,000円
- 割引率8%:1,667円
求めるリターンが1%違うだけで、適正株価は2割前後動く。
成長率も一緒に動かすと、こうなります。
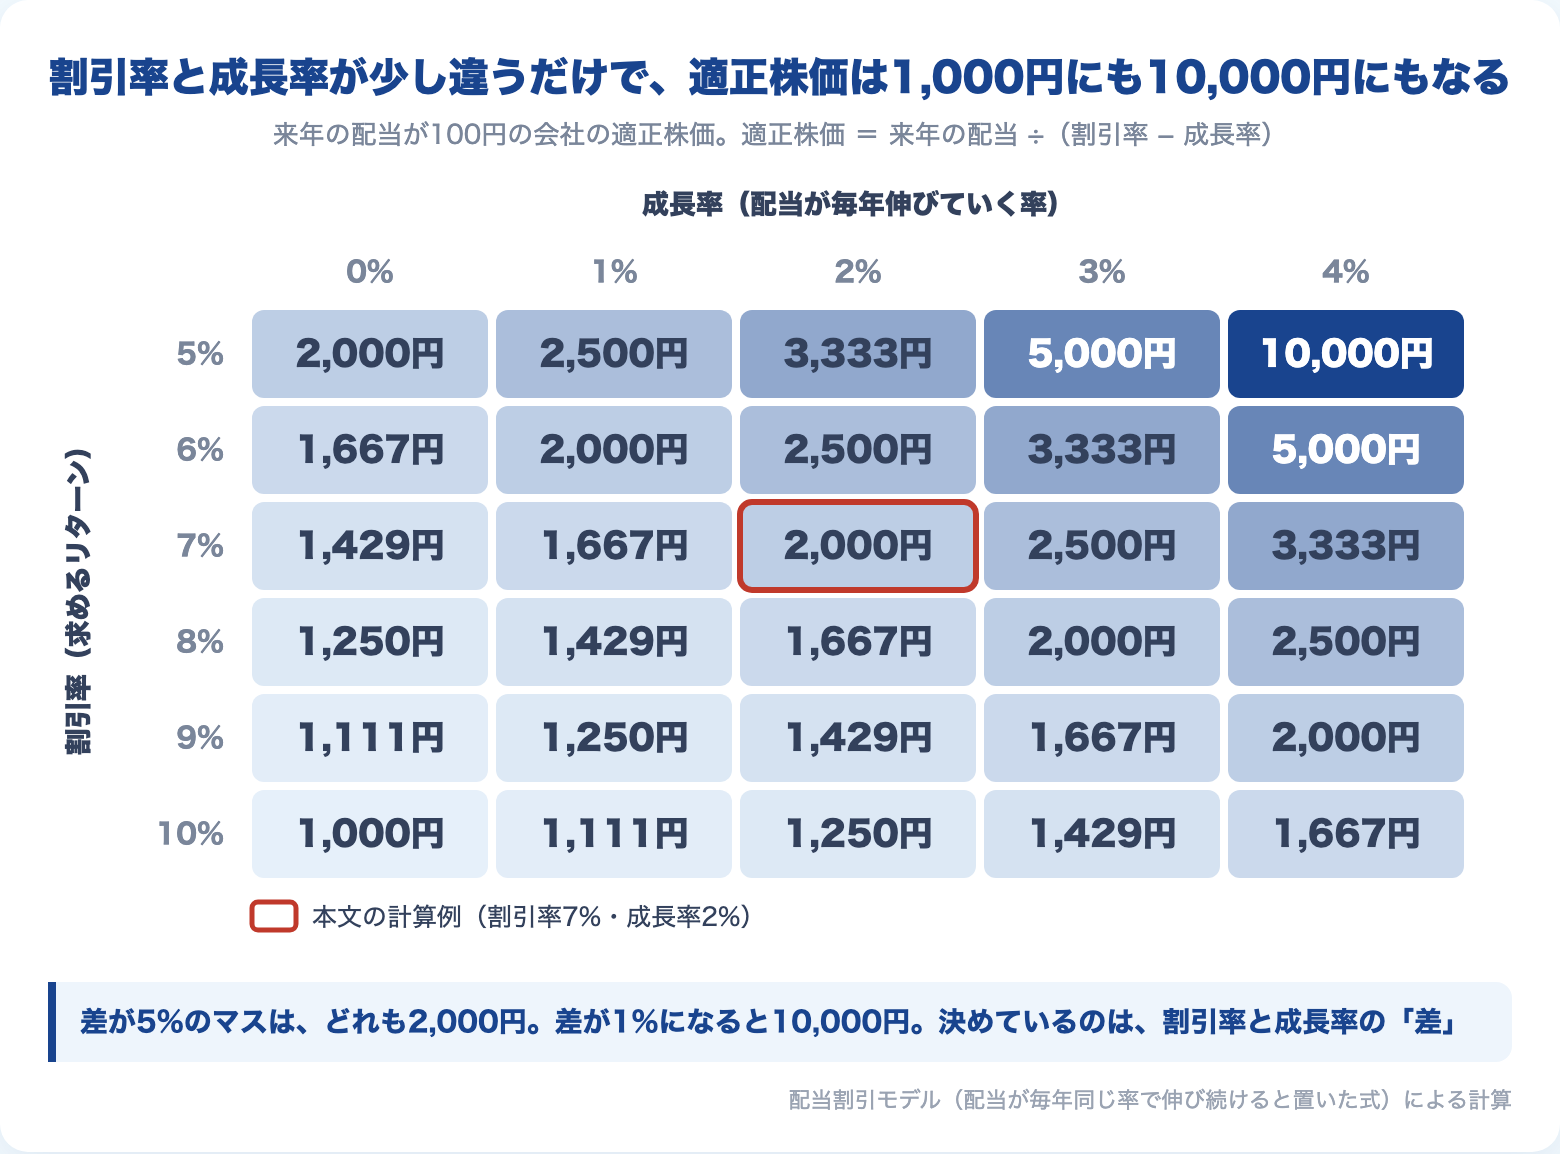
右上ほど数字が大きく、色が濃い。
割引率5%・成長率4%のマスは10,000円です。
割引率7%・成長率2%のマスは2,000円。
違いは「割引率 − 成長率」の差。
差が5%なら2,000円、差が1%なら10,000円。
👉 割引率と成長率の差が小さいほど、適正株価は跳ねる。
高い成長が見込まれている会社ほど、この差が小さい側にいます。
だから成長株は、金利が少し上がっただけで大きく下がりやすい。
金利が上がると、みんなが求める割引率も上がるからです。
オルカンやS&P500より、NASDAQ100のほうが値動きが大きい。
半導体株を集めたSOX指数は、さらに大きい。
その大きな理由の1つが、これです。
成長への期待が大きい会社(グロース株)に偏っている指数ほど、割引率が動いたときの振れ幅が大きくなる。
「ハイテク株は値動きが荒い」は、ちゃんと理論で説明できるんです。
→ オルカン・S&P500・NASDAQ100どれがいい?18年比較で見えた「暴落の深さ」の順番
(銘柄や業種が絞られていること、半導体は利益そのものの波が大きいことも重なっています)
割引率が人によって違う4つの理由
では、割引率はいくらに置けばいいのか。
ここに、誰もが納得する答えはありません。
人によって違う理由は、大きく4つあります。
- 安全な金利をどう見るか:今の国債の利回りで考えるか、長い目で見た平均で考えるか
- リスクにいくら上乗せを求めるか:値下がりが怖い人ほど、大きな上乗せを求める
- ほかにお金を回せる先:預金・国債・ほかの株。ほかで6%取れる人は、6%以下の株は買わない
- 持つ期間と、その会社への確信:業績の見通しに自信がない人ほど、割引率を高く置く
同じ会社の同じ数字でも、Aさんは割引率7%で2,000円、Bさんは9%で1,429円。
どちらの計算も正しい。
違うのは、2人が求めているものです。
「理論株価はあてにならない」への答え
ネットには、銘柄ごとの「理論株価」を出してくれるサイトがあります。
「あてにならない」と言われることも多い。
僕は、あてにならないのではなく、前提を自分で置く道具だと考えています。
サイトが出す理論株価は、誰かが置いた割引率と成長率での答え。
その割引率が自分の求めるリターンと違えば、自分にとっての適正株価も違って当然です。
適正株価を逆から読む|今の株価から「市場が求めるリターン」を逆算する
ここからが、この式のいちばん面白い使い方です。
さっきの式を並べ替えると、こうなります。
割引率 = 配当利回り(配当 ÷ 株価)+ 成長率
株価は、市場で毎日ついている。
配当も分かる。
成長率を置けば、今の株価が前提にしている割引率、つまり市場がこの株に求めているリターンが出ます。
架空の会社で、株価が2,500円・配当100円・成長率3%なら、4% + 3% = 7%。
市場はこの株に、年7%を求めて値段をつけている、と読めます。
ただし、分からない数字が2つ(割引率と成長率)あるので、どちらかは自分で置くしかありません。
逆から読むときにも、見方は入ります。
S&P500:市場が求めているリターンは年8.7%(2026年11月初め)
この逆算を、S&P500で毎月やっている学者がいます。
ニューヨーク大学のアスワス・ダモダラン教授。
会社の値段の計算(企業価値評価)の教科書を何冊も書いている人です。
教授が公開しているこの推計は、アナリストや企業、大学の研究者が割引率を決めるときの根拠として、よく引かれています。
2026年11月初めの数字は、こうでした。
- S&P500:7,580
- 米国の10年国債の利回り:4.94%
- 株主に渡したお金(配当+自社株買い):直近1年で、株価の約2.6%
- 成長率:最初の5年は年15.5%(アナリストの予想をもとにした値)、その後は国債の利回りと同じ率
この条件で今の株価に釣り合う割引率は、年8.73%。
国債の4.94%に、上乗せ3.79%を足した数字です。
👉 今のS&P500は、市場から年8.7%前後のリターンを求められて値段がついている。
教授が公開している計算シートと同じ手順を、僕も自分で組み直してみました。
結果は8.73%で、同じ数字になります。
ただ、成長率の置き方で数字は動きます。
同じ手順で、最初の5年の成長率を10%と置くと7.95%、8%と置くと7.69%。
「アナリストの予想ほどは伸びない」と見る人もいます。
その人にとって今の株価は、年8%前後かそれ以下しか求めていない値段に見える。
上乗せの歴史:2026年11月は、過去10年の平均より低い
上乗せ(国債を超えて株に求めるリターン)が、これまでどう動いてきたか。
ダモダラン教授の年末ごとの数字を並べると、こうなります。
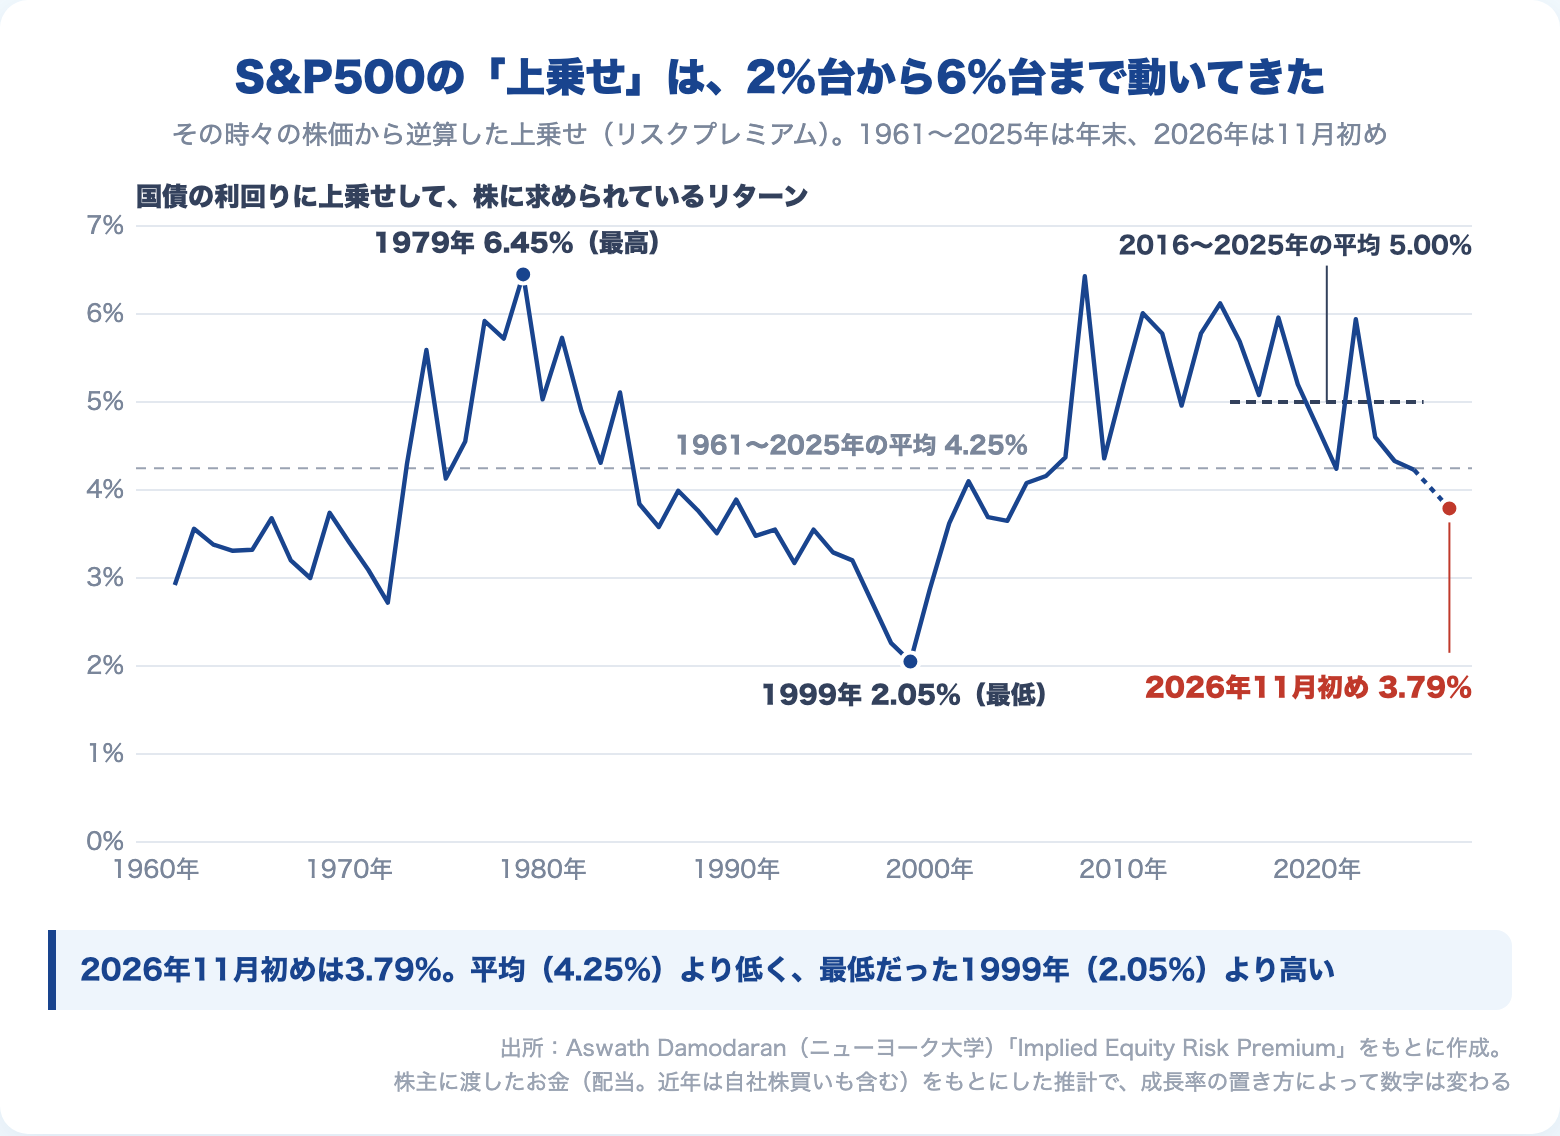
- 1961〜2025年の平均:4.25%
- 2016〜2025年の平均:5.00%
- いちばん高かった年:6.45%(1979年)
- いちばん低かった年:2.05%(1999年)
2026年11月初めの3.79%は、過去10年の平均より約1.2ポイント低い。
もし市場が過去10年の平均並みの上乗せを求めたら、どうなるか。
同じ見通しのままでも、S&P500は今より約25%低い値段になる計算です。
👉 ただし、これは「割高だから売れ」のサインではありません。
上乗せは、低いまま何年も続くことがあります。
1995年末から1999年末まで、上乗せは3.29%から2.05%へ下がり続けました。
その4年間で、S&P500は約2.4倍になった。
そのあと2002年末までの3年で、約4割下げています。
低いと気づいた時点で売っていたら、2.4倍を取り逃していた。
売らずにいたら、4割の下げをかぶった。
どちらが正しかったかは、後からしか分かりません。
この数字は、売り買いのタイミングを教えるものではない。
市場が今、何%で納得しているかを知るための数字です。
オルカン:求められている上乗せは、米国と同じか少し高い(2026年7月・10月の資料から)
オルカン(MSCI ACWI)について、株価から直接逆算した数字は、ダモダラン教授も出していません。
株価からの逆算は米国だけで、ほかの国は「米国の上乗せ+国ごとの上乗せ」という別の方法で出しています。
それでも、2つの方向から見当はつきます。
1つ目は、国ごとの上乗せ。
オルカンの中身は、6割強が米国です(2026年10月末で64.63%)。
残りの国の上乗せは、ダモダラン教授の表(2026年7月)で、日本5.07%・英国4.94%・中国5.07%・インド6.92%など。
同じ表の米国(4.42%)より高い国が多い。
一方で、カナダやドイツ、スイスは4.20%で、米国より少し低い。
国の比率でならすと、どうなるか。
上位5か国以外(全体の約2割)を、いちばん低い4.20%と置いても、オルカン全体の上乗せは米国とほぼ同じ。
日本並みの5.07%と置くと、米国より約0.2ポイント高くなります。
2つ目は、PER(株価が予想利益の何倍か)。
MSCIの資料(2026年10月30日時点)では、こうでした。
- 全世界(MSCI ACWI):15.6倍
- 先進国(MSCI World):17.4倍
- 新興国(MSCI Emerging Markets):8.7倍
新興国ほど、利益に対して安い値段がついている。
式で読むと、理由は2つのどちらか(または両方)です。
市場が新興国の株に、より高いリターンを求めている(分母が大きい)。
あるいは、利益の伸びを低く見ている(成長率が小さい)。
PERだけでは、どちらなのかまでは分かりません。
だから「PERが低い=お得」とは読めない。
低いPERは、高いリターンの約束かもしれないし、伸びないという見立てかもしれないからです。
👉 オルカンは、米国の高い値段と、新興国の安い値段を混ぜたもの。国ごとの上乗せで見ると、全体では米国と同じか、少しだけ高いリターンを求められている。
なお、ここまでの数字はすべてドル建てです。
円で見たリターンは、為替の動きで変わります。
株価は「正解」ではなく、みんなの見方の平均|織り込み済みとはこういうこと
冒頭で、株価は「2つの見方」の平均だと書きました。
式の言葉に直すと、分子と分母です。
- 分子:会社が将来渡してくれるお金の見通し(成長への期待)
- 分母:みんなが求める割引率(期待リターン。金利や不確実性で変わる)
市場の株価は、売りたい人と買いたい人のこの2つの見方が、ちょうど釣り合ったところで決まります。
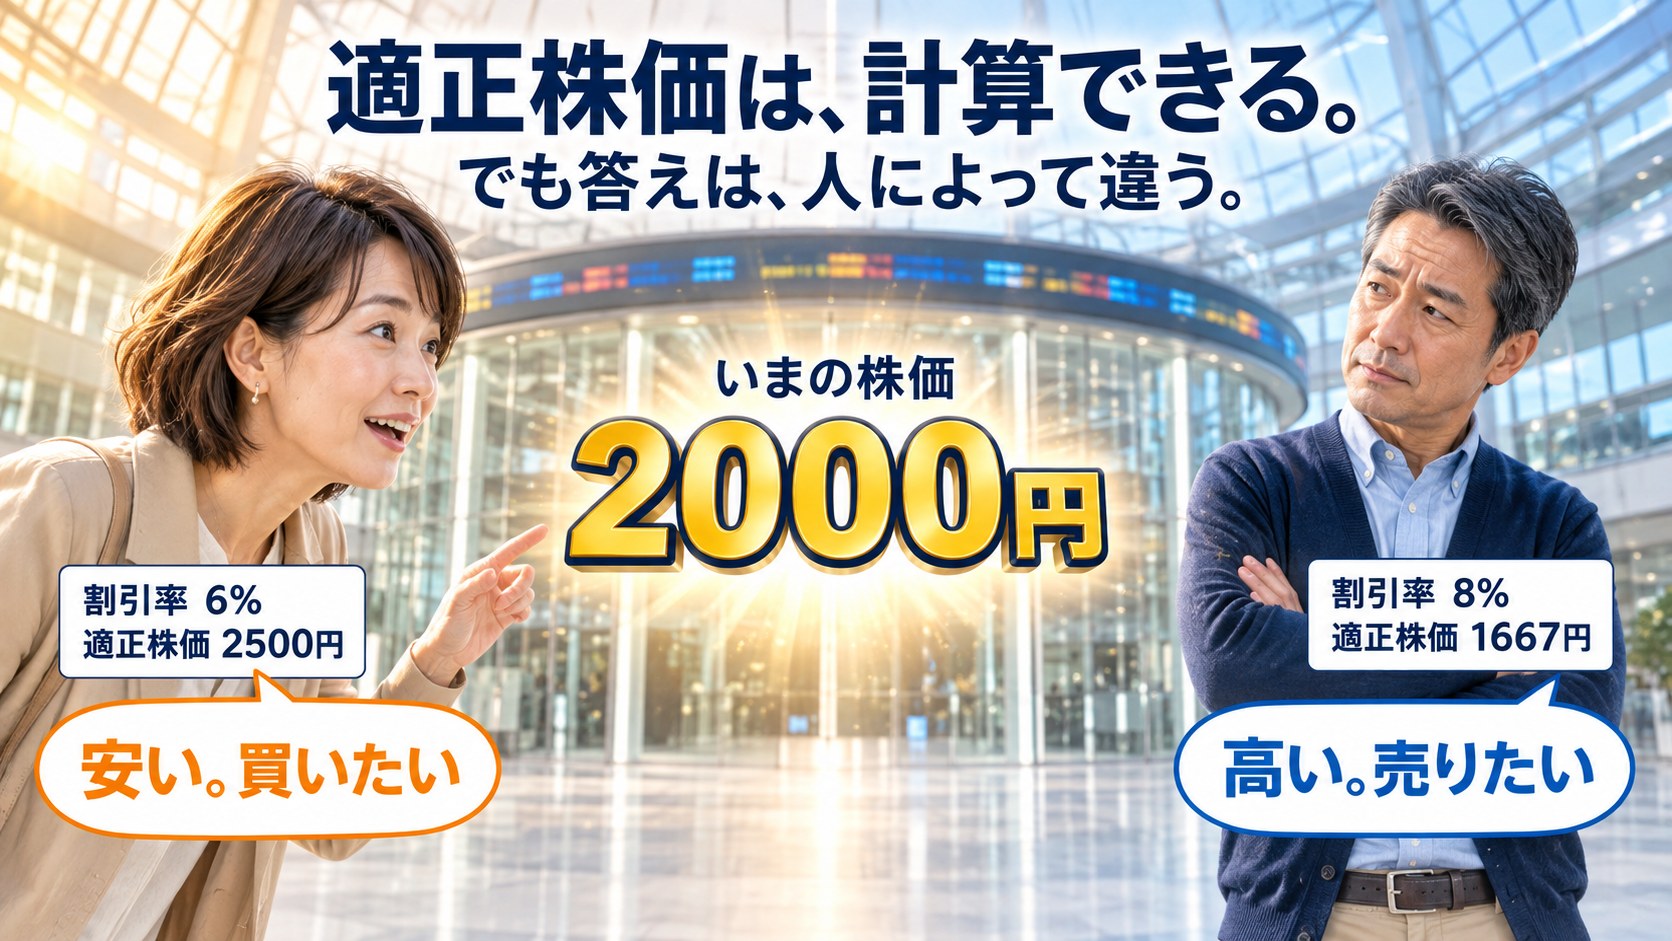
さっきの会社の株価が、いま2,000円だとします。
割引率6%の人の計算では2,500円。だから安く見えて、買いたい。
割引率8%の人の計算では1,667円。だから高く見えて、売りたい。
その間で、取引が成立している。
正確には人数の平均ではなく、動かしているお金の大きさで重みがついた平均です。
だから株価が動くときは、分子か分母のどちらかについて、みんなの見方が変わっています。
2026年11月のエヌビディア:好決算の週に、株価は−23%
2026年11月18日(日本時間)、エヌビディアが8〜10月期の決算を出しました。
売上高は1,158億ドルで、前年同期の約2倍。
次の四半期の見通しも、市場の予想を上回ったと報じられています。
それでも株価は、1週間で−22.9%(11月13日162.85ドル→11月20日125.53ドル)。
下げの材料として報じられたのは、主に3つでした。
- 四半期報告書(10-Q)の提出を「数週間以内」に延ばした
- 11月12日に辞めたCEO、フアン氏の復帰を取締役会が否定し、後任探しが続いている
- 米SECがエヌビディアの会計を調べている、とロイターが報じた(調べている中身や時期は、報道では特定されていない)
僕はこれを、分子と分母が同時に動いた例として読んでいます。
トップが替わることで、将来の稼ぎの見通し(分子)が揺れた。
そして、出てくる数字をそのまま信じていいのか分からない分だけ、高い上乗せ(分母)を求める人が増えた。
今この瞬間の業績が2倍でも、式の中で動いたのはそこではなかった、ということです。
「織り込み済み」=みんなが知っている見通しは、もう分子に入っている
ニュースでよく聞く「織り込み済み」も、この式で説明できます。
「この会社はこれから伸びる」と、みんなが知っているとします。
その見通しは、もう分子に入って、今の株価になっている。
だから伸びると分かっている会社を買っても、それだけでは儲かりません。
儲かるのは、市場の見通しより実際の結果が良かったときだけです。
アンソロピックの上場のときに書いた「期待は、もう株価に織り込まれている」も、同じ話。
僕が個別株の適正株価を計算しない理由|それでも式が効く2つの場面
ここまで読むと、「自分でも個別株の適正株価を計算して、安い株を買えばいい」と思うかもしれません。
僕は、計算しません。
自分で出した適正株価と、市場の株価のズレ。
それは、自分の見方と市場の見方の違いでしかないからです。
そのズレで勝つには、市場の参加者全体より正しく、将来の稼ぎと割引率を見通す必要がある。
「みんなが手に入れられる情報は、すぐ株価に入ってしまう」。
この考え方を、効率的市場仮説と言います。
完全ではないにしても、現在でも概ね成り立つと言われていて、僕もそう考えています。
市場より正しく見通すことは、僕にはできない。
だから、市場がつけた値段(みんなの見方の平均)を、そのまま買っています。
それが、市場平均と言える十分に分散が効いたインデックスを持つ、ということです。
それでも、この式を知っておく意味はあります。
冒頭に書いた2つの場面で、効いてくる。
場面①:暴落で「売ったほうがいいのかな」と不安になったとき
株価が大きく下がると、「このまま下がり続けるかも」と不安になります。
不安が大きくなるのは、何が起きているのか分からないから。
式で読むと、株価が下がる理由は2つしかありません。
- 分子が下がった:会社が将来渡してくれるお金の見通しが悪くなった
- 分母が上がった:みんなが怖くなって、前より高いリターンでないと買わなくなった
会社が将来渡してくれるお金の見通しは、ほとんど変わっていない。
それなのに株価が大きく下がった。
このときに動いたのは分母、つまり市場が求めるリターン(割引率)のほうです。
割引率 = 配当利回り + 成長率。
配当と成長率がそのままで株価だけ下がれば、配当利回りが上がり、割引率も上がる。
👉 見通しが変わらないまま株価が下がったなら、これから積み立てる人が受け取る期待リターンは、下がった分だけ上がっている。
暴落の最中に積立を続けることが「我慢」から「同じお金で、前より高いリターンを買っている」に変わります。
ただし、全部の下げがこうではありません。
本当に稼ぎが減る(分子が下がる)下げもある。
エヌビディアの例のように、分子と分母が同時に動くこともある。
どちらが動いたのかは、下げている最中には分かりません。
だから僕は、どちらかを見極めようとはしない。
市場全体を持って、積立を続けるだけです。
市場全体の稼ぎ(分子)は、1社の稼ぎよりずっと消えにくいからです。
不安そのものが消えるわけではありません。
でも「訳もわからず」は、なくなります。
場面②:持っていないものが値上がりして、乗り換えたくなったとき
自分が持っていないものが、大きく値上がりした。
半導体の株、話題のテーマ型ファンド、ある国の株。
「あっちのほうがこれからも伸びるのかも」と思う瞬間です。
これも式で読めます。
株価が上がる理由も、2つしかない。
- 分子が上がった:「これから稼ぐ」という見通しが良くなった
- 分母が下がった:低いリターンでもいいから買いたい、という人が増えた
分子が上がったのなら、その良い見通しは、もう今の株価に入っています。
これから買う人が儲かるのは、上がったあとの見通しを、実際の結果がさらに上回ったときだけ。
分母が下がったのなら、話はもっと単純です。
これから買う人が受け取る期待リターンは、値上がりする前より低くなっている。
👉 「上がった」は、これまでの話。「これからも上がる」理由にはならない。
これから下がる、と言っているのではありません。
値上がりしたという事実だけでは、乗り換える理由にならない、ということです。
まとめ|適正株価は計算できる。でも答えを決めるのは自分の割引率
- 適正株価は計算できる。来年の配当 ÷(割引率 − 成長率)
- でも答えは、割引率(自分が求めるリターン)で大きく割れる。差が小さいほど跳ねる
- 逆から読めば、市場が求めているリターンが分かる。今のS&P500は年8.7%前後、オルカンは同じか少し高い(2026年11月時点・ドル建て)
- 株価は正解ではなく、みんなの見方(稼ぎの見通しと、求めるリターン)の平均。僕はその平均をそのまま買う
- 値上がりしたものは、良い見通しがもう株価に入っている。「上がった」だけでは乗り換える理由にならない
👉 見通しが変わらないまま下がった株価は、これから買う人に、前より高いリターンを約束している。
📚 「株価は何で決まるのか」が芯から腑に落ちる1冊
※ 下記リンクは成果報酬型広告です。遷移先はAmazon・楽天の公式サイトです。
式の意味は分かった。
でも、もう一歩踏み込んで、数字で自分でも確かめてみたい。
この本は、値段のつけ方(プライシング)とリスクの考え方を、数式を使って順に説明してくれます。
僕も読んだ本です。投資の理論を数字で学びたい人、理系の考え方が好きな人なら、かなり勉強になります。
関連リンク【PR】
※ 下記リンクは成果報酬型広告です。遷移先は楽天証券・楽天カードの公式サイトです。
楽天証券で口座を開く(無料)
市場がつけた値段をそのまま買うなら、低コストのインデックスファンドを長く積み立てる。手数料の安さと品揃えで、長期のインデックス投資の最初の1口座に。
▶ 公式サイトで口座開設積立投資のカード決済でポイントが貯まります。
楽天カードを申し込む(無料)※広告
【本記事の注記】
- S&P500の数字は、Aswath Damodaran「Implied Equity Risk Premium」(2026年11月初め・年次表は1961〜2025年末)から。上乗せは「直近12か月の配当+自社株買い」をもとにした値(同じ資料で、還元額を平準化した計算では8.33%)
- 「僕の計算」は、教授が公開している計算シートと同じ手順を自分で組み直したもの。成長率を変えた数字と「約25%低い値段」も、同じ手順で出した
- 国ごとの上乗せは、Damodaran「Country Default Spreads and Risk Premiums」(2026年7月)。オルカンの国別比率(上位5か国)・PERは、MSCI ACWI Index ファクトシート(2026年10月30日)。上位5か国以外の比率の内訳は同じ資料に載っていないため、上乗せは幅で示した
- エヌビディアの決算は会社発表、株価は終値。下げの材料は報道によるもの
- 過去の数字は過去の結果で、将来の値動きやリターンを約束するものではありません
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資・保険の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。