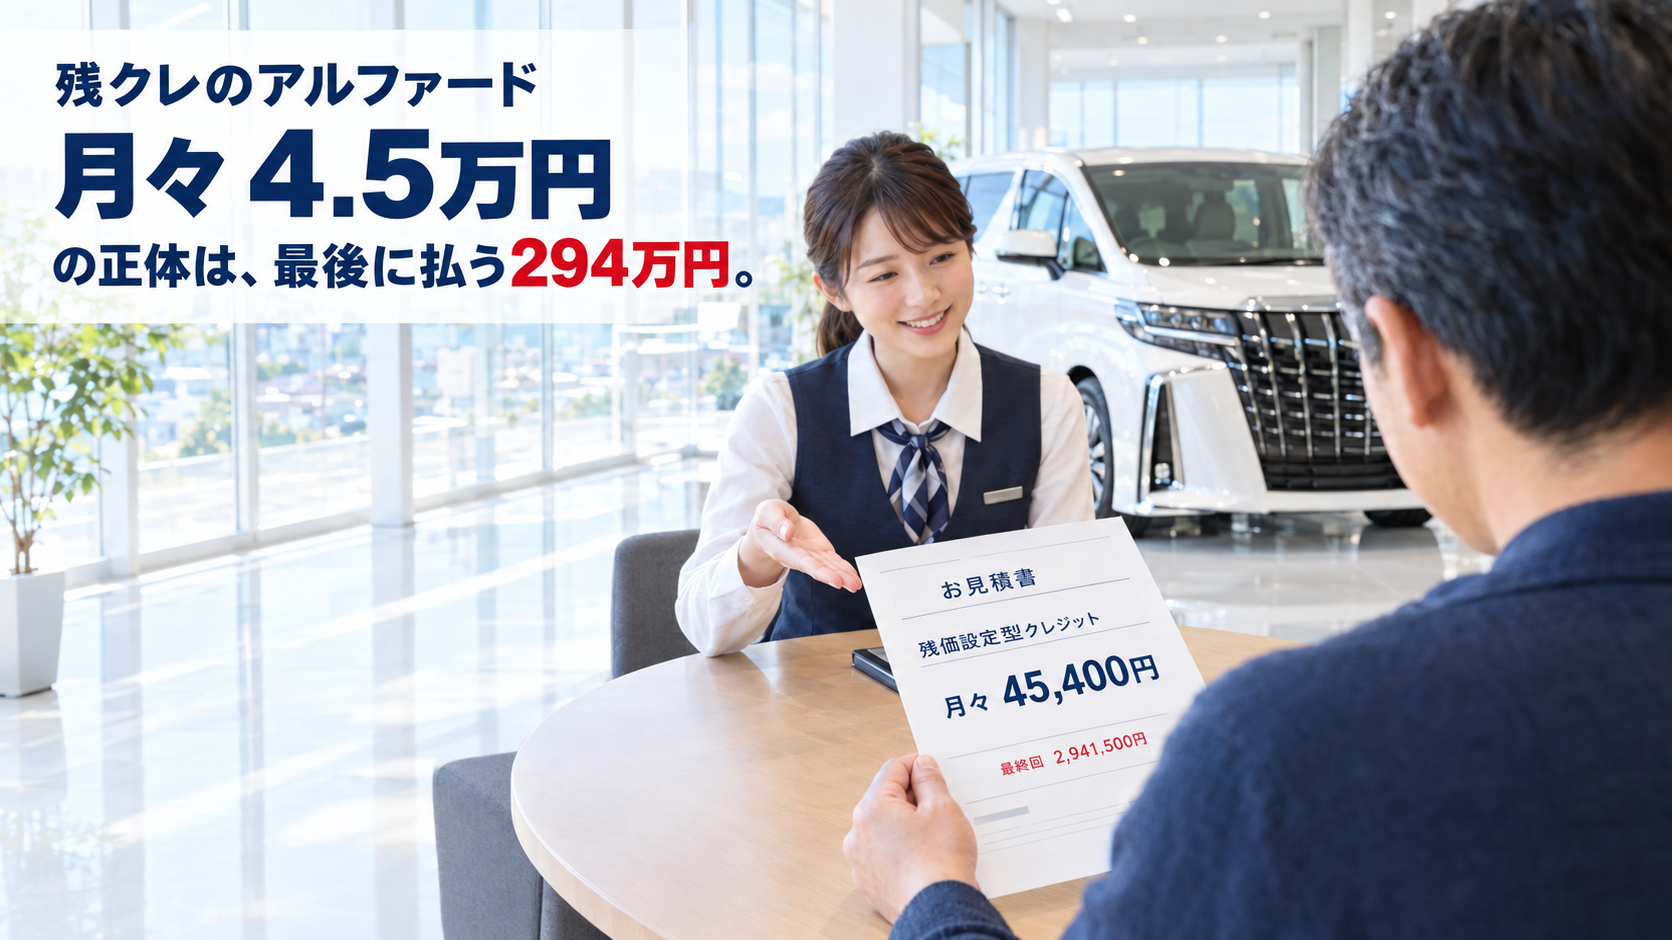
トヨタの販売店で、アルファードの見積もりをもらったとします。
車両価格は560万円。
それでも紙には「月々4万5,400円」と書いてあります。
560万円の車が、月4.5万円で手に入る。
しかも5年後に「返せば最後の支払いはなし」。
これが残クレ(残価設定型クレジット)の売り文句です。
聞けば聞くほど、うまくできた仕組みに見えます。
でも数字を追うと、月々が安く見える理由はひとつしかありません。
元金を減らさずに、最後まで先送りしているからです。
先に結論の数字を出すと、同じ金利・同じ借入額でも、残クレは普通のローンより利息が約1.5倍、アルファードなら35万円多くなります。
しかも「返せば支払いなし」には、走行距離や傷の厳しい条件がつきます。
この記事では、販売店が公開しているアルファードの支払例で、その仕組みを数字で確かめます。
そのうえで、契約前に販売店で確認すべき6つの質問と、いま残クレを払っている人がやれることまで書きます。
最後に、2026年に制度ができた「残価設定型住宅ローン」が、なぜ車以上に危ないのかにも触れます。
👉 残クレは「安く乗る方法」ではなく、「借金の返済を最終回まで先送りする契約」です。
- 残クレの「残価」は払わなくていいお金ではなく、最終回まで先送りされた借金であること
- アルファードの支払例で、同じ金利でも利息が通常ローンの約1.5倍になる理由
- 「返せば支払いなし」の返却条件(走行距離・傷・修復歴)と、条件を外れたときの精算額
- 契約前に販売店で聞く6つの質問と、金利上昇局面で残価設定型住宅ローンが危ない理由
残クレとは?仕組みの核心は「残価」を払わなくていいお金ではないこと
残クレは、車の価格のうち数年後の予想下取り価格=「残価」を最終回に回し、残りだけを分割で払うローンです。
トヨタファイナンスでは、クレジット契約の73%が残クレです(2023年・同社データ)。
最終回が来たら、次の3つから選びます。
- 車を返却する(条件を満たせば、最終回の支払いはなし)
- 残価を払って買い取る(一括、または残価をもう一度ローンにする=再クレジット)
- 同じ販売店で新車に乗り換える
ここで多くの人が誤解するのが、残価の正体です。
「最後に返せば払わなくていい部分」と思われがちですが、契約上は最終回まで借りっぱなしの元金です。
返却を選ぶと、その借金を「車そのもの」で返す形になる。
それだけのことで、借りていないわけではありません。
👉 月々が安いのは値引きではなく、元金の半分以上を最後まで返していないから。
(毎月の支払いを平らに見せて、総額を見えにくくする構造は、リボ払いとよく似ています。)
残クレの金利は「残価にもかかる」|アルファードの支払例で計算する
元金が最後まで残るということは、その元金に最後まで利息がかかるということです。
実際の数字で確かめます。
埼玉トヨタが公開している、アルファード Z(ガソリン・2WD)の支払例です。
| 項目 | 金額 |
|---|---|
| 車両本体価格 | 559万9,000円(2026年6月時点) |
| 頭金 | 100万円 |
| 借入額(割賦元金) | 459万9,000円 |
| 月々の支払い | 4万5,400円×58回(初回4万8,619円) |
| 最終回(=残価) | 294万1,500円(車両価格の約53%) |
| 回数・金利 | 60回・実質年率5.5% |
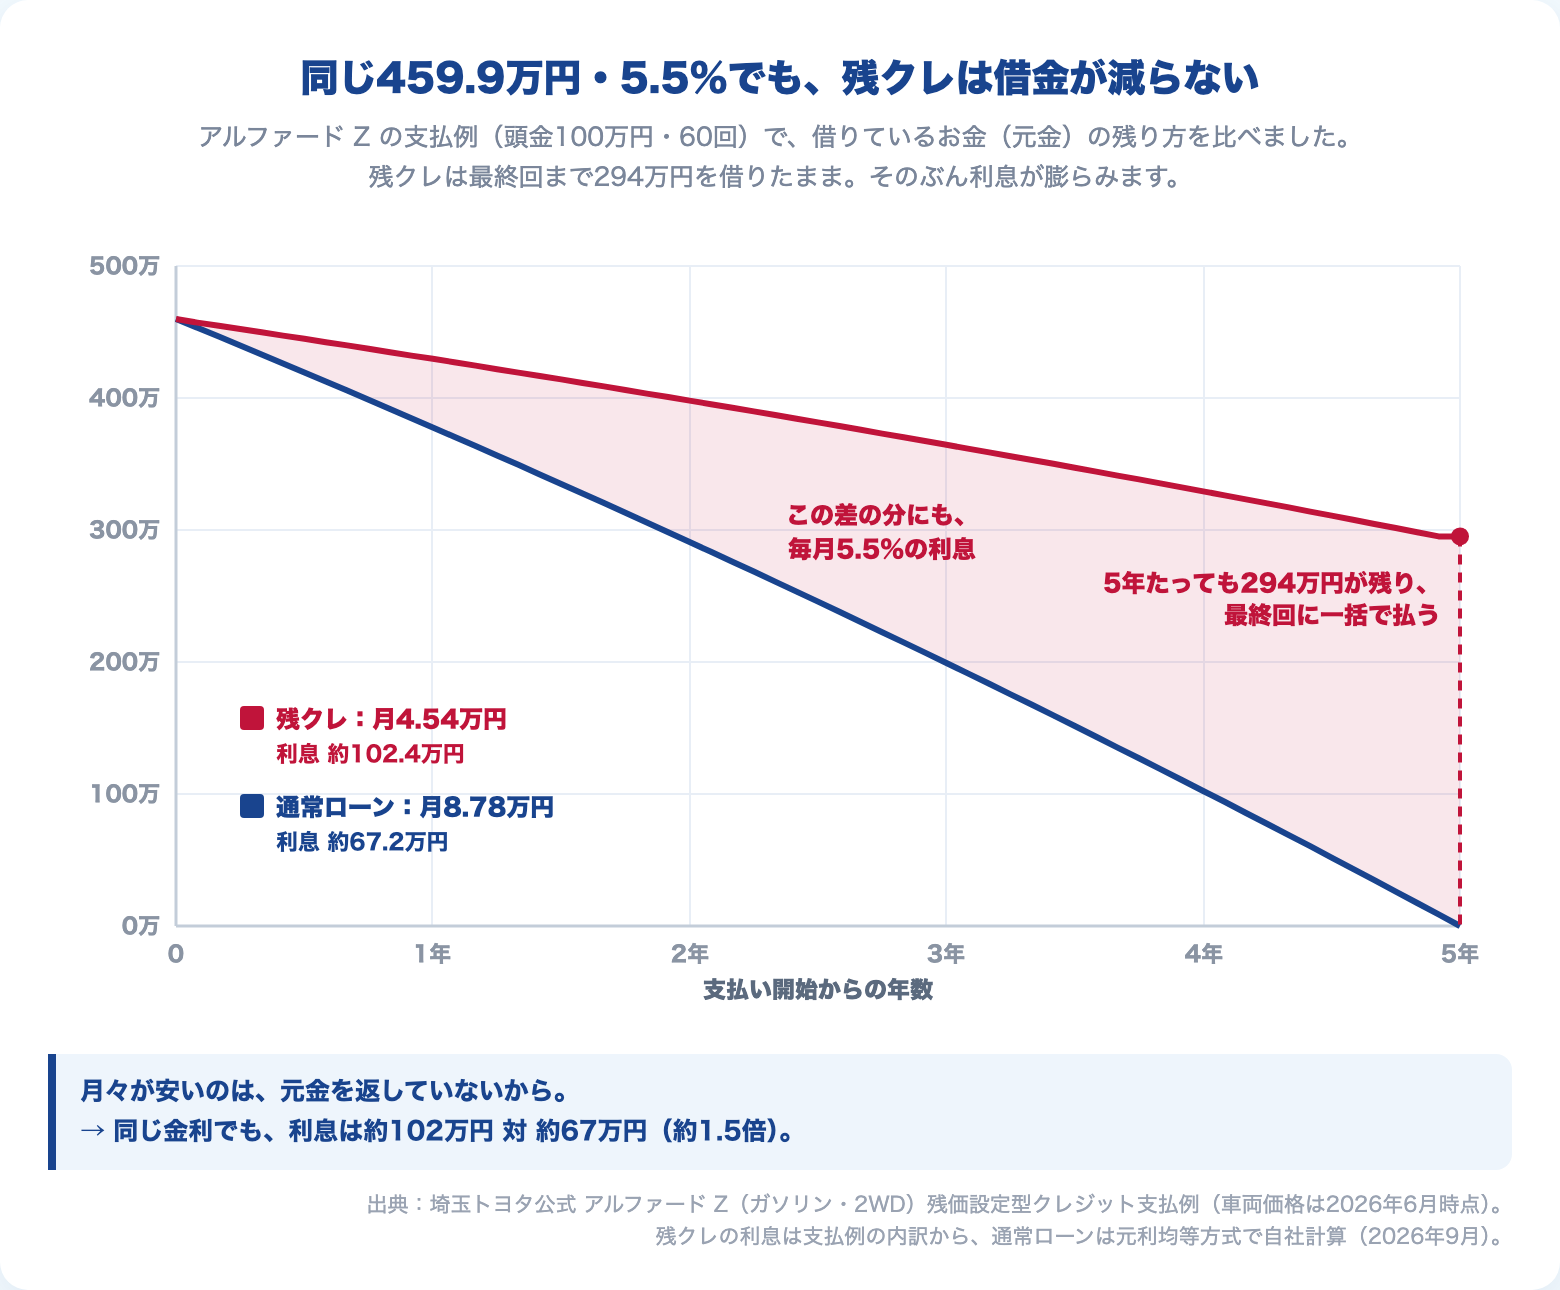
借りた459.9万円のうち、294万円は5年間まったく減りません。
減らない294万円にも、5年間ずっと5.5%の利息がかかります。
同じ459.9万円を、毎月元金を減らしていく普通のローンで借りた場合と比べます。
| 5年・459.9万円・5.5% | 月々の支払い | 利息の合計 |
|---|---|---|
| 残クレ | 約4.5万円 | 約102.4万円 |
| 通常ローン | 約8.8万円 | 約67.2万円 |
※残クレの利息は支払例の内訳(初回+月々×58回+最終回)から、通常ローンは元利均等方式で僕が計算しました。
金利が同じでも、残クレは利息が約1.5倍、35万円多くなります。
元金が減らない分、利息のかかる「借金の山」が大きいまま5年間続くからです。
5.5%という金利も見ておきます。
銀行のマイカーローンは、たとえば中央ろうきん(一般の勤労者)が変動4.325%・固定4.625%、群馬銀行が3.0%です(2026年9月時点)。
「月々の安さ」を比べる前に、まず金利を比べる。車の値段が大きいほど、この差は数十万円になります。
残クレで払っているのは「値下がり分+利息」|返却条件は走行距離と傷
では、5年後に返却した人は、結局いくら払ったのか。
頭金100万円と、月々の支払い60回分を足すと約368万円です。
中身は、車両価格559.9万円 − 残価294.2万円 = 値下がり分265.8万円に、利息102.4万円が乗ったもの。
5年間アルファードに乗る代金として、月あたり約6.1万円です。
ただしこれは、返却条件をすべて満たした場合の話です。
残価は「保証」されているのではなく、あくまで契約時に「設定」されているだけ。
返すときには、車の状態と走行距離をチェックされます。
トヨタは、返却条件が販売店ごとに違います。
支払例を出している埼玉トヨタは具体的な数字を公開していないので、条件を公開しているトヨタモビリティ東京の例を見ます(2026年9月時点)。
| 項目 | トヨタモビリティ東京の条件 |
|---|---|
| 走行距離 | 60回なら60,000kmまで(月1,000km) |
| 超過したら | 1kmあたり5円 |
| 内外装 | 減点150点まで。超えたら1点あたり1,000円 |
| そもそも残価で引き取らない | 事故修復歴・レース使用・違法改造がある |
トヨタ公式サイトには「残価を保証していない販売店も一部ございます」という一文もあります。
ほかにも、冠水した車(日産は返却条件に明記)や、全損・盗難(残りのローンを一括返済。トヨタファイナンスFAQ)は、残価の約束の外です。
👉 「返せば支払いなし」は、傷も距離も事故もなく5年を過ごした人だけの話。
残クレのデメリット|「やばい」と言われる理由と、得する人がいない理由
「返せばチャラ」には厳しい条件がつく|アルファードで精算を試算
条件から外れると、何が起きるか。
トヨタモビリティ東京の条件で、アルファードを5年乗って返す場合を試算します。
ケース1:よく走る家族
- 帰省やレジャーで年15,000km → 5年で75,000km=15,000km超過 → 7.5万円
- 子どもの乗り降りでついた内装の傷、駐車場のこすり傷などで、減点が150点を50点超過 → 5万円
- 合計 約12.5万円を、最終回に現金で精算
ケース2:事故の修復歴がついた
- 修復歴があると、残価294.2万円での引き取り条件から外れる
- 5年後の査定額が、仮に240万円なら → 差額の約54万円を負担して返却
※単価・点数はトヨタモビリティ東京の公開条件です。
距離・減点・査定額は仮定の数字です。
途中解約・値下がり|リスクが借り手に戻ってくる場面
もうひとつ怖いのは、途中で手放すケースです。
転勤・単身赴任・子どもの独立で「もう車がいらない」となっても、残クレは契約途中で売るなら残りを一括で精算が原則です(マツダ公式)。
このとき残価の約束は関係なく、その時点の相場で売って、足りなければ差額を払います。
アルファードは値崩れしにくい車の代表とされてきました。
それでも中古車の平均価格は、2023年10月の1,000万円超から、2026年9月には620万円台まで下がっています(カーセンサー掲載データの報道より)。
新車が品薄だった頃の上乗せ分が、はがれた形です。
つまり、値下がりのリスクを販売側が持ってくれるのは、「満期まで・条件どおりに・返却した場合」だけ。
どれか1つでも外れた瞬間、リスクは借り手に戻ってきます。
「誰がリスクを負うか」で見るのは、住宅ローンの変動か固定かと同じ考え方です。
「満期で返す人なら得」は、売るための理屈
販売店は「3〜5年で必ず乗り換える人」「あまり走らない人」には残クレが合う、と勧めてきます。
でも、その人でも損をします。
アルファードの例で、5年後に手放すまでに払う額を比べます。
| 5年後に手放すまで | 払う額 | 5年後 |
|---|---|---|
| 残クレで返却 | 約368万円(頭金+60回) | 車を返して終わり |
| 普通のローン | 約627万円(頭金+60回) | 車が手元に残り、売れる |
差は約259万円です。
つまり5年後にアルファードが259万円以上で売れれば、普通のローンの方が安く済みます。
残価は294万円なので、相場が残価より約12%以上下がらない限り、残クレの方が高くつく計算です(僕の試算)。
残クレの本当の中身は、この「12%以上の値下がり」に備える保険です。
その保険料が、普通のローンより多く払う約35万円の利息。
しかも保険が効くのは、走行距離・傷・修復歴の条件をすべて満たして満期に返した場合だけです。
値下がりが怖くて保険が欲しいなら、それはその車が身の丈を超えているサインです。
だから僕は、残クレを選ぶべき人はいないと考えています。
| あなたの状況 | 払い方 |
|---|---|
| 現金で買える | 現金一括 |
| 現金で買えないが、車が必要 | 車のランクを下げる・中古車にする |
| それでも借りる | 銀行のマイカーローン(普通のローン)で金利を比べる |
ちなみに新車購入者の65%は現金一括で、残価設定型は15%です(日本自動車工業会・2025年度調査)。
「みんな残クレで買っている」わけではありません。
👉 「あなたには残クレが合う」は、売るための言葉。選ぶべき人はいない。
僕なら残クレを選ばない|車は「一括で買える車」から選ぶ
僕自身、新卒から2台目までは中古車を銀行ローンで買いました。
3台目からは現金一括です。
貯まったから一括にした、というより、一括で買える車を選ぶようになったという方が正確です。
この順番が、残クレとは真逆です。
残クレは「月々いくらなら払えるか」から車を選ばせます。
月4.5万円と言われると、560万円のアルファードも「手が届く」ように見えてしまう。
予算の基準が、車の値段から月々の支払額にすり替わるんです。
一方「現金で払える額」から選ぶと、買える車の上限が貯金額で決まります。
身の丈から外れようがありません。
そして、ライフプランは5年もあれば変わります。
僕は今、単身赴任でほとんど車に乗らなくなりました。
息子も就職して自分の車を持ったので、4台目は手放すつもりです。
もしこの車が残クレだったら、「途中で手放すなら一括精算」という条件に縛られていたはずです。
次にまた車が必要になったら、中古車から探して現金で買います。
いい車に乗りたいという見栄は、もうなくなりました。
ただし「一括で買える」は、生活防衛資金を残したうえでの話です。
手元にいくら残すべきかは、こちらで整理しています。
→ 生活防衛資金はいくら必要?2026年・物価高とNISA満額時代の最低ライン
次の車の資金は「5年以内に使うお金」として、投資ではなく預金で分けておきます。
→ 「貯金と投資の割合」に正解はない|使う時期で分ければ迷わない
(「ローンを組んで、手元の現金は投資に回した方が得では?」という考え方もあります。
でも投資のリターンは不確実で、ローンの金利は確実なコストです。
僕は、借りる必要のない借金はしない、という線を引いています。)
(これから最初の車を買う20代の人ほど、この順番を先に決めておくと、その後の家計がずっと楽になります。)
👉 一括で買えない車は、いまの自分が乗る車ではない。
残クレを勧められた人・契約中の人がやること
ディーラーで残クレを勧められている人や、すでに契約中の人が、損を小さくするための手順です。
契約前に販売店で確認すべき6つの質問
見積もりで「月々〇万円」と言われたら、その場で次の6つを聞いてください。
答えを紙でもらえば、銀行ローンや現金一括と横並びで比べられ、断る理由がはっきりします。
- 実質年率は何%か(銀行のマイカーローンと比べる)
- 最終回(残価)はいくらで、車両価格の何%か
- 走行距離の上限と、超過1kmあたりの精算額
- 内外装の減点基準と、1点あたりの精算額
- このお店は残価を保証しているか
- 途中で手放すとき・修復歴がついたときの精算方法
もし「現金一括はできない」「残クレでないと売れない」と言われたら、その店で買う必要はありません。
国民生活センターにはこうした相談が寄せられていて、業界団体も抱き合わせ販売として注意を呼びかけています(弁護士ドットコムニュース 2025年7月)。
いま残クレを払っている人がやれること
- 走行距離を今すぐ確認する:今の距離÷経過月数が、月の上限(例:1,000km)を超えていないか
- 満期の半年前に買取店で査定を取る:査定額が残価を上回っていれば、返却するより得な選択肢がある
- 手元資金に余裕があれば繰上返済を検討する:トヨタファイナンスは繰上返済・プラン変更あわせて5回まで無料
- 最終回に再クレジットするなら、銀行ローンと金利を比べる:その時点の金利が適用される
残価設定型住宅ローンがやばい理由|金利上昇局面で”減らない借金”を抱える
最後に住宅の話です。
国土交通省は2025年12月、残価設定型住宅ローンを後押しする制度を発表しました。
住宅金融支援機構が保険で金融機関の損失をカバーする仕組みで、2026年3月に始まっています(2026年8月末時点で取扱金融機関はまだありません)。
仕組みはこうです。
- 「元金据置ローン」と「普通のローン」をセットで借りる
- 元金据置ローンは、毎月利息だけを払い、元金は亡くなった後などに家を売って返す(担保評価額の30%まで)
- 普通のローン部分は、通常どおり毎月元金を返していく
月々は軽くなりますが、車の残クレと同じ構造が何十年という長さで乗ってきます。
やばい理由①:減らない元金に、一生利息を払う
機構の試算例は、4,000万円のうち1,200万円を据え置き、40歳から87歳まで利息を払い続ける前提です。
総返済額は5,648万円で、機構自身も「総返済額は通常の住宅ローンより増加します」と明記しています。
同じ4,000万円を35年・1.0%の普通のローンで借りれば、約4,742万円です(僕の試算)。
やばい理由②:金利が上がると、その利息がまるごと増える
試算例の金利は、据置部分も普通のローン部分も変動金利です。
そして今、金利ははっきり上がっています。
日銀は2026年9月に政策金利を1.25%程度へ引き上げ、フラット35の最頻金利は1年で1.89%から3.46%になりました。
据置の1,200万円は何十年も減らないので、金利が1%上がれば利息は月1万円増え、47年続けば約564万円になります(僕の試算)。
やばい理由③:「家を渡せば終わり」になるのは、限られた場合だけ
家を売っても足りない分を請求されない(ノンリコース)のは、据置部分を、亡くなった後か普通のローンを完済した後に売った場合だけです。
生きているうちに住み替えたり、途中で売ったりすれば、足りない分は通常の借金として請求されます。
車の残クレの「途中で手放すなら一括精算」と同じ構造です。
では、どうしても家が欲しい場合はどうするか。
僕の答えは、固定金利で無理なく返せる額に収めて、普通の住宅ローンで買うです。
借りていい上限を「固定金利を払い続けられる額」から決める考え方は、こちらで書いています。
→ 住宅ローンは変動か固定か。決め手は損得ではなく「金利上昇リスクを誰が負うか」
金利上昇局面では、金利が上がるリスクを自分で抱える変動金利や据置型より、固定金利でリスクを貸し手に渡しておく方が安心です。
返済額の目安として、フラット35の審査基準は年収の35%まで(年収400万円以上の場合)ですが、機構の利用者調査で最も多いのは15〜20%の層です。
たとえば年収800万円で返済負担率20%に収めるなら、フラット35(3.46%・35年)で借りられるのは約3,240万円です(僕の試算)。
その額で買えない家は、いまの自分の身の丈を超えています。
車を「一括で買える車」から選ぶのと同じ考え方です。
(もうひとつ注意点があります。
フラット35の返済負担率には、車のローンの返済額も含まれます。
残クレを組んだまま家を買おうとすると、借りられる額そのものが減ります。)
そもそも今、家を買うべきかはこちらで問い直しています。
→ マイホームは今建てるべきか。住宅ローンで“債務超過”から人生を始める前に
👉 家は「月々いくらで住めるか」ではなく「固定金利で無理なく返せる額」で選ぶ。
まとめ|残クレは「月々いくら」で選んだ時点で、主導権が売る側に移る
残クレの数字を追うと、仕組みはシンプルでした。
- 残価は払わなくていいお金ではなく、最終回まで先送りされた借金
- その残価にも利息がかかるので、アルファードの例では同じ金利でも利息は通常ローンの約1.5倍
- 残価は「保証」ではなく「設定」。走行距離・傷・事故・途中解約のどれかで、リスクは借り手に戻る
- 住宅版は、減らない元金に金利上昇がそのまま乗る。どうしても欲しいなら、固定金利で無理なく返せる額に収めて普通のローンで
月々の支払額で比べると、どんな車も家も安く見えます。
だからこそ、比べるのは「金利」と「総額」、そして「最後まで条件どおりに乗り切れるか」です。
次に見積もりをもらったら、「月々」の欄ではなく、実質年率と最終回の金額に丸をつけてください。
それだけで、その契約が何を先送りしているのかが見えます。
僕の答えは、一括で買える車を買う、です。
固定費を削るのと同じで、車の買い方を決めるだけで、この先10年の家計が軽くなります(倹約と節約の違い)。
👉 車は、「月々いくらで乗れるか」ではなく「いくらなら現金で買えるか」で選ぶ。
▼ 車や家だけでなく、家計全体の「順番」から見直したい人へ
【本記事の注記】
- 支払例は埼玉トヨタ公式ページ(車両価格は2026年6月時点)、返却条件はトヨタモビリティ東京の公開条件(2026年9月時点)です。トヨタは金利・走行距離・精算単価が販売店ごとに異なります。契約前に必ず販売店の条件を確認してください
- 利息の比較・精算額・住宅ローンの総返済額は、公式の支払例・単価・金利をもとに筆者が計算した概算です
📚 「車にいくらかけるか」で、もう迷わないための1冊
※ 下記リンクは成果報酬型広告です。遷移先はAmazon・楽天の公式サイトです。
「月々いくら」で車を選ぶと、気づかないうちに身の丈を超えてしまいます。
では、実際に資産を築いた人たちは、車にどうお金を使っているのか。
本書は、米国の億万長者への調査データから、資産を持つ人ほど車や見栄にお金をかけていない実態を描いた1冊です。「一括で買える車を選ぶ」という線引きに、迷わず自信を持てるようになります。
見栄が消えて中古車を現金で買うと決めた今の僕の車選びと、同じ結論がデータで書かれています。
関連リンク【PR】
※ 下記リンクは成果報酬型広告です。遷移先は楽天証券・楽天カードの公式サイトです。
楽天証券で口座を開く(無料)
車の利息や精算で消えるはずだったお金を、未来の自分に回す。つみたて投資枠(NISA)で、低コストのインデックスファンドを少額から積み立てるのにも使えます。
▶ 公式サイトで口座開設積立投資のカード決済でポイントが貯まります。
楽天カードを申し込む(無料)※広告
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資・保険の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。