9月から10月にかけて、大手5行の住宅ローンの変動金利がそろって上がりました。
変動で借りている人には、これから金利見直し後の返済予定表が届きます。
三菱UFJやりそななら11月です。
開いてみると、多くの人は毎月の返済額が前と同じはずです。
でも、同じなのは合計だけです。
中身は利息の取り分が増え、元金の減りが遅くなります。
値上げ分は、借金の減り方で払うことになります。
僕自身、15年前に約4,000万円を変動金利で借りて、いまも約1,600万円が残っています。
毎月の返済の明細を2年半ぶん並べると、金利は0.806%から1.312%へ。
利息は月12,214円から17,085円に増えていました。
その間、通知らしい通知は一度も見ていません。
請求書が届かない値上げだからこそ、選択肢があるうちに自分の数字で確かめてください。
- 10月に上がったのは6月の利上げ分で、9月分はまだ残っていること
- 新しい金利がいつから返済に効くか(返済方式で3タイプ)
- 0.25%の上昇が月いくら・総額いくらか(自分の数字で試せるシミュレーター付き)
- 返済額が変わらない5年間に、元金の減りがどれだけ遅れるか
- 変動のままでいい人と、動くべき人の線引き
住宅ローンの変動金利が上がった|10月に何が起きたのか
大手5行で、変動金利のもとになる「基準金利」が年3.375%にそろいました(10月1日時点)。
三菱UFJと三井住友は9月に、みずほ・りそな・三井住友信託は10月に引き上げました。
上げ幅は0.25%です(3.125%→3.375%。三菱UFJ・三井住友・りそなの公表資料より)。
ネット銀行も動いていて、auじぶん銀行は一度に0.6%上げました。
自分の金利は「基準金利−優遇幅」で決まります。
優遇幅は借りた時の契約で決まっていて、基準金利が動いても変わりません。
だから基準金利が0.25%上がれば、自分の金利もそのまま0.25%上がります。
気をつけたいのは、時間差です。
大手行の今回の引き上げは、日銀が6月に政策金利を1.0%へ上げた分でした。
日銀は9月18日に、もう一度1.25%へ上げています。
この分はこれからで、三菱UFJは12月に基準金利を見直すと発表済みです。
👉 大手行の金利に、9月の利上げ分はまだ乗っていない。次の0.25%は、もう日銀が決めています。
変動金利が上がったら、返済額はいつから変わる?|返済方式で3タイプ
金利が上がる日と、返済額が上がる日は違います。
ここには2つの時計があります。
1つ目は、金利の時計です。
多くの銀行は4月と10月に金利を見直し、7月と1月の返済分から新しい金利を当てます。
今回の10月分なら、2027年1月の返済からです(三菱UFJ・みずほ・りそなの場合)。
2つ目は、返済額の時計です。
こちらは返済方式と「5年ルール」の有無で、3タイプに分かれます。
5年ルールは、金利が変わっても返済額を5年間据え置く決まりです。
| タイプ | 返済額が変わるタイミング | 主な例 |
|---|---|---|
| 元利均等(返済額が毎月一定)・5年ルールあり | 5年ごと(上限は前回の125%) | 大手5行・auじぶん・楽天 など |
| 元利均等・5年ルールなし | 金利が変わるたび(半年ごと) | PayPay・ソニー・SBI新生 など |
| 元金均等(元金を毎月同額ずつ返す) | 金利が変わったその月から | 返済方式で元金均等を選んだ人 |
※各行の公式サイトより(2026年10月3日確認)。同じ銀行でも契約時期や商品で異なるため、手元の契約書で確認してください
ネット銀行で借りた人は、5年ルールがない側の可能性があります。
その場合は、金利が変わる1月の返済から、返済額そのものが上がります。
僕のローンは3つ目の元金均等で、少数派です。
毎月返す元金は決まっていて、利息は「その時の残高×金利」で計算されます。
だから金利が上がった月から、利息がそのまま増えます。
| 適用開始 | 僕のローンの金利 |
|---|---|
| 〜2024年6月 | 0.806% |
| 2024年7月 | 0.842% |
| 2024年12月 | 0.878% |
| 2025年4月 | 0.938% |
| 2025年6月 | 1.047% |
| 2025年10月 | 1.143% |
| 2026年4月 | 1.25%前後 |
| 2026年6月 | 1.312% |
※毎月の利息額と残高から逆算
2年半で少なくとも7回、金利が変わっていました。
この間に残高は255万円あまり減ったのに、毎月の利息は12,214円から17,085円へ、4,871円増えています。
金利が0.806%のままなら、9月の利息は10,498円でした。
金利が上がった分だけで、毎月約6,600円多く払っている計算です。
毎月変わっている気はしていました。
でも、ここまで上がっていたと分かったのは、この記事のために明細を並べ直した時です。
元金均等は、残高が減るぶん利息も毎月少しずつ下がります。
その下がり方に紛れて、金利の上昇が見えにくいのです。
だから、新しい返済予定表が届いたら、見る欄は3つです。
「適用金利」「元金」「利息」。
返済額の合計ではなく、この内訳を前回と比べてください。
👉 金利が変わるのは、多くの人で1月の返済から。返済額が変わるのは、5年ルールがあれば5年ごと、なければ金利と同時です。
変動金利が0.25%上がると、返済額はいくら?|残債3,000万円で月3,400円
では、0.25%の上昇は、いくらになるのか。
元利均等で、残債3,000万円・残り25年・いまの金利1.0%として計算します。
| 金利 | 月の返済額 | 1.0%との差 | 残り25年の利息総額 |
|---|---|---|---|
| 1.00% | 113,062円 | − | 392万円 |
| 1.25% | 116,489円 | +3,427円 | 495万円 |
| 1.50% | 119,981円 | +6,919円 | 599万円 |
| 2.00% | 127,156円 | +14,094円 | 815万円 |
| 3.00% | 142,263円 | +29,201円 | 1,268万円 |
※元利均等・ボーナス払いなし・25年間その金利が続いた場合の概算。諸費用・団信・保証料は含まない
0.25%で、月3,427円です。
外食1回分と思えば、誤差に見えるかもしれません。
ただ、25年続けば利息は約100万円増えます。
そして、9月の利上げ分がこのまま乗れば1.5%で、月6,919円です。
自分の数字に置き換えるなら、残債1,000万円あたり0.25%で月1,100〜1,200円が目安です。
👉 0.25%は小さい。でも「0.25%が何回来るか」で考えると、小さくありません。
返済額が変わらない5年間に起きていること|請求書の届かない値上げ
5年ルールがある人は、金利が1.25%に上がっても、返済額は113,062円のまま据え置かれます。
家計簿の上では、何も起きていません。
でも、113,062円の中身は入れ替わっています。
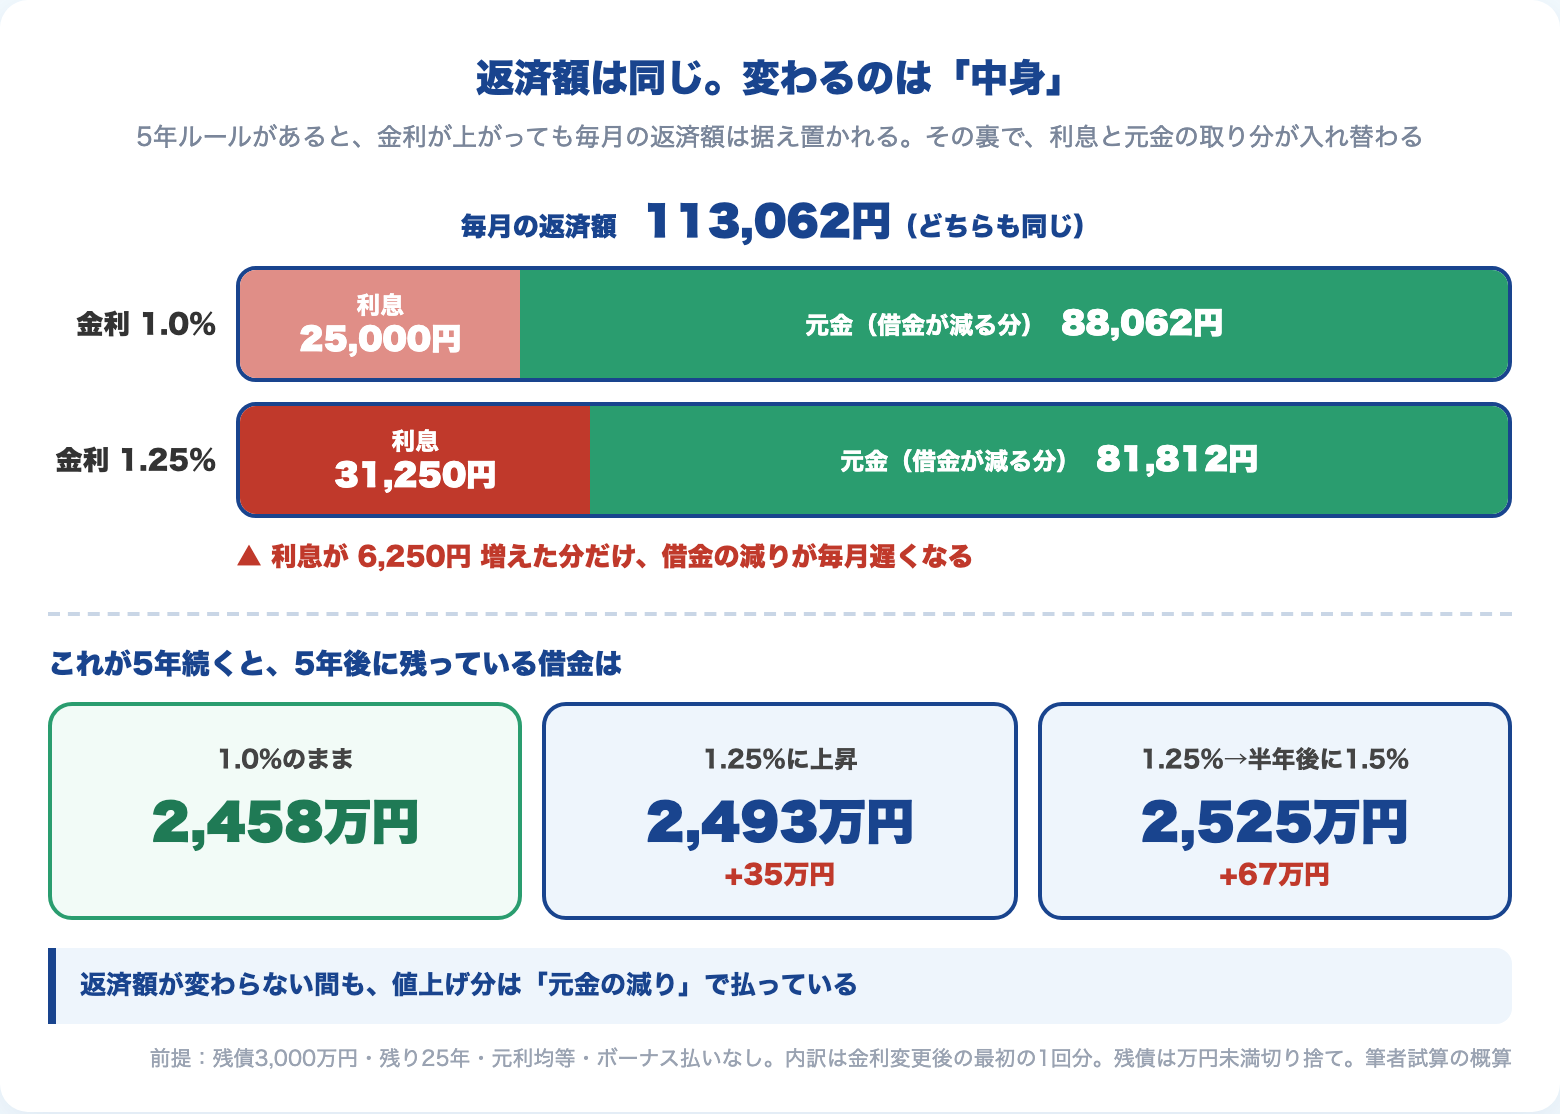
1.0%の時、最初の月の返済113,062円の内訳は、利息25,000円・元金88,062円です。
1.25%になると、利息31,250円・元金81,812円。
同じ額を払っているのに、借金の減り方が毎月約6,250円遅くなります。
これが5年続くと、どうなるか。
| 5年間の金利 | 5年後の残債 | 据え置き時との差 |
|---|---|---|
| 1.0%のまま | 2,458万円 | − |
| 1.25%に上昇 | 2,493万円 | +35万円 |
| 1.25%→半年後に1.5% | 2,525万円 | +67万円 |
※元利均等・返済額113,062円据え置きの概算。万円未満切り捨て
返済額を変えないまま、5年で35万〜67万円ぶん、借金が多く残ります。
そして5年後、返済額が見直されます。
1.5%なら月121,867円で、いまより約8,800円増えます。
金利がもっと大きく上がると、毎月の返済額では利息すら払いきれなくなります。
この条件では、金利がおよそ4.5%を超えたあたりです。
払いきれなかった利息は消えず、最終回にまとめて請求されます。
5年ルールが安心装置ではなく「先送り装置」である理由は、こちらで整理しています。
→ 住宅ローンは変動か固定か。決め手は損得ではなく「金利上昇リスクを誰が負うか」
👉 返済額が変わらないのは、値上げがないからではない。値上げ分を、元金の減りで黙って払っているからです。
変動金利が上がったらどうする?|確かめる問いは2つ
では、何をすればいいのか。
金利の予想ではありません。
この先の金利は、日銀にも銀行にも分からないからです。
代わりに、いまの固定金利を物差しにします。
10月の固定金利は、フラット35で3.83%、メガバンクの10年固定で3.6〜4.0%です。
変動金利がこの先そこまで上がってもおかしくない、という目安になります。
残債3,000万円・残り25年を3.83%で返すと、毎月155,549円。
1.0%の変動より、毎月約4万2,000円多くなります。
この物差しを当てて、確かめる問いは2つです。
1つ目は「上がった分を、手元の資産で吸収できるか」。
残債を一括で返せる資産があれば、文句なしです。
全額でなくても、残債の一部を繰り上げ返済すれば、金利が上がっても返済額を今のまま保てます。
上の例なら、約820万円を繰り上げ返済すれば、金利が3.83%になっても返済額は113,062円のままです。
ここでいう資産は、生活防衛資金を除いた預金と運用資産です。
生活防衛資金の額は、ローンの返済額まで入れて出します。
→ 生活防衛資金はいくら必要?家計調査2025と失業給付で「本当の必要額」を試算
2つ目は「資産で吸収しきれない分を、毎月の収入から払えるか」。
固定金利の返済額を払えない家計は、変動金利がそこに届いた時点で回らなくなります。
用意するのは、返済予定表とローンの契約書だけです。
残債・残り年数・いまの金利・5年ルールの有無は、ここに全部書いてあります。
変動金利が上がった場合のシミュレーション|自分の数字を入れてみる
数字が分かったら、下のシミュレーターに入れてみてください。
5年後に多く残る借金、返済額を保つのに必要な繰り上げ返済額、固定金利の水準での毎月の額が出ます。
最後の問いに答えると、次の章のA・B・Cのどれに当たるかも分かります。
判定は目安です。
最終的な判断は、ご自身でお願いします。
👉 金利の行方は分からない。分かるのは、自分の家計がどこまで耐えられるかです。
選択肢があるうちに動く|変動のままでいい人・動くべき人
2つの問いの答えで、打ち手は3つに分かれます。
A:金利が上がった分を、資産で吸収できる人
変動のままで大丈夫です。
金利が上がってきたら、繰り上げ返済でいつでもリスクを消せるからです。
残債を丸ごと払い切れる人は、その代表です。
払い切れなくても、固定金利の水準まで上がった時に返済額を保てるだけの資産があれば、同じ側にいます。
必要な額は、上のシミュレーターの「必要な繰り上げ返済」に出ます。
この人にとって金利上昇は、家計が壊れる話ではなく、コストが少し増える話にすぎません。
次に考えるのは「余ったお金を繰り上げ返済に回すか、投資に回すか」です。
→ 繰り上げ返済 vs 投資|変動金利が上がる2026年、どっちを優先すべきか
B:資産では吸収しきれないが、固定金利の返済額なら払える人
打ち手は、固定金利への借り換えか、繰り上げ返済で残債を減らすか。
やりようは、これくらいしかありません。
固定への借り換えは、金利上昇のリスクを銀行に引き取ってもらうことです。
いまは変動と固定の差が大きく、引き取ってもらう代金は安くありません。
借り換えには事務手数料や登記費用もかかります。
それでも、払えるうちに全期間固定へ切り替えておけば、この先の金利がどう動いても返済額は変わりません。
繰り上げ返済で残債を減らせば、金利が上がった時の返済額そのものが小さくなります。
ただし、生活防衛資金を削ってまで返すのは順番が逆です。
C:固定金利の返済額を払えず、資産でも埋められない人
ここがいちばん厳しい場所です。
固定に借り換えても、その返済額を払えません。
変動のままにすれば、この先の金利上昇で破綻するおそれがあります。
僕なら、専門家に相談したうえで、家を手放して収入に見合った賃貸へ移るところまで考えます。
相談先は、銀行の返済相談窓口か、相談料を払って依頼する中立のFPです。
住宅メーカーや保険の営業から紹介された相談先は、売る側の事情が混ざります。
BとCの人には、例外が1つあります。
都市部のファミリー向けの物件のように、家の価値が残債より確実に高いと分かっている場合です。
売れば完済して手元にお金が残るので、選択肢はもう少し広がります。
「確実に」かどうかは、自分の願望ではなく、査定の数字で確かめてください。
BとCに共通するのは、待つほど選択肢が減ることです。
Bの人は、金利がさらに上がれば固定の返済額も払えなくなり、Cに移ります。
Cの人は、元金の減りが遅れるぶん、家を売っても借金が残る側に近づきます。
僕自身は、Aに当たります。
残債を今の資産で払い切れる状態なので、変動のまま、繰り上げ返済はせずに投資と並走しています。
毎月の利息が増えていくのは、気持ちのいいものではありません。
それでも慌てないのは、いつでも消せるリスクだからです。
👉 動くべきなのは、金利が上がった時ではない。選択肢がなくなる前です。
まとめ|返済額が変わらない今のうちに、自分の数字を出す
- 大手行の10月の引き上げは、6月の利上げ分。9月分(1.25%)はこれから乗ってくる
- 5年ルールがある人は、返済額が同じまま元金の減りで値上げ分を払う。残債3,000万円なら、0.25%で5年後に35万円多く残る
- 打ち手は「上がった分を資産で吸収できるか」「固定の水準で払えるか」で決まる。払えない側ほど、選択肢があるうちに動く
今週やることは1つです。
返済予定表を出して、上のシミュレーターに自分の数字を入れてください。
届いた予定表の返済額が前と同じでも、安心する理由にはなりません。
返済額が変わらない今のうちに数字を出した人だけが、選ぶ側にいられます。
▼ これから借りる人、借り換えで変動か固定かを選び直す人へ
▼ 自分の家計の現在地を、純資産から確かめたい人へ
▼ ローンだけでなく、家計全体の「順番」から見直したい人へ
【本記事の注記】
金利は各行の公式サイトと日本銀行の公表資料にもとづきます(2026年10月3日確認)。
新しい金利の適用時期・5年ルールの有無は、銀行や契約時期で異なります。
必ずご自身の契約書・返済予定表で確認してください。
試算はすべて概算です(諸費用・団信・保証料・ボーナス払い・端数処理は考慮していません)。
将来の金利を予想するものではありません。
筆者のローンの金利は、毎月の利息額と残高からの逆算です。
📚 ローン・保険・投資の“結論”を90分で押さえたい人への1冊
※ 下記リンクは成果報酬型広告です。遷移先はAmazon・楽天の公式サイトです。
住宅ローンの判断は、保険や投資の判断とつながっています。
でも、全部を一から学ぶ時間はなかなか取れません。
この本は、保険・ローン・投資の結論だけを、山崎元さんが90分で読める分量にまとめた1冊です。
僕もローン・保険・投資のどれかで迷ったら、まずこの本の結論に立ち返っています。
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資・保険の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。