「老後まで、あと何年ありますか?」
40代前半なら約20年。後半なら15年前後です。
40代は、資産形成において「まだ間に合う」と「もう急がないといけない」が同時に成立する年代です。
そして統計を見ると、40代の二人以上世帯の半分は、貯蓄より負債のほうが多い。平均で見ても、純資産はマイナス102万円です。
僕自身、45歳で初めて家の資産と負債を全部書き出したとき、純資産がマイナスのまま10年以上走り続けていたことを知りました。
→ 45歳で知った10年間の「債務超過」(サイドFIREへの軌跡:第2話)
この記事では、総務省の家計調査(2025年)で40代の貯蓄・負債・純資産を平均だけでなく中央値と分布で確認し、サイトによって数字が違う理由を解いたうえで、純資産の状態別に「最初に動かすもの」を整理します。
- 40代二人以上世帯の貯蓄額・負債額・純資産の平均と中央値(2025年・家計調査)
- 40代の半分が「純資産マイナス」という分布の実態
- 40代の平均貯蓄がサイトによって違う理由(どの数字と自分を比べるか)
- 純資産の状態別に、40代が最初に動かすもの
※この記事の数字は、特に注記がない場合、総務省「家計調査(2025年・令和7年)貯蓄・負債編」二人以上の世帯・世帯主40〜49歳のものです。
40代の貯蓄額・負債額・純資産|平均では、まだ負債のほうが多い
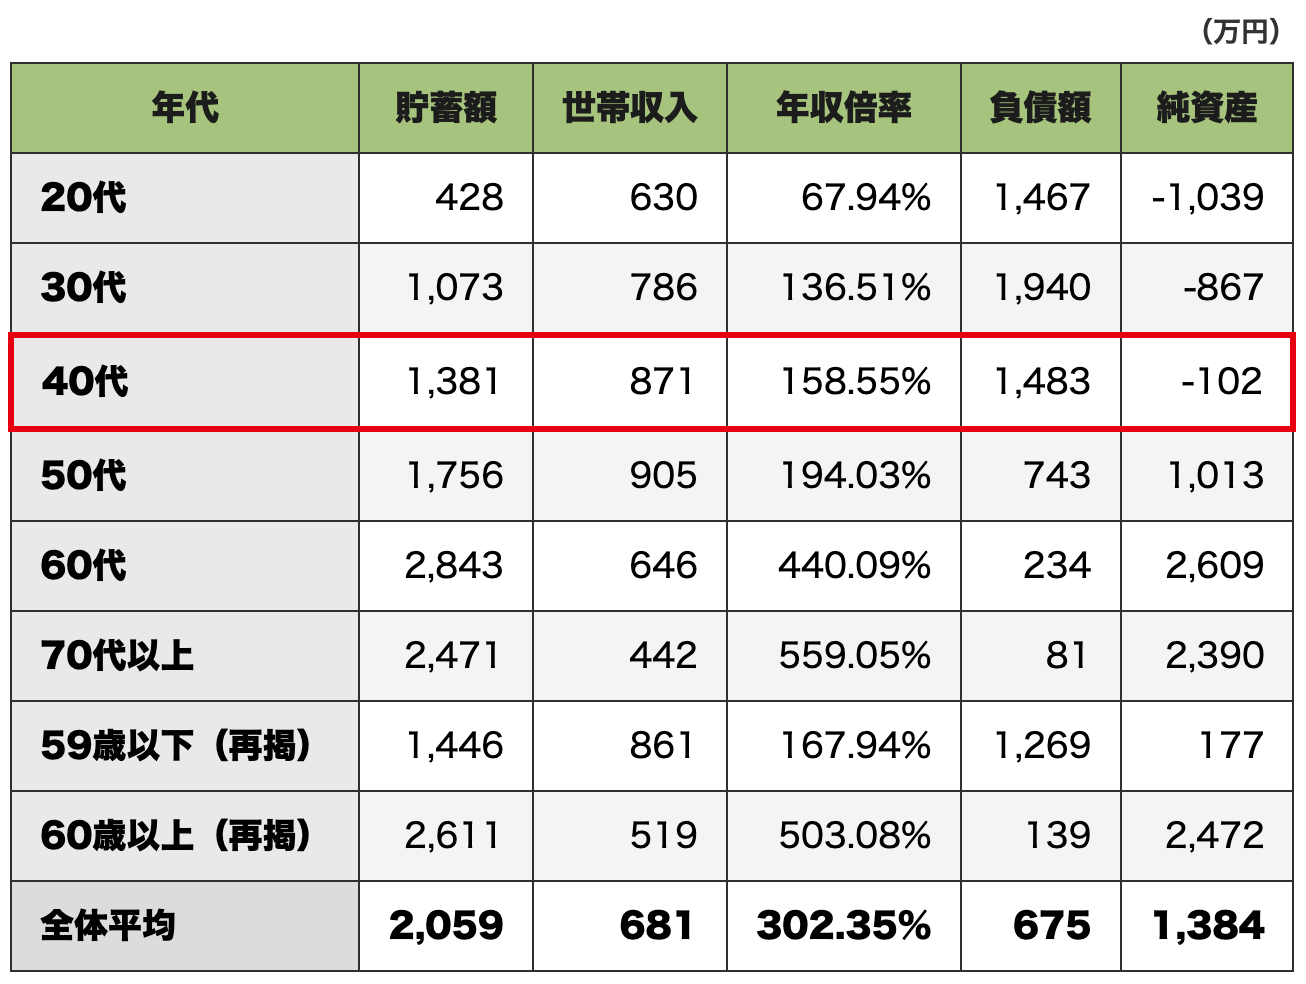
40代二人以上世帯(世帯主40〜49歳・916世帯)の平均はこうです。
- 貯蓄 1,381万円(年収871万円の1.59倍)
- 負債 1,483万円(うち住宅・土地のための負債が1,393万円=94%)
- 純資産(貯蓄−負債)マイナス102万円
- 調査世帯数:916世帯/世帯人員:3.70人/有業人員:1.77人
- 世帯主の平均年齢:44.7歳/持家率:78.9%
40代の特徴は2つあります。
1つ目は、負債を持つ世帯の割合が67.0%で全年代の最高だということ。
持家率78.9%とセットで、住宅ローンを抱えている真っ最中の年代です。
だから平均で見ても、まだ貯蓄が負債に追いついていません。
純資産がプラスに転じるのは、統計上は50代に入ってからです。
2つ目は、世帯収入が30代からさらに伸び、有業人員が1.77人に増えていること。
子どもの学齢が上がって共働きしやすくなる。
40代は、負債が最も重い年代であると同時に、入金力のピークに入る年代でもあります。
この時期の使い方が、60代の景色を決めます。
中央値と分布で見る、40代の本当の現在地
平均1,381万円を見て「うちはそんなにない」と感じた方は多いはずです。
それが普通です。
平均は、一部の資産の多い世帯に引き上げられるからです。
同じ家計調査の世帯分布表(第8-30表)で、40代の貯蓄をならべ直すとこうなります(貯蓄ゼロの世帯を除く)。
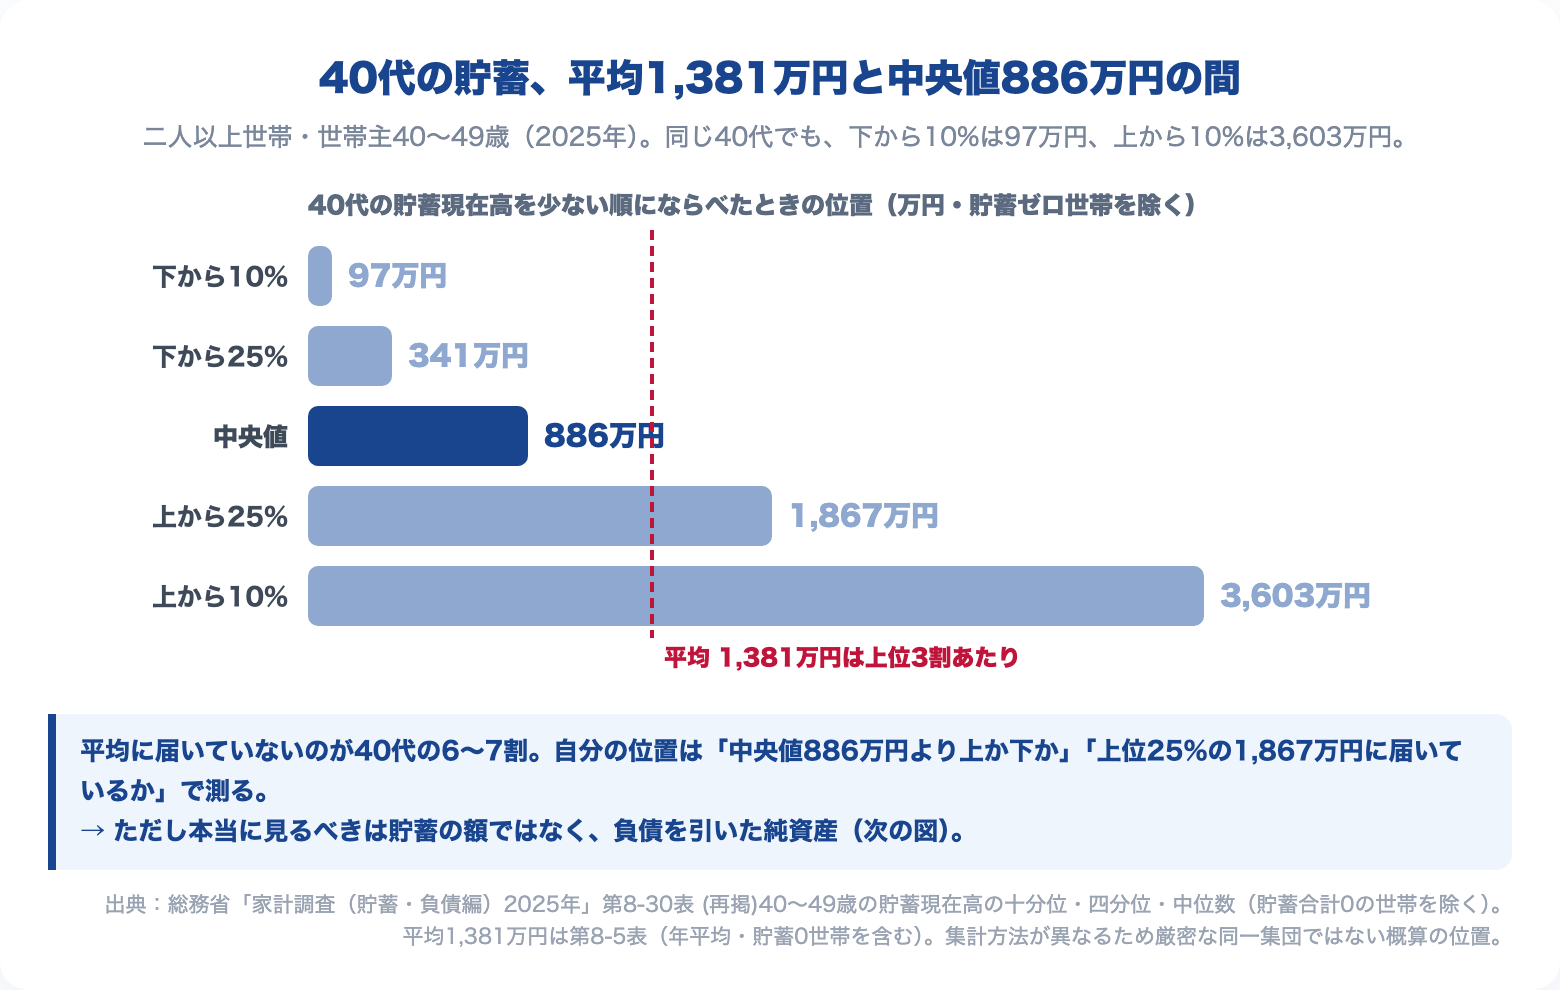
- 40代の貯蓄の中央値は886万円。平均より500万円近く低い
- 貯蓄100万円未満の世帯が12.9%、4,000万円以上の世帯が7.3%。同じ40代で、この幅がある
- 自分の位置を測るなら、平均ではなく「中央値の886万円より上か下か」「上位25%の1,867万円に届いているか」で見る
平均の1,381万円は、上から数えて3割あたりの世帯の数字です。
平均に届いていないのが、40代の6〜7割。届いていないから遅れている、ではありません。
40代の半分は「純資産マイナス」。あなたもその1人なら
ここが、この記事でいちばん伝えたい数字です。
同じ分布表で、貯蓄から負債を引いた「純資産」の側で40代をならべると、こうなります。
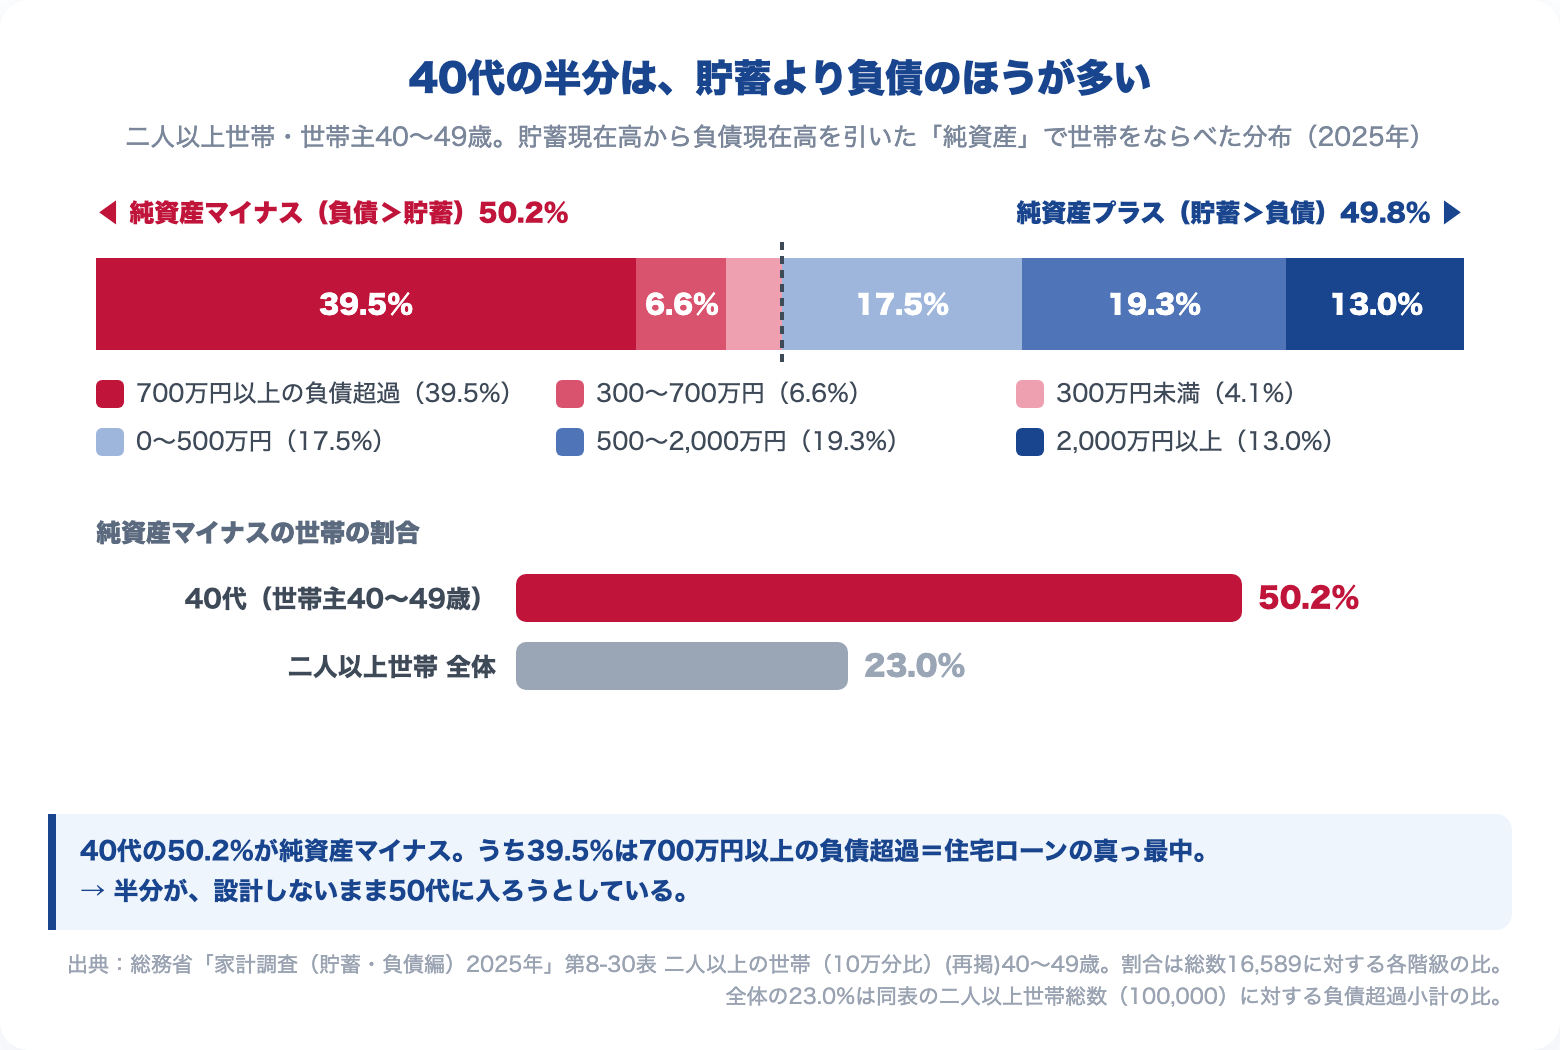
40代二人以上世帯の50.2%は、純資産がマイナスです。しかも、その大半(39.5%)は700万円以上の負債超過。
二人以上世帯全体では負債超過は23.0%なので、40代は全体の2倍以上の割合で「マイナスの真っ最中」にいます。
理由ははっきりしています。
住宅ローンです。
負債を持つ40代世帯の負債の中央値は2,051万円(第8-31表)。
家を買った直後の数年は、貯蓄がどれだけあっても純資産は大きくマイナスから始まります。
そのローンが変動金利なら、金利が上がったいま、確かめておくことがあります。
「半分がそうなら、うちも大丈夫」——僕も、そう思って走っていました。
純資産がマイナスのまま10年以上。
根拠は「定年まで勤めれば、退職金でローンを返して、あとは年金で暮らせる」。
親の世代がそうだったから、自分もそうなると疑いませんでした。
その前提は、もう幻想になりつつあります。退職金は当てにしにくくなり、定年後の再雇用で収入は下がり、年金だけで生活費が足りる世帯は減っていく。
この後の年代別の表で、60代の純資産が一気にプラスに転じる数字が出てきます。
でもそれは、前の世代の結果です。
今の40代が同じ曲線をたどれる保証は、どこにもありません。
半数がマイナス。
それは「みんな同じだから安心」の数字ではなく、半数が設計しないまま50代に入ろうとしている数字です。
僕は自分の数字を見た瞬間に、覚悟が変わりました。
👉 前の世代の前提が消えた以上、純資産をプラスに持っていくのは会社でも制度でもなく、自分の設計です。
年代でならべると、40代の位置がはっきりします。
| 世帯主の年代 | 純資産マイナスの世帯 | 貯蓄の中央値 | 下から25% | 上から25% |
|---|---|---|---|---|
| 30代 | 55.5% | 652万円 | 236万円 | 1,406万円 |
| 40代 | 50.2% | 886万円 | 341万円 | 1,867万円 |
| 50代 | 31.5% | 1,037万円 | 396万円 | 2,348万円 |
| 60代 | 7.8% | 2,051万円 | 773万円 | 3,924万円 |
| 70代以上 | 2.9% | 1,700万円 | 696万円 | 3,436万円 |
(家計調査2025年 第8-30表・二人以上の世帯。貯蓄の中央値・四分位は貯蓄ゼロの世帯を除く)
純資産マイナスは30代の55.5%から40代の50.2%で折り返し、50代で31.5%、60代で7.8%まで下がる。住宅ローンを返し終える50代後半から60代にかけて、純資産はプラスへ転じています。
ただし、60代の数字は「定年まで勤めて退職金で完済する」が機能した世代の結果です。
同じ会社に定年までいる前提も、退職金の水準も、今の40代には保証されていません。
この曲線は、待っていればたどれるものではなくなりました。自分の設計で、たどりに行く。40代の折り返し地点でやるのは、それです。
なぜ40代の貯蓄額は、サイトによって数字が違うのか
「40代 貯蓄額 中央値」で検索すると、サイトによって数字がバラバラです。
平均が1,400万円台のところもあれば、中央値が500万円のところも、220万円のところもある。
どれが正しいのか分からず、比べる相手を間違えると、現在地を見誤ります。
違いの正体は、元にしている調査が2つあることです。
| 家計調査(総務省) | 家計の金融行動に関する世論調査(J-FLEC) | |
|---|---|---|
| 40代の平均 | 貯蓄 1,381万円 | 金融資産 1,486万円 |
| 40代の中央値 | 886万円(貯蓄ゼロ世帯を除く) | 500万円(非保有世帯を含む) 828万円(保有世帯のみ) |
| 「貯蓄」に含むもの | 預貯金・保険・有価証券の全額(日常の口座も含む) | 「運用や将来のための蓄え」だけ。日常の出し入れ用の預貯金は除く |
| 負債・純資産 | あり(負債・純貯蓄を毎年集計) | 借入金の設問はあるが、純資産の集計はない |
| 調査方法 | 家計簿式の記入調査(世帯数916) | インターネットモニター調査(世帯数1,052) |
- 平均はどちらも1,400万円前後で、実は大きく違わない
- 違うのは中央値。J-FLECは「日常の口座を除いた蓄え」だけを数え、金融資産ゼロと答えた世帯(40代の18.8%)も含めて中央値を出すので、500万円まで下がる
- 検索上位で見かける「中央値220万円」などは、年の古い数字や単身世帯の数字が混ざっていることが多い。年と世帯の種類を必ず確認する
では、自分はどちらと比べればいいのか。
僕の答えは「負債まで見るなら家計調査、蓄えの実感に近いのはJ-FLEC」です。
住宅ローンがある40代が現在地を測るなら、負債と純資産を出している家計調査のほうが役に立ちます。
この記事が家計調査を軸にしているのは、そのためです。
(出典:J-FLEC「家計の金融行動に関する世論調査2025年」二人以上世帯・各種分類別データ・世帯主40歳代)
内訳を見ると、貯蓄の置き場が保険と定期に流れている
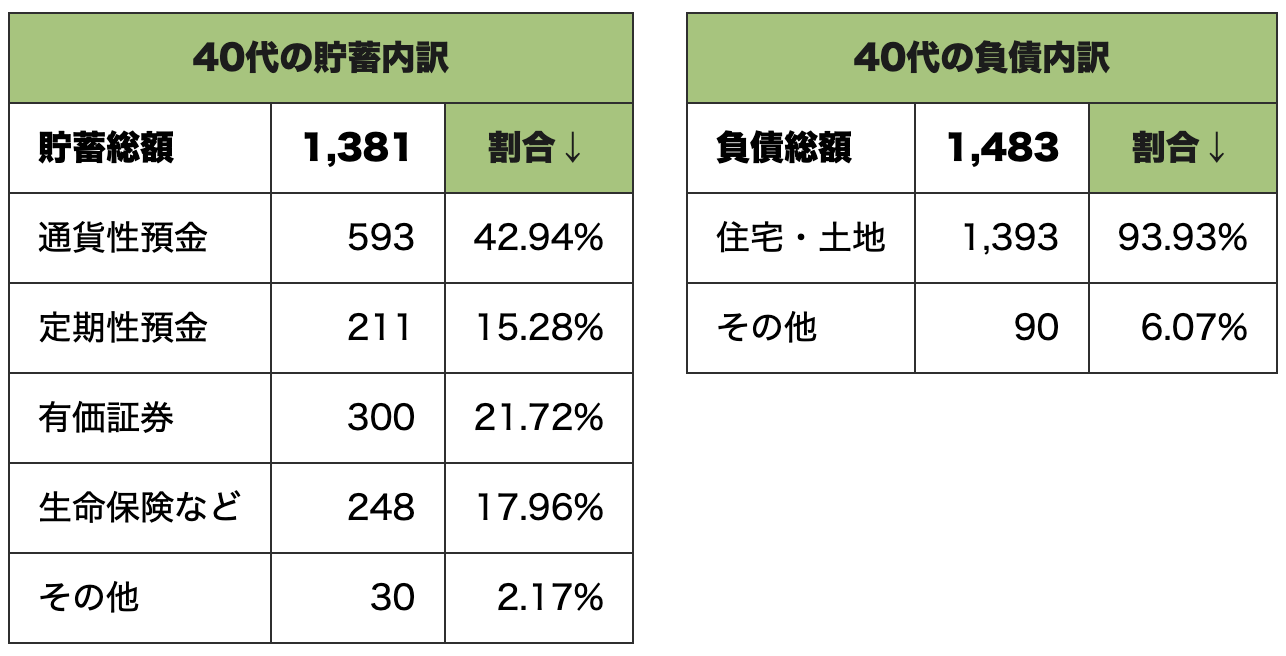
内訳で注目したいのは2点です。
1つ目は、生命保険などが17.96%(248万円)あること。
30代より比率が上がっており、「貯蓄に向ける意識」は確実に高まっているのに、そのお金が貯蓄型保険に流れています。
2つ目は、有価証券が21.72%(300万円)で、30代より比率が下がっていること。
30代で始めた投資を40代で続けられていないか、教育費の圧力で積立が止まっている世帯があると読めます。
貯蓄の総額を増やす前に、置き場を変えるだけで結果が変わるのが40代です。
保険と定期預金に置いたままの300〜400万円を、どこに置き直すか。
それが次の章の判断です。
純資産で3タイプに分けると、最初に動かすものが変わる
「40代は何から始めるべきか」に一般論で答えると、必ず「人による」で終わります。
ここでは純資産の状態で3つに分けます。
上で見た分布に当てはめると、①が50%、②が18%、③が32%です。
| タイプ | 40代に占める割合 | 最初に動かすもの | 僕の線引き |
|---|---|---|---|
| ① 純資産マイナス (住宅ローンが貯蓄を上回る) | 50.2% | 現在地を1枚に書き出す→固定費(保険・通信)の見直しで入金力を作る。投資は少額でも止めない | 繰り上げ返済で純資産をゼロに戻すことを急がない。生活防衛資金を金額で確保して、残りを積立に回す(※繰り上げ返済の考え方は下で補足) |
| ② 純資産0〜500万円 | 17.5% | 生活防衛資金の金額を確定→NISAの積立額を本格化 | 「いくら投資に回せるか」は、貯蓄の額ではなく生活防衛資金を引いた残りで決める |
| ③ 純資産500万円超 | 32.3% | 入金力のピークをNISA満額とDCの商品見直しに使う | 保険・定期に眠っている分の置き換えが最優先。ここができれば、60代の景色はもう変わっている |
①の「繰り上げ返済を急がない」は、少し補足が要ります。
数字の上では、ローンの金利が投資の期待リターン(年5%前後というのが一般的な見方です)を下回るなら、返済より積立に回すほうが有利です。
僕自身も繰り上げ返済はしていません。
ただしこれは、投資が腹落ちしていて、下落の日に持ち切れる人の話です。
変動金利なら「このまま返さなくていいか」を、金利が動くたびに判断し続ける前提も要ります。
一方で、ローン返済は「金利分のリターンが100%の確率で得られる投資」と同じ効果があります。
値動きのブレに耐える自信がまだない人は、返済を優先しても問題ありません。
返済で毎月のキャッシュフローが軽くなった分から、また貯め始めればいい。
どちらを選ぶかは損得ではなく、自分がどちらなら続けられるか。
どのタイプでも共通の、暴落の日の話をしておきます。
40代は、住宅ローンの残高と投資の含み損が同じ画面に並ぶ年代です。
相場が2割下がった月に、残高2,000万円のローンと、赤い評価損を同時に見る。
このとき売ってしまう人と続けられる人の差は、性格ではなく設計です。
生活防衛資金を金額で先に確保している人は、その画面を見ても売る理由がない。確保していない人は、急な出費のたびに下がった投資信託を売ることになります。
40代が今すぐやること|4つのステップ
STEP1 資産・負債を全部書き出す
最優先は「現在地の確認」です。
- 預貯金の総額
- 住宅ローンの残高と完済時期
- 保険の解約返戻金(今解約したらいくら戻るか)
- 企業型DC・iDeCoの残高と運用商品
- NISAの残高と残り枠
これを1枚にしたとき、初めて自分が①②③のどれかが分かります。
数字を見る怖さより、見ないリスクのほうがはるかに大きい。
これは僕自身が45歳で痛感したことです。
→ ライフプラン表の作り方|老後2,000万円を「自分の数字」で考える
STEP2 貯蓄型保険は「損益」ではなく「使う時期」で判断する
終身・養老・学資・変額など貯蓄型の保険があれば、解約返戻金を確認してください。
ただし、判断の軸は「今解約すると損か得か」ではありません。
前払いした手数料は、もう戻らないお金です。
判断軸は1つ。
そのお金を使うゴールはいつか。残り5年以内に使う予定が決まっている資金なら、そのまま置いておく。
そうでなければ、解約して低コストのインデックスファンドに置き直したほうが、40代からの15〜20年では差がつきます。
保障が必要なら、同じ保障を割安な掛け捨てで確保し直せば足ります。
→ 貯蓄型保険はやめるべき?変額・個人年金・終身を「数字」で全世界株と比べた結論
STEP3 企業型DCの運用商品を確認する
会社で企業型DC(確定拠出年金)に加入している方は、運用商品を今すぐ確認してください。
「元本確保型」(定期預金・保険商品)を選んでいるなら、口座の手数料分だけ確実に減っています。
DCは60歳まで引き出せない、つまり長期運用が強制される口座です。
だからこそ、全世界株式や米国株式のインデックスファンドとの相性が最もいい。
信託報酬が最も低い商品に切り替えることを検討してください。
→ NISAと確定拠出年金はどっちを優先?|40年シミュレーションの答えは「NISAが先、DCは後から」
STEP4 NISAを始める、または増額する
40代でNISAをまだ始めていない方は、今がスタートの時期です。
年間360万円まで投資できますが、まずは「無理なく続けられる金額」から。
①のタイプなら月1万円でも、市場に居続けることに意味があります。
本当の期限は、1つだけあります。
NISAの年間投資枠は、その年に使わなかった分が翌年に繰り越されません。12月までに積立を始めた人と、来年から始めた人では、生涯で使える非課税の枠が1年分違います。
どの投資信託を選ぶかは、こちらで整理しています。
まとめ|40代は「最後のやり直しができる年代」
- 40代二人以上世帯の平均は、貯蓄1,381万円・負債1,483万円・純資産マイナス102万円。貯蓄の中央値は886万円
- 40代の50.2%は純資産マイナス。安心材料ではない。定年まで勤めれば何とかなる前提は幻想になりつつあり、半数が設計しないまま50代に入ろうとしている
- サイトで数字が違うのは調査が2つあるから。負債まで見るなら家計調査、蓄えの実感ならJ-FLEC
- 純資産の状態で最初の一手は変わる。①マイナス=現在地と固定費、②0〜500万円=生活防衛資金の確定と積立の本格化、③500万円超=保険・定期の置き換えとNISA満額
40代はきつい言い方をすれば、資産形成の「ラストチャンス」に近い年代です。
でも同時に、負債が最も重い年代なのに、入金力も最も高い年代です。
数字を直視して動き出した人と、見て見ぬふりをした人では、60代の景色がまったく変わります。
まず、自分が①②③のどれなのかを、今日1枚に書き出してください。
📚 「今どの段階にいて、次に何をするか」が決まる1冊
※ 下記リンクは成果報酬型広告です。遷移先はAmazon・楽天の公式サイトです。
平均や中央値と自分を比べても、次に何をすればいいかは出てきません。
この記事で純資産を軸に3つに分けたのは、段階ごとに「動かすもの」が違うからです。
『THE WEALTH LADDER 富の階段』は、純資産の額で人生の段階を6つに分け、それぞれの段階で「何が効いて、何が効かないか」を整理してくれる本です。読み終えると、今の自分がどの段にいて、次の段に上がるために動かすものが何かが、順番で分かるようになります。
僕自身、この本でいちばん役に立ったのは「今の自分がどの段階にいて、その段階では何をすべきか」が段階ごとに書かれていたことでした。
関連リンク【PR】
STEP4でNISAを始める方で、口座がまだの方へ。手数料の安さと低コストのインデックスファンドの取扱本数で、40代からの長期の積立にも最適です。
※ 下記リンクは成果報酬型広告です。遷移先は楽天証券・楽天カードの公式サイトです。
楽天証券で口座を開く(無料)
現在地が分かったら、あとは積立を始めるだけ。手数料の安さと取扱商品の豊富さで、長期のインデックス積立にも最適です。
▶ 公式サイトで口座開設積立投資のカード決済でポイントが貯まります。
楽天カードを申し込む(無料)※広告
よくある質問
Q. 40代の貯金はいくらあれば安心ですか?
「いくら」の一般解はありません。
目安にするなら、生活防衛資金(生活費の半年〜1年分)を金額で確保できているか、そのうえで純資産がプラスに向かっているかの2点です。
40代の貯蓄の中央値886万円は「みんなの位置」であって、あなたの必要額ではありません。
必要額は老後までの年数と年金見込みから逆算します。
Q. 平均と中央値は、どちらを見ればいいですか?
自分の位置を知りたいなら中央値です。
平均は上位の世帯に引っ張られ、40代では6〜7割の世帯が平均を下回ります。
ただし、この記事で本当に見てほしいのは貯蓄の額ではなく「貯蓄から負債を引いた純資産」です。
40代は半分がマイナスですが、安心材料ではありません。
自分の純資産を知るところから、設計が始まります。
Q. 住宅ローンが残っていても、投資をしていいですか?
僕はしていいと考えています。
理由は2つ。
ローンの金利が投資の期待リターン(年5%前後が一般的な見方)を下回るなら、繰り上げ返済より積立のほうが長期では有利になりやすいこと。
もう1つは、40代の投資期間は15〜20年しかなく、完済を待ってから始めると時間が足りないことです。
ただし、生活防衛資金の確保が先です。
値動きに耐える自信がまだない人は、返済を優先しても問題ありません。
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資・保険の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。