NISAの成長投資枠で商品を探すと、投資信託と並んで「ETF」という言葉が出てきます。
「株みたいに買える投資信託」と説明されても、何が違うのか、どちらを買えばいいのかはわからない。
先に結論から。
ETFは、値段を見ながら売り買いできる投資信託です。
取引所で株と同じように注文でき、中身の考え方は普通の投資信託と変わりません。
この自由は、一見するとメリットにしか見えない。
ただ、長く淡々と持ち続けたい人にとっては、そのまま弱点にもなります。
この記事では、ETFの仕組み・値段の決まり方・種類・コスト・税金・買い方を1本で説明します。
締めくくりは、僕がETFを選ばない理由。
PR|📚 読書嫌いの妻も楽しく読めた1冊
- ETFとは何か、普通の投資信託と何が違うのか
- ETFの値段の決まり方と、指値・成行の注文
- ETFの種類を見分ける3つの軸
- コスト・分配金・税金で、投資信託と違うところ
- 長く持つ人にとって「値段を見て買える自由」がどう働くか
ETFとは|取引所に上場している投資信託
ETFは「Exchange Traded Fund」の頭文字で、日本語では上場投資信託と呼ばれます。
証券取引所に上場していて、株と同じように取引時間中に売り買いできる投資信託のことです。
ETFも投資信託の一種|中身は株にも債券にも金にもなる
ETFは、投資信託とは別の何かではありません。
たくさんの人のお金をまとめて、株や債券などにまとめて投資する。
この仕組みは、普通の投資信託とまったく同じです。
だから、性格を決めるのも中身。
世界中の株を持つETFもあれば、国債だけを持つETF、金(ゴールド)を持つETFもあります。
「ETFは危ない」「ETFは安全」とは、ひとまとめに言えません。
投資信託そのものの仕組みは、こちらで説明しています。
→ 投資信託とは?仕組み・種類・コストを1本で|安全か危ないかは「中身」で決まる
普通の投資信託との違いは「売り場」
普通の投資信託は、証券会社や銀行に申し込んで買います。
ETFは、東京証券取引所などの取引所で、株と同じ画面から買う。
東証に上場しているETFは、2026年11月時点で454本。
日本株・米国株・全世界株・債券・リート・金など、中身はさまざまです。
👉 ETFは「売り場が取引所」の投資信託。中身の考え方は、普通の投資信託と変わらない。
ETFの仕組み|売り買いの相手は、運用会社ではなくほかの投資家
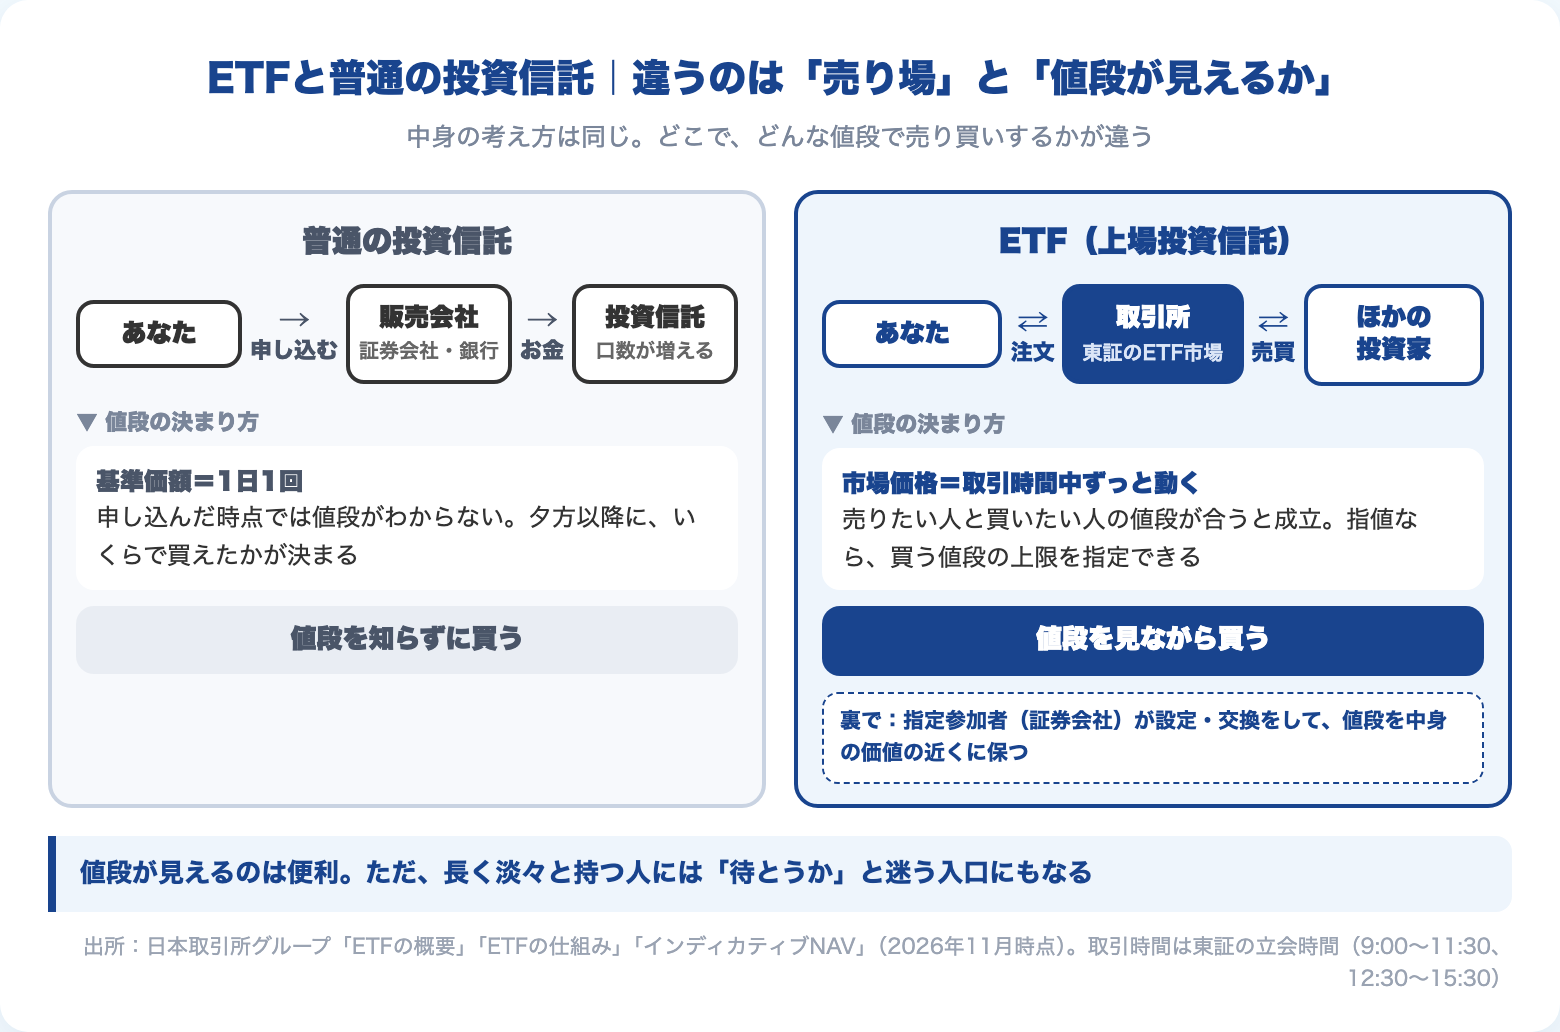
投資信託は「申し込む」、ETFは「売り買いする」
普通の投資信託を買うとき、お金は販売会社を通って投資信託の中に入ります。
口数が新しく作られ、その分だけ投資信託が大きくなる。
売るときも、投資信託の中からお金が払い戻されます。
ETFは違います。
個人がETFを買うとき、相手はたいてい、そのETFを売りたいほかの投資家です。
株と同じで、売りたい人と買いたい人の値段が合ったところで取引が決まります。
値段が中身から離れにくいのは、裏で調整役がいるから
売り手と買い手で値段が決まるなら、中身の価値とずれてしまいそうです。
そうならないように、ETFには指定参加者と呼ばれる証券会社がいます。
指定参加者は、中身と同じ株の詰め合わせを運用会社に渡して、新しいETFを作ってもらえます(設定)。
逆に、ETFを持ち込んで、中身の株と交換することもできる(交換)。
個人はこの手続きを使えないので、取引所で売り買いします。
ETFの値段が中身より高くなれば、指定参加者は株を集めてETFを作り、高い値段で売る。
安くなれば、ETFを安く買って株に交換する。
こうした動きで、ETFの値段はふだん、中身の価値の近くに引き戻されています。
ETFの値段|動いている値段を見ながら、売り買いできる
ここがこの記事でいちばん伝えたいところです。
指値と成行|株と同じ注文ができる
ETFは、取引所が開いている平日の9時〜11時30分、12時30分〜15時30分の間、値段がずっと動いています。
注文の出し方は、株と同じ2つ。
- 成行(なりゆき):値段を指定せず、その時点の値段ですぐ買う(売る)
- 指値(さしね):「この値段以下なら買う」「この値段以上なら売る」と、値段の上限・下限を指定して注文する
指値なら、指定した値段より高くは買いません。
その代わり、値段がそこまで来なければ、買えないまま終わります。
投資信託は「値段を知らずに買う」仕組み
普通の投資信託には、指値がありません。
日本取引所グループ(JPX)の比較表でも、投資信託の発注方法は「基準価格がわからない状況で購入・換金」と書かれています。
申し込んだ時点では、値段はまだ決まっていません。
その日の夕方以降に基準価額(中身の時価から計算した1口あたりの値段)が出て、はじめていくらで買えたかがわかる。
今日の値段が高いか安いかを考えても、選ぶ余地がそもそもありません。
👉 ETFは、値段を見てから買える。投資信託は、値段を知らずに買う。
ETFには値段が3つある|ふだんは揃い、まれに大きくずれる
正確には、ETFには値段が3つあります。
- 基準価額:中身の時価から計算した1口あたりの値段。1日1回
- インディカティブNAV:取引時間中に、中身の今の値段から計算した推定値。15秒ごと
- 市場価格:取引所で実際に売り買いされている値段
ふだん、この3つはほぼ揃っています。
前の章の指定参加者が、ずれを埋めているからです。
ただ、まれに大きくずれた日もありました。
2024年8月5日、日本株が急落してTOPIX(配当込み)は12.2%下がりました。
ところが、TOPIXに連動するETFのひとつ、iシェアーズ・コア TOPIX ETFの市場価格は2.2%安。
中身の価値より約1割高い値段のまま、その日の取引を終えています。
先物の取引が一時止まり、ずれを埋める動きが働かなかったためでした(運用会社の説明)。
めったに起きない、異例の日でした。
それでも、市場価格は中身そのものではなく「その瞬間の売り手と買い手の値段」だということは、覚えておいて損はない。
ETFの種類|「何に」「どこの市場に」「どう運用するか」で見分ける
ETFの中身は、投資信託と同じく3つの軸で見分けられます。
何に投資するか|株式・債券・リート・金など
- 株式:日本株・米国株・全世界株など。いちばん本数が多い
- 債券:国債や社債
- リート:オフィスビルや物流倉庫などの不動産から家賃収入を受け取る
- コモディティ:金・銀・原油など。金のETFは、実際に金を持っているものもある
どこの市場に上場しているか|国内ETFと海外ETF
- 国内ETF:東証に上場しているETF。円で、日本株と同じように売り買いできる
- 海外ETF:米国などの取引所に上場しているETF。全世界株のVT、S&P500のVOO、高配当株のSCHDなど。日本のネット証券でも買える
高配当株のETFとして人気のSCHDは、こちらで中身を検証しています。
→ 楽天SCHD・SBI・SCHDは「買い」か|配当が握力になる人には最上位クラス、それでも僕が選ばない理由
どう運用するか|指数連動・アクティブ・レバレッジ型
- 指数連動型:TOPIXやS&P500などの指数と同じ動きを目指す。ETFの大半はこれ
- アクティブ運用型:連動する指数を持たず、運用会社が銘柄を選ぶ。東証では2023年から上場が始まった
- レバレッジ型・インバース型:指数の1日の値動きの2倍、マイナス1倍などを目指す
レバレッジ型・インバース型は、同じ「ETF」でも別物と考えてください。
日々の値動きを何倍にもする仕組みなので、長く持つほど指数とかけ離れた結果になりやすい。
資産形成には向かない商品です。
→ 日本株4.3倍ブルのデメリット|+1217%から1ヶ月半で半値以下、長期保有NGな理由
ETFのコスト|信託報酬に、売買手数料とスプレッドが加わる
ETFのコストは、普通の投資信託より種類が多くなります。
- 信託報酬:持っている間、毎日少しずつ引かれる。投資信託と同じ
- 売買手数料:株と同じく、売り買いのたびに証券会社に払う。ネット証券では無料のところも増えた
- スプレッド:その瞬間に「買える値段」と「売れる値段」の差。取引の少ないETFほど広がりやすい
- 為替手数料:海外ETFをドルで買う場合、円をドルに替えるときにかかる
ETFは信託報酬が低いものが多く、かつては投資信託より明らかにコストの低い商品でした。
いまは同じ指数に連動する投資信託も、ほぼ同じ水準まで下がっています。
信託報酬だけ見て「ETFのほうがコストが低い」と決めると、スプレッドや手数料を見落とす。
コストの比べ方と、目論見書に載らないコストは、こちらの2本で整理しています。
→ 投資信託の隠れコストとは|総経費率0.11%のファンドが、実際は年0.53%
ETFの分配金と税金|分配金は出る。NISAでも外国の税金は残る
ETFは分配金が出て、自動では再投資されない
多くのETFは、中身の株から受け取った配当などを、決算のたびに分配金として配ります。
普通の投資信託には、分配金を出さずに中で回し続ける「無分配型」がありますが、ETFではこの形が一般的ではありません。
受け取った分配金を投資に回したければ、自分でまた買い直す必要があります。
放っておくと、そのお金は口座に現金のまま残る。
→ 投資信託の分配金とは|分配型と無分配型どっちが得かをシミュレーターで解説
国内ETFの分配金は、中身の稼ぎからしか出ない
国内ETFの分配金は、中身から受け取った配当や利子から、信託報酬などのコストを引いた残りです。
株の値上がり益や元本を取り崩して配ることは、ルール上できません。
普通の投資信託は、分配金の額を運用会社が決められます。
稼いだ以上の額を配り、足りない分を元本から払うこともできる(元本払戻金、いわゆるタコ足分配)。
見かけの利回りは高くなっても、その分は自分のお金が戻ってきているだけです。
国内ETFには、このタコ足がありません。
配られた分配金は、そのまま中身が稼いだお金です。
なお、海外ETFは日本のこのルールの外にあるので、同じとは限りません。
特定口座なら約20%。NISAでも外国の税金は残る
特定口座で受け取る分配金には、20.315%の税金がかかります。
外国の株に投資する国内ETFには、2020年から「二重課税調整」が自動でかかります。
外国で先に引かれた税金と日本の税金の、二重取りを和らげる仕組みです。
NISA口座なら、日本の税金はかかりません。
ただし、外国で先に引かれた税金は残ります。
米国のETFや米国株を持つETFなら、分配金から米国の税金(10%)が引かれたまま。
NISA口座はこの調整の対象外なので、取り戻す方法はありません。
👉 NISAの非課税は「日本の税金」だけ。ETFの分配金からは、外国の税金が静かに引かれ続ける。
ETFの買い方|証券口座で、株と同じように注文する
証券会社で、数千円から買える
ETFは取引所で売り買いするので、証券会社の口座が必要です。
銀行の投資信託の窓口では買えません。
値段は銘柄によって、1口(または10口など決められた単位)あたり数千円〜数万円が中心。
株を100株単位で買うより、少ないお金で始められることが多い。
NISAで買えるETF・積み立てられるETF
NISAの成長投資枠なら、国内ETFも海外ETFも多くを買えます。
一方、つみたて投資枠で買えるETFは11本だけ(金融庁の対象商品一覧・2026年10月23日更新)。
つみたて投資枠の対象の大半は、普通の投資信託です。
毎月の積立は、ETFでは投資信託ほど広がっていません。
楽天証券の「かぶツミ」のように、ETFを金額指定で積み立てられるサービスも出てきました。
ただ、どの証券会社でもできるわけではない。
NISAの仕組みそのものは、こちらにまとめています。
小さいETFは、上場廃止になることがある
ETFにも、途中で終わるものがある。
2026年9月にも、日本株のETFが1本、上場廃止になっています。
銘柄は、NEXT FUNDS MSCIジャパンカントリー指数(セレクト)連動型上場投信。
受益権の口数が20営業日続けて50万口を下回り、あらかじめ決められた終了の条件に当たったためです。
上場廃止が決まると、廃止日までに市場で売るか、運用の終了時に払い戻されるお金を受け取るかの2つしかありません。
どちらも、持ち続ける選択肢はない。
値下がりしていれば、損はそこで確定します。
選ぶときは、純資産(集まっているお金の大きさ)と、毎日の売買の多さも確かめてください。
→ 投資信託の「繰上償還」とは?安心して持ち続けられるファンドの見分け方
ETFのメリット・デメリット
メリット
- 値段を見ながら売り買いできる:取引時間中いつでも注文でき、指値なら買う値段の上限も指定できる
- コストの低いものが多い:信託報酬は低い水準のものが多い
- 国内の投資信託にない中身を選べる:海外ETFなら、日本の投資信託では買えない指数や市場にも投資できる
- 中身が毎日わかる:何をどれだけ持っているかが、毎日公表されている
- 分配金にタコ足がない:国内ETFの分配金は、中身の配当などの稼ぎからしか出ない
デメリット
- 値段が見えるぶん、迷いと感情が入る:いつ・いくらで注文するかを、毎回自分で考えることになる
- 売買のたびにコストがかかる:売買手数料とスプレッド
- 分配金が出て、自動で再投資されない:課税口座なら受け取るたびに税金がかかる
- 積立が投資信託ほど手軽ではない:金額指定で積み立てられる証券会社は限られる
- 小さいETFは上場廃止がある:値下がり中なら損が確定する
デメリットの1つ目は、メリットの1つ目の裏返しです。
いつ・いくらで買うかを選べるのは、毎回選ばなければならないということ。
次の章で、これを僕自身の話として書きます。
僕の考え|長く持つなら、ETFの「値段を見て買える自由」はデメリットにもなる
僕はETFを、検討したこともない
僕がNISAで積み立てているのも、特定口座で持っているのも、すべて普通の投資信託です。
ETFは、買おうと考えたことすらありません。
投資信託を先に知った、というのも理由の1つです。
ただ、仕組みを知った今でも答えは変わりません。
ETFを選ばない理由は3つあります。
- 分配金が出てしまう
- 毎月決まった額を、投資信託ほど手軽には積み立てられない
- 指値で買いたい気持ちが、絶対に出てしまう
3つ目が厄介です。
「あと少し下がったら買おう」と指値を置けば、毎日値段が気になる。
淡々と投資を続けることが、僕にはできなくなると思いました。
下がった日に、無理にでも買い増したくなる
ETFを持っていたら、相場が下がった日には、無理にでも追加で買いたくなると思います。
それが悪い結果になるとは限りません。
売らずに持ち続けるなら、下がった日に買い増したことが、結果的にうまくいくことも十分あるはずです。
ただ、僕は余剰資金を、手元に入った時点ですぐ投資に回しています。
「下がるのを待つ」お金がそもそも手元にない。
待つ場面がないなら、値段を見て買える自由にも意味がありません。
指値で待っている間、そのお金は投資されていない。
待った結果、安く買えたかどうかは後にならないとわからないのに、投資が遅れることだけは確実です。
買った値段の差は、15年持てば「増えた分」の中に埋まる
買う値段を選ぶ自由に、どれほどの価値があるのか。
円建てのS&P500(配当込み)で、同じ年のいちばん高い月に買った人と、いちばん安い月に買った人を比べてみました。
データは、保有年数の記事と同じものです。
年内の高い月と安い月の差は、中央値で19%でした。
その2人が15年持つと、高い月に買った人は元本の3.2倍、安い月に買った人は3.9倍。
1950〜2010年に始めた61通りの中央値です。
いちばん高い月に買った61人は、全員がプラスで終えています。
買値の差そのものは消えません。
15年後も、2人の評価額の差は2割ほど残っていました。
ただ、この2人は1年の最高値と最安値を後から選んだ、現実にはありえない両端です。
指値で何日か待って縮められる差は、この19%よりずっと小さい。
その差は、3倍に増えた分の中では、ほとんど誤差です。
👉 いつ買うかの差より、何年持ったかの差のほうが、桁がちがう。
→ S&P500は何年持てば元本割れしない?|一括投資を155年分数えたら円建て15年、シーゲルの「17年」は21年だった
いちばんの決め手は「無分配」
それでも、決め手を1つだけ挙げるなら、投資信託の無分配です。
分配金が出なければ、中で増えたお金がそのまま次に増える元になります。
受け取るたびに税金を払うことも、買い直す手間もない。
僕にとって、これはETFのどのメリットよりも大きい。
👉 長く持つなら、値段を見て買う自由より、値段を気にせず増え続ける仕組みのほうが強い。
もちろん、ETFが合う人もいます。
国内の投資信託にない指数に投資したい人や、まとまったお金を、値段を見ながら一度に入れたい人です。
分配金を受け取りたい人も、国内ETFを選択肢に入れていいと思います。
分配型の投資信託は元本から配ることもできますが、国内ETFの分配金は中身の稼ぎだけです。
無分配で増やしたい僕には大きな理由になりませんが、分配金が欲しいなら、中身に正直なほうを選びたい。
どちらが自分に向いているかは、比べた記事で判断の軸を整理しています。
▼ ETFと投資信託のどちらにするか決めたい人へ
▼ 投資信託で選ぶと決めた人へ
▼ 投資信託の仕組みから確かめたい人へ
まとめ|ETFは「値段を見て売り買いする」投資信託
この記事の要点です。
- ETFは、取引所で株と同じように売り買いする投資信託。中身の考え方は普通の投資信託と同じ
- 売り買いの相手はほかの投資家。指定参加者が、値段を中身の近くに保っている
- いちばんの違いは、値段を見ながら売り買いできること。指値なら買う値段の上限も指定できる
- コストは信託報酬に、売買手数料とスプレッドが加わる
- 分配金が出て自動で再投資されない。NISAでも外国の税金は残る
- 長く淡々と持つなら、値段を見て買える自由は、迷いの入口にもなる
今日できることは1つです。
気になっているETFがあれば、まず中身(連動している指数)を確かめてください。
そのうえで、同じ指数に連動する普通の投資信託があるかを探す。
中身が同じなら、違いは「値段を見て買うか、知らずに買うか」と「分配金が出るか」の2つだけです。
【本記事の注記】
東証上場ETFの本数は日本取引所グループ「銘柄数(ETF)」(2026年11月4日更新・内国ETF431本、外国ETF23本)によります。
ETFの仕組み(設定・交換・指定参加者)、ETFと投資信託の発注方法の違い、基準価額・インディカティブNAV・市場価格の説明、アクティブ運用型ETFの定義は、日本取引所グループのETF解説ページ(2026年11月時点)によります。
2024年8月5日の値動きは、SBIアセットマネジメント「2024年8月5日〜6日における『SBI・iシェアーズ・TOPIXインデックス・ファンド』の基準価額変動について」(2024年9月3日)によります(iシェアーズ・コア TOPIX ETFの終値は前日比2.2%下落、同ETFの基準価額と東証株価指数(配当込み)はいずれも12.2%下落)。
二重課税調整の扱いは日本取引所グループ「証券税制・二重課税調整(外国税額控除)について」(2026年10月20日更新)によります。
つみたて投資枠の対象ETFの本数は金融庁「つみたて投資枠対象商品届出一覧(対象資産別)」(2026年10月23日更新)によります。
国内ETFの分配金の原資(配当等の収益から費用を引いた全額を分配し、売却益は分配しない)は、野村アセットマネジメント「NEXT FUNDS」の解説ページと大和アセットマネジメントのETFよくある質問(2026年11月時点)によります。
「同じ年の高い月・安い月に買って15年持った結果」は、Robert Shiller公開のS&P500月次データ(配当再投資・名目)をBIS国際決済銀行のドル円月中平均で円換算したもの(1949年4月〜2026年7月。当ブログの保有年数の記事と同じデータ)で、各年の最高月・最低月の初めに一括で買い、15年後の同じ月の評価額を比べた61通りの中央値です。
将来の結果を示すものではありません。
上場廃止の例は日本取引所グループの公表(2026年8月17日)、かぶツミの対象銘柄は楽天証券のプレスリリース(2024年9月24日)によります。
📚 値段を気にせず「寝かせる」を、続けられる1冊
※ 下記リンクは成果報酬型広告です。遷移先はAmazon・楽天の公式サイトです。
ETFの仕組みがわかると、「値段を見て買えるほうが得では」と気持ちが揺れることがあります。
本書は、インデックスファンドを買って、売らずに寝かせ続けた個人投資家の長い記録です。
値段が大きく下がった時期にどう向き合ったかを、自分のことのようにたどれます。
僕にとっては、長期インデックス投資を擬似体験できた1冊でした。
今の恵まれた投資環境に、あらためて感謝したくなります。
関連リンク【PR】
※ 下記リンクは成果報酬型広告です。遷移先は楽天証券・楽天カードの公式サイトです。
楽天証券で口座を開く(無料)
国内ETFも投資信託も、同じ口座で買えます。投資信託なら100円から、国内ETFも「かぶツミ」で1,000円から金額を決めて積み立てられ、NISAにも使えます。
▶ 公式サイトで口座開設積立投資のカード決済でポイントが貯まります。
楽天カードを申し込む(無料)※広告
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資・保険の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。