日本株4.3倍ブルは、日経平均の「1日の値動き」に対して約4.3倍の値動きを目指す投資信託です。
「日本株が上がるなら、大きな利益が狙える」
そう考えると、魅力的に見えるかもしれません。
実際、この商品は2026年6月22日に、4年8ヶ月前の元本を+1217%(約13倍)まで増やしました。
ところが、そこからわずか1ヶ月半で半値以下に落ちています。
同じ期間の日経平均の下げは−14%でした。
その後4ヶ月たった2026年10月28日時点でも、ピークから−52%。
半値以下のままです。
この記事では、日本株4.3倍ブルの仕組みと実際の値動きをもとに、「なぜ長期でも短期でも、資産形成には使えないのか」を解説していきます。
先に結論を言っておきます。
+1217%を見たあとでも、僕はこの商品を長期保有にも、積立にも、短期売買にも使いません。
理由は「増えたかどうか」ではなく「どう増えたか」にあります。
僕自身は長期のインデックス投資が中心で、レバレッジ型もデータで検証したうえで、自分のポートフォリオには不要と判断しています。
読み終えたときに「買わなくてよかった」と思えるところまで、数字で確かめていきます。
PR|📚 新しい商品に迷ったとき、僕が立ち返る1冊
日本株4.3倍ブルとは?仕組みをシンプルに解説
まずは各投資信託の目論見書で、日本株4.3倍ブルの特徴を見ていきます。
※ここからの“引用”は「楽天日本株4.3倍ブル」または「SBI日本株4.3ブル」投資信託の目論見書からの引用です。
日本株の値動きの約4.3倍を目指すファンド
目論見書から運用方針を引用します。
楽天日本株4.3倍ブル:投資方針
わが国の株価指数先物取引およびわが国の短期公社債を主要投資対象とします。
株価指数先物取引の買建額が、原則として投資信託財産の純資産総額の概ね4.3倍程度となるように調整を行います。
SBI日本株4.3ブル:ファンドの目的
本ファンドは、わが国の公社債に投資するとともに、株価指数先物取引を積極的に活用し、日々の基準価額の値動きがわが国の株式市場全体の値動きの概ね4.3倍程度となる投資成果を目指して運用を行います。
注目すべきなのは、長期的に日本株指数の4.3倍のリターンを目指しているわけではなく、「日々の値動き」の4.3倍を目指している点です。
先物取引を使ったレバレッジ型投資信託
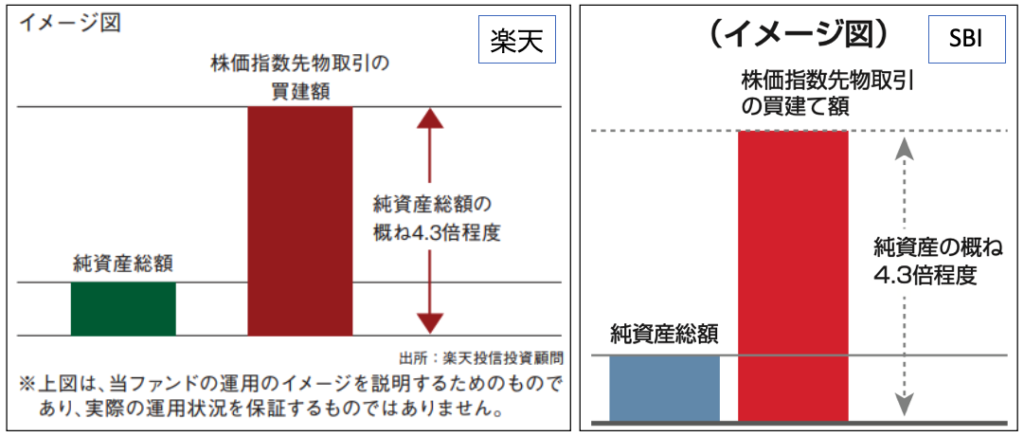
この図から見てわかるとおり、先物取引を使って純資産総額の4.3倍の資金でポジションを持つというレバレッジ商品となっています。
使っている先物は、現在は日経225先物です(楽天投信投資顧問の公式ページより)。この記事の比較対象も日経平均にしています。
「短期向け」に設計された商品
これも目論見書に書かれている点ですが、この商品は短期の売買向けに設計された商品であり、長期的に持ち続けたり、積み立て続けることには向いていません。
ただし「短期なら使える」という意味ではありません。この点は、後ほど「誰が買う商品か」で僕の考えを書きます。
長期に向かない理由は、この後詳しく解説します。
楽天日本株4.3倍ブル・SBI日本株4.3ブルの違い|比較表
楽天証券で買えるのが「楽天日本株4.3倍ブル」、SBI証券系列で扱われているのが「SBI日本株4.3ブル」。ベンチマーク(日経平均連動の株価指数先物)と運用構造はほぼ同じです。違いを表にまとめました。
| 楽天日本株4.3倍ブル | SBI日本株4.3ブル | |
|---|---|---|
| 運用会社 | 楽天投信投資顧問 | SBIアセットマネジメント |
| 実質信託報酬(年率) | 1.243% | 0.968% |
| 設定日 | 2015年10月7日 | 2017年12月19日 |
| 純資産総額 | 約1,598億円 | 約1,263億円 |
| 信託期間(償還日) | 2028年6月14日まで | 2027年9月7日まで |
違いは信託報酬などの細部だけで、コストだけ見ればSBIの方が低めです。ただし、この後解説するデメリットは両ファンド共通です。「どちらで買うか」の前に「そもそも資産形成に使うべきか」。本記事の検証結果と結論は、どちらのファンドでも変わりません。
なぜ人気なのか?多くの人が惹かれる理由
買付金額ランキングの常連
この商品は、2025年から2026年9月まで、楽天証券・SBI証券の投資信託買付金額ランキングで上位の常連です。
直近でも、楽天証券の週間ランキング(9月21日〜25日)で7位、SBI証券では8月17日〜21日の週に3位でした。
僕がこの商品に注目したきっかけも、このランキングでした。
そして2026年10月、日本株が急落した局面でも、この商品にはお金が入り続けました。
10月6日から28日までで、楽天日本株4.3倍ブルの基準価額は−36%。
それなのに、純資産総額の減り方は−11%にとどまりました。
値下がりで減ったぶんを、新しいお金が埋めたからです。
純資産総額を基準価額で割って口数を推計すると、この3週間で約4割増えています。
SBI日本株4.3ブルも、ほぼ同じ増え方でした。
👉 下がった局面で、買われている。ランキングの順位だけでは見えない、この商品の人気の中身です。
日本株ファンド全体への資金流入ランキング上位を理由に買うべきか、より広い視野での判断はこちらで整理しています。
→ 日本株ファンドに資金殺到──ランキング上位を理由に飛びつくな!
惹かれる理由
日本株4.3倍ブルが人気を集めている理由はシンプルです。
「少額で大きなリターンを狙えそうに見えるから」です。
実際、ランキング上位に表示されることも多く、「日本株が上がるなら有利なのでは?」と感じるのも自然だと思います。
本当に4.3倍のリターンになるのか?
倍率は日次でリセットされる仕組み
勘違いしてはいけないのは、長期的に4.3倍のリターンを目指しているわけではないということです。
目指しているのはあくまで日次の値動きの4.3倍。
もちろん下げ方向の値動きも4.3倍。
そのため、長く持ったときのリターンは「日経平均の上昇率×4.3」にはなりません。上回ることも、下回ることもあります。
実際、2021年10月6日から見ると:
・2026年6月10日時点:日経平均+153%(×4.3=657%)に対し、4.3倍ブルは+698%=上回っていた
・2026年9月28日時点:日経平均+160%(×4.3=687%)に対し、4.3倍ブルは+608%=下回った
わずか3ヶ月半で、日経平均は少し上がったのに、立場が逆転しています。
👉 結果を決めるのは「日経平均がどこまで上がったか」ではなく「どんな道のりをたどったか」です。
4.3倍ブルのデメリット|負けやすい3つの理由
なぜこのようなズレが生じるのか。
結論から言うと、この商品は「長く持つほど不利になりやすい構造」を持っているからです。
具体的には、次の3つの要因があります。
①逓減効果(ボラティリティで削られる)
値動きが上下するだけで、少しずつ基準価額が削られていく仕組みがあります。
ボラティリティとは、値動きの振れ幅のことです。投資でいう「リスク」も、この振れ幅を指します。
→ 投資の「リスク」とは標準偏差|“危険”ではなく“振れ幅”だと知ると、怖さが消える
一定の範囲で上下に動き続けると、仮に最終的な株価が購入時と同じだったとしても、評価額は購入時より下がってしまう。
これが逓減効果です。
目論見書にはしっかりと記載されていますので、理解しないまま購入することは避けましょう。
基準価額の変動にかかる留意事項
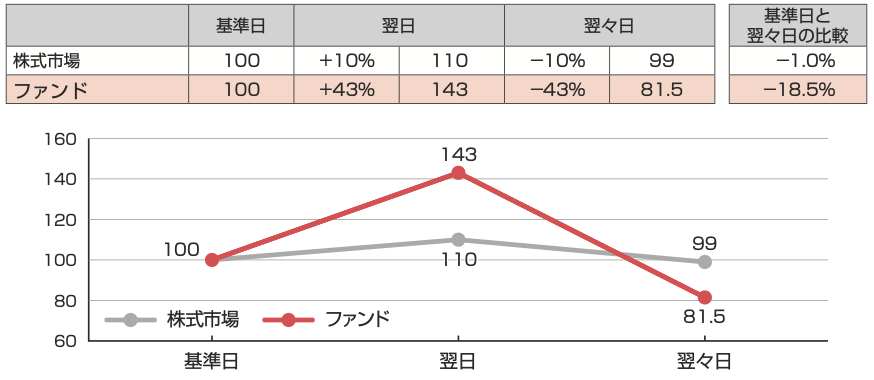
1. 日々の基準価額の値動きがわが国株式市場全体の値動きの「概ね4.3倍程度」となることを目指して運用を行います。 ファンドの保有期間が2日以上となった場合の投資成果は、同期間中のわが国の株式市場全体の値動きと比較し「概ね4.3倍程度」とはなりません。
(例) 株式市場が基準日の翌日に10%上昇し、翌々日に前日比で10%下落した場合基準日と翌々日を比較すると、 株式市場が1.0%の下落に対して、ファンドは18.5%の下落となり、「概ね4.3倍程度」とならないことが分かります。
②長期投資に向かない設計
この商品は、「1日の値動き」を基準に設計されています。
そのため、数ヶ月〜数年といった長期では、想定とは異なる結果になりやすくなります。
4.3倍というのはほぼ最大のレバレッジですから、長期間持ち続けるほど逓減効果も大きくなります。
これについても目論見書に詳細に書かれています。
2. わが国の株式市場が上昇と下落を繰返しながら動いた場合は、 保有期間が長くなるほど基準価額が押し下げられる傾向となります。
(例) 株式市場の基準日を100とし、その後、 上・下10の幅で上昇と下落を20日間繰返した場合ファンドの投資成果は、 株式市場が基準日と同じ100となった場合でも、69.9と大きく押し下げられることが分かります。上記の理由から本ファンドは、一般的に長期間の投資には向かず、比較的短期間の市況の値動きを捉えるための投資に向いている金融商品です。
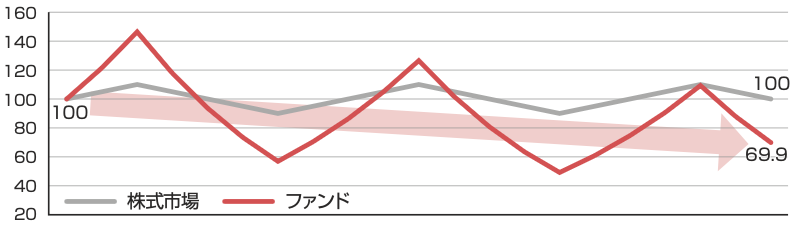
目論見書は「短期向け」とうたっています。ただ、僕は短期でもこの商品を勧めません。短期でうまくいったとしても、それは資産形成ではないからです。
③信託報酬などのコスト負担
さらに、信託報酬などのコストも乗ります。
実質信託報酬は、楽天が年1.243%、SBIが年0.968%。
長く持つほど、逓減効果の上にこのコストが積み重なります。
そもそも投資リターンはどこから生まれるのかについては、こちらで詳しく解説しています。
→株式リターンの源泉(リスクプレミアム)とは何か
実際の値動き|+1217%から1ヶ月半で半値以下
日本株4.3倍ブルの実際の値動きを見てみましょう。
次のグラフは、日経平均(eMAXIS Slim 国内株式(日経平均))とSBI・楽天それぞれの日本株4.3倍ブルの基準価額を使い、2021年10月6日を10,000として、2026年9月28日までの値動きを並べたものです。
一見すると、指数と連動して大きく上昇しているように見えます。
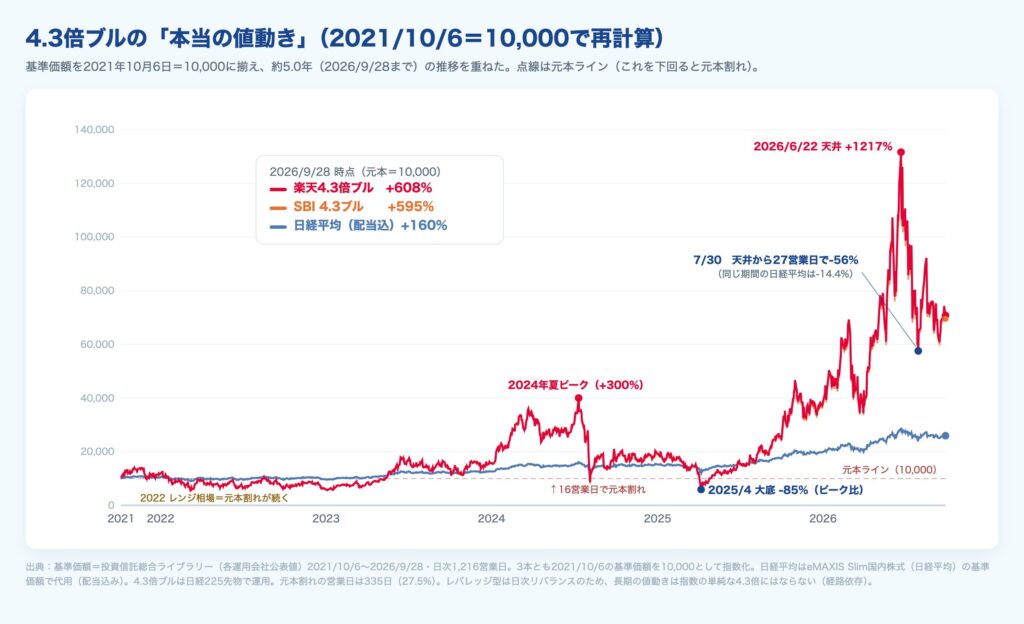
「日本株が上がれば、その4.3倍で資産が増える」——この直感は、長期では当てになりません。
約5年のこの期間で、日経平均(配当込み)は+160%でした。
これに対して4.3倍ブルは、楽天が+608%、SBIが+595%。
「それでも大成功じゃないか」と思うかもしれません。
問題は、ゴールまでの道のり(経路)が想像を絶するほど荒いことです。
・2022〜2023年のレンジ相場では、約9ヶ月連続(176営業日)で元本割れ
・買って3年半が経った2025年春の時点でも、まだ元本割れ
・この5年間の全営業日の約27%(4日に1日以上)が元本割れの状態
一方で、日経平均(青)は2023年1月を最後に一度も元本割れしていません。
同じ「日本株」でも、持っている間の心理的な負担はまるで別物です。
しかも、ピークからは一気に崩れます。
2026年6月22日に+1217%をつけたあと、7月30日には+476%へ。
27営業日で−56%、半値以下です。同じ期間の日経平均は−14%でした。
さらに、6月10日から9月28日までで見ると、日経平均は+2.7%と少し上がっています。
それなのに4.3倍ブルは−11%。指数が上がっても、途中で激しく上下すれば削られて負ける。これが経路リスクです。
10月には、下げの速さがもう一度出ました。
10月15日、日経平均は1日で−4.9%。4.3倍ブルは−21.2%でした。
10月6日から26日までの3週間では、日経平均が−12%、4.3倍ブルは−45%。
ほぼ半分です。
6月22日のピークからは、10月28日時点で−52%。
同じ期間の日経平均は−11%です。
4ヶ月たっても、半値以下から戻れていません。
6月以降の1日の値動きは、日経平均が平均1.4%(最大5.0%)だったのに対し、4.3倍ブルは平均6.3%(最大21.3%)でした。
リスクの大きさが特に表れているのは2024年7月11日から8月5日にかけての値動きです。
日経平均が−25%だった16営業日で、4.3倍ブルは80%近いドローダウンとなっています。
👉 4.3倍ブルのリターンは「日本株が上がったか」では決まらない。いつ買って、どんな経路をたどったかで、+1217%にも−85%にもなる。これが、長期保有に向かない最大の理由です。
日本株4.3倍ブルは誰が買う商品か|資産形成ではなくギャンブル
ここまでを見ると、「では、短期で売買する人向けなのか?」と感じるかもしれません。
目論見書も「短期向け」とうたっています。
でも僕は、そうは考えていません。
長期でダメな物は、短期でもダメ
山崎元さんの言葉に「長期でダメな物は、短期でもダメ」があります。
長く持つと経路に削られる商品を、短く持てば安全になるわけではありません。
短期で勝つには「いつ上がって、いつ下がるか」を当て続ける必要があります。それは相場の予測ゲームで、資産形成とは別物です。
しかもこの商品は投資信託なので、発注から約定まで半日〜1営業日のタイムラグがあります。
ETFのようにリアルタイムで売買できず、狙った瞬間に入って・抜けることもできません。短期売買の道具としても、有利とは言えない設計です。
それでも買付金額ランキングでは上位に並び続けています。
はたして、買っている人たちはこの“クセ”まで理解した上で勝てているのでしょうか。
同じことは、米国株のレバレッジ投信でも起きています。NASDAQ100の3倍レバを41年分で検証すると、途中で580倍になる時期があっても、最終的にはレバなしに負けていました。
→ auAMトリプル・NASDAQ100を41年分で検証|2010年に買っていれば580倍、でも41年ではレバなしに負けた
線を引くなら「資産形成」か「ギャンブル」か
僕の線引きはシンプルです。
・老後資金や将来のためにお金を増やしたい=資産形成 → 4.3倍ブルは、長期でも短期でも使いません
・当たれば大きい、外れたら失ってもいいお金で賭ける=ギャンブル → そう自覚しているなら、止めはしません
資産形成のための投資と、ギャンブルの違いはこちらで書いています。
→ 株式投資はギャンブルじゃない——そう言い切れる理由
👉 ギャンブルという自覚があるなら、止めません。でも、資産形成の一部として買うのは、やめておきましょう。
実際に日々の値動きの4.3倍になっているの?
ここまでで仕組みと長期でのズレを見てきましたが、もう1つ気になるのは「本当に日々の値動きは4.3倍になっているのか?」という点です。
こちらもグラフ化してみました。
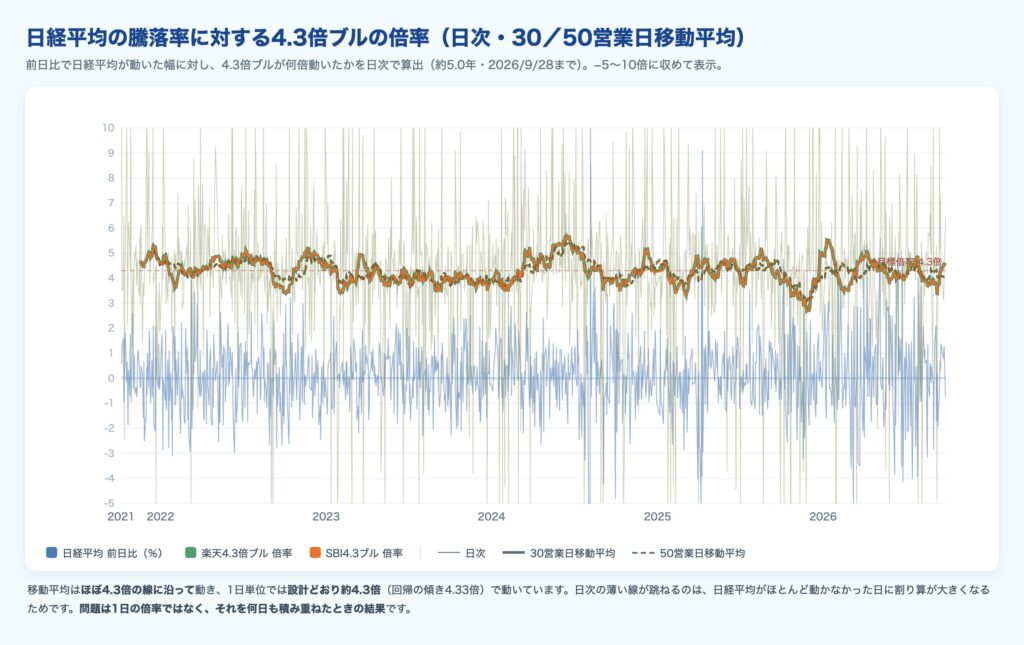
縦軸0付近で青い線が細かくギザギザしているのが、日経平均の前日比です。
これに対して、4.3倍ブルの前日比が日経平均の何倍だったかをグラフにしています。
緑とオレンジの実線・破線は、それぞれ30営業日、50営業日の移動平均です。
結果は、1日単位ではほぼ設計どおり4.3倍(約4.33倍)でした。
日次の薄い線が大きく跳ねているのは、日経平均がほとんど動かなかった日に割り算の値が大きくなるためで、運用がずれているわけではありません。
つまり、4.3倍ブルは「1日の約束」はきちんと守っています。
それでも長く持つと、日経平均×4.3とは違う結果になる。問題は1日の倍率ではなく、それを何日も積み重ねたときの結果です。
【FAQ】日本株4.3倍ブルのよくある疑問
口コミ・評判はどうですか?
買付金額ランキングでは、2025年から2026年9月まで楽天証券・SBI証券ともに上位の常連です。2026年10月の急落でも買いは続き、口数(推計)は10月6日から28日の3週間で約4割増えました。
SNSで目立つ「大きく増えた」報告は、上がった局面の声が表に出やすいだけでもあります。評判を見るときは「いつ買った人の声か」を確かめてください。
長期保有しても大丈夫ですか?
長期保有には向きません。日々のレバレッジリセットと逓減効果で、日経平均が長期で上がっても4.3倍ブルが比例して上がるとは限りません。実際、2026年6月10日から9月28日までで日経平均は+2.7%、4.3倍ブルは−11%でした。
楽天証券とSBI証券、どちらで買うべきですか?
運用構造はほぼ同じなので、すでに口座を持っている証券会社でOKです。「どちらで買うか」より「そもそも資産形成に使うべきか」の判断が先です。なお、SBI日本株4.3ブルの償還日は2027年9月7日です(延長される場合があります)。
買い時はいつですか?
資産形成としての買い時はありません。そもそも楽天・SBIの4.3倍ブルは、どちらもNISAの対象外です。レバレッジ商品なので、つみたて投資枠でも成長投資枠でも買えません(各ファンドの交付目論見書より)。
短期で当てにいく売買はギャンブルに近く、自覚して少額で遊ぶなら止めませんが、老後資金の置き場所にはしないでください。
まとめ|長期でも短期でも、資産形成の道具にはならない
日本株4.3倍ブルは、仕組みを理解するほど、資産形成には向かない商品だとわかります。
コツコツ増やしたい人も、NISAで長期投資を考えている人も、短期でうまく売買したい人も、資産形成として選ぶ商品ではありません。
👉 投資商品は「良さそう」ではなく「仕組み」で選ぶ。気になる商品があったら、どういう仕組みか・どんな場面で不利になるかの2点だけ確かめる。
知らずに買ってしまう前に判断できたなら、それだけで十分な成果です。
→ 時間を味方にした長期投資が本来持つ力
長期の資産形成として何から優先すべきかは、こちらの記事で整理しています。
→長期の資産形成で最初にやるべき思考順序
長期で資産形成をする場合、制度の使い方も重要です。
※ 下記リンクは成果報酬型広告です。遷移先は楽天証券公式サイトです。
楽天証券で口座を開く(無料)
NISAの口座開設を検討している方へ。楽天ポイントが貯まる・使える楽天経済圏との相性が強みです。
▶ 公式サイトで口座開設積立投資のカード決済でポイントが貯まります。
楽天カードを申し込む(無料)※広告
📚 僕の判断を支えた1冊
※ 下記リンクは成果報酬型広告です。遷移先はAmazon・楽天の公式サイトです。
レバレッジ短期売買の対極=インデックス長期投資の原点
📌 あわせて読みたい
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。