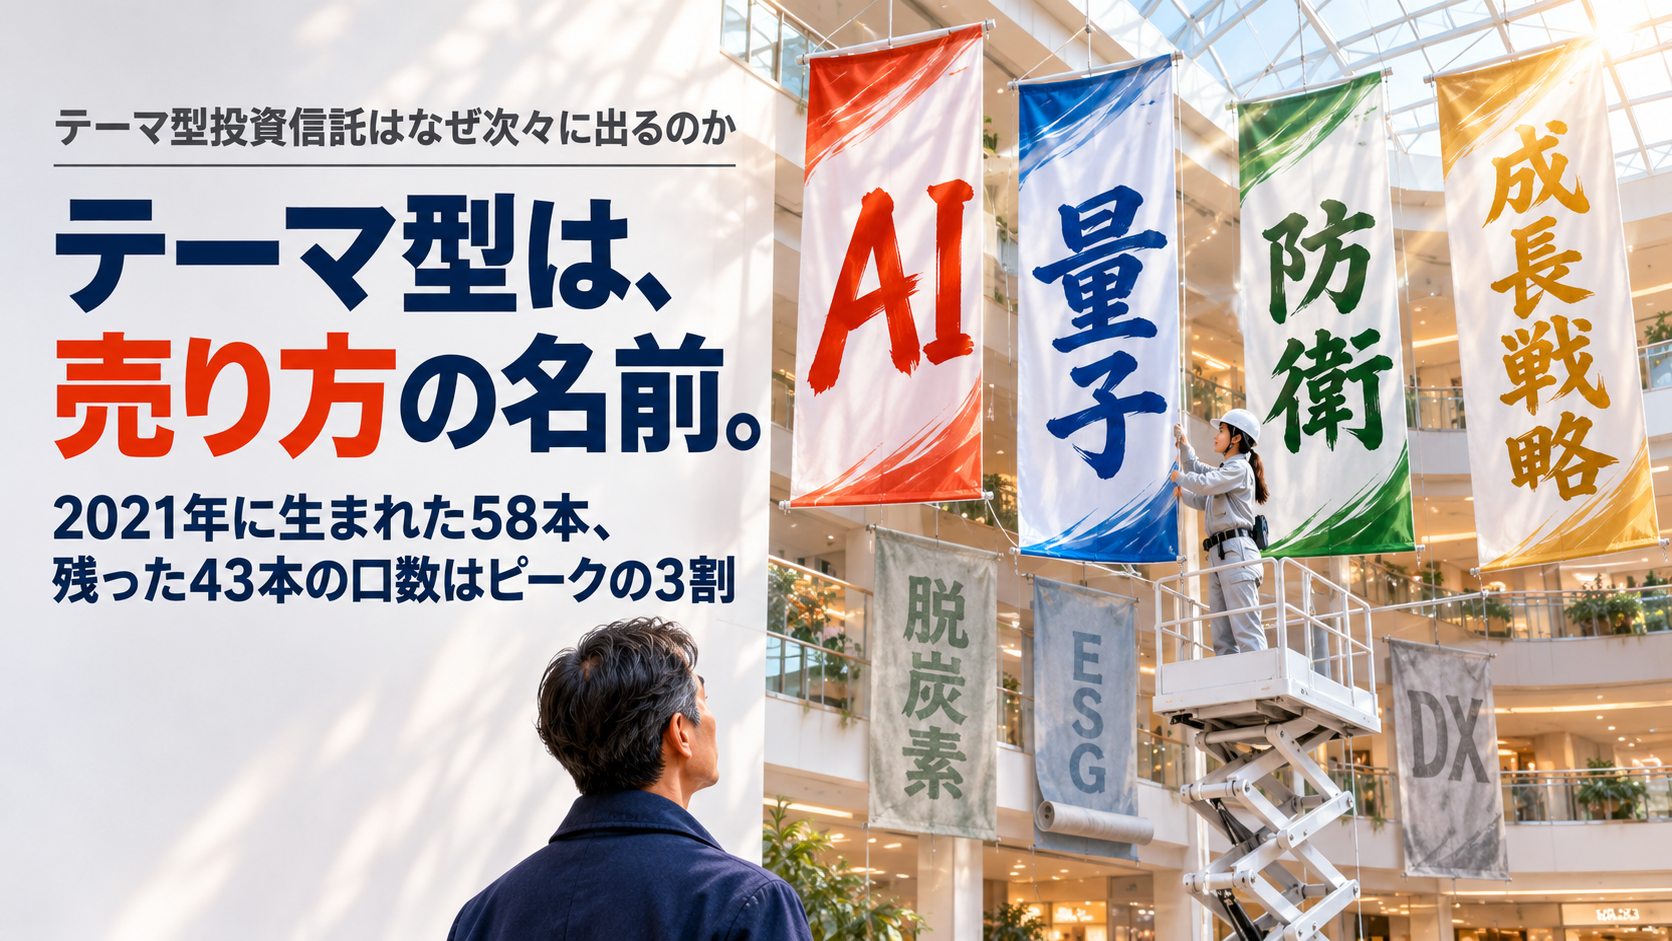
2021年、名前に「脱炭素」「ESG」などが入った株式のアクティブファンドは、31本生まれました。
2026年は、10月までで0本。
代わりに並んでいるのは、AI・半導体・防衛・成長戦略・量子です。
名前は数年で入れ替わる。
では、2021年に生まれたテーマ型の58本は、いまどうなっているのか。
全部たどると、15本はもう無く、残った43本も、口数(買われている量)はピーク時の3割まで減っていました。
テーマ型投資信託の多くは、購入時に3.3%、その後も毎年1.6%前後のコストがかかります。
100万円なら、最初に3.3万円、毎年約1.6万円。
テーマが入れ替わるたびに乗り換えると、最初の3.3万円をもう一度払うことになります。
テーマ型は、売る側が売り続けるための「売り方の名前」。僕はそう考えています。
この記事では、テーマ型が次々に出てくる理由を、売る側の収入から説明します。
材料は、2019〜2022年に生まれたファンドのその後。
最後に、勧められた時と、もう持っている時の考え方を1つずつ書きます。
数字は、協会の公表データから僕が数えたもの。
判断はご自身でお願いします。
PR|📚 読書嫌いの妻も楽しく読めた1冊
- テーマ型投資信託の名前が、数年でどう入れ替わってきたか
- 2021年に生まれた58本のその後(無くなった本数と、残ったファンドの口数)
- 減り方を分けたのは、テーマかどうかより購入時手数料だったこと
- 次々に生まれる理由(売る側の収入の形)と、金融庁の資料
- 勧められた時・もう持っている時に、それぞれ何を見るか
テーマ型投資信託が「やめとけ」と言われる3つの理由と、足りない1つ
テーマ型投資信託は、AIや脱炭素のように、話題の分野の会社だけを集めて買うファンドです。
「やめとけ」と言われる理由は、だいたい次の3つにまとまります。
- 話題になった時点で、株価はもう高い:期待が株価に入ってから、ファンドが作られる
- 対象が狭い:テーマが外れた時の逃げ場がない
- コストが高い:購入時3.3%と、毎年1.5〜2%前後
どれも正しい。
実際のファンドで確かめた例は、フィジカルAI株式ファンドの記事にあります。
ただ、この3つでは説明できないことが1つ残ります。
それだけ欠点がはっきりしているのに、なぜテーマ型は毎年、次々に生まれてくるのか。
この記事は、その1点だけを書きます。
テーマ型投資信託の名前は数年で入れ替わる|脱炭素・ESGの新設は31本から0本へ
まず、名前の入れ替わりを数で見ます。
材料は、資産運用業協会の新ファンド一覧(2019年1月〜2026年10月)。
ここから株式のアクティブファンド845本を取り出し、名前に入った語を年ごとに数えました。
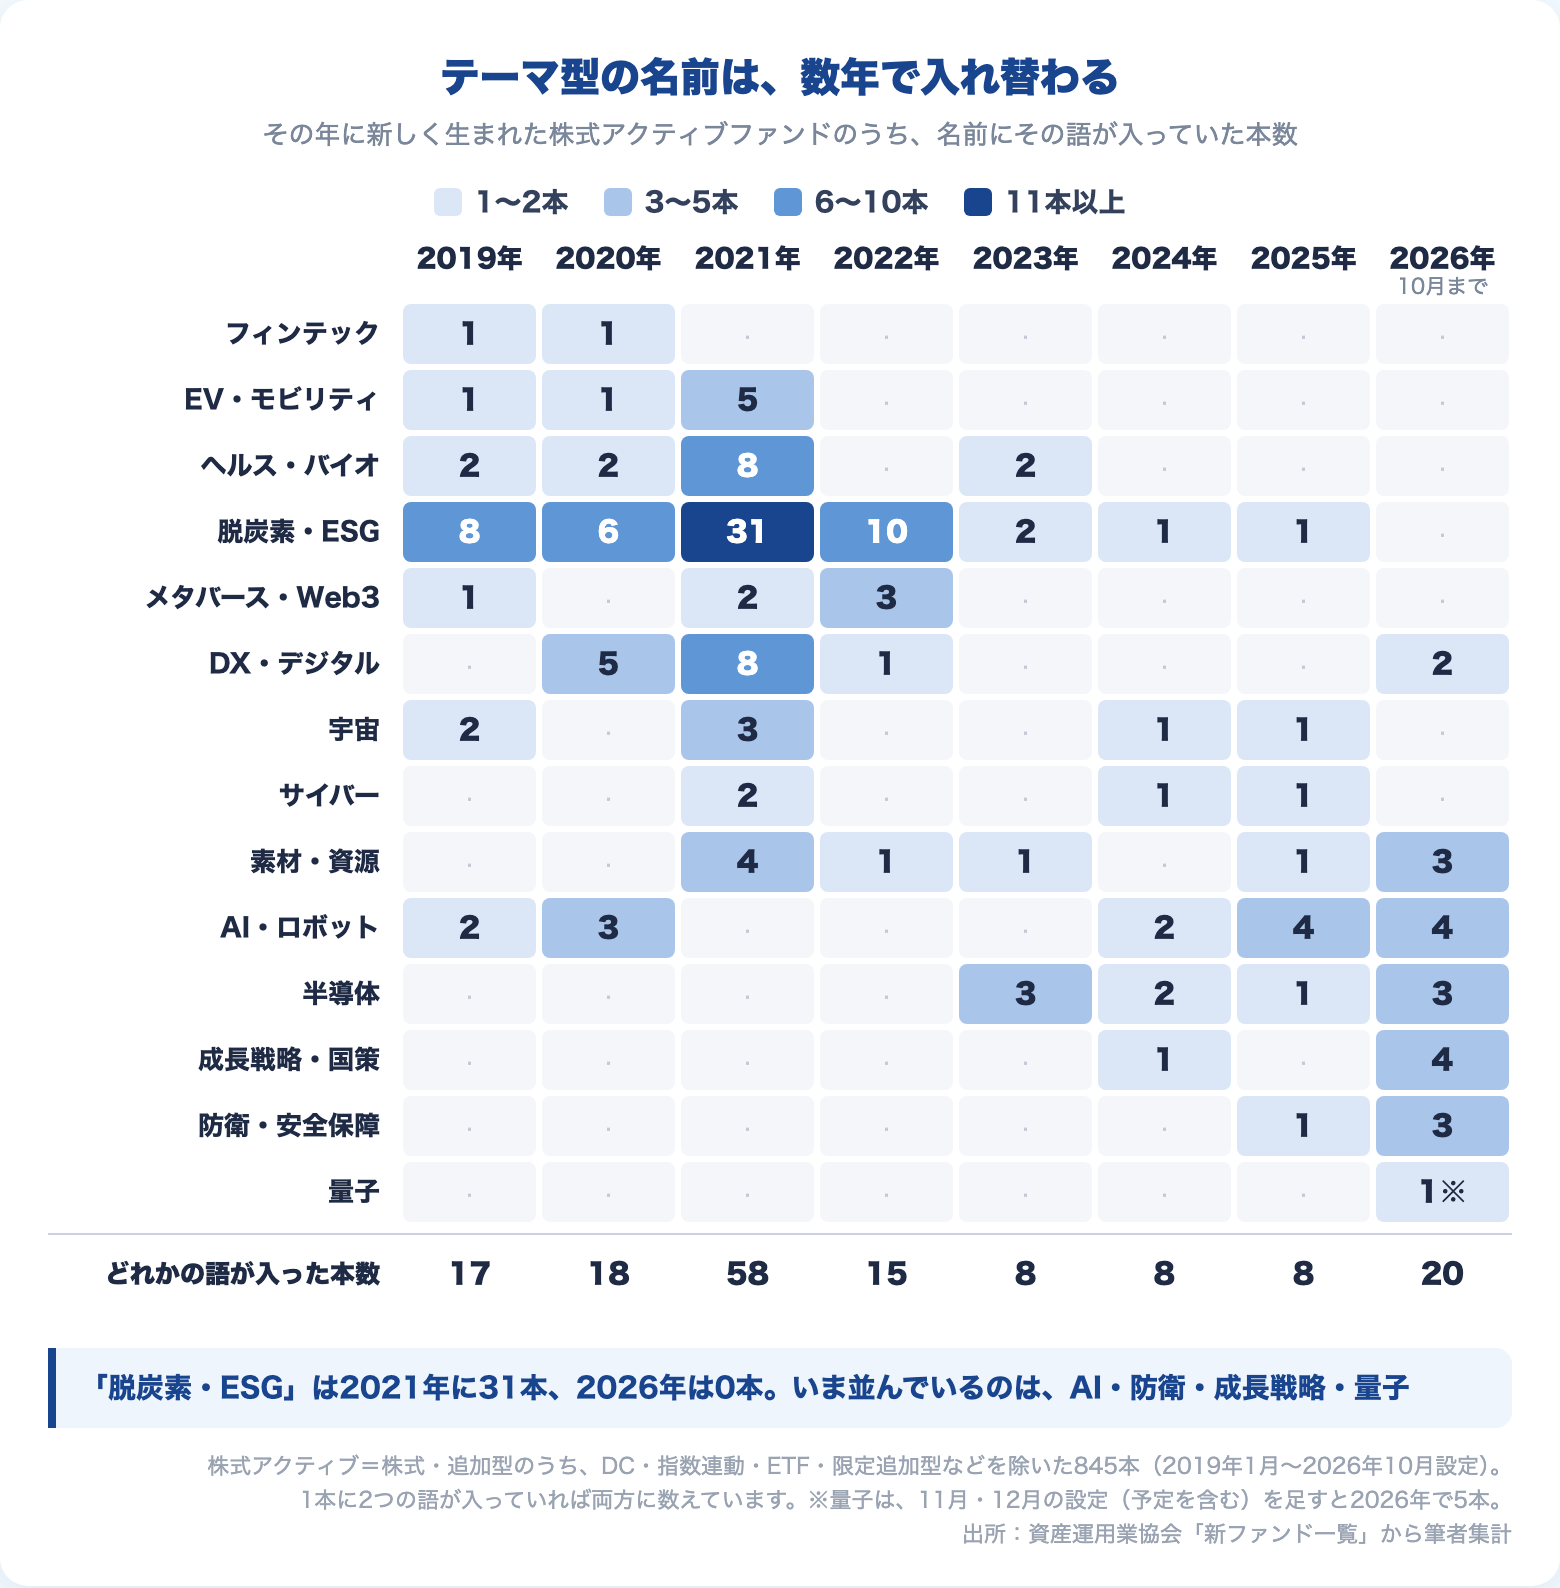
- 脱炭素・ESG:2021年に31本。2022年は10本、2023年からは1〜2本で、2026年は0本
- DX・デジタル、ヘルス・バイオ:どちらも2021年の8本が最多
- 2026年(10月まで):AI 4本・成長戦略/国策 4本・素材/資源 3本・防衛 3本・半導体 3本・量子 1本
2021年は、株式アクティブの新設162本のうち58本、およそ3本に1本の名前にテーマの語が入っていました。
量子は、10月までの一覧では1本だけ。
ただ、11月に設定された2本と、12月に設定予定の2本を足すと、2026年だけで5本(3シリーズ)になります。
次の名前は、もう並び始めている。
2021年に生まれた58本は、いまどうなっているか
2021年に生まれたテーマ型58本を、2026年11月時点で1本ずつ確かめました。
- 15本は、もう無い(投資信託協会の検索に出ない)。うち5本はテーマ名つきの2倍型。残る10本のうち6本は満期の定めがないファンドで、2本は決めてあった満期より前に無くなっています
- 残った43本の口数は、ピークの31%(中央値)
- 43本のうち32本が、ピークの半分未満。19本は3割未満
- 口数のピークは、設定から13.7か月後(中央値)
純資産ではなく口数で見るのには理由があります。
純資産は、値上がりでも増える。
買われた量、売られた量を表すのは口数です。
口数がピークの3割なら、ピークの時に持っていた人の多くは、もう持っていない。
名前を出せる例を、2020〜2021年に生まれたファンドから4本並べます。
(当初設定額→純資産の最大→いま/いまの口数はピークの何%か)
- 脱炭素テクノロジー株式ファンド(2021年7月):245億円→815億円(2022年1月)→177億円/20%
- イノベーティブ・カーボンニュートラル戦略ファンド(2021年3月):168億円→2,344億円(2022年3月)→802億円/19%
- デジタル・トランスフォーメーション株式ファンド(2020年7月):896億円→7,111億円(2021年6月)→1,722億円/25%
- グローバルESGハイクオリティ成長株式ファンド(為替ヘッジなし)(2020年7月):3,830億円→1兆2,487億円(2021年11月)→8,348億円/47%
基準価額が上がったファンドもあるので、「買った人は損をした」とは言えません。
言えるのは、買った人の多くは、もう持っていないということです。
もう1つ、公平のために書いておきます。
ファンドが無くなること自体は、テーマ型に限りません。
テーマの語が入っていない株式アクティブは、2019〜2022年設定で282本(ブル・ベア型を除く)。
そのうち66本、約4本に1本が、もう無くなっていました。
2021年のテーマ型も、2倍型を除けば53本のうち10本です。
テーマ型の特徴は「消える」ことより、早くピークが来て、深く減ることのほうです。
なお、名前から「ESG」を外して続いているファンドもあります。
名前が入れ替わるのは、新しいファンドだけではありません。
テーマ型ファンドが売れるのは最初の1年ほど|減り方を分けたのは購入時手数料だった
では、何がこの減り方を生むのか。
2019〜2022年に生まれた株式アクティブ(ブル・ベア型を除く)を、購入時手数料の上限で分けてみました。
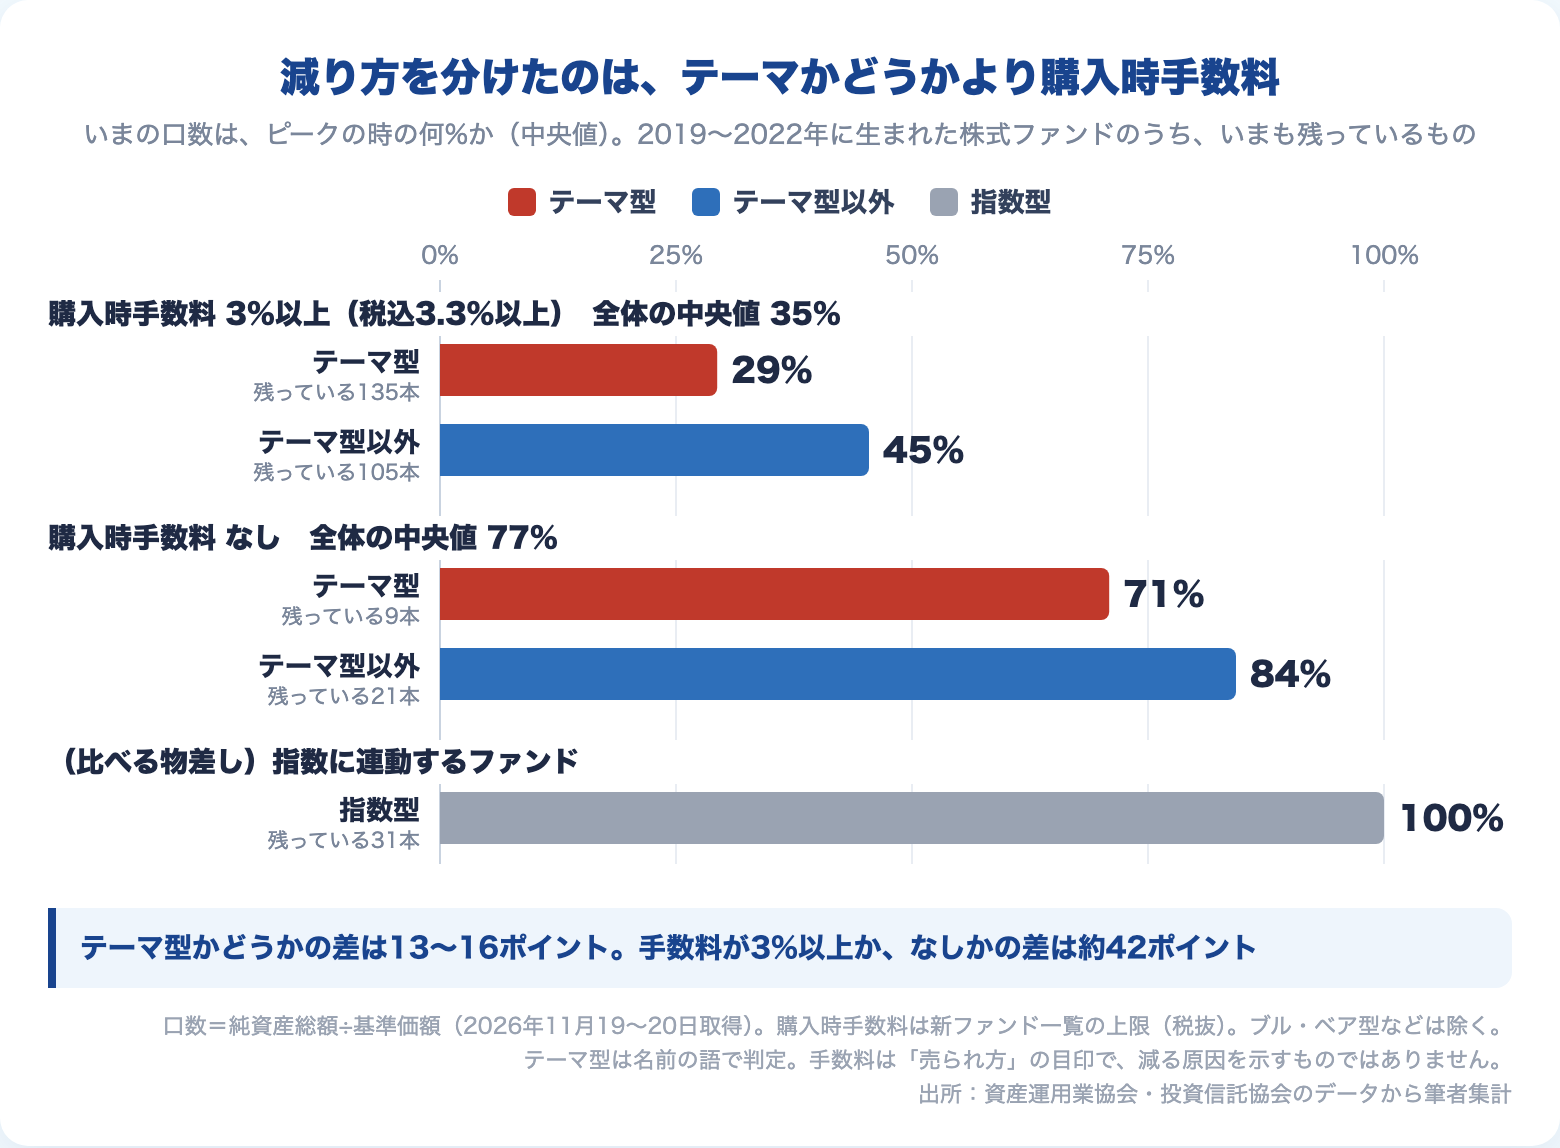
- 購入時手数料3%以上(税込3.3%以上・残っている240本):35%/ピークは設定から14.5か月後
- 購入時手数料なし(残っている30本):77%/ピークは設定から45.1か月後
- (比べる物差し)指数に連動するファンド(残っている31本):100%=31本のうち29本は、いまもピークの9割以上
図の赤と青は、同じ手数料の中でのテーマ型とそれ以外です。
手数料3%以上では29%と45%、手数料なしでは71%と84%。
テーマ型かどうかの差は、13〜16ポイント。
手数料が3%以上か、なしかの差は、40ポイント前後。
減り方を分けたのは、テーマかどうかより、売り方でした。
念のため、切り方を変えても確かめました。
ファンドの大きさで分けても、設定された年で分けても、向きは同じ。
無くなったファンドを「0%」として数に入れても、27%対63%です。
手数料が3%未満のファンド(残っている18本)は83%で、手数料なしと同じ側でした。
購入時手数料が3%台のファンドは、主に証券会社や銀行の窓口で勧められて売られる商品です。
(ネット証券では無料で買える場合もあります)手数料なしのファンドは、自分で調べて、ネットで買う人が中心。
ここで分かれているのは、「勧められて買ったか、自分で選んで買ったか」。
僕はそう見ています。
売れるのは、最初の1年ほど。
20年かけて資産をつくる人の物差しでは、1年目は「買った直後」です。
その時期に一番売れて、あとは減っていく。
👉 「売れている新しいファンド」は、長く持たれるファンドとは限らない。購入時に3%台の手数料がかかる商品が売れるのは最初の1年ほどで、そのあと口数は減っていく。
このデータで言えないことも書いておきます。
手数料の高さに気づいた人が解約した、と言いたいのではありません。
手数料は、売り方の目印です。
僕の見立てはこうです。
勧められて買った人が、次の商品を勧められて乗り換えている。
そのほうが、この減り方に近いと考えています。
ただ、同じ人が次のファンドに乗り換えたかどうかは、このデータでは分かりません。
解約には、値下がりでの損切りも、利益確定も混ざっています。
なぜ次々に生まれるのか|売る側の収入は「買われた時」に一番大きい
販売会社(証券会社・銀行)の収入は、主に2つです。
- 購入時手数料:買われた時に、一度だけ入る
- 信託報酬のうち販売会社の取り分:持たれている間、毎年入る
例として、成長戦略フォーカス・ジャパンのコストを見ます。
購入時手数料は3.3%(上限)、信託報酬は年1.573%。
そのうち販売会社の取り分は、年0.77%(税込換算)です。
100万円で計算します。
- 買われた年:購入時3.3万円+その年の取り分0.77万円=約4.1万円
- 2年目から:毎年約0.77万円
- 新しいファンドに買い替えると:また3.3万円
売る側から見ると、同じお客さんに長く持ってもらうより、新しいファンドに買い替えてもらうほうが、その年の収入は大きい。そして、新しいファンドを勧めるには、「いま買う理由」が要ります。
旬のテーマは、その理由を一番説明しやすい。
僕は窓口でテーマ型を勧められたことはありません。
窓口に立ったことがないからです。
だから、買う側がどう流されていくのかもわかりません。
それでも、ランキングや新しく設定されたファンドの話題で、テーマ型は毎月のように目に入る。
実際に売れているんです。
このブログでも、テーマ型ファンドの分析記事はよく読まれています。
結論はほぼ全て「買うな」に行き着くことになりますが、それだけ検索されているということです。
売り場は、窓口だけではない。
ランキングや新しく設定されたファンドの話題そのものが、窓口の外の売り場になっています。
テーマ型の新しいファンドは、売る側が売り続けられるように作られ、売られている。僕はそう考えています。
僕が記事で取り上げたファンドだけでも、並びはこうなります。
同じ運用会社(三井住友DSアセットマネジメント)、同じ販売会社(SMBC日興証券)で、
- 2025年12月:資本効率化フォーカス・ジャパン(口数は2026年5月1日がピーク)
- 2026年5月:成長戦略フォーカス・ジャパン
- 2026年11月:量子革命
テーマ型は売り方の名前|同じ形になる商品はほかにもある
テーマ型は、アクティブファンドの売り方の1つにすぎません。
テーマの語が入っていないファンドでも、「最初だけ売れて、あとは減る」形のものはたくさんありました。
2019〜2022年に生まれた株式のファンドを、売り出し方で分けると次のようになります。
(本数は生まれた数。%は、残っているファンドの口数がピークの何%か)
- 話題の分野を集める(テーマ型):201本/いまの口数はピークの32%
- 下げ相場への強さをうたう戦略型:16本のうち12本はもう無い/残った4本はピークの9%
- 分配金を前に出したコース:69本/ピークの43%
- (比べる物差し)どれにも当たらない普通のアクティブ:109本/ピークの59%
戦略型の例を1つ。
米国株式デイリートレンド戦略ファンドは、上がる日は買い、下がる日は売りで、1日の値動きを取りにいく仕組みです。
設定は2020年10月、コロナ急落から半年あまりあと。
当初105億円で生まれ、約4か月後(2021年2月)が口数のピーク。
いまは、ピークの2%です。
売り出しの材料が「伸びる分野」から「直前の暴落」に変わっただけで、売れ方はテーマ型と同じ形をしています。
分配金を前に出したコースは、同じ中身に後から足されることがあります。
ベイリー・ギフォード世界長期成長株ファンドは、元のファンドがいまピークの85%。
2021年1月に足された予想分配金提示型は、約6か月後がピークで、いまは31%です。
型は名前の語で機械的に付けたので、本数は「少なくとも」の数です。
1本に2つの型が付いているものもあります。
👉 中身の名前は毎年変わる。変わらないのは、新しく買ってもらうための売り方のほう。
金融庁も同じことを書いている|ただ、窓口の前の人には届かない
ここまでは僕の考えと、僕が数えた数字です。
同じことを、金融庁も書いています。
2026年7月29日の「顧客本位の業務運営に関するモニタリング結果」(概要)から、3つ引きます。
- 「過去に金融庁が提起したものと同種の課題が商品を変えて繰り返し発生」している(2019事務年度のレポートでは投資信託の回転売買、2024事務年度は外国株式の短期売買)
- ある販売会社では、店頭での販売額の5割超を1位の銘柄が占め、その1位がREIT→先進国株式(テーマ型)→先進国株式(毎月分配型)と毎年入れ替わった
- 預かり残高の上位10銘柄を見ると、テーマ型などの「サテライト資産」の割合が高い販売会社ほど、取ったリスクに対してどれだけ報われたか(シャープレシオ)が低い傾向。割合が高い上位10の販売会社のうち9つが銀行で、割合は6割〜9割弱
1つ目は、この記事の図①と同じ形です。
商品の名前は変わる。
売り方は、繰り返される。
ただ、この資料は金融庁のサイトにあるPDFです。
窓口で渡される販売用の資料には載っていません。
勧められている人の手元に、この情報は届かない。
出典:金融庁「顧客本位の業務運営に関するモニタリング結果」(2026年7月29日・概要)
テーマ型投資信託を勧められたら|その日に決めず、家で2つの数字を見る
勧められた日に決めない。
家に帰って、2つの数字だけ見てください。
① 買うと、販売会社にいくら入るか
目論見書の「ファンドの費用」に、購入時手数料と信託報酬の配分(販売会社の取り分)が載っています。
100万円なら最初にいくら、毎年いくら、と金額に直してから考える。
② 同じ会社が1年前に売っていたテーマ型の口数は、いまどうなっているか
この記事の集計では、購入時手数料が3%以上のファンドの7割近くが、いまピークの半分未満でした。
1年前のファンドの口数が減っているなら、いま勧められているファンドの1年後を考える材料になります。
口数の見方は、繰上償還の記事に書きました。
勧められたテーマの会社は、たいてい、世界や日本の株式市場全体に連動するインデックスファンドの中にもう入っています。
同じ会社を、ずっと低いコストで持つ方法は、隣の棚にある。
そもそも「何を買うか」は、投資の手順の中で最後に決めるものです。
その前に決めておく4つのことは、こちらにまとめました。
テーマ型投資信託の売り時|「今日の値段で新しく買うか」で決める
もう持っている人の判断は、1つの問いで決まります。
このファンドを、今日の基準価額で、勧められなくても新しく買うか。
買わないなら、持ち続ける理由も同じだけ弱い。
買った時の値段や、ここまでの含み損益は、この問いには関係ありません。
売ると決めた時は、口座で手順が変わります。
- 課税口座で含み益がある:税は売る時に一度だけ。コストの差は毎年かかる。くわしい比べ方はひふみプラスの記事へ
- 課税口座で含み損がある:税はかからない。ほかの利益と損益通算もできる
- 新NISA:売っても、戻る枠は買った金額の分だけ。含み益が小さい人、枠を使い切れない見込みの人は、迷わず乗り換えてよい
- 旧NISA:非課税期間の終わりまで持って、そこで判断する(僕ならそうします)
- 窓口で買った人:売ったお金を、同じ窓口の次の商品に入れない
ここまでは僕の考えです。
判断はご自身でお願いします。
売り時と同じくらい大事なのが、売ったお金の行き先です。
一番やってほしくないのは、テーマ型を渡り歩くこと。
テーマ型が売れるのは、そのテーマが一番話題になっている時です。
ということは、次のテーマ型に乗り換えるたびに、話題のピーク近くで買い直すことになる。
しかも、そのたびに購入時の3.3%を払う。
👉 テーマ型を渡り歩くのは、高値づかみと高い手数料を、毎回セットで買い直すことです。
「すごい」と聞いてから買うと、なぜいつも高いところで買うことになるのか。
同じデータの開始日を変えるだけで勝者が入れ替わる実例で、こちらに書きました。
→ マグニフィセント7、TOPIXに敗北中|「すごい方に乗り換える」人が高値掴みを繰り返す理由
乗り換える先は、市場平均と言える、十分に分散が効いたインデックスファンド。
僕ならそうします。
▼ 乗り換え先のインデックスファンドを、指数とコストで選びたい人へ
まとめ|次のテーマ型投資信託が来ても、やることは変わらない
- テーマ型投資信託の名前は、数年で入れ替わる。脱炭素・ESGの新しいファンドは、2021年の31本から、2026年は0本
- 2021年に生まれた58本のうち15本はもう無く、残った43本の口数はピークの3割
- 減り方を分けたのはテーマかどうかより売り方で、購入時に3%台の手数料がかかる商品は、早くピークが来て深く減った
- 勧められたら、その日に決めずに家で2つの数字を見る。持っているなら「今日の値段で新しく買うか」
次のテーマは、もう並び始めています。
名前は変わっても、見る数字は同じです。
いま勧められている、または持っているファンドがあるなら、1本ずつの中身はこちらで確かめられます。
▼ 量子コンピュータのファンドを勧められた人へ
▼ AI・テック系のテーマ型を持っている人へ
▼ 長く上がってきたテーマ型を持っている人へ
▼ 日本株の新しいアクティブファンドを勧められた人へ

【本記事の注記】
- 新しく生まれたファンドは、資産運用業協会「新ファンド一覧」(2019年1月〜2026年10月)。「株式アクティブ」は、協会の分類が株式・追加型で、名前にDC・インデックス・指数・ETF・上場・限定追加・ラップ・SMA・年金・ターゲットを含まないもの
- テーマの語:脱炭素・カーボン・ESG・SDGs・グリーン・サステナ・クリーン・気候・水素・インパクト・環境/DX・デジタル・トランスフォーメーション/AI・人工知能・ロボ/半導体/宇宙・スペース/量子/防衛・安全保障/サイバー・セキュリティ/メタバース・Web3・ブロックチェーン・NFT/ヘルス・バイオ・医療・メディカル・ゲノム/EV・電気自動車・モビリティ・自動運転/フィンテック・FinTech/資源・鉱物・素材・マテリアル・エネルギー・原子力・電力/成長戦略・国策・国家。1本に2つの語が入っていれば両方に数えた。語で拾えないテーマ型は入っていないので、本数は「少なくとも」の数
- 「もう無い」=2026年11月時点で投資信託協会の検索(運用中のファンドだけが載る)に出ないもの。名前が変わったファンドは設定日と名前で拾い直した。償還と併合の区別はしていない
- 口数=純資産総額÷(基準価額÷1万口)で計算(投資信託協会「投信総合検索ライブラリー」の日次データ・2026年11月19〜20日取得)。「いまの口数はピークの何%か」は、残っているファンドの中央値。ピークまでの期間は、データの最初の日からピークの日までの月数
- 購入時手数料は、新ファンド一覧に載っている上限(税抜)。3%以上=税込3.3%以上。販売会社によっては、これより低い料率や無料で買える場合がある
- 手数料の比較と「売り出し方」の一覧は、2019〜2022年設定の株式追加型から、DC・ラップ・SMA・年金・ETF・上場・限定追加型・投資一任専用・ターゲット型と、ブル・ベア型(名前にブル・ベア・○倍・レバレッジ・トリプルが入るもの)を除いたもの。名前にインデックス・指数が入るファンドは比較に入れず、全世界株式・S&P500・日経225・TOPIXなど広い市場の指数に連動するものだけを「指数に連動するファンド」として別に数えた。ここでのテーマ型は、イノベーション・次世代・未来・インフラなどの語も足した広い定義で数えた
- 量子の5本=ニュートン量子技術(2月)・量子革命(11月・2本)・量子テク(12月・2本)。11月・12月分は目論見書の設定日による
📚 「次の新しいファンド」を、コストの目線で見られるようになる1冊
※ 下記リンクは成果報酬型広告です。遷移先はAmazon・楽天の公式サイトです。
窓口やランキングで新しいファンドを見るたびに、「今度のは違うかもしれない」と気持ちが動く。
その時に思い出す物差しが、1つあると強い。
個人向けのインデックスファンドを世界で初めて世に出したジョン・ボーグル本人が、コストの差が長い年月でどれだけ効いてくるかを、数字でくり返し示してくれる本です。
僕がこの本でいちばん叩き込まれたのは、低コストの重要性でした。
関連リンク【PR】
※ 下記リンクは成果報酬型広告です。遷移先は楽天証券・楽天カードの公式サイトです。
楽天証券で口座を開く(無料)
乗り換え先のインデックスファンドを、低いコストで積み立てる。手数料の安さと取扱商品の豊富さで、長期インデックス投資にも最適です。
▶ 公式サイトで口座開設積立投資のカード決済でポイントが貯まります。
楽天カードを申し込む(無料)※広告
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資・保険の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。