「日本の超大型株」×「高い配当利回り」×「10社均等投資」。
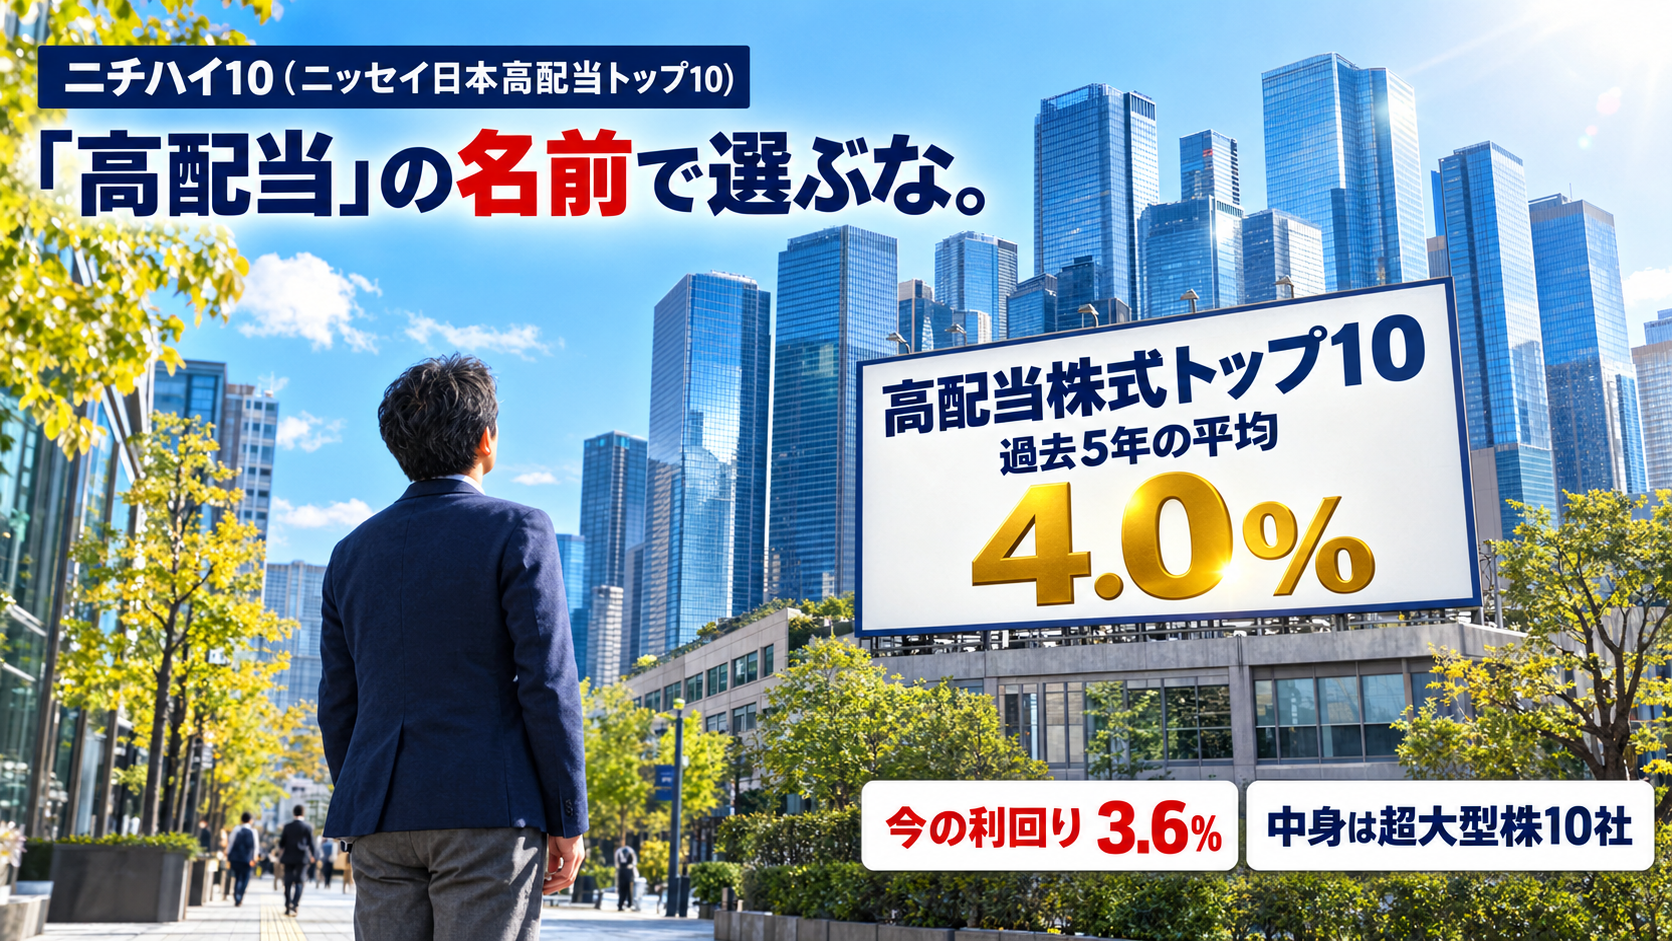
2026年10月6日設定の、ニッセイアセットマネジメントの新ファンド「ニチハイ10」の看板です。
運用会社のファンドレポートを開くと、1ページ目に大きく「4.0%」と配当利回りが載っています。
結論から言うと、僕は買いません。
名前の「高配当」と看板の「4.0%」を外して中身を読むと、残るのは「日本の超大型株10社を、SBI日本高配当の約3倍のコストで持つ商品」でした。
信託報酬は年0.319%。
同じ日本の高配当株に投資するSBI日本高配当株式ファンドは、0.099%です。
100万円あたり、毎年約2,200円の差がつきます。
- 看板の利回り「4.0%」と、今の利回り3.6%の違い
- 10社の選び方と中身(通信と銀行で約53%)
- SBI日本高配当・日経高配当50との比較(コスト・銘柄数・利回り)
ニチハイ10(ニッセイ・S日本超大型高配当株式トップ10)とは|基本スペック
まず、商品の骨格から。
| 項目 | 内容 |
|---|---|
| 正式名 | ニッセイ・S日本超大型高配当株式トップ10インデックスファンド(年4回決算型)<購入・換金手数料なし> |
| 愛称 | ニチハイ10 |
| 運用会社 | ニッセイアセットマネジメント |
| 設定日 | 2026年10月6日 |
| 連動する指数 | Solactive Japan Super Large Cap High Dividend 10 インデックス(配当込み) |
| 信託報酬 | 年0.319%(税込) |
| 購入・換金手数料 | なし |
| 決算 | 年4回(2・5・8・11月の15日)。初回は2027年2月15日 |
| NISA | 成長投資枠 |
| 主な販売会社 | SBI証券・楽天証券・マネックス証券 |
※ニッセイアセットマネジメント プレスリリース(2026年9月8日)・ファンドレポート(2026年9月24日)より
一言でいえば、「日本の超大型株から、配当利回りが高い10社を選んで、同じ金額ずつ持つインデックスファンド」です。
7月に出た「ダウハイ10」(NYダウの高配当10社)と同じシリーズで、信託報酬も同じ0.319%。
米国版の中身とコストは、こちらで検証しています。
→ ダウハイ10は買い?NYダウ高配当10銘柄の中身と、新ファンドを見抜く3つのチェック
今回は日本版。
資料を読んで、目に留まった点が2つありました。
ニチハイ10の「4.0%」は過去5年の平均|今の利回りは日経高配当50より低い
ファンドレポートの1ページ目で、大きく載っている数字が「4.0%」です。
横に「(2026年6月末時点)」とあるので、ぱっと見では6月末の利回りに読めます。
ただ、数字のすぐ上には、こう書かれています。
「ニチハイ10指数の過去5年間の平均配当利回り」
つまり4.0%は、いまの利回りではありません。
過去5年分を、四半期ごとに平均した数字です。
では、いまの利回りはいくつか。
同じ資料の3ページ目に、日本の主な高配当指数と並べた表がありました。
| 3ページ目の比較表 | 配当利回り |
|---|---|
| ニチハイ10指数 | 3.6%(2026年6月末時点) |
| 日経平均高配当株50指数 | 3.7% |
| MSCIジャパン高配当利回り指数 | 3.0% |
※ニッセイアセットマネジメント ファンドレポート(2026年9月24日)3ページの比較表より。「2026年6月末時点」と添えられているのはニチハイ10指数だけで、表全体は2026年7月末時点の表記です
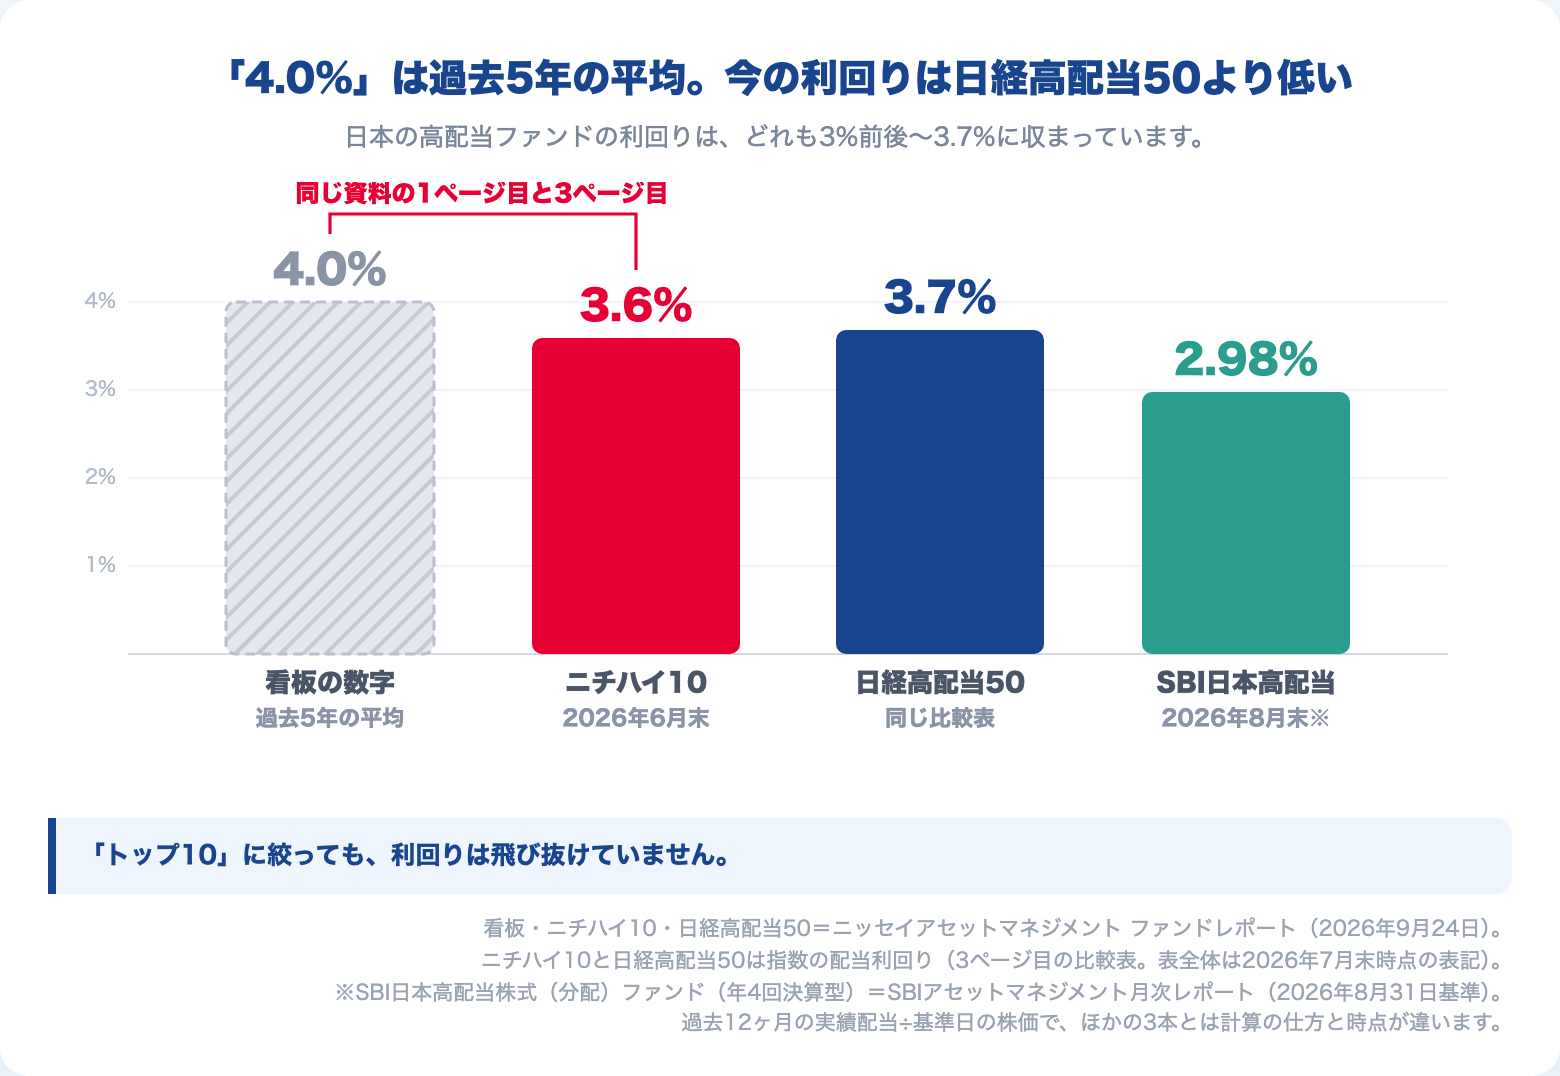
「高配当トップ10」を名乗る指数の今の利回りは、50社に分散した日経平均高配当株50より低い。
同じ資料の1ページ目と3ページ目で、0.4ポイントの差。
どちらの数字も、間違いではありません。
ただ、名前と大きな数字から受ける印象は、中身の数字とずれています。
名前と中身がずれている商品は、これが初めてではありません。
「オルカン」の名前がついた高配当ファンドも、中身は別物でした。
→ オルカン高配当の評判は?|「オルカン」の名前がついていても、それはSlimシリーズではない
この表は、別のことも教えてくれます。
日本の高配当指数の利回りは、どれも3.0%から3.7%の間。
「トップ10」に絞っても、飛び抜けた数字にはなっていません。
なぜそうなるのか。
答えは、10社の選び方にあります。
ニチハイ10の中身は「高配当株」より「超大型株」|候補は時価総額上位30社だけ
ニチハイ10の10社は、4段階で選ばれます。
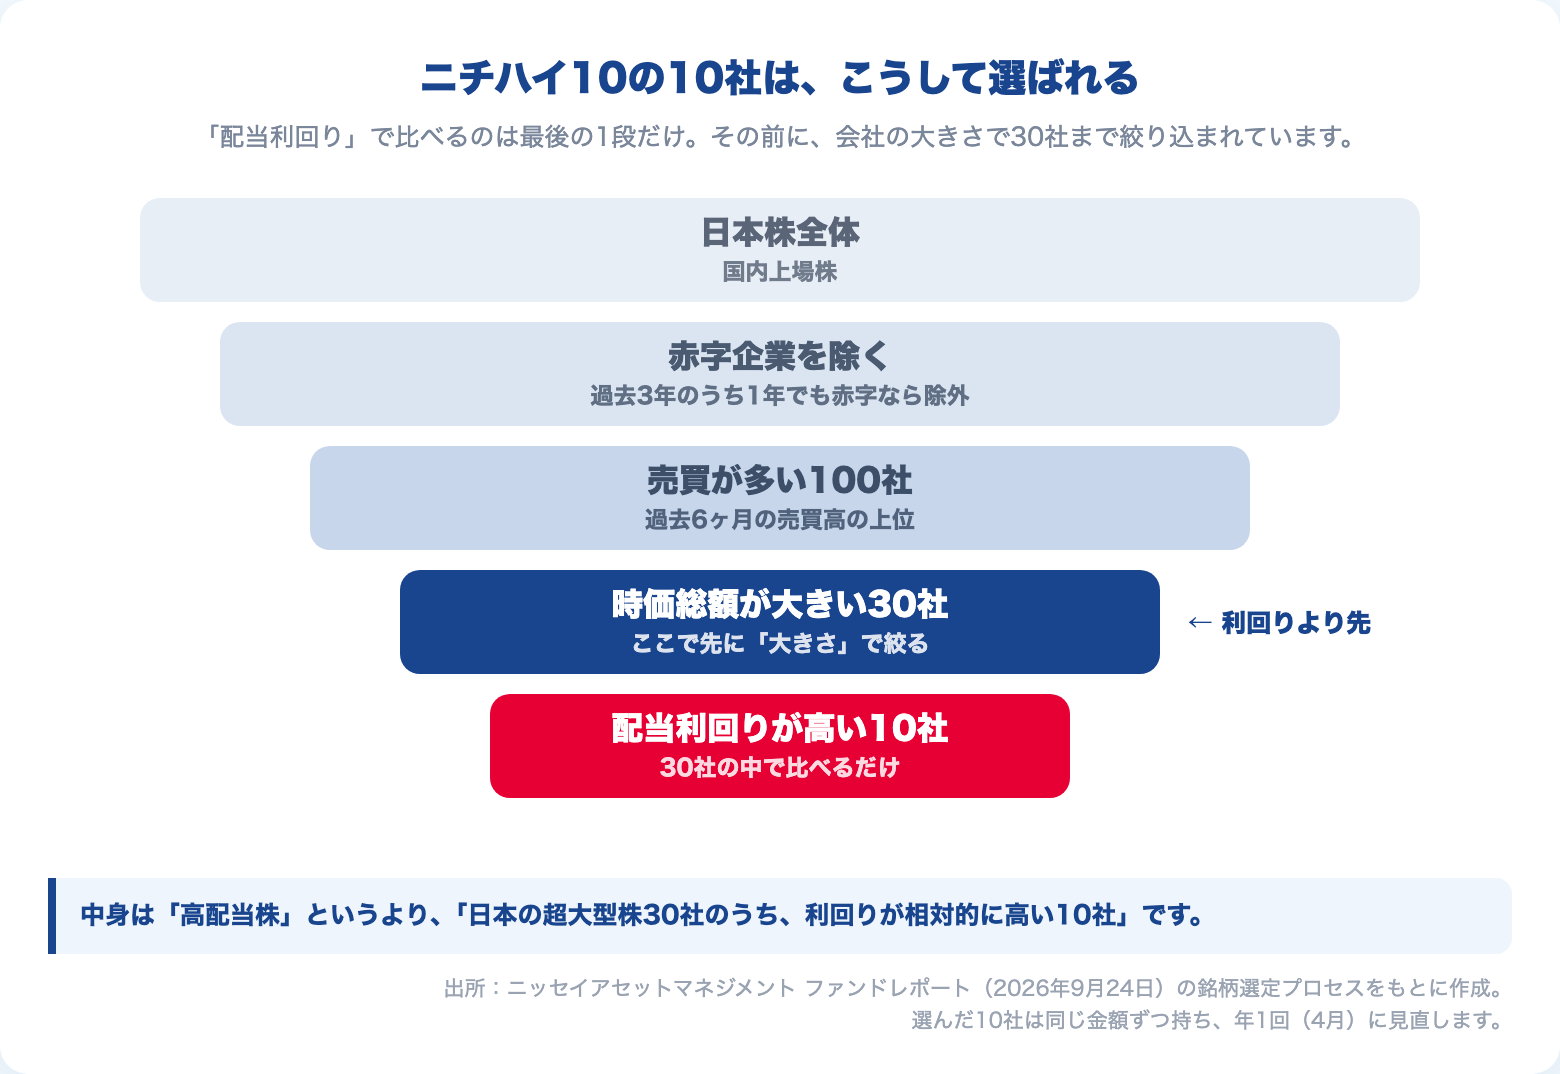
- 日本株全体から、過去3年のうち1年でも赤字だった会社を除く
- 過去6ヶ月の売買が多い上位100社に絞る
- そのうち時価総額が大きい上位30社に絞る
- その30社の中で、配当利回りが高い10社を選ぶ
ポイントは3番目です。
利回りで選ぶより先に、会社の大きさで30社まで絞っている。
配当利回りを比べるのは、その30社の中だけです。
だから、高配当ファンドではあまり見かけない会社も入ってきます。
2026年7月末の10社がこちらです。
| 銘柄 | 比率 |
|---|---|
| 三菱UFJフィナンシャル・グループ | 12.5% |
| 三井住友フィナンシャルグループ | 12.4% |
| 日本たばこ産業 | 10.8% |
| 東京海上ホールディングス | 10.1% |
| KDDI | 9.8% |
| ソフトバンク | 9.7% |
| 武田薬品工業 | 8.9% |
| トヨタ自動車 | 8.9% |
| NTT | 8.9% |
| 任天堂 | 8.0% |
※ニッセイアセットマネジメント ファンドレポート(2026年9月24日)4ページより。2026年7月末時点の指数の構成
任天堂とトヨタ。
日本を代表する会社ですが、「高配当株」と聞いて最初に思い浮かぶ顔ぶれではないはずです。
業種で見ると、偏りがはっきりします。
通信(KDDI・ソフトバンク・NTT)が28.3%、銀行(三菱UFJ・三井住友)が25.0%。
この2業種だけで約53%です。
もう1つ、表の比率に注目してください。
10社は年1回、4月に10%ずつへ揃え直すルールなのに、7月末には銀行2社が12%台まで膨らんでいます。
株価が上がった銘柄の比率が、そのまま大きくなるからです。
👉 ニチハイ10は「高配当株ファンド」というより、「日本の超大型株30社から、利回りが相対的に高い10社を持つファンド」です。
10社しかないので、1社が減配すれば、ファンドの約10%がその影響を受けます。
過去10年の年率20.1%は、ファンドの実績ではない
ファンドレポートの5ページ目は、過去10年(2016年7月末〜2026年7月末)の成績です。
ニチハイ10指数は年率20.1%。
日経平均高配当株50指数の18.9%、MSCIジャパン高配当利回り指数の15.6%を上回りました。
ただし、これはファンドの実績ではありません。
指数のルールを過去のデータに当てはめた計算で、資料にもそう明記されています。
同じ表をもう一度見ると、3つの高配当指数はどれも年率15〜20%。
この10年は、日本の高配当株全体が強かった期間でした。
その中でついた1.2ポイントの差が、次の10年も続く保証はありません。
高配当が欲しいなら、ニチハイ10よりSBI日本高配当|コストは3分の1・銘柄は11倍
日本の高配当株を持ちたい人が比べそうな3本を、表にしました。
| ニチハイ10 | 日経高配当50 (ETF・1489) | SBI日本高配当株式(分配) ファンド(年4回決算型) | |
|---|---|---|---|
| 信託報酬 | 0.319% | 0.308% | 0.099% |
| 銘柄数 | 10 | 50 | 111 |
| 配当利回り | 3.6%※1 | 3.7%※1 | 2.98%※2 |
| 純資産 | 10月6日設定 | 5,454.7億円 | 2,354億円 |
| 形 | 投資信託 | ETF (取引所で株と同じように売買) | 投資信託 |
| 決算 | 年4回 | 年4回 | 年4回 |
※1 指数の配当利回り(ニッセイアセットマネジメント ファンドレポートの比較表。ニチハイ10は2026年6月末時点、表全体は2026年7月末時点の表記)
※2 ファンドの過去12ヶ月の実績配当÷基準日の株価(2026年8月末・SBIアセットマネジメント月次レポート)。※1とは計算の仕方と時点が違うため、単純には比べられません
※信託報酬は各社公式資料。純資産は1489が2026年10月2日、SBIが2026年8月31日時点
まず、日経高配当50から。
コストはほぼ同じ(0.308%と0.319%)。
利回りは日経高配当50のほうが高く、銘柄数も5倍です。
ニチハイ10が勝っている欄は、1つもありません。
次は、SBI日本高配当です。
コストは約3分の1で、銘柄数は11倍。
ただし配当利回りは2.98%と、表の中でいちばん低く見えます。
計算の仕方が違うので単純には比べられませんが、配当の量だけなら、いまはニチハイ10のほうが多いかもしれません。
それでも、僕はニチハイ10よりSBIを選びます。
理由は3つです。
1つ目は、差の性質。
利回りの差は「その年の10社」で決まる数字で、毎年4月に顔ぶれが入れ替わります。
コストの差(年0.22%)のほうは、入れ替わりません。
2つ目は、銘柄数。
10社と111社では、1社の減配や業績悪化が全体に響く大きさが違います。
3つ目は、配当の出どころ。
分配金はファンドの財産から支払われるので、出た分だけ基準価額は下がります。
これはニチハイ10のファンドレポートにも書かれています。
利回りが高ければその分だけ得、とはなりません。
👉 利回りの差は年ごとに変わる。コストの差は、毎年確実に効く。
コストは信託報酬だけで終わりません。
売買の手数料などの隠れコストは、初回決算(2027年2月)のあとの運用報告書で初めて数字になります。
→ 投資信託の隠れコストとは?信託報酬では見えない実質コストの中身と見方
気になるのは、ファンドの規模です。
7月に設定された兄弟ファンドのダウハイ10は、10月2日時点で純資産4.92億円。
7月末の約4.7億円から、2ヶ月でほとんど増えていません。
規模が育たないファンドは、固定的にかかる費用の負担が重くなり、信託報酬の引き下げも期待しにくくなります。
ニッセイの日本高配当ファンド、ニチハイ10は買いか|僕の結論
僕は、ニチハイ10を買いません。
高配当株が悪いのではありません。
「高配当トップ10」の名前と、「4.0%」の看板。
そこから受ける印象と、資料に書かれた中身が、ずれているからです。
利回りは日本の高配当指数と横並びで、中身は超大型株、コストはSBI日本高配当の約3倍でした。
そのうえで、どうするか。
日本の高配当株がどうしても欲しいなら、せめてSBI日本高配当です。
コストが低く、111社に分かれています。
ただ、日本の高配当ファンドを資産形成の柱にするかどうかは、別の問題です。
日本は高配当株の選択肢そのものが少なく、どのファンドも似た顔ぶれになります。
→ 高配当”日本株”ファンドは買いか?|低コストのSBI・Tracersでも、僕がおすすめしない理由
配当にこだわらないなら、市場全体に低コストで投資するインデックスファンドで十分です。
まとめ
- ニチハイ10の看板の「4.0%」は過去5年の平均。2026年6月末の利回りは3.6%で、日経平均高配当株50(3.7%)より低い
- 10社は「時価総額上位30社」の中から選ばれる。中身は高配当株というより超大型株で、通信と銀行で約53%
- 信託報酬0.319%は、SBI日本高配当(0.099%)の約3倍。日本の高配当株が欲しいなら、せめてSBI
新しいファンドの資料を開いたら、大きな数字のそばにある説明まで読んでください。
それが「いま」の数字なのか、「過去の平均」なのか、「指数を過去に当てはめた計算」なのか。
それだけで、名前と看板に引っぱられる買い物は、かなり減らせます。
ファンド選び全体の考え方は、こちらにまとめています。
→ 投資信託の選び方|結局どれを選べばいい?“指数で決まり、商品で差がつく”2つの判断軸
【本記事の注記】
ニチハイ10の数字は、ニッセイアセットマネジメントのプレスリリース(2026年9月8日)とファンドレポート(2026年9月24日)によります。
比較表の配当利回りは、ニチハイ10指数にだけ「2026年6月末時点」と添えられており、表全体は2026年7月末時点の表記です。
構成銘柄・比率は2026年7月末時点の指数の構成で、ファンドが実際に組み入れる銘柄を示すものではありません。
過去10年のリターンは指数のルールを過去のデータに当てはめた計算で、ファンドの運用実績ではありません。
SBI日本高配当株式(分配)ファンド(年4回決算型)はSBIアセットマネジメント月次レポート(2026年8月31日基準)、日経高配当50(NEXT FUNDS 日経平均高配当株50指数連動型上場投信・1489)はNEXT FUNDS公式サイト(2026年10月2日基準)、ダウハイ10の純資産はみんかぶ投資信託の掲載値(2026年10月2日基準)によります。
📚 名前や看板に流されず、自分で選びたい人への1冊
※ 下記リンクは成果報酬型広告です。遷移先はAmazon・楽天の公式サイトです。
新しいファンドが出るたびに、名前と数字に気持ちが動く。
でも、何を基準に見ればいいのかは、誰も教えてくれません。
この本は、お金と経済の基本を山崎元さんが図解で整理した1冊で、商品を見る前の「自分の物差し」を作るのに向いています。
僕も実際に読んで、基礎の整理に役立ちました。
関連リンク【PR】
※ 下記リンクは成果報酬型広告です。遷移先は楽天証券・楽天カードの公式サイトです。
楽天証券で口座を開く(無料)
名前や看板ではなく、市場全体を低コストのインデックスでNISAに。手数料の安さと品揃えで、長期のインデックス投資にも最適です。
▶ 公式サイトで口座開設積立投資のカード決済でポイントが貯まります。
楽天カードを申し込む(無料)※広告
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資・保険の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。