「iDeCoの上限が月6.2万円になる」──2026年12月の改正を機に、iDeCoを調べ始めた方も多いはずです。
でも、パンフレットにもニュースにも、肝心なことが書いてありません。
結局、自分の年収だと、いくら得なのか。
答えは「人による」──ではなく、この記事では金額で出します。
たとえば年収600万円の会社員が月2.3万円を拠出すると、年間約5.5万円の税金が戻ります。
35年続ければ約193万円。投資の利益が出る前に、掛金を入れるだけで確定する金額です。
一方で、iDeCoには出口の課税があります。
「入口で得した分を、受け取るときに返すだけでは?」──この疑問にも、月1万・2.3万・6.2万の3パターン×退職金の有無で、手取りの差額を検証して答えます。
- 年収別・掛金別の節税額(早見表つき)
- 入口の節税と出口の課税を差し引きした、35年後の手取りの差
- 「退職金が多い人はiDeCoをやらない方がいい」が本当か
👉 結論を先に:差し引きでもiDeCoは有利。ただし、還付金を投資に回すことが条件になるケースもあります──掛金が大きく、退職金も多い場合です。
※ 本記事ではiDeCoと書いていますが、企業型DC(確定拠出年金)も税制上の仕組みは同じです。
※ 2026年12月の改正で何がどう変わるか──区分別の新しい上限、適用の時期、増額の手続き──は、改正まとめの記事に任せます。
この記事は「自分の年収だと、いくら戻るのか」だけに絞ります。
→ iDeCoの2026年12月改正はいつから?|上限6.2万円に増額すべきかは「還付の使い方」で決まる
年収別・掛金別|iDeCoで戻る税金の早見表
iDeCoの節税額は「掛金 × あなたの税率(所得税+住民税10%)」で決まります。
ただ、自分の所得税率をすぐ答えられる人は多くありません。
そこで、年収からそのまま引ける早見表にしました。
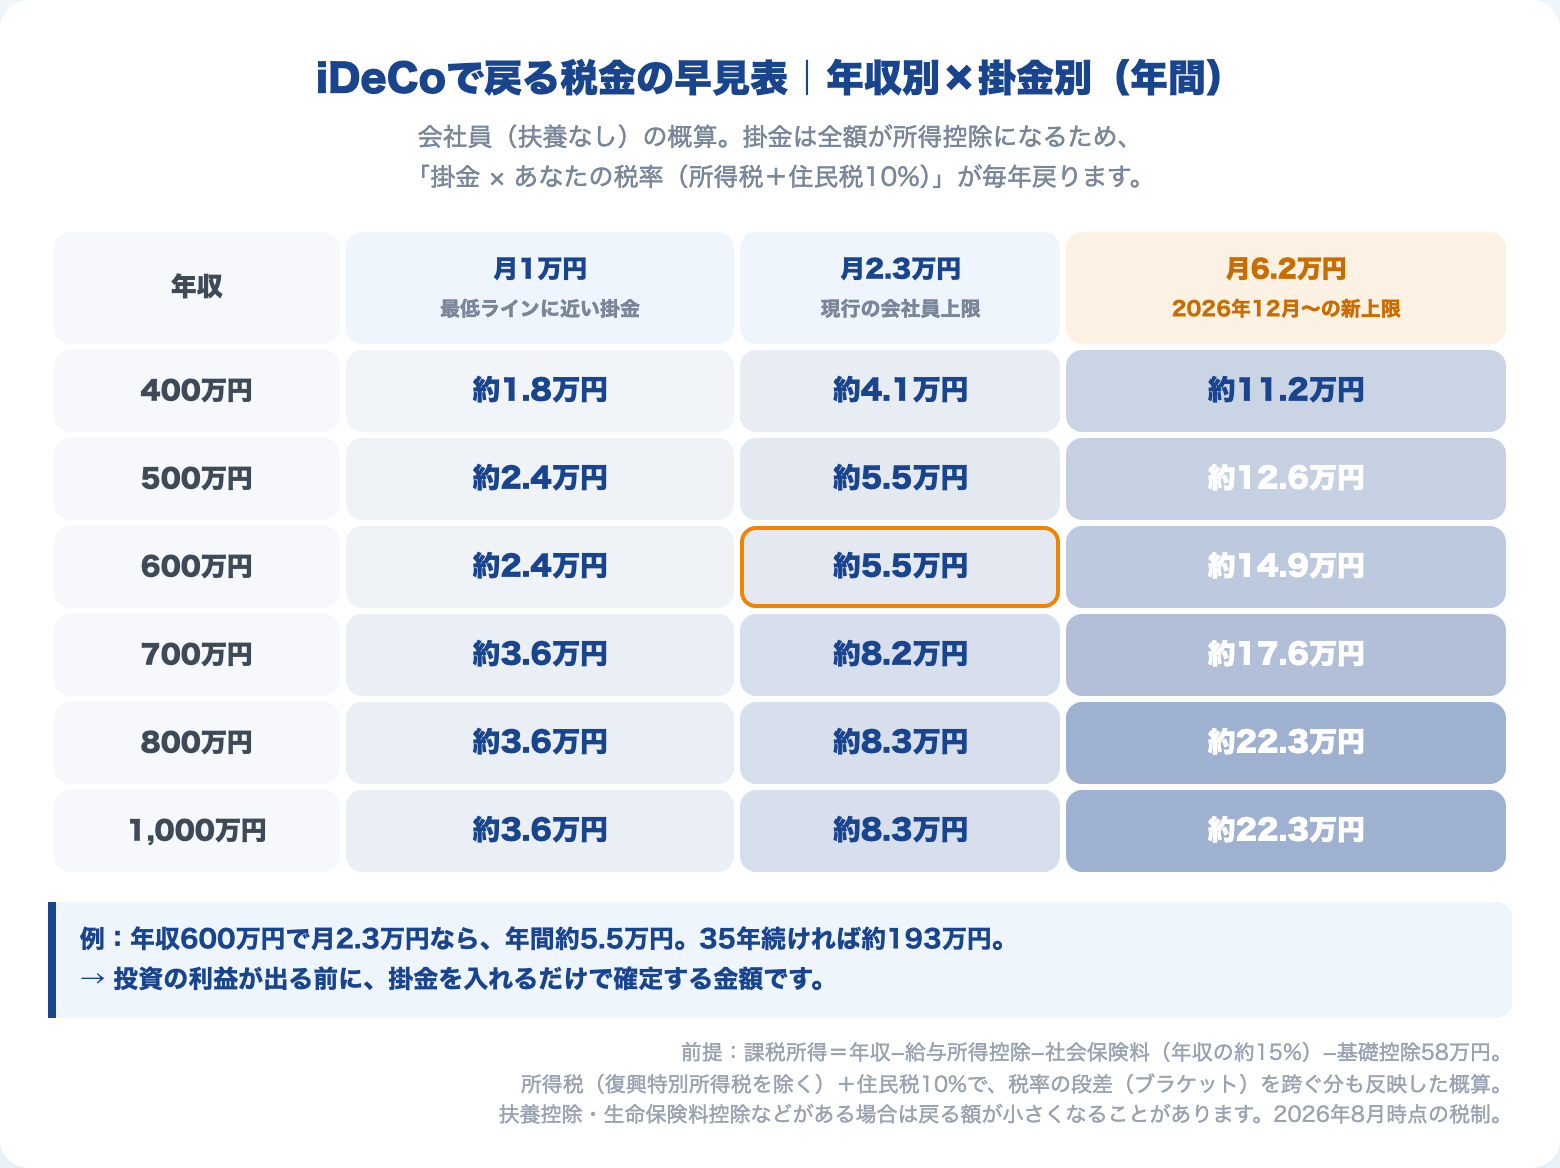
| 年収 | 月1万円 | 月2.3万円 (現行の会社員上限) | 月6.2万円 (改正後の上限) |
|---|---|---|---|
| 400万円 | 約1.8万円 | 約4.1万円 | 約11.2万円 |
| 500万円 | 約2.4万円 | 約5.5万円 | 約12.6万円 |
| 600万円 | 約2.4万円 | 約5.5万円 | 約14.9万円 |
| 700万円 | 約3.6万円 | 約8.2万円 | 約17.6万円 |
| 800万円 | 約3.6万円 | 約8.3万円 | 約22.3万円 |
| 1,000万円 | 約3.6万円 | 約8.3万円 | 約22.3万円 |
※ 会社員(扶養なし)の概算です。課税所得=年収−給与所得控除−社会保険料(年収の約15%)−基礎控除58万円として、所得税(復興特別所得税を除く)+住民税10%で計算しています。税率の段差を跨ぐ分も反映済み。扶養控除や生命保険料控除がある場合は、戻る額が小さくなることがあります。
読み方はシンプルです。
年収600万円の人が月2.3万円を拠出すると、毎年約5.5万円。35年で約193万円。
年収800万円の人が改正後の上限6.2万円まで使うと、毎年約22.3万円。35年で約780万円です。
これは投資のリターンではありません。
掛金を入れた時点で確定する、税金の戻りです。
ただし、この表は「入口」だけの話です。
iDeCoには受け取るときの課税がある。
入口と出口を差し引きしてなお有利なのかは、この後の検証で確認します。
👉 自分の年収の行を見れば、毎年戻る金額がわかる。所得税率が高い人ほど、iDeCoの入口は大きく効きます。
なぜ税金が戻るのか──入口の節税の仕組み
仕組みは1つだけです。
iDeCoの掛金は、全額が「小規模企業共済等掛金控除」として所得から差し引かれます。
月2.3万円を拠出すると、年間27.6万円が課税所得から消える。
その分に掛かるはずだった所得税と住民税が、掛からなくなります。
天引きの会社員なら、年末調整で戻ってくるか、翌年の住民税が安くなる形で受け取ります。
NISAとは構造が逆です。
NISAの節税は「出口」──利益の20.315%が非課税になる仕組みで、所得税率に関係なく一律。
iDeCoの節税は「入口」──所得控除なので、所得税率が高い人ほど恩恵が大きくなります。早見表で年収が上がるほど節税額が増えていたのは、この構造のためです。
→ NISAの節税効果はいくら?|月額×年数の早見表と、月5万・10万・30万の35年検証+シミュレーター
僕自身、2008年に勤務先で企業型DCが導入されたのをきっかけに、確定拠出年金の税制を調べました。
そのとき驚いたのは、この入口の節税効果の大きさです。
掛金を入れるだけで、何もしなくても税金が減る。
「投資で利益を出す前に、すでに得をしている」──この構造に気づいたとき、やらない理由が見つかりませんでした。
※ 企業型DC加入者は、マッチング拠出とiDeCoの比較も論点になります。
→ 企業型DC加入者はマッチング拠出とiDeCoどちらを選ぶべきか?合理的な判断方法
👉 iDeCoの入口節税は、掛金全額の所得控除。所得税率が高いほど大きくなる。この構造が、後の検証で効いてきます。
35年でいくら差がつくか──月1万・2.3万・6.2万で検証する
入口で所得控除を受け、運用し、出口で退職所得として課税される。
この一連の流れで「iDeCoを使わなかった場合と比べて、いくら手残りが変わるか」を検証します。
前提条件
・開始年齢:30歳
・拠出期間:35年(65歳まで)
・受取:65歳で一時金(一括受取)
・年利:7%(名目)── 無リスク金利2%+株式のリスクプレミアム5%。根拠は株式のリターンはどこから来るのかで整理しています
・所得税率:20%(住民税10%と合わせて合計30%)
・投資先:十分に分散が効いたインデックスファンド
・比較対象①:同じ金額を特定口座で投資した場合(利益に20.315%課税)
・比較対象②:同じ金額を普通預金に入れた場合(金利1%・利息に20.315%課税。税引後の実効金利は約0.80%)
・退職金:2パターン(退職金なし/退職金で退職所得控除を使い切り)
3パターンの月額掛金は以下のとおりです。
| パターン | 月額 | 意味 |
|---|---|---|
| 月1万円 | 1万円 | 少額から始めるケース |
| 月2.3万円 | 2.3万円 | 現行の会社員上限(企業年金なし) |
| 月6.2万円 | 6.2万円 | 2026年12月改正後の上限=これからの現実的な選択肢 |
iDeCoも特定口座も、入金する瞬間に必要な手取りは同じです。
iDeCoの掛金は口座振替で拠出し、税金は年末調整や確定申告で後から還付されます。
この検証では、同じ金額を毎月入金し、同じリターンで運用した場合に「入口の還付」と「出口の課税差」でどれだけ手残りが変わるかを比較します。
→ 年収の壁(106万・130万)の2026年最新整理|共働きの入金力を削る「本当の壁」はどれか
※ 還付金は現金として手元に残る前提です。
NISAなどで再投資すれば、複利効果で優位額はさらに大きくなります。
検証結果──退職金なしの場合
退職金がない、またはiDeCoの一時金に対して退職所得控除がフルに使えるケースです。
退職所得控除(35年加入):40万×20年+70万×15年=1,850万円
月1万円
| iDeCo | 特定口座 | 普通預金 | |
|---|---|---|---|
| 投資元本 | 420万円 | 420万円 | 420万円 |
| 最終資産額 | 約1,801万円 | 約1,801万円 | 約484万円 |
| 入口節税の還付 | +約126万円 | ── | ── |
| 出口の課税 | 0円 | 約281万円 | 約18万円(累計) |
| 手取り合計 | 約1,927万円 | 約1,520万円 | 約484万円 |
| iDeCoとの差額 | ── | ▲約407万円 | ▲約1,443万円 |
月1万円なら、35年後の資産額が退職所得控除の範囲に収まるため、出口の税金はゼロです。
入口で年末調整の還付を受けながら、出口も非課税。
特定口座は同じ資産額に対して281万円の課税がかかるので、還付126万円+出口税差281万円=407万円の差になります。
そして普通預金との差は1,443万円。
同じ月1万円でも、預金に置くかiDeCoで投資するかで、35年後に3倍以上の差が開きます。
月2.3万円(現行上限)
| iDeCo | 特定口座 | 普通預金 | |
|---|---|---|---|
| 投資元本 | 966万円 | 966万円 | 966万円 |
| 最終資産額 | 約4,142万円 | 約4,142万円 | 約1,114万円 |
| 入口節税の還付 | +約290万円 | ── | ── |
| 出口の課税 | 約344万円 | 約645万円 | 約42万円(累計) |
| 手取り合計 | 約4,088万円 | 約3,497万円 | 約1,114万円 |
| iDeCoとの差額 | ── | ▲約591万円 | ▲約2,975万円 |
投資元本も最終資産額も同じです。
差を生んでいるのは「入口の還付」と「出口の税制差」です。
特定口座の出口課税は利益の20.315%で一律645万円。
iDeCoは退職所得として課税されますが、退職所得控除1,850万円+1/2課税+分離課税の3重の優遇で、実際の税額は344万円にとどまります。
出口の税差301万円+入口の還付290万円=591万円。
同じ額を同じように投資して、税制の構造だけでこれだけ差が出ます。
普通預金との差は約2,975万円。
元本は同じ966万円なのに、預金に寝かせた場合の手取り1,114万円に対して、iDeCoなら4,088万円です。
月6.2万円(改正後上限)
| iDeCo | 特定口座 | 普通預金 | |
|---|---|---|---|
| 投資元本 | 2,604万円 | 2,604万円 | 2,604万円 |
| 最終資産額 | 約1億1,167万円 | 約1億1,167万円 | 約3,002万円 |
| 入口節税の還付 | +約781万円 | ── | ── |
| 出口の課税 | 約2,116万円 | 約1,739万円 | 約114万円(累計) |
| 手取り合計 | 約9,831万円 | 約9,427万円 | 約3,002万円 |
| iDeCoとの差額 | ── | ▲約404万円 | ▲約6,829万円 |
掛金が大きくなると、退職所得も膨らみます。
退職所得控除後の課税対象が4,658万円に達し、iDeCoの出口課税は2,116万円。
特定口座の1,739万円を上回ります。
それでも還付781万円が上乗せされるため、差し引きでiDeCoが404万円有利です。
普通預金との差は約6,829万円。
「投資するかしないか」の選択が、iDeCo vs 特定口座の差よりはるかに大きいことがわかります。
「退職金が多い人はiDeCoをやらない方がいい」は本当か──退職金で控除を使い切る場合で検証
「退職金が多い人はiDeCoをやらない方がいい」と言われる根拠は、ここにあります。
退職金で退職所得控除を使い切ると、iDeCoの一時金に対する控除枠がゼロになる。
この「最悪のケース」で検証します。
月1万円
| iDeCo | 特定口座 | 普通預金 | |
|---|---|---|---|
| 投資元本 | 420万円 | 420万円 | 420万円 |
| 最終資産額 | 約1,801万円 | 約1,801万円 | 約484万円 |
| 入口節税の還付 | +約126万円 | ── | ── |
| 出口の課税 | 約237万円 | 約281万円 | 約18万円(累計) |
| 手取り合計 | 約1,690万円 | 約1,520万円 | 約484万円 |
| iDeCoとの差額 | ── | ▲約170万円 | ▲約1,206万円 |
月2.3万円(現行上限)
| iDeCo | 特定口座 | 普通預金 | |
|---|---|---|---|
| 投資元本 | 966万円 | 966万円 | 966万円 |
| 最終資産額 | 約4,142万円 | 約4,142万円 | 約1,114万円 |
| 入口節税の還付 | +約290万円 | ── | ── |
| 出口の課税 | 約768万円 | 約645万円 | 約42万円(累計) |
| 手取り合計 | 約3,665万円 | 約3,497万円 | 約1,114万円 |
| iDeCoとの差額 | ── | ▲約168万円 | ▲約2,551万円 |
控除がゼロだと、iDeCoの出口課税は768万円。
特定口座の645万円を上回ります。
それでも、入口の還付290万円が出口の税差123万円を吸収し、差し引き168万円の有利が残ります。
→ iDeCoの出口戦略|退職金の順番は気にしなくていい。手取りを決めるのは「iDeCoをいつ終わらせるか」
月6.2万円(改正後上限)
| iDeCo | 特定口座 | 普通預金 | |
|---|---|---|---|
| 投資元本 | 2,604万円 | 2,604万円 | 2,604万円 |
| 最終資産額 | 約1億1,167万円 | 約1億1,167万円 | 約3,002万円 |
| 入口節税の還付 | +約781万円 | ── | ── |
| 出口の課税 | 約2,634万円 | 約1,739万円 | 約114万円(累計) |
| 手取り合計 | 約9,314万円 | 約9,427万円 | 約3,002万円 |
| iDeCoとの差額 | ── | 約113万円(特定口座が有利) | ▲約6,312万円 |
唯一、特定口座のほうが有利になるケースです。
控除ゼロで退職所得が5,583万円に達し、出口の課税が2,634万円。
還付781万円では、出口の税差895万円を吸収しきれません。
ただし、これは還付金を現金として持ち続けた前提です。
年末調整で毎年戻る還付をNISAや特定口座で再投資すれば、その分も35年間複利で回ります。
還付(年約22万円)を特定口座で毎月積み立てた場合(利益に20.315%課税)、このケースでもiDeCoの優位額は約1,934万円に拡大します。
NISA枠で再投資できれば、差はさらに広がります。
そして、特定口座に負けるケースでも、普通預金との差は6,312万円。
「iDeCoか特定口座か」の差は最大でも数百万円ですが、「投資するかしないか」の差は数千万円です。
3パターンの比較から見えること
まとめます。
iDeCo vs 特定口座
| 月額掛金 | 退職金なし | 退職金で控除使い切り |
|---|---|---|
| 月1万円 | +約407万円 | +約170万円 |
| 月2.3万円 | +約591万円 | +約168万円 |
| 月6.2万円 | +約404万円 | ▲約113万円 ※ |
※ 還付を特定口座で再投資した場合+約1,934万円
iDeCo vs 普通預金
| 月額掛金 | 退職金なし | 退職金で控除使い切り |
|---|---|---|
| 月1万円 | +約1,443万円 | +約1,206万円 |
| 月2.3万円 | +約2,975万円 | +約2,551万円 |
| 月6.2万円 | +約6,829万円 | +約6,312万円 |
iDeCo vs 特定口座の差は最大でも数百万円ですが、投資するかしないかの差は数千万円。
この構図はNISA記事でも確認したとおりです。
退職金で控除を使い切る「最悪のケース」でも、月2.3万円までならiDeCoが特定口座より有利。
還付を使ってしまっても、です。
月6.2万円で控除ゼロの場合のみ、「還付を再投資するかどうか」が分かれ目になります。
「退職金が多い人はiDeCoをやらない方がいい」──これは半分だけ正しい。
正確には、「退職金が多くて、掛金も大きくて、還付も使い切る人」はiDeCoの効果が薄くなる。
還付を再投資する設計にしておけば、退職金の多寡にかかわらずiDeCoは有利です。
退職金が多い人がiDeCoをやるなら、守る条件は3つです。
- 株式のインデックスファンドで運用する。利回りが低いと出口の課税が運用益を上回り、元本にまで税金がかかります。元本確保型のままでは、この検証の前提が崩れます
- 還付は使わず、投資に回す。NISA枠が空いていればNISAへ、埋まっていれば特定口座へ
- 退職金と受け取る年を分ける。退職金の勤続期間と重ならないiDeCoの拠出年数分は、年をずらせば控除が使えます。拠出を止めて運用指図者になると、その期間は加入年数に数えません
→ 確定拠出年金が元本確保型(定期預金)のままの人へ|「減らない」代わりに手放しているもの
僕自身は企業型DCの上限までマッチング拠出をしています。
2026年12月の改正後は、上限いっぱいまで増額する予定です。
還付は全額NISA枠に充てる設計にしています。
👉 月2.3万円までは、還付を使っても特定口座より有利。還付の再投資が「条件」になるのは、掛金が大きく退職金も多いケースだけ。それでも還付を投資に回せば、優位は一気に広がります。
出口で「返す」税金はいくらか──退職所得の3つの優遇
前のセクションで「出口の課税」の金額は確認しました。
ここでは、その計算の裏にある仕組みを整理します。
iDeCoの出口課税が「想像より軽い」のは、退職所得に3つの優遇があるからです。
①退職所得控除──加入年数に応じた非課税枠
退職所得控除は、加入年数に応じて設定される非課税枠です。
| 加入年数 | 計算式 |
|---|---|
| 20年以下 | 40万円×年数 |
| 20年超 | 800万円+70万円×(年数−20年) |
35年加入なら、40万×20年+70万×15年=1,850万円。
月1万円コースなら、35年後の資産1,801万円がまるごとこの控除の内側に収まります。
②1/2課税──課税対象が半分になる
退職所得控除を差し引いた残額に、さらに1/2が適用されます。
退職所得=(一時金−退職所得控除)× 1/2
たとえば、一時金4,142万円から退職所得控除1,850万円を引くと2,292万円。
その1/2の1,146万円が課税対象です。
この1/2ルールは、退職金やiDeCoの一時金に適用される特別な計算です。
給与所得にはありません。
③分離課税──給与と合算されない
退職所得は分離課税です。
給与所得や事業所得とは合算されず、退職所得だけで税率が決まります。
これが何を意味するか。
たとえば、給与の所得税率が33%(課税所得900万超)の人が退職所得1,146万円を受け取るとします。
この退職所得に対する所得税率は33%ですが、給与の33%とは別枠です。
退職所得は0円からスタートして、その金額だけで累進税率の階段を上ります。
もし退職所得が給与と合算されたら、すでに高い税率帯にいるところに上乗せされ、税額は跳ね上がります。
分離されているからこそ、出口の実効税率が大幅に抑えられるのです。
僕がiDeCoを勉強して一番意外だったのは、この分離課税の仕組みでした。
退職所得控除は「知っている」人も多い。
けれど、分離課税であること──給与所得と合算されないこと──を知っている人は少ない。
この3つの優遇が重なることで、iDeCoの出口課税は「入口で得した分を出口で返す」という単純な構図にはなりません。
👉 退職所得控除・1/2課税・分離課税。この3つの優遇が重なるから、iDeCoの出口は「想像より軽い」。入口の還付と合わせて、特定口座との差を生む構造です。
あなたの条件で確認する──iDeCo節税シミュレーター
ここまでは所得税率20%・35年加入の前提で検証しました。
けれど、掛金も加入年数も所得税率も退職金の有無も、人によって違います。
自分の条件で確認してみてください。
→ iDeCoで積み立てるファンドの実質コストの判定法はこちらで整理しています
一時金受取を前提としたシミュレーターです。
年金受取(分割受取)との比較や、受取タイミングの最適設計については、別記事で整理しています。
→ 一時金か年金か、受け取る年の決め方は出口戦略の記事で整理しています
まとめ|iDeCoの節税効果を「金額」で握る
iDeCoの節税は「入口」です。
掛金の全額が所得控除になり、投資した分だけ毎年の税金が還付されます。
いくら戻るかは、年収別・掛金別の早見表のとおり。
年収600万円・月2.3万円なら年約5.5万円、35年で約193万円。
2026年12月に上限が6.2万円へ広がれば、この金額はさらに大きくできます。
出口では退職所得として課税されますが、退職所得控除・1/2課税・分離課税の3つの優遇が重なり、特定口座の利益課税(20.315%)より軽くなるケースが大半です。
同じ掛金を入れた場合の優位額(退職金で控除を使い切る最悪のケース):
・月1万円:特定口座より約170万円有利
・月2.3万円:特定口座より約168万円有利
・月6.2万円:還付を現金で持てば▲約113万円。還付を再投資すれば約1,934万円有利
「退職金が多い人はiDeCoをやらない方がいい」は、還付を再投資する設計にしている人には当てはまりません。
- iDeCoの節税は入口。掛金×税率が毎年戻る。年収600万円・月2.3万円なら年約5.5万円、35年で約193万円
- 出口は退職所得の3つの優遇で、特定口座の20.315%より軽いことが大半。月2.3万円までは、還付を使っても特定口座より有利
- 退職金が多い人も、株式で運用し、還付を投資に回し、受け取る年を分ければ有利。「やらない方がいい」の根拠にはならない
👉 iDeCoの節税効果を「なんとなく得」ではなく「金額」で握る。そして還付はできれば投資に回す──掛金が大きく退職金も多い人は、それが損益の分かれ目になるからです。
関連リンク【PR】
※ 下記リンクは成果報酬型広告です。遷移先は楽天証券・楽天カードの公式サイトです。
楽天証券で口座を開く(無料)
iDeCoは金融機関ごとに手数料と商品ラインナップが違います。楽天証券は運営管理手数料が無料で、低コストのインデックスファンドが揃う定番の選択肢です。還付金の再投資に使うNISA口座も同じ画面で管理できます。
▶ 公式サイトで口座開設積立投資のカード決済でポイントが貯まります。
楽天カードを申し込む(無料)※広告
📚 「難しいことはわからない」ままで動けるようになる1冊
※ 下記リンクは成果報酬型広告です。遷移先はAmazon・楽天の公式サイトです。
iDeCoの節税は、税率も控除も出てくる「難しい話」に見えます。
でも、やることは掛金を入れて、低コストのインデックスファンドを買い続けるだけです。
本書は、その「難しいこと」を橘玲さんが対話形式で全部翻訳してくれる1冊。早見表で自分の数字を掴んだ後に読むと、「なぜこれで資産が増えるのか」が芯から腑に落ちます。
僕自身、「資本とは何か」という土台をこの本で総ざらいして、制度を使う手が迷わなくなりました。
老後に必要な資金の全体像を「自分の数字」で把握したい方へ。
→ 「老後資金シミュレーション|「2,000万円問題」を卒業して“自分の数字”を作る方法」
▼ iDeCoとNISA、どっちを優先すべき?40年シミュレーションで検証しています
▼ NISAの出口非課税がいくらの差を生むか、金額で確認したい方へ
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。