NASDAQ100の値動きが、毎日3倍になる。
しかも信託報酬は、先に出ている3倍型の約3分の1。
そんな投資信託「auAMトリプル・NASDAQ100」が、2026年10月15日に設定されました。
先輩にあたる大和アセットマネジメントの3倍型は、この3年で+289%。
同じauアセットマネジメントの2倍型は、設定から2年あまりで純資産549億円まで膨らみました。
そこに「3倍を、安く」が加わりました。
初日に集まったお金は19.5億円。
同じ会社の2倍型の初日7.9億円の、2.5倍のスタートです。
設定から3週間で、口数は約2倍に増えました。
一方で基準価額は、設定日の1万円に一度も戻っていません(11月5日時点で−15.8%)。
では、この3倍レバ(レバレッジ3倍)を長く持っていたら、普通のNASDAQ100インデックス(レバなし)よりずっと増えたのか。
この商品の仕組みを、1985年10月から2026年9月までの41年分のデータで再現してみました。
結果は、2010年に買っていれば580倍でした。
ところが、41年間ずっと持ち続けた場合、3倍レバはレバなしに負けていました。
20年持った場合は、買った月によって63%が元本割れです。
👉 3倍レバの結果を決めるのは「NASDAQ100が上がるか」ではなく「いつ買って、どの暴落をくぐったか」。
結論から言うと、僕はこのファンドを買いません。
理由は「3倍だから怖い」ではありません。
長く持っても報われず、短く持てばそれはギャンブルになる。資産形成の道具として、使いどころがないからです。
PR|📚 新しい商品に迷ったとき、僕が立ち返る1冊
この記事では、仕組みとコスト、41年分の検証結果、そして買わない理由の中身までをまとめます。
読み終わるころには、自分がこの商品を買うべき人かどうかを、自分で判定できるはずです。
- auAMトリプル・NASDAQ100の仕組みと、信託報酬に出てこない「本当のコスト」
- 41年分の検証:持ち続けた結果と、買った月ごとの結果の割れ方
- 資産形成の道具として使えるのか——僕の結論
auAMトリプル・NASDAQ100とは|仕組み・コスト・申込期間
NASDAQ100の「日々の値動き」の3倍+為替
目論見書の「ファンドの目的」はこう書かれています。
NASDAQ100指数(米ドルベース)の変動率の概ね3倍程度の投資成果に、米ドルの対円為替レートの変動による投資成果を加えた収益の獲得を目指して運用を行います。
auAMトリプル・NASDAQ100為替ヘッジ無し 交付目論見書
中身は、純資産のおよそ3倍分のNASDAQ100先物を買い、あわせて純資産と同じ額の米ドルを持つ構造です。
株の値動きは3倍、為替の値動きは1倍。
円安なら上乗せ、円高なら目減りします。
注意したいのは「日々の値動き」の3倍だという点です。
1年や10年で見たときに、NASDAQ100の3倍になるわけではありません。
目論見書にも、一定期間の成果が3倍程度になることを「示唆または保証するものではありません」と明記されています。
基本スペック
| 項目 | 内容 |
|---|---|
| 正式名称 | auAMトリプル・NASDAQ100為替ヘッジ無し |
| 運用会社 | auアセットマネジメント |
| 当初申込期間 | 2026年10月5日〜10月14日(1万口=1万円) |
| 設定日 | 2026年10月15日 |
| 設定時の純資産 | 19.51億円(基準価額10,000円・2026年10月15日) |
| 信託報酬 | 年0.4334%(税込)+組入ETFの費用・先物の売買費用など |
| 購入時手数料 | 上限2.2%(販売会社が決める) |
| 信託期間 | 無期限(口数が30億口を下回ると繰上償還できる条項あり) |
| 決算 | 年1回(10月14日・休業日は翌営業日)。初回は2027年10月14日 |
| NISA | 対象外 |
| 購入・換金 | 申込日の翌営業日の基準価額。換金代金は5営業日目から |
※交付目論見書(使用開始日2026年10月5日)より。設定時の純資産はauアセットマネジメント公表値。
販売会社はSBI証券・楽天証券・マネックス証券など。
信託報酬0.43%でも、本当のコストは「ドル金利」
3倍の値動きを作るには、手持ちのお金の2倍分を借りているのと同じ状態になります。
先物を使うので実際にお金を借りるわけではありませんが、借りた分の金利に相当する負担は先物の価格に織り込まれています。
目論見書にもはっきり書かれています。
借入金利に相当する負担があります。そのため、長期に保有する場合、金利負担が累積されます。
どれくらいかというと、ざっくりドルの短期金利の2倍です。
いまの米国の政策金利はおよそ3.9%なので、年7〜8%。
信託報酬0.43%の20倍近い重さです。
この金利負担は、手数料の欄には載りません。
基準価額の中で、毎日静かに差し引かれていきます。
3倍レバがレバなしに勝てる条件
この金利負担と、次の章で見る「値動きの荒さによる目減り」を合わせると、3倍レバがレバなしと並ぶための条件を逆算できます。
今のドル金利(約3.9%)と、過去41年のNASDAQ100の値動きの荒さ(年26%)で計算すると、NASDAQ100が毎年およそ15%ずつ伸び続けて、ようやく引き分けです。
過去41年のNASDAQ100の伸びは、平均で年15%ほどでした。
つまり、3倍レバがレバなしに勝てるのは、NASDAQ100がこれまでの平均を上回り続けたときだけです。
金利が上がれば、このハードルはさらに上がります。
※ドル建て・配当込みの伸び率。値動きの荒さと金利が一定だと仮定した目安です。
auAMトリプル・NASDAQ100のデメリット|長く持つほど効く4つの構造
①値動きの荒さによる目減りが「3の2乗」で効く
相場が行ったり来たりすると、資産は目減りします。
これは3倍レバに限った話ではなく、レバなしの普通の投資でも起きています。
たとえば、NASDAQ100が1日目に10%上がり、2日目に10%下がったとします。
レバなしは100→110→99で、−1%。
上がって下がっただけなのに、元の100に戻りません。
この目減りの正体は、値動きの荒さ(振れ幅)そのものです。
3倍レバだと100→130→91で、−9%です。
3倍だから−3%、ではありません。
振れ幅が3倍になると、目減りは3の2乗=9倍に膨らみます。
レバなしでは気づかない程度の目減りが、3倍レバでは目に見える大きさになる。
2倍レバでも4倍(2の2乗)に膨らみますが、3倍レバはそれよりさらにきつい、ということです。
目減りの仕組みそのものは投資の「効率」とは何かで詳しく書いています。
②円高と株安が同時に来る
為替ヘッジがないので、円高になると円での評価額が減ります。
そして、株が大きく下がる局面は、円高が進みやすい局面でもあります。
リーマン・ショック(2007年10月〜2009年3月)を再現すると、NASDAQ100はドル建てで−53%、ドル円は115円から99円へ14%の円高でした。
3倍レバはドル建てで−95.1%、円建てでは−95.8%です。
すでに9割以上消えたあとに、為替がさらに追い打ちをかけた形です。
③投資信託なので、逃げたい日に逃げられない
売りの注文を出しても、約定するのは翌営業日の基準価額です。
暴落の最中に「今すぐ売りたい」と思っても、その日の値段では売れません。
NASDAQ100が1日で33%下がると、3倍レバは理論上ゼロになります。
41年間でその水準の下落は一度もありませんでした。
ただ、1987年10月19日のブラックマンデーでは指数が1日で−15.1%、再現した3倍レバは1日で−45.7%でした。
④NISAが使えない
NISAの対象外なので、特定口座や一般口座で買うことになります。
利益には20.315%の税金がかかります。
長期でも短期でも、非課税の恩恵は受けられません。
auAMトリプル・NASDAQ100を41年分で検証|1985〜2026年の全期間バックテスト
検証の方法
実物のauAMトリプルは2026年10月15日に設定されたばかりで、長期の実績はまだありません。
そこで、NASDAQ100・ドル円・米国の短期金利の日次データから、この商品と同じ仕組みの値動きを1985年10月まで遡って計算しました。
計算の式は「NASDAQ100(配当込み)の3倍 − ドル金利の2倍 − 信託報酬などのコスト」に、為替の動きを掛けたものです。
この式が実物をどれだけ再現できるかは、実在する2本のファンドで確かめました。
| 確認に使ったファンド | 期間 | 実物とモデルの最終値の差 |
|---|---|---|
| TQQQ(米国の3倍ETF・ドル建て) | 2010年2月〜(16年半) | 0.1% |
| auAMレバレッジNASDAQ100(同じ会社の2倍型・ヘッジなし) | 2024年7月〜(2年2ヶ月) | 0.2% |
16年分でも誤差は0.1%でした。
以下の数字は、この式で出したモデル値です。
41年間持ち続けたら、3倍レバはレバなしに負けた
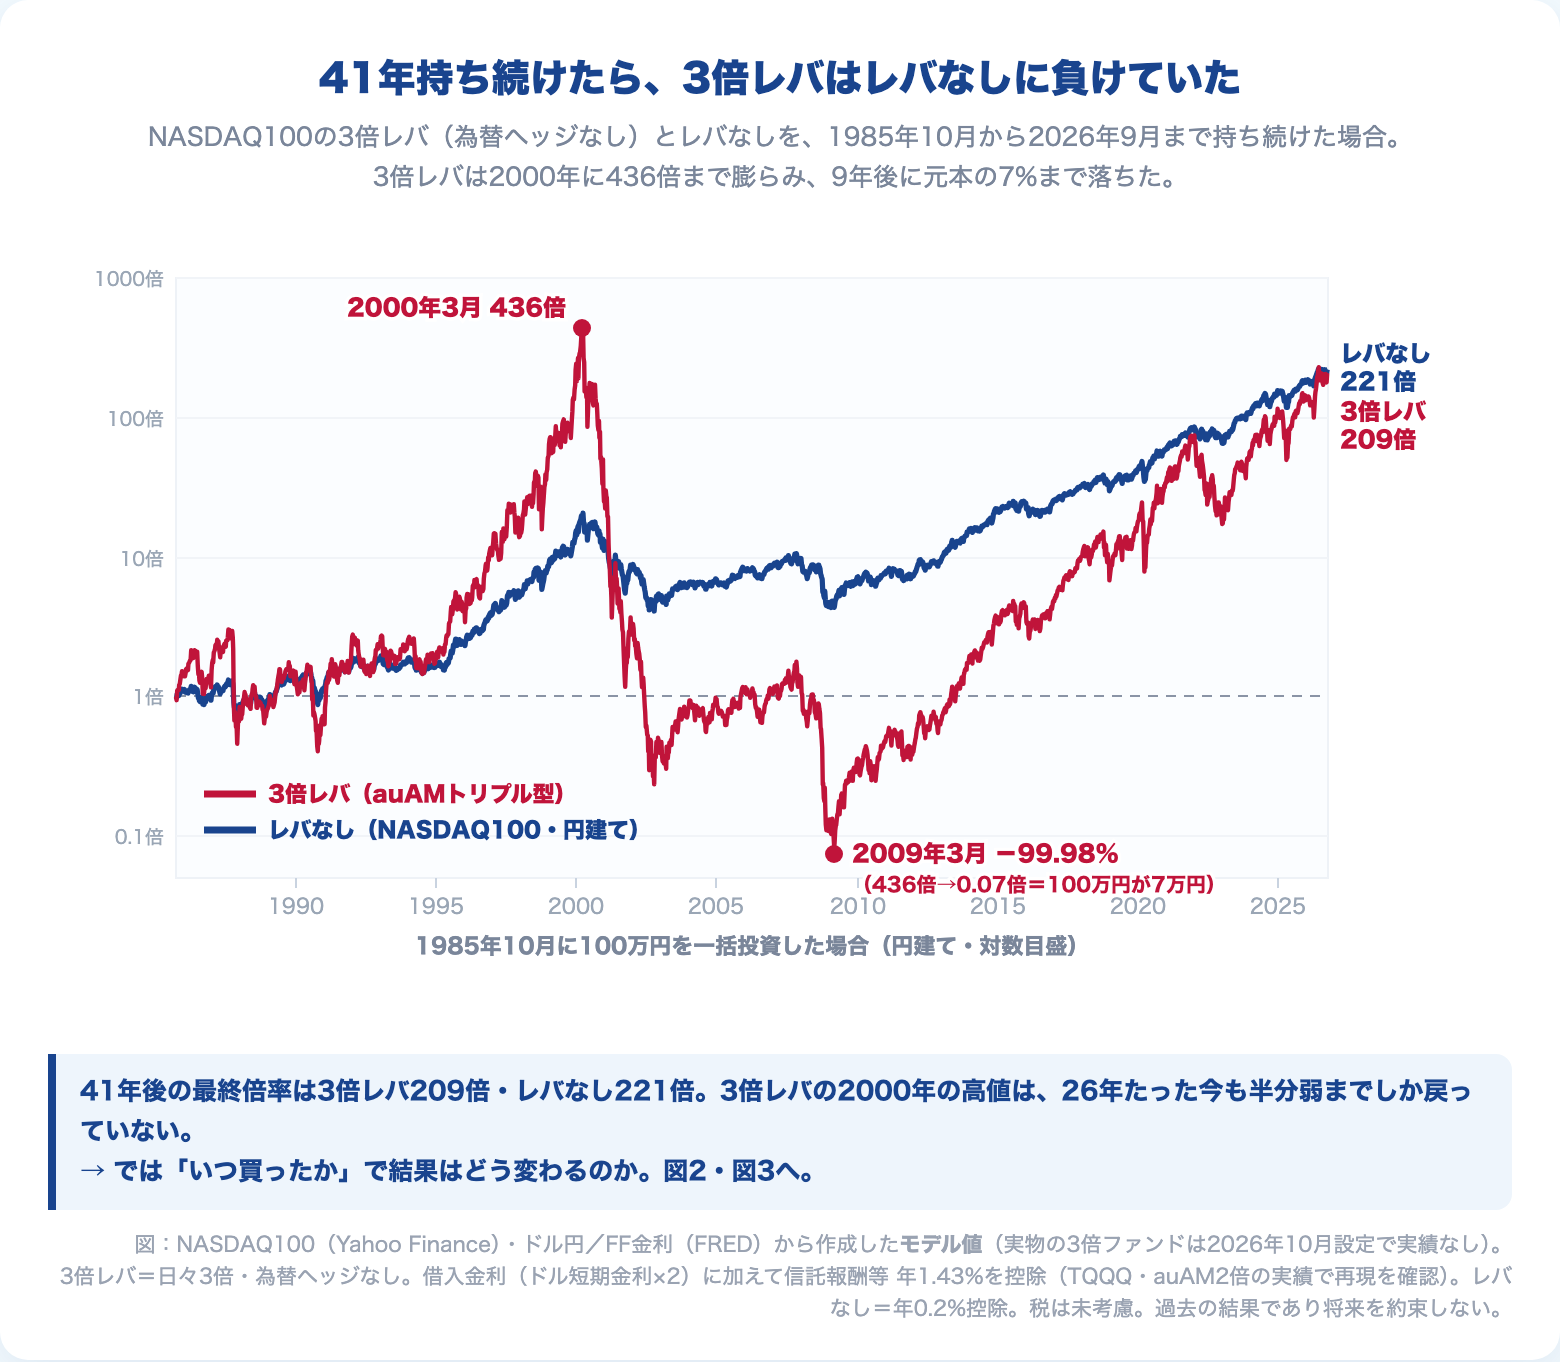
1985年10月に100万円を入れて、2026年9月まで一度も売らなかった場合です。
| 3倍レバ(auAMトリプル型) | レバなし(NASDAQ100インデックス) | |
|---|---|---|
| 41年後 | 209倍(100万円→2.09億円) | 221倍(100万円→2.21億円) |
| 途中の最大下落 | −99.98%(2000年3月→2009年3月) | −80.4% |
| 買った値段を下回っていた日 | 全体の27% | 全体の4% |
| 税金を引くと(3倍レバは課税口座、レバなしはNISA) | 167倍 | 221倍 |
3倍レバは2000年3月に436倍まで膨らみました。
そこからITバブル崩壊とリーマン・ショックを続けて浴び、2009年3月には元本の7%まで落ちています。
436倍からの−99.98%です。
そして、その2000年の高値は、26年たった今も半分弱までしか戻っていません。
しかも、3倍レバはNISAで買えません。
税金を引くと167倍になり、NISAで持てるレバなしとの差はさらに広がります。
一方で、2010年1月に買った人なら、いまごろ580倍です。
同じ期間のレバなしは31倍でした。
「3倍レバは最強」という印象があるとすれば、それはこの15年の相場がつくったものです。
長く持つほど、3倍レバは負けやすくなる
では「いつ買ったか」でどれくらい結果が変わるのか。
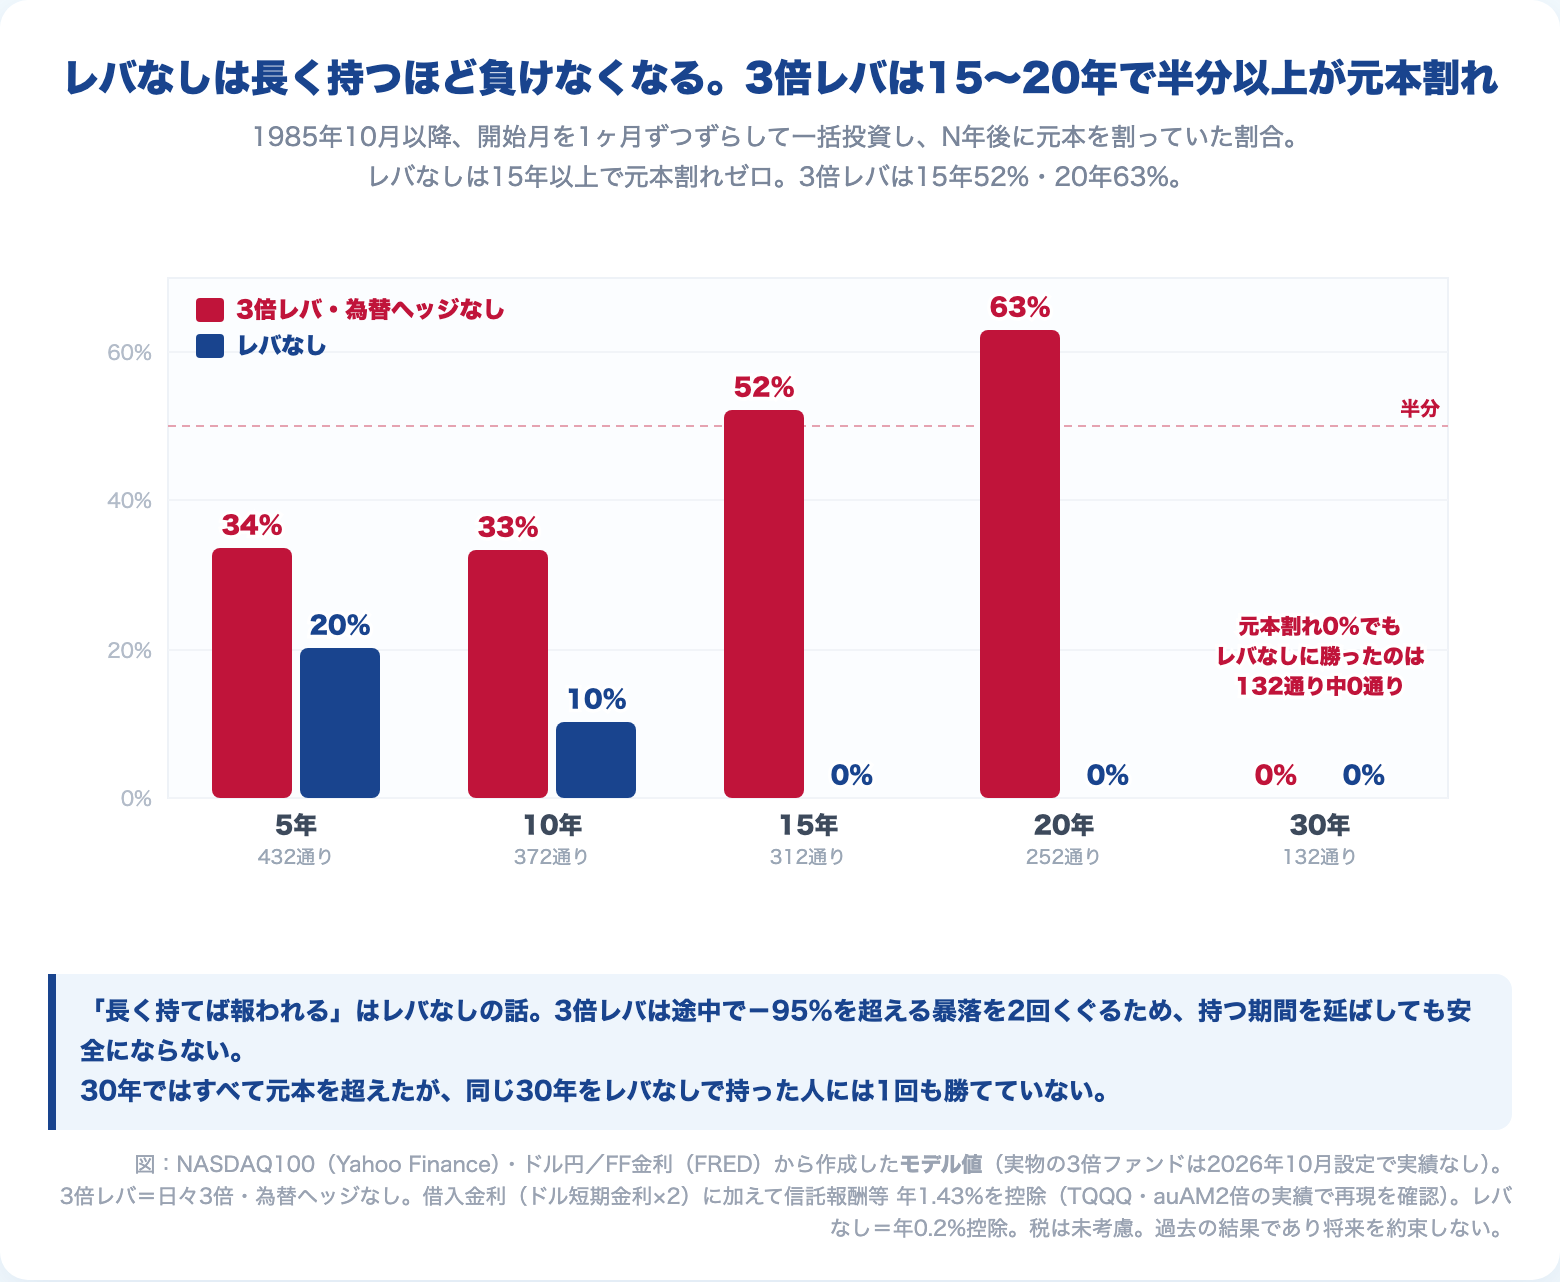
1985年10月から、買う月を1ヶ月ずつずらして全部計算しました。
| 持った期間 | 3倍レバが元本割れだった割合 | レバなしが元本割れだった割合 |
|---|---|---|
| 5年(432通り) | 34% | 20% |
| 10年(372通り) | 33% | 10% |
| 15年(312通り) | 52% | 0% |
| 20年(252通り) | 63% | 0% |
| 30年(132通り) | 0% | 0% |
レバなしは、15年以上持てば一度も元本割れしていません。
「長く持てば報われる」は、レバなしでは過去のデータどおりに成り立っていました。
3倍レバは逆です。
15年で半分、20年で3分の2近くが元本割れで終わっています。
途中で−95%を超える暴落を2回くぐるので、持つ期間を延ばしても安全になりません。
30年では3倍レバも全部元本を超えました。
ただし、同じ30年をレバなしで持った人に勝てた月は、132通りのうち1つもありません。
同じ20年でも、0.03倍から274倍まで割れた
20年持った人の成績を、売った時点ごとに並べるとこうなります。
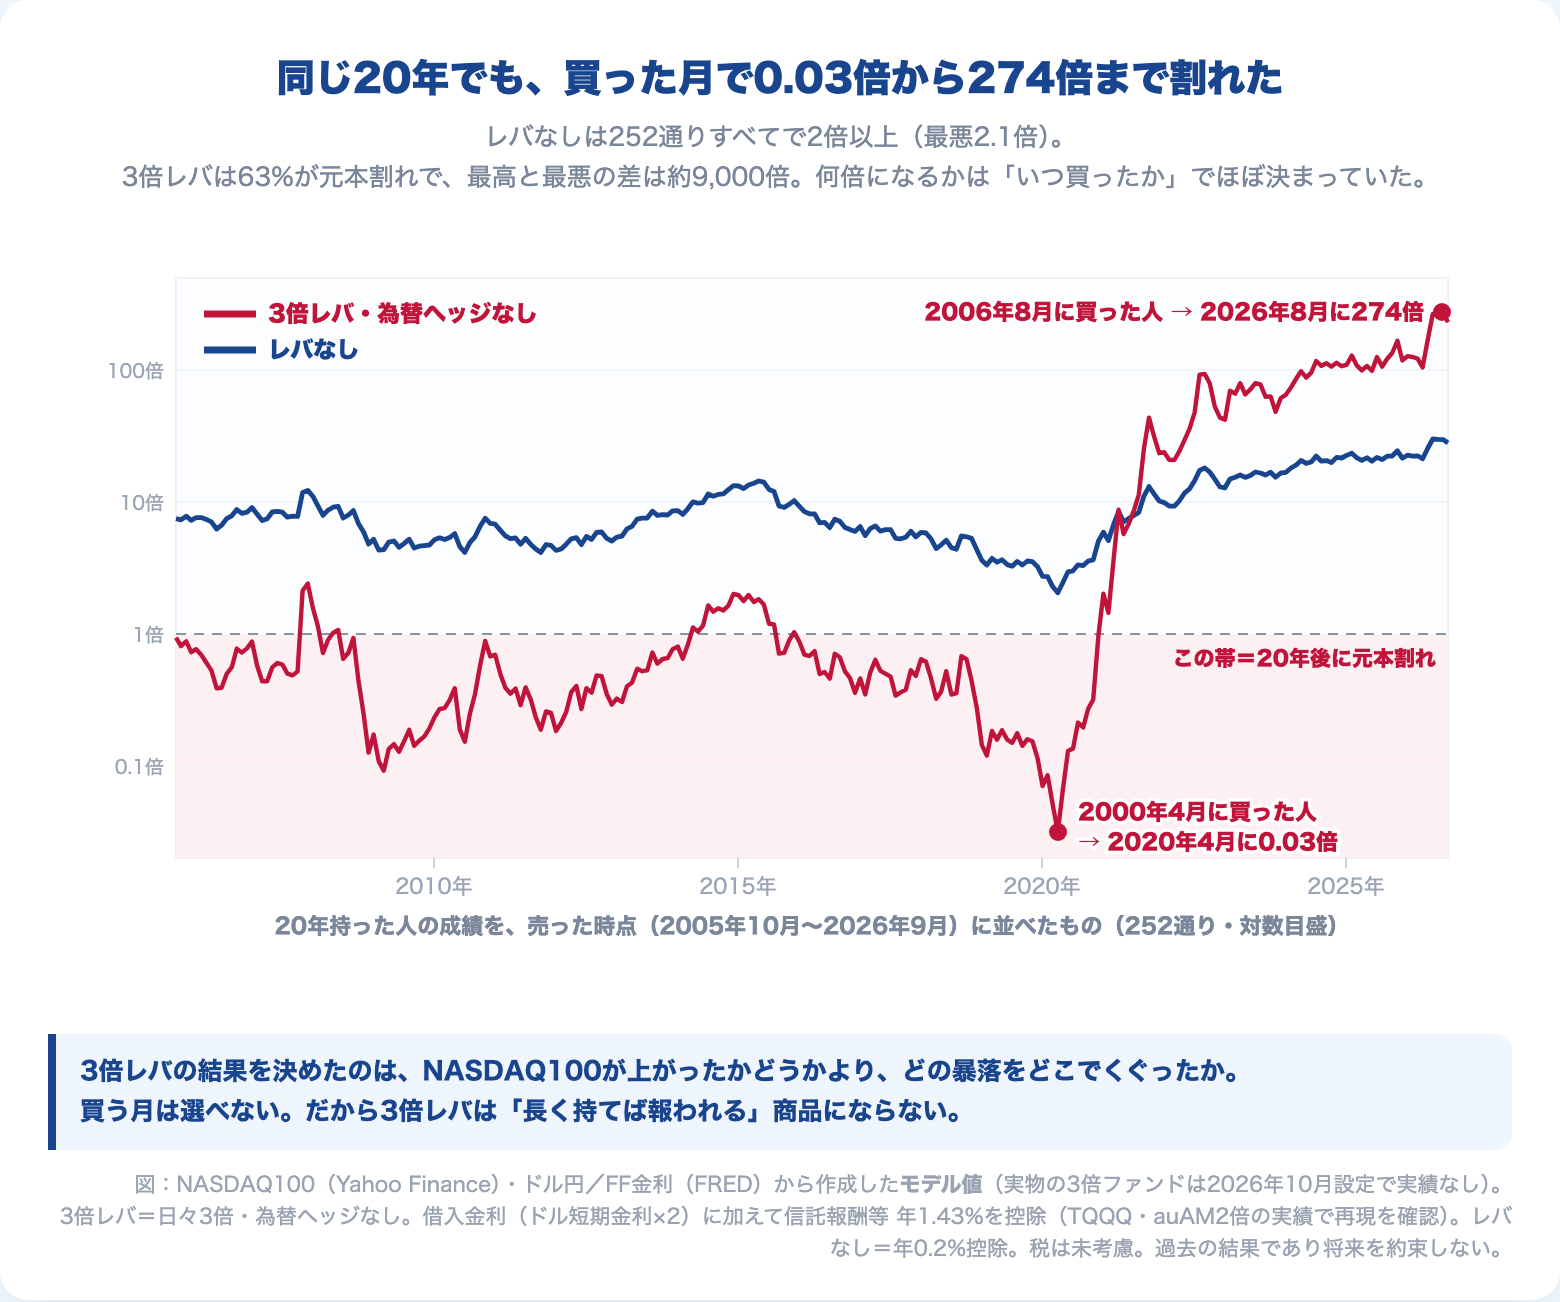
レバなしは252通りのすべてで2倍以上になりました。
3倍レバは、2000年4月に買った人が0.03倍、2006年8月に買った人が274倍です。
レバなしで見れば、どの20年を切り取っても2倍以上に増えていました。
それでも3倍レバの結果は、どの暴落を、どのタイミングでくぐったかでほぼ決まっています。
そして、買う月を事前に選ぶことは誰にもできません。
積立なら救われるのか
毎月3万円を20年積み立てた場合(元本720万円)も計算しました。
| 20年積立(252通り) | 3倍レバ | レバなし |
|---|---|---|
| 真ん中の結果 | 3,659万円 | 2,550万円 |
| 元本割れした割合 | 34% | 0% |
| いちばん悪かった結果 | 48万円(1988年12月開始) | 1,007万円 |
| 税金を引いた真ん中(3倍レバは課税口座、レバなしはNISA) | 3,062万円 | 2,550万円 |
真ん中の結果だけ見れば、3倍レバが上です。
税金を引いて、NISAで持ったレバなしと比べても、3倍レバが上回ったのは252通りのうち57%です。
ただし、3回に1回は元本割れで終わり、最悪は720万円が48万円です。
レバなしの積立は、どの月に始めても元本割れしていません。
1985年から41年間積み立て続けた場合は、3倍レバが22.2億円、レバなしが8.4億円でした。
ただしこの3倍レバの積立は、途中の34%の月で元本割れしており、2009年3月には積み立てた元本の6.8%まで減っています。
それまでに積み立てた843万円が、57万円になった計算です。
そこで積立を止めず、売らなかった人だけが、この22億円を受け取れます。
この数字をどこまで信じていいか
モデル値なので、前提によって数字は動きます。
いちばん効くのは金利です。
| 前提を変えると | 41年後の3倍レバ |
|---|---|
| ベース(本記事の数字) | 209倍 |
| ドル金利が毎年1%低かったら | 481倍 |
| ドル金利が毎年1%高かったら | 91倍 |
| 追加コストがゼロなら | 316倍 |
| 追加コストが年2%なら | 139倍 |
金利が1%違うだけで、41年後の結果は2倍以上ぶれます。
信託報酬の0.1%の差を比べるより、先の金利がどうなるかの方がはるかに効く商品です。
ほかにも、次の前提があります。
- NASDAQ100の先物は1996年以前には存在しません。それより前は仮想の計算です。1987年の1日−45.7%も、先物も取引停止の仕組みもない時代の理論値です
- 2003年以前の配当はほぼゼロとして計算しています。3倍レバは配当も3倍効くので、この期間は実際より2割ほど低めに出ている可能性があります
- 税金は含めていません
とはいえ、「長く持っても安全にならない」「買った月で結果が桁違いに割れる」という形は、どの前提に変えても崩れませんでした。
NASDAQ100 3倍レバが一番危なかった局面|ドットコム・リーマン・2022年
41年のあいだに、3倍レバがどれだけ下がったかをまとめます。
| 局面 | 期間 | 3倍レバ | レバなし |
|---|---|---|---|
| ブラックマンデー | 1987年10月〜12月 | −85% | −45% |
| ITバブル崩壊 | 2000年3月〜2002年10月 | −99.95% | −80% |
| リーマン・ショック | 2007年10月〜2009年3月 | −96% | −62% |
| コロナ・ショック | 2020年2月〜3月 | −70%(1ヶ月) | −31% |
| 2022年の利上げ相場 | 2021年11月〜2022年12月 | −78% | −25% |
| 2025年の関税ショック | 2024年12月〜2025年4月 | −60% | −27% |
| 2026年3月の急落 | 2025年10月〜2026年3月 | −33% | −11% |
※3倍レバとレバなしで高値の日がずれる局面は、それぞれの高値から数えています。
ITバブル崩壊の−99.95%は、100万円が500円になる下落です。
ここから元の高値に戻るには、2,000倍に増える必要があります。
実際、この高値はまだ回復していません。
コロナ・ショックでは、たった1ヶ月で−70%。
2020年3月16日は1日で−37.5%でした。
直近の10年を見ても、2022年に−78%、2025年に−60%。
「最近の相場なら大丈夫」とは言えない頻度で、大きな下落が来ています。
auAMトリプル・NASDAQ100の評判は?|3週間で口数は約2倍、でも1万円に戻った日はゼロ
値動きは、言われていたとおり「日々3倍」だった
2026年10月15日の設定から、11月5日までの15営業日が出ました。
レバなしのNASDAQ100インデックスファンドと並べます。
| 単位:% | 3倍レバ | レバなし |
|---|---|---|
| 設定来 | −15.8 | −4.9 |
| 最大の下げ | −10.4 | −3.3 |
| 最大の上げ | +4.0 | +1.6 |
| 毎日積立 | −8.8 | −2.6 |
設定来は10月15日から11月5日まで。
最大の下げは11月2日、最大の上げは10月20日の1日です。
毎日積立は、設定日から毎日同じ額を買った場合です。
レバなしが0.5%以上動いた10日で、倍率は2.4〜3.7倍。
真ん中は2.7倍でした。
ぴったり3倍にならないのは、為替が3倍にならないからです。
株の値動きは3倍、為替は1倍で乗ります。
株と為替が同じ向きに動いた日は、3倍より小さく出る。
逆向きに動いた日は、3倍より大きく出ます。
設定日の10,000円が、いまのところ最高値です。
15営業日のうち、1万円を上回った日は一度もありません。
いちばん下げたのは11月4日の8,219円。
設定日から−17.8%です。
3週間で2割近くが消えるのは、記事の前半で見た「日々3倍」の構造どおりの動きです。
毎日積み立てた場合の−8.8%は、一括で設定日から持った−15.8%より浅く済んでいます。
3倍レバを積み立てる人は少ないと思いますが、買った日で結果が変わることは他のファンドと同じです。
9本を同じ物差しで並べた10月の実測は、こちらにまとめました。
→ FANG+・フィジカルAI・テック12は下落のときどれだけ下がる?|10月の実測は指数の1.0〜2.7倍
評判より先に、お金が答えを出している
掲示板の評判より、入ってきたお金のほうが早く出ます。
| 億円/億口 | 10月15日 | 11月5日 |
|---|---|---|
| 純資産 | 19.51 | 31.62 |
| 口数 | 19.51 | 37.54 |
口数は3週間で約1.9倍。
純資産の伸びより大きいのは、基準価額が下がった分です。
入ってきたお金を素直に映すのは、口数のほう。
15営業日のうち、口数が前の日より減った日は見当たりません。
1日で−10.4%下げた11月2日も、口数は増えています。
👉 評判はまだ言葉になっていませんが、お金は「買う人が増え続けている」と答えています。
それでも僕の結論は変わりません。
集まったお金の多さは、商品の良さではなく注目度の表れです。
41年の検証で出た「長く持っても報われない」は、口数が増えても動きません。
掲示板と口コミは、まだ立っていない
設定から3週間の時点で、ネット上の「声」はほとんどありません。
みんかぶの口コミはまだ1件もなく、レーティングも付いていません(2026年11月6日時点)。
この手の商品は、増えたあとに語られ始めます。
評判が出てくるのは、次の大きな上げか、次の大きな下げのあとです。
その「次」が来たときに読む数字は、もう記事の前半にあります。
1987年に1日で−45.7%、2000年からの−99.95%、2020年の1ヶ月で−70%。
評判が盛り上がる前に、下げ方の目安だけ先に持っておけば十分です。
auAMトリプル・NASDAQ100は誰が買う商品か|資産形成ではなくギャンブル
長期でダメな物は、短期でもダメ
山崎元さんの言葉に「長期でダメな物は、短期でもダメ」があります。
僕もそう考えています。
41年の検証で、3倍レバは15〜20年持つと半分以上が元本割れでした。
30年持っても、レバなしに勝てた月は1つもありません。
長期の資産形成には向きません。
では、上がりそうなときだけ短期で持てばいいのか。
それは、次の数ヶ月にNASDAQ100が上がるか下がるかに賭けることです。
当たれば大きく、外れれば1ヶ月で−70%。
うまくいった人がいても、それはギャンブルに限りなく近いと僕は思います。
僕の線引き
資産形成のための投資としては、この商品を誰にも勧めません。
「余裕資金なら」「NISAの外なら」「出口を決めておけば」といった条件をつけても、この結論は変わりません。
ただ、一攫千金を夢見て、ゼロになってもいいと納得した上で賭けるなら、それは本人の自由です。
ギャンブルとして楽しむと決めた人なら、どうぞ。
それを「投資」や「資産形成」と呼ばないことだけが条件です。
持ち続けられる人は、ほぼいない
もう1つ、数字に出てこない問題があります。
41年の3倍レバを最後まで受け取るには、436倍まで膨らんだ資産が元本の7%になるのを見届け、それでも売らずに持ち続ける必要があります。
積立なら、積み上げた元本が7%になっても毎月買い続ける必要があります。
人は、得をしたときの喜びより、損をしたときの痛みを2倍ほど強く感じるといわれます。
資産の9割以上が消えていく画面を見ながら、淡々と持ち続けられる人はほとんどいません。
検証のリターンは、途中で降りなかった人だけのものです。
もう買ってしまった人へ
判断の問いは1つです。
「この商品を、今日の値段で新しく買うか」。
新しく買わないなら、持ち続ける理由も同じだけ弱いはずです。
含み益が出ているなら、利益を確定してレバなしのインデックスファンドへ移す。
含み損なら、売れば同じ年のほかの利益と相殺できます(特定口座・一般口座の場合)。
「元の値段に戻るまで待つ」は、3倍レバではいちばん危うい選択です。
2000年の高値から26年たっても半分弱までしか戻っていない例を、この記事で見てきました。
長期の資産形成は、レバなしのインデックスファンドで十分です。
NASDAQ100に集中すること自体の是非は、オルカン・S&P500・NASDAQ100を18年分で比較で書いています。
(おまけ)為替ヘッジありの3倍レバならどうだった?|大和「NASDAQ100 3倍ブル」の実績
最後に、同じNASDAQ100の3倍レバで為替ヘッジありの先輩ファンド、大和アセットマネジメントの「NASDAQ100 3倍ブル」の実績を見ておきます。
こちらはモデルではなく、実際の基準価額です。
| 大和 3倍ブル(ヘッジあり・実績) | 同じ期間のヘッジなし3倍レバ(モデル) | |
|---|---|---|
| 2020年10月〜2026年9月 | 3.72倍 | 7.54倍 |
| 最大下落 | −82%(2021年11月→2022年12月) | — |
同じ期間でヘッジなしのほうが2倍伸びたのは、主に円安のおかげです(105円→157円)。
加えて、ヘッジありはヘッジのコストも3倍分かかります。
為替の心配は消えますが、別のコストが乗る、という交換です。
また、2021年末に買った人が元本に戻ったのは2025年9月。
3年9ヶ月かかっています。
大和の3倍ブルには、2029年10月22日の償還期限と、基準価額が一定水準を割ると安定運用に切り替わる条項もあります。
auAMトリプルの信託期間は無期限です。
ただし、口数が30億口を下回ると繰上償還できる条項があります。
設定時の口数は約19.5億口で、この水準より下からのスタートでした。
その後、10月27日に30億口を超えました。
11月5日時点では約37.5億口で、いまは条項の水準より上にいます。
ここで知っておきたいのは、口数は基準価額が下がっても減らないことです。
減るのは、持っている人が売ったときだけ。
つまりこの条項は「値が下がったら終わる」仕掛けではなく、「人が降りたら終わりうる」仕掛けです。
大きな下げのあとに降りる人が続けば、30億口を割ることは十分ありえます。
下回っても自動で終わるわけではなく、受益者の意向確認などの手続きを経ます。
それでも「無期限だから出口の心配はない」とまでは言えません。
ヘッジがあってもなくても、「日々3倍」の構造がもつ性質は同じです。
auAMトリプル・NASDAQ100のよくある質問
auAMトリプル・NASDAQ100はNISAで買えますか?
買えません。NISAの対象外です。
特定口座などで買うことになり、利益には20.315%の税金がかかります。
為替ヘッジあり(大和)となし(auAM)、どちらがいいですか?
どちらも資産形成には勧めません。
違いは「為替の影響を受けるか」と「ヘッジのコストを払うか」の交換で、日々3倍で削られる構造は同じです。
積立なら大丈夫ですか?
20年の積立でも、34%は元本割れで終わっています。
レバなしの積立は元本割れゼロでした。
真ん中の結果は3倍レバが上ですが、それは途中で元本の1割を切っても積み続けた場合の数字です。
2倍レバならどうですか?
41年の検証では、2倍レバが最終倍率でいちばん大きくなりました(680倍)。
ただし2倍レバも、2000年から2009年に−99%まで下がり、2000年の高値に戻るまで21年かかっています。
僕は2倍レバも持ちません。
もう買えますか?初日にいくら集まりましたか?
2026年10月15日に設定され、いまは通常どおり買える状態です。
初日の純資産は19.51億円で、同じ会社の2倍型の初日(約7.9億円)の2.5倍でした。
その後も、口数は増え続けています。
11月5日時点で純資産31.62億円、口数は設定時の約1.9倍です。
ただ、集まったお金の多さと、資産形成の道具として使えるかは別の話です。
僕の結論は本文のとおり変わりません。
auAMトリプル・NASDAQ100の評判はどうですか?
2026年11月6日時点で、掲示板や口コミはほとんど立っていません。
みんかぶの口コミは、まだ1件もありません。
代わりに数字で言うと、設定から3週間で口数は約1.9倍。
買う人は増え続けています。
ただ、人気と「使える道具かどうか」は別の話です。
設定後の15営業日で、基準価額が1万円に戻った日は一度もありませんでした。
買い時はありますか?
資産形成として見るなら、ありません。
買い時を考える時点で、次の相場の上げ下げに賭けていることになります。
まとめ
- auAMトリプル・NASDAQ100は、NASDAQ100の日々の値動きの3倍+為替。信託報酬は0.43%でも、本当のコストはドル金利の2倍(いまなら年7〜8%)
- 41年分を再現すると、2010年に買っていれば580倍。でも41年持ち続けるとレバなしに負け、20年保有では63%が元本割れ
- 結果は「NASDAQ100が上がったか」ではなく「いつ買ったか」でほぼ決まる。買う月は選べない
- 長期でダメな物は、短期でもダメ。資産形成には使わない。ギャンブルと割り切る人だけが買う商品です
商品を選ぶときに見るのは、「過去にいくら増えたか」ではなく「どういう道筋で増えたか」です。
その道筋を、自分が持ったまま歩き切れるかどうか。
同じ視点で日本株の4.3倍型を検証した記事もあります。
→ 日本株4.3倍ブル(楽天・SBI)のデメリット|+1217%から1ヶ月半で半値以下、長期保有NGな理由
📚 「途中で降りない」を先に決めておくための1冊
※ 下記リンクは成果報酬型広告です。遷移先はAmazon・楽天の公式サイトです。
41年の検証で3倍レバがレバなしに届かなかったのは、増え方が小さかったからではありません。
途中で一度、−99.98%をくぐったからです。
大きく増やすことと、市場から退場しないこと。
モーガン・ハウセルのこの本は、お金の結果を分けるのは知識より振る舞いだ、という話を実例で積み上げていきます。
「お金持ちになること」と「お金持ちであり続けること」は別のスキルだ、という話は、この記事の検証そのものです。
「3倍」の文字に心が動いたときに、先に読んでおいてほしい1冊です。
関連リンク【PR】
※ 下記リンクは成果報酬型広告です。遷移先は楽天証券・楽天カードの公式サイトです。
楽天証券で口座を開く(無料)
長期の資産形成は、レバなしのインデックスファンドで十分です。NASDAQ100のインデックスファンドもオルカンも、同じ口座でNISAの枠に入れて低コストで積み立てられます。
▶ 公式サイトで口座開設積立投資のカード決済でポイントが貯まります。
楽天カードを申し込む(無料)※広告
関連記事
→ 投資の「効率」とは何か|「リターンが高いほど良い」を卒業する
→ NISAの「NASDAQ100」8本、どれを選ぶ?迷ったらこの3本でOK【実質コスト比較】
→ 「AIバブルでは?」と不安なあなたへ|ITバブルとの違いと、それでも積立を続けていい理由
【本記事の注記】
- ファンドの仕組み・費用・申込期間・決算日・繰上償還条項は交付目論見書(使用開始日2026年10月5日)にもとづきます
- 設定時の基準価額(1万口あたり10,000円)と純資産総額(19.51億円)は、auアセットマネジメント公表値(2026年10月15日時点)です
- 設定後の基準価額・純資産総額(2026年11月5日まで)は、投資信託協会「投信総合検索ライブラリー」の日次データです。口数は「純資産総額 ÷ 基準価額 × 1万口」で換算した値です
- 比較に使ったレバなしは、ニッセイNASDAQ100インデックスファンドです(同じ日の基準価額どうしで比較)
- 2倍型(auAMレバレッジNASDAQ100為替ヘッジ無し)の設定時純資産(約7.88億円・2024年7月26日)は、同社の有価証券報告書(第1期)の数値です
- 41年分の数字はすべてモデル値です。NASDAQ100(Yahoo Finance)、ドル円・FF金利(FRED)の日次データから、3倍・為替ヘッジなし・借入金利(ドル短期金利×2)と信託報酬等 年1.43%を控除して計算しました。追加コスト年1.0%は、TQQQの実績に合わせて決めた値です
- 2003年以前の配当はほぼゼロとして計算しています(3倍型は実際より低めに出ている可能性があります)。1996年以前はNASDAQ100先物が存在しない時代の仮想の計算です
- 大和「NASDAQ100 3倍ブル」は同社公表の基準価額(分配金再投資・2026年9月25日時点)
- 税金は考慮していません。過去の結果は将来を約束するものではありません
- 本記事は特定商品の売買を推奨するものではありません。投資判断はご自身の責任でお願いします
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資・保険の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。