この夏、70代の母のスマホを乗り換えました。
古い機種から新しい機種へ、携帯会社ごと。
作業の途中で、ひやりとしたことがあります。
母はメールをまったく使っていません。
連絡はLINEと電話だけ。
なのに、携帯会社のメールアドレスが、ポイントサービスのログインIDとして登録されていたんです。
本人に、その自覚はありませんでした。
乗り換えでそのアドレスが消えていたら、母はそのサービスにログインできなくなるおそれがあった。
事前に登録先を別のアドレスへ変えて、なんとか回避しました。
使っていないアドレスが、知らないところで「鍵」になっている。
そこで、ふと思ったんです。
ポイントなんて惜しくもないけど、お金のほうはどうなんだろう。
いまは親世代もネット証券でNISAをやる時代です。
NISA口座の約3割は、60歳以上の人が持っています。
もし母のスマホを開けなかったら、僕は母のお金の手がかりにたどり着けるのか。
そう思って調べてみて、わかったのはこういうことでした。
- 非課税は、亡くなった日に終わる
- そして一番の落とし穴は、税金でも手続きでもなく、親がどこでNISAをやっていたかがわからないこと
口座は相続できない。
非課税は亡くなった日に終わる。
そして一番の落とし穴は、税金でも手続きでもなく、親がどこでNISAをやっていたかがわからないことでした。
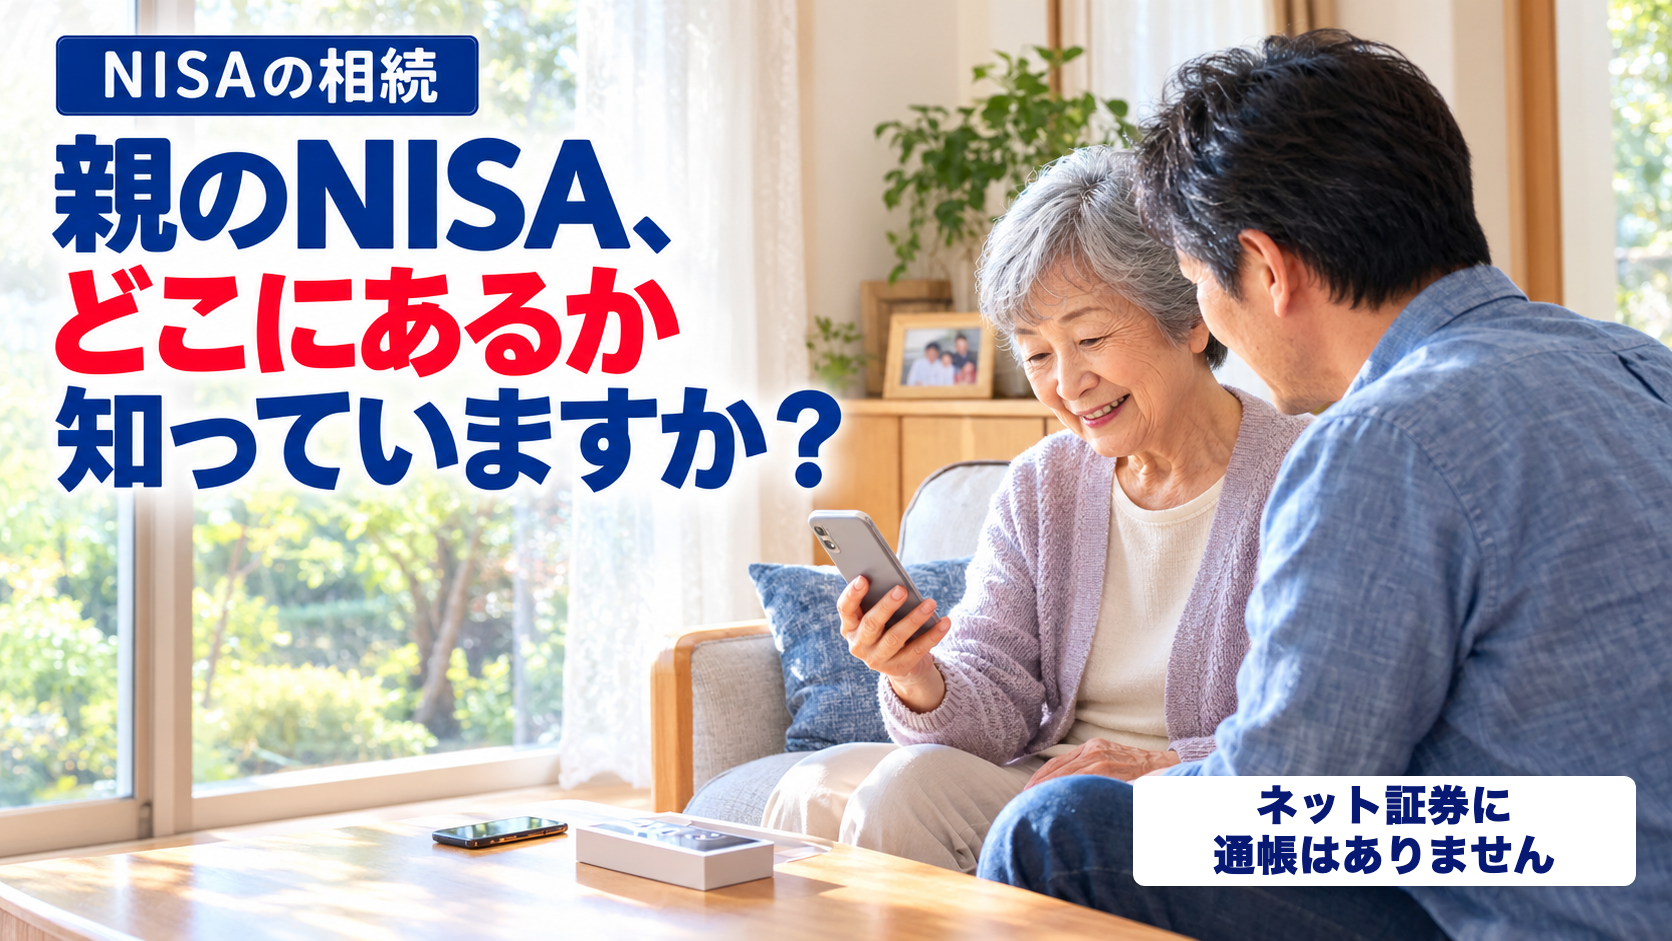
ネット証券のNISAには、通帳も郵便物もありません。
子が知らなければ、公的に調べるだけで2か月。
それでも見つからないことがある。
この記事では、相続の手続き・取得価額・相続税をひととおり押さえたうえで、親が元気なうちに子が把握しておくことを3つに絞ってお伝えします。
- NISAは相続できるのか、亡くなった後の口座と中身がどうなるか
- 相続したNISAの取得価額と、含み損が消える理由
- NISAが相続税対策にならない理由と、亡くなる前に売るべきか
- 親のNISAが見つからないときの調べ方と、元気なうちに把握しておく3つ
NISAは相続できる?|口座は引き継げず、中身だけが移る
まず、一番多い疑問から。
親のNISAは、子のNISAとして引き継げるのか。
答えは、引き継げません。
NISAの非課税は、口座を持っている本人だけのもの。
本人が亡くなった日に、非課税の扱いは終わります。
中身の株や投資信託だけが、相続する人の普通の口座(特定口座か一般口座)へ移る。
相続する人が自分のNISA口座を持っていても、そこには入れられません。
| 項目 | 親のNISAにあった株・投資信託を相続すると |
|---|---|
| 移る先 | 相続人の特定口座か一般口座(相続人のNISAには入れられない) |
| 特定口座へ移せる条件 | 親と同じ証券会社に、相続人の口座があること |
| 取得日 | 相続が発生した日(=亡くなった日) |
| 取得価額 | 亡くなった日の時価(投資信託は基準価額) |
※日本証券業協会「NISAに関するQ&A」(2025年9月版)Q73・Q67より
もう一つ、地味だけれど大事な決まりがあります。
亡くなった日から届出までの間にNISAで受け取った配当金は、さかのぼって課税されるんです。
届出を後回しにしても、得はひとつもありません。
👉 NISAの「非課税」は、亡くなった日に終わります。
配偶者が亡くなった場合も同じ
父が亡くなって、母が相続する。
この場合も、扱いはまったく同じです。
母が自分のNISA口座を持っていても、父のNISAの中身は母の特定口座か一般口座へ。
夫婦でも、NISAの非課税は引き継げません。
NISA相続の手続きと流れ|届出書から移管・現金化まで
では、実際には何をするのか。
流れは、どの証券会社でもおおむね同じです。
- 証券会社に、口座を持っていた人が亡くなったことを連絡する
- 「非課税口座開設者死亡届出書」を出す(NISA口座があるすべての金融機関に)
- 相続する人が、同じ証券会社に口座を開く(すでにあれば不要)
- 相続の書類(戸籍謄本や遺産分割協議書など)と「相続上場株式等移管依頼書」を出す
- 株や投資信託が相続人の口座へ移る。そのまま持つか、売って現金にするかを決める
- 相続税の申告が必要かを確認する(必要なら、亡くなったことを知った日の翌日から10か月以内)
書類の細かい中身は、証券会社ごとに違います。
ひとつ覚えておくと楽になるのが、法務局の「法定相続情報一覧図」。
これがあれば、銀行や証券会社ごとに戸籍の束を出し直す手間が減ります。
楽天証券・SBI証券のNISAの場合
ネット証券は、相続の受付もネットでできるところが増えてきました。
- 楽天証券:「相続WEB受付」から24時間申し込める。相続人の口座開設、手続依頼書の返送と進み、書類が届いてから完了まで2週間程度が目安
- SBI証券:相続ページからのオンライン受付か、相続サポートデスクへの電話で受付
※2026年10月時点の各社公式ページより。最新の手順は各社の相続ページで確認してください
拍子抜けするほど、手続き自体はシンプルです。
ただし、条件がひとつ。
「その証券会社に口座があった」と、相続人が知っていること。
👉 手続きは書類で進みます。止まるのは、どこの証券会社かがわからないときです。
NISA相続の取得価額(簿価)は?|死亡日の時価にリセット、マイナスは消える
次に気になるのが、相続した後の税金の話。
親が買った値段は、引き継がれるのか。
引き継がれません。
相続した中身は、亡くなった日の時価で「買い直した」扱いになります。
数字で見ると、すぐわかります。
| ①含み益があった場合 | ②含み損があった場合 | |
|---|---|---|
| 親が買った額 | 100万円 | 100万円 |
| 亡くなった日の時価 | 150万円 | 70万円 |
| 相続人の取得価額 | 150万円 | 70万円 |
| 親の代の損益 | +50万円は非課税のまま確定 | −30万円はなかったことになる |
①は、うれしいほう。
50万円の利益に、税金はかかりません。
相続人は150万円からスタートするので、すぐに売れば税金はほぼゼロです。
②は、少し悔しいほう。
「じゃあ、30万円の損は?」
消えます。
NISAの損失は、もともと税金の計算上「ないもの」扱い。
相続人の取得価額も70万円から始まるので、親の代の損を、ほかの利益と相殺する道はありません。
※日本証券業協会 Q29(NISAの売買損失は税務上ないもの)・Q73(取得価額は相続発生日の時価)より
課税口座での損と利益の相殺がどういう仕組みかは、こちらで詳しく書いています。
👉 含み益は守られ、含み損は消える。どちらも、親の代で精算されます。
NISAは相続税対策になる?|非課税なのは所得税だけ
「NISAは非課税なんだから、相続でも得なんでしょう?」
ここが、いちばん多い誤解です。
NISAで非課税になるのは、配当と売却益にかかる所得税。
相続税は、まったく別の税金です。
NISAの中身も、預金や普通の株と同じように、相続財産として数えられます。
じゃあ、うちの親の相続に、相続税はかかるのか。
判定の式は、これだけです。
相続税の基礎控除=3,000万円+600万円×法定相続人の数
親の財産(預金・株・投資信託・自宅など)の合計が、この金額以下なら相続税はかかりません。
父がすでに亡くなっていて、母の相続人が子ども2人なら、3,000万円+600万円×2人で4,200万円。
実際、相続税がかかるのは亡くなった人のおよそ1割です。
2024年に亡くなった約160万人のうち、相続税がかかったのは約16.7万人。
割合にして、10.4%でした。
※国税庁「令和6年分 相続税の申告事績の概要」(2025年12月)
残りの9割の家庭にとって、相続税は最初から関係のない話です。
👉 相続税対策は、たいていの家庭にはいりません。でも、相続対策はいります。
iDeCoとの違い|非課税枠があるのはiDeCoのほう
ちなみに、同じ「非課税の制度」でも、iDeCoは扱いがかなり違います。
| NISA | iDeCo・企業型DC | |
|---|---|---|
| 亡くなったときに受け取るもの | 中身の株・投資信託(相続人の口座へ移る) | 死亡一時金 |
| 相続税の非課税枠 | なし | 500万円×法定相続人の数 |
| 受け取る人を指定できるか | できない(遺産分割で決める) | できる(指定がないと民法と違う順位になる) |
※国税庁 No.4117、iDeCo公式サイトより
相続税の非課税枠があるのは、NISAではなくiDeCoのほう。
親がiDeCoや会社のDCに入っているなら、受取人を指定してあるかは、元気なうちに確認しておく価値があります。
→ iDeCoの出口戦略|手取りを決めるのは「いつ終わらせるか」
亡くなる前にNISAを売って現金にしておくべき?
「亡くなる前に売っておいたほうが、得なのでは?」
これも、よく聞かれる疑問です。
結論から言うと、売る必要はありません。
税金で比べてみます。
- 所得税:含み益は、売っても持ったままでも非課税。含み損は、どちらでも消える。差はなし
- 相続税:上場株やETFは、亡くなった日の終値と、その月・前月・前々月の平均値のうち、一番低い金額で評価される。持ったままのほうが、現金と同じか低くなる
※国税庁 No.4632(上場株式の評価)
手続きの面でも、現金にしたから楽になるわけではありません。
親の銀行口座も、亡くなれば凍結されるからです。
売る理由があるとすれば、税金ではなく、親自身がもう管理できなくなってきたとき。
その場合も、先にやるべきは売ることではありません。
「どこに何があるか」を、子が把握しておくことです。
NISA相続の落とし穴は「見つからない」こと|証券口座がわからないとき
ここまでが、いわば教科書の範囲。
ここからが、冒頭の母のスマホの話につながる部分です。
銀行なら、通帳やキャッシュカードが家のどこかに残っています。
昔ながらの証券会社なら、郵送の取引報告書。
ネット証券のNISAには、そのどちらもありません。
取引の報告も、ログインして画面で見る「電子交付」が基本。
子が「親がどこの証券会社を使っていたか」を知らなければ、手続きは始まりすらしないんです。
最後の手段「ほふり」の開示請求
それでも、口座を探す方法はあります。
「証券保管振替機構(ほふり)」への開示請求です。
株などの口座が、どの証券会社にあるかをまとめて教えてくれる手続き。
| 項目 | 内容 |
|---|---|
| 請求できる人 | 法定相続人(代理人も可) |
| 費用 | 1件7,700円(法定相続情報一覧図を出すと6,050円)。該当がなくてもかかる |
| 申し込み | 郵送のみ |
| 結果が届くまで | 書類の受付から2か月ほど(混雑による) |
| わかること | 口座がある証券会社・信託銀行の名前だけ(銘柄や残高はわからない) |
※証券保管振替機構「登録済加入者情報の開示請求に係るお手続について」(相続人用・2026年10月版)
2か月待って、わかるのは証券会社の名前だけ。
それでも、手がかりがゼロよりはずっといい。
……と思ったのですが、調べていくと、ここに大きな穴がありました。
ほふりで調べられるのは「振替株式等」と呼ばれるものの口座で、対象の一覧にあるのは、上場している株・REIT・ETFなど。
上場していない普通の投資信託は、対象の一覧に入っていません。
そして、NISAの中身の主役は、その投資信託です。
2024年に始まった新NISAの時価残高(2025年末)のうち、投資信託は73.5%(金融庁「NISA口座の利用状況調査」)。
つみたて投資枠で投資信託だけを積み立てていた親なら、どうなるか。
ほふりに請求しても、その証券会社は出てこない可能性が高い。
👉 ほふりは最後の手段。しかも、投資信託だけのNISAは見つけられないかもしれません。
親のNISA、元気なうちに子が把握しておく3つ
じゃあ、子は何をしておけばいいのか。
残高を聞き出す必要はありません。
パスワードを預かる必要もない。
把握しておくのは、この3つだけです。
- 金融機関の名前(どこの証券会社・銀行にNISAや口座があるか)
- iDeCoや会社のDCの受取人(入っている場合)
- スマホの開け方と、登録しているメールアドレス
1つめは、メモ1行で足ります。
「楽天証券」「ゆうちょ銀行」。
そう書いてあるだけで、亡くなった後に2か月かけて調べる必要がなくなる。
2つめは、さきほどの表のとおりです。
受取人を指定していないと、民法とは違う順位で受け取ることになります。
親のNISAの手がかりはスマホにある
3つめのスマホは、冒頭の母の話そのものです。
いまネット証券のログインは、スマホを使った認証が標準になりつつあります。
日本証券業協会は2025年10月にガイドラインを改正し、ログインや出金のときに、パスキーなどの「多要素認証」を必須にするよう証券会社に求めました。
誤解のないように書いておくと、相続の手続き自体は、親の口座にログインできなくても書類で進められます。
問題は、その手前。
「どこに口座があるか」の手がかりが、親のスマホの中にしか残っていないことが多いんです。
証券会社のアプリ。
取引のお知らせメール。
ログインのたびに届く通知。
国民生活センターも、スマホのロックが解除できずにネット銀行の契約先がわからなかった相談例を紹介しています。
そのうえで、ロック解除の方法を家族に伝えておくよう呼びかけていました。
※国民生活センター「デジタル終活」(2024年11月20日)
母のスマホで見た「使っていないメールアドレスが鍵になっている」構造は、お金のサービスでもまったく同じ。
スマホとメールアドレスがわからなければ、子は親の資産の手がかりにたどり着けません。
だから、もしものときも、親のスマホはすぐに初期化したり処分したりしないでください。
手がかりが、そこで消えてしまいます。
親への切り出し方|お金の話からではなく、スマホの話から
とはいえ、親に「NISAはどこでやってるの?」とは聞きにくいもの。
親の側も、財産を探られているようで身構えます。
母のスマホを乗り換えたとき、僕は母が使っているサービスとログインIDを、一つずつ一緒に確認しました。
お金の話として切り出していたら、ここまで素直に見せてはもらえなかったと思います。
「新しいスマホに移すから、使っているアプリを一緒に確認させて」。
この流れなら、証券会社のアプリがあるか、どのメールアドレスを使っているかも、自然に目に入ります。
機種変更や、スマホの調子が悪いという相談は、どちらも絶好の機会です。
なお、親の判断力が落ちてきたときに備えて、家族が代わりに取引できる「家族サポート証券口座」という仕組みもあります。
日本証券業協会の制度で、2026年9月時点で取り扱いを始めた証券会社は9社。
大手のネット証券はまだ一覧にないので、いまは「そういう仕組みがある」と知っておく程度で十分です。
👉 聞くのは「いくら持っているか」ではなく、「どこに持っているか」だけでいいんです。
▼ 親のお金の話は、介護費用も同じく「元気なうちにしか作れない」ものです
まとめ|NISAの相続で、子が本当にやっておくこと
親のNISAについて、この記事の内容を整理します。
- NISAの口座は相続できず、中身は亡くなった日の時価で相続人の普通の口座へ移る
- 含み益は非課税のまま確定し、含み損は消える。相続税の対策にはならない
- 相続税がかかるのは亡くなった人の約1割。大半の家庭の問題は、税金ではなく「見つからない」こと
- 把握しておくのは、金融機関の名前・iDeCoの受取人・スマホの開け方とメールアドレスの3つ
相続した株や投資信託を、そのまま持つか売るかで迷ったら、判断の問いはひとつです。
「この商品を、今日の値段で、自分が新しく買うか」。
買わないと答えるなら、売って、自分のNISA枠で自分の設計どおりに持ち直せばいい。
取得価額はもうリセットされているので、売ってもかかる税金は、相続した後の値上がり分だけです。
相続税の対策はいらなくても、相続の対策はしたほうがいい。
難しく考える必要はありません。
まずはスマホの話から始めてみてください。
【本記事の注記】
制度の内容は2026年10月時点の国税庁・日本証券業協会・証券保管振替機構の資料にもとづきます。
相続税の評価や申告の要否は家庭ごとに異なるため、具体的な判断は税理士などの専門家にご確認ください。
📚 親とお金の話をする前に、読んでおきたい1冊
※ 下記リンクは成果報酬型広告です。遷移先はAmazon・楽天の公式サイトです。
親にお金のことを聞くのは、どうしても気まずいものです。
何から聞けばいいのか、自分でもよくわからない。
この本は、経済評論家の山崎元さんが、息子に宛ててお金と働き方と幸せについて書いた手紙です。
親が子にお金のことをどう伝えたいのかを子の側から読むと、自分が親に何を聞けばいいのかが見えてきます。
山崎さんの本は、僕の投資の考え方の土台になっています。
関連リンク【PR】
※ 下記リンクは成果報酬型広告です。遷移先は楽天証券・楽天カードの公式サイトです。
楽天証券で口座を開く(無料)
相続した資産を、自分のNISAで持ち直す。手数料の安さと品揃えで、長期のインデックス投資にも最適です。
▶ 公式サイトで口座開設積立投資のカード決済でポイントが貯まります。
楽天カードを申し込む(無料)※広告
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資・保険の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。