「200円か、100円か」。
「11,000円を守れるか」。
2026年10月中旬。
フィデリティ・グロース・オポチュニティ・ファンドDコース(以下、グロオポD)のYahoo!ファイナンス掲示板。
並んでいたのは、この2つの話でした。
10月15日に基準価額が1日で3.1%下がり、16日の終値は11,205円。
分配金が1段落ちる11,000円まで、あと205円でした。
10月20日の分配金は、200円から100円に減りました。
19日の基準価額が10,861円と、11,000円を割ったからです。
このファンドの純資産は1兆3,824億円。
国内の投資信託で、いちばんお金が集まっている部類に入ります。
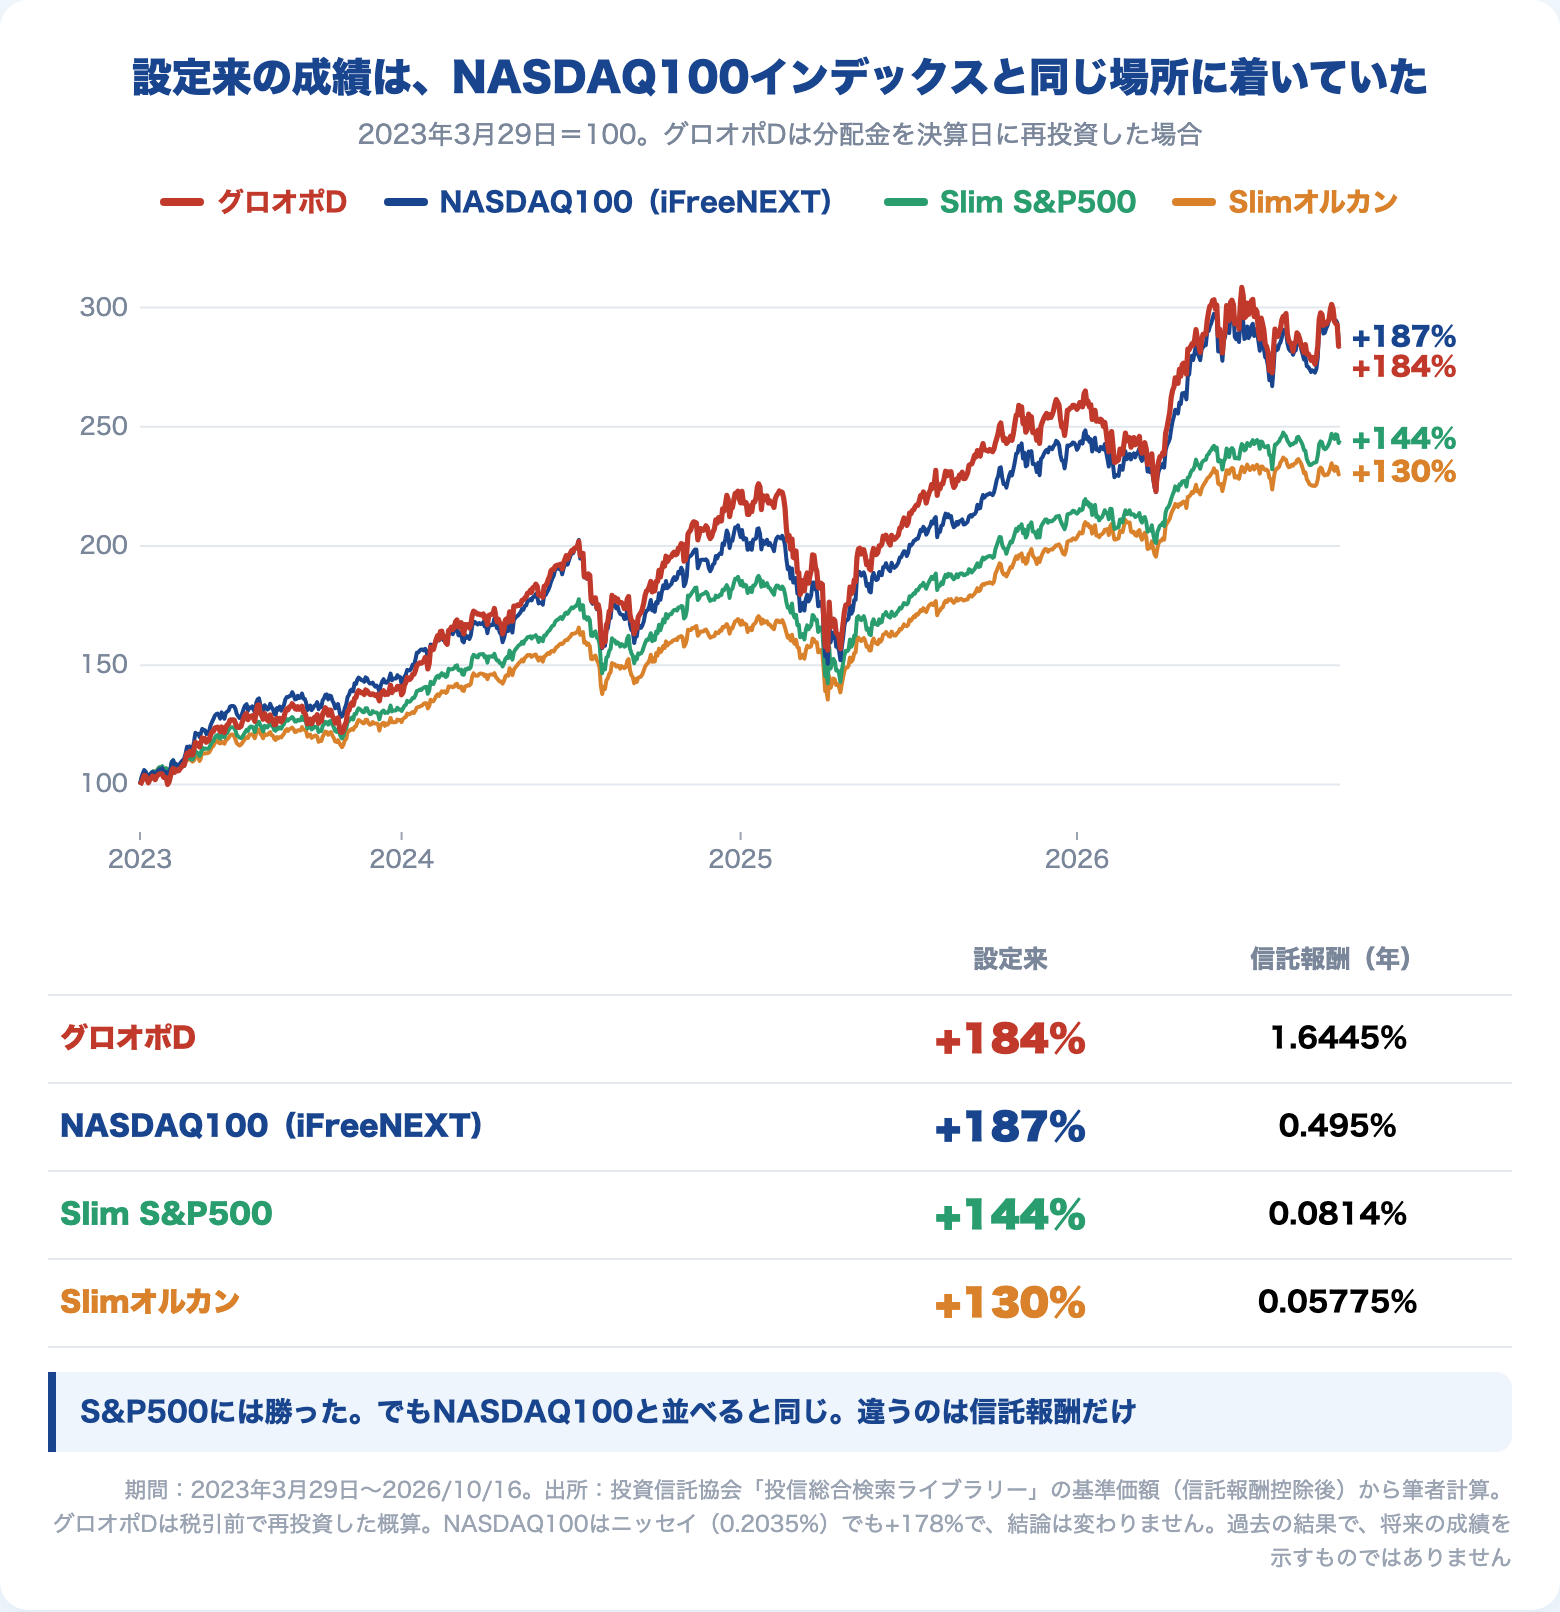
そして設定からの3年半で、基準価額は分配金込みで+184%。
同じ期間のS&P500インデックスが+144%ですから、たしかに勝っています。
先に立場を書いておきます。
僕はこのファンドを持っていませんし、買いません。
勝ちが本物だからこそ、中身を見てほしい。
結論から言うと、グロオポDの+184%は、同じ期間のNASDAQ100インデックスの+187%と同じ数字です。違うのは、コストが約8倍、S&P500のインデックスと比べれば約20倍だということ。
- 10月の分配金が100円に決まった仕組み(目論見書の表と、前日の基準価額)
- 分配金の元手はどこから出ているか(運用報告書の内訳)
- 設定来+184%を、S&P500・NASDAQ100・オルカンと同じ期間で並べた結果
- ネット証券で買えない理由、NISAで買えない理由、手数料
- 持っている人がどうするか。僕の答え
グロオポDの分配金は100円|金額は「前日の基準価額の段」で決まっている
まず、分配金がいくら出るのかです。
運用の腕でも、その月の成績でもありません。
交付目論見書に、表がそのまま載っています。
| 決算日の前営業日の基準価額 | 分配金(1万口あたり・税引前) |
|---|---|
| 11,000円未満 | 基準価額の水準等を勘案して決定 |
| 11,000円以上 12,000円未満 | 200円 |
| 12,000円以上 13,000円未満 | 300円 |
| 13,000円以上 | 400円 |
決算日は毎月20日。
その前営業日の基準価額が、どの段に入っているかで決まります。
設定からの42回を、この表に当ててみました。
前営業日が11,000円以上だった38回は、38回とも表のとおり。
11,000円を割った4回は、0円・100円・0円・100円でした。
10月20日は43回目。
19日の基準価額は10,861円で、11,000円未満の段でした。
この段だけは金額が表になく、「水準等を勘案して決定」。
今回は100円です。
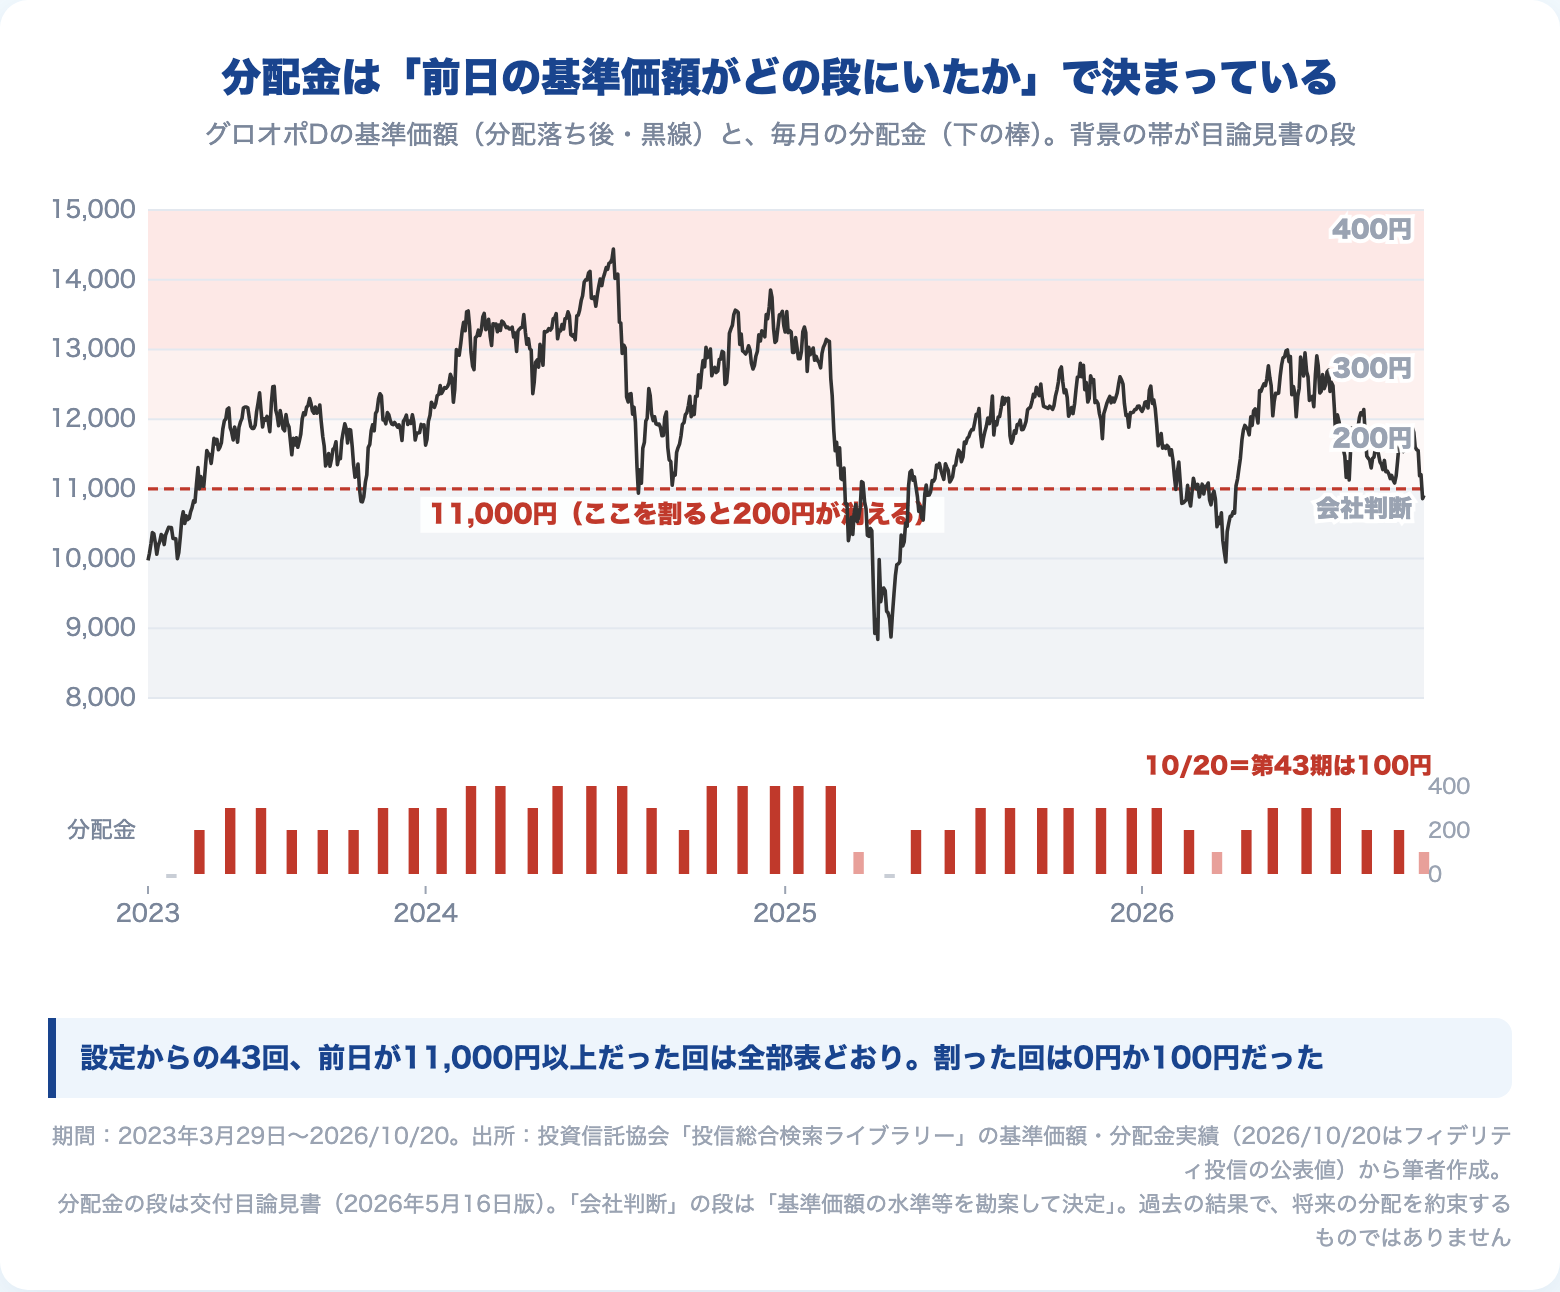
👉 分配金は、前日の基準価額がどの目盛りにいたかで機械的に決まる。増えても減っても、運用がうまくいった・いかなかったの話ではありません。
直近12回の分配金を足すと、2,800円。
分配後の10月20日の基準価額10,905円に対して、25.7%にあたります。
この数字を「利回り25%」と読む人が、掲示板にも販売の現場にも。
分配金は純資産から払われ、払った分だけ基準価額が下がります。
ファンドが1年で26%増えない限り、差額は自分が入れたお金が戻ってきているだけ。
この仕組みそのものは、下の記事で1本かけて書きました。
→ 投資信託の分配金とは|普通分配金と元本払戻金の違い、分配型と無分配型どっちが得か
グロオポDの分配金はどこから出ているか|半分の月は「当期の収益以外」
「でも、このファンドは実際に増えているんだから、分配金は利益から出ているはず」。
そう思った人のために、運用報告書の内訳を並べます。
1万口あたり、直近12回分です。
| 決算 | 分配金 | 当期の収益から | それ以外から |
|---|---|---|---|
| 2025年9月 | 300円 | 300円 | − |
| 10月 | 300円 | 28円 | 271円 |
| 11月 | 300円 | 192円 | 107円 |
| 12月 | 300円 | 300円 | − |
| 2026年1月 | 300円 | 97円 | 202円 |
| 2月 | 200円 | − | 200円 |
| 3月 | 100円 | − | 100円 |
| 4月 | 200円 | 200円 | − |
| 5月 | 300円 | 300円 | − |
| 6月 | 300円 | 300円 | − |
| 7月 | 300円 | − | 300円 |
| 8月 | 200円 | − | 200円 |
12回のうち、全額がその月の収益から出たのは5回。
残り7回は、一部または全部が「それ以外」。
過去に積み上げた分や、新しく入ってきた人のお金の調整分から払われています。
「タコ足配当か」と聞かれれば、答えは「月による」です。
2月・3月・7月・8月は全額がそれ以外から。
増えている月は収益から、下がった月は過去の蓄えから。
分配金の額が一定に見えるのは、そうやって均しているからです。
ただし、蓄えはまだあります。
8月20日時点の繰越分配対象額は、1万口あたり2,078円。
200円なら、約10か月分です。
👉 分配金が「利益の分け前」なのは、増えた月だけ。下がった月に同じ額が出るのは、蓄えを崩しているからです。
グロオポDの評判は本物か|設定来の勝ちは、NASDAQ100インデックスと同じだった
ここからが本題です。
分配金から目を離して、このファンドの本当の成績を見ます。
比べる相手は3つ。
市場平均のeMAXIS Slim米国株式(S&P500)とSlim全世界株式(オール・カントリー)。
それに、NASDAQ100のインデックスファンドです。
分配金は全部再投資したものとして、同じ日を起点に並べました。
| ファンド | 設定来(2023/3/29〜2026/10/16) | 3年 | 1年 |
|---|---|---|---|
| グロオポD | +184.2% | +120.3% | +15.9% |
| iFreeNEXT NASDAQ100 | +187.1% | +111.7% | +27.0% |
| ニッセイNASDAQ100 | +177.9% | +113.8% | +27.4% |
| Slim S&P500 | +144.3% | +95.3% | +23.0% |
| Slimオルカン | +130.5% | +90.9% | +22.4% |
設定来で見ると、S&P500に40ポイント勝っています。
これは本物。
運用報告書の参考指数もS&P500なので、「指数に勝った」は嘘ではありません。
でも、NASDAQ100と並べると景色が変わります。
+184%と+187%。
3年半かけて、同じ場所に着いています。
なぜ同じになるのか。
中身を見れば分かります。
グロオポDの組入銘柄は80。
上位10銘柄で全体の53.7%、情報技術セクターだけで55.6%。
エヌビディア、マイクロソフト、アルファベット、アップル、アマゾン、TSMC、メタ、マイクロン、イーライリリー、AMD。
報道では、AI関連の比率は72%とされています(S&P500は41%)。
これは「世界の成長株を厳選した」結果というより、「米国のハイテク大型株に寄せた」結果。
そしてハイテク大型株に寄せた指数が、NASDAQ100です。
年ごとに切ると、もう少しはっきりします。
| 年 | グロオポD | NASDAQ100(ニッセイ) | S&P500 | オルカン |
|---|---|---|---|---|
| 2023年(3月末〜) | +41.1% | +39.0% | +31.4% | +27.0% |
| 2024年 | +55.7% | +42.4% | +40.8% | +32.5% |
| 2025年 | +17.5% | +18.2% | +15.7% | +20.5% |
| 2026年(10/16まで) | +10.1% | +18.8% | +14.2% | +13.7% |
はっきり勝ったのは、2024年の1年です。
2025年はNASDAQ100とほぼ同じ。
2026年に入ってからは、NASDAQ100にもS&P500にもオルカンにも負けています。
運用報告書は、2026年2月までの半年の負けを「AI過剰投資懸念から大型ハイテク株が軟調だった」と説明しています。
ハイテクが上がれば勝ち、ハイテクが下がれば負ける。
それは運用の腕ではなく、持ち物の傾きです。
👉 グロオポDの+184%は、ハイテク集中の結果です。同じ集中は、NASDAQ100のインデックスファンドで買えます。
ここで、コストです。
グロオポDの信託報酬は年1.6445%、実際にかかった総経費率は年1.66%。
ニッセイNASDAQ100は年0.2035%、Slim S&P500は年0.0814%です。
同じ中身に、8倍から20倍のコスト。
基準価額は、コストを引いた後の数字。
グロオポDは中身で毎年1.4ポイント以上NASDAQ100に勝ち続けて、ようやく手元が「同じ」になります。
3年半はそれができました。
では、この先もできるのか。
S&Pダウ・ジョーンズが毎年出しているSPIVAという調査があります。
米国の大型株アクティブファンドのうち、S&P500に負けた割合です(2026年6月末時点)。
| 期間 | 負けたファンドの割合 |
|---|---|
| 1年 | 79% |
| 5年 | 89% |
| 15年 | 90% |
| 20年 | 93% |
期間を長く取るほど、負ける割合は増える。
しかも、この数字は購入時手数料を含まず、途中で消えたファンドは負けに数えています。
成長株に絞った「大型グロース」の区分では、15年で100%でした。
僕がこのファンドを買わない理由は、ここに尽きます。
投資する期間を長く取れば取るほど、成績は平均に戻っていく。
そしてコストは、期間が長くなるほど確実に効いてくる。
3年半の勝ちで判断するには、僕の投資期間は長すぎます。
お金が集まったのは、成績が出た後|純資産1.4兆円の流入の時期
このファンドの純資産は、2024年末に1,496億円でした。
2025年末に7,651億円、2026年10月に1兆3,824億円。
2年弱で9倍です。
月ごとの資金の出入りを、純資産と基準価額から計算しました。
設定以来、お金が純減した月は一度もありません。
いちばん多く入ったのは2025年12月の約1,119億円と、2026年7月の約1,141億円。
成績が飛び抜けたのは、2024年。
お金が入ったのは、2025年の終わりから2026年の夏。
順番が逆です。
2026年7月1日に買った人の成績を、10月16日まで追ってみます。
分配金を全部再投資しても、−7.9%。
同じ期間のSlim S&P500は+0.6%でした。
ランキング上位のファンドに資金が集まるのは、成績が出た後。
「すごい方に乗り換える」を繰り返す人が、なぜ高値掴みを繰り返すのかは、別の記事で書きました。
→ マグニフィセント7、TOPIXに敗北中|「すごい方に乗り換える」人が高値掴みを繰り返す理由
👉 1.4兆円の大半は、2024年の成績を見てから入ったお金です。その人たちが見た成績は、まだ一度も再現されていません。
グロオポDは買えない? NISAは?|ネット証券は対面専用・NISA対象外・手数料3.3%+1.6445%
「グロオポD 買えない」で検索している人が多いので、ここで整理します。
SBI証券・楽天証券・マネックス証券の3社は、月次レポートの販売会社一覧に「対面販売専用」と注記されています。
普通のネット口座では買えません。
買えるのは、野村・大和・SMBC日興などの対面証券と、三菱UFJ銀行をはじめとする銀行の窓口。
つまり、このファンドを持っている人のほとんどは、窓口で勧められて買った人です。
購入時手数料は、上限3.3%。
1,000万円なら33万円が、買った瞬間に消えています。
NISAも使えません。
Dコースは毎月決算型なので、成長投資枠の対象外。
NISAで買えるのは、年1回決算のAコースとBコースだけです。
ここで、1つ数字を置いておきます。
Dコース(毎月分配・ヘッジなし)とBコース(年1回・ヘッジなし)の設定来の成績は、+184.2%と+186.6%。
中身は同じマザーファンドなので、当然です。
違うのは、毎月の分配のたびに20.315%の税金が先に引かれるか、NISAで非課税にできるか。
Dコースを選んだ時点で、同じ中身を税金の面で不利な器に入れています。
同じ構図は、低コストのNASDAQ100毎月決算型でも起きていました。
→ Tracers NASDAQ100毎月決算型は買いか|コストは最安級。なのにNISAで買えず、残る差は税金だけ
👉 グロオポDは、同じ中身をいちばん高いコストと、いちばん不利な税金で持つ選び方です。選んだのは本人ではなく、窓口であることが多い。
グロオポDを持ち続けるべきか|損をしていても、売ってインデックスに替える
ここまで読んで、「じゃあ売るのか」と思った人へ。
決める問いは、ひとつだけです。
「このファンドを、今日の基準価額で、新しく買うか」。
買わないと答えるなら、持ち続ける理由も同じだけ弱いはずです。
基準価額が下がっていても、分配金込みでは勝っている人がいる
先に、慌てないための数字を出します。
グロオポDの基準価額の最高値は、2024年7月11日の14,441円。
その日に買った人は、10月16日の11,205円を見て「22%の損」と思っているかもしれません。
でも、その間に受け取った分配金は7,300円。
再投資していれば、+40.8%です。
同じ期間のS&P500は+37.6%ですから、負けていません。
「基準価額が下がった=損した」ではない。
これは、毎月分配型を持っている人が、まず知っておくべきことです。
それでも乗り換える理由
それでも、僕なら売ります。
理由は3つ。
1つ目はコストです。
年1.6ポイントの差は、持っている限り毎年引かれます。
1,000万円なら年16万円。
2つ目は税金です。
毎月の分配のたびに、普通分配金から20.315%が先に引かれる。
自分で必要な分だけ売る形なら、税金は売った時の利益にしかかかりません。
3つ目は、下げ局面の深さです。
2025年1月から4月の下落で、グロオポDは−30.9%。
S&P500は−24.1%、オルカンは−20.5%でした。
同じ戦略の米国本家のファンドは、2022年に1年で−38%を記録しています。
ハイテク集中は、上がる時だけ集中するわけではありません。
乗り換え先は、市場平均です。
Slim S&P500でも、オルカンでも。
ハイテクの傾きをそのまま持ちたいなら、NASDAQ100のインデックスファンドに同じ中身があります。
→ NISAの「NASDAQ100」8本、どれを選ぶ?迷ったらこの3本でOK【実質コスト比較】
売る前に、口座ごとに1つだけ確認する
- 課税口座で含み益がある人:売却益に20.315%の税がかかる。ただし税は一度きりで、コスト差1.6ポイントは毎年
- 課税口座で含み損の人:税はかからず、他の利益と損益通算できる。売りやすいのはこちら
- 窓口で買った人:売った資金を同じ窓口に戻さない。戻すと手数料3.3%を2回払って、同じ場所に帰る
そして、もう退職して、この分配金を生活費にしている人。
あなたにだけは、「今すぐ」とは言いません。
乗り換えが正しいことは変わりません。
ただ、条件が3つあります。
売った全額を、低コストのインデックスファンドに移すこと。
毎月必要な分だけ、自分で売る形に切り替えること。
途中で、別の毎月分配型に乗り換えないこと。
この3つを、自分の言葉で説明できるようになってから動いてください。
理解しないまま売ると、次の窓口で、別の「毎月○○円」を勧められて終わります。
👉 今日の基準価額で新しく買わないなら、売って市場平均へ。持ち続けるほど、コストと税金の分だけ差が積み上がるからです。
まとめ
- 10月の分配金100円は、19日の基準価額10,861円が11,000円を割り、目論見書の表の200円の段から外れたから。運用の良し悪しではない
- 分配金の元手は、増えた月は収益から、下がった月は蓄えから。直近12回のうち7回は一部または全部が「当期の収益以外」
- 設定来+184%は本物。でも同じ期間のNASDAQ100インデックスは+187%。勝ちの正体はハイテク集中で、同じ集中が8分の1のコストで買える
- 米国の大型株アクティブは、15年で90%、20年で93%がS&P500に負けている。期間を長く取るほど、コストが効く
- 1.4兆円の大半は、2024年の成績を見てから入った。2026年7月に買った人は、S&P500に負けている
- ネット証券では買えず、NISAも使えず、購入時手数料は最大3.3%。同じ中身をいちばん不利な器で持つ選び方
- 今日の基準価額で新しく買わないなら、損をしていても売って市場平均へ。生活費にしている人だけは、乗り換え先と取り崩し方を自分で説明できるようになってから
【本記事の注記】
※本記事の基準価額・分配金・純資産は投資信託協会の公表データ(2026年10月16日時点。10月19日の基準価額を含む)、10月20日の分配金と分配後の基準価額はフィデリティ投信の公表値、分配ルール・費用は交付目論見書(2026年5月16日版)、分配原資は運用報告書(第6・第7作成期)、組入銘柄は月次運用レポート(2026年8月末)にもとづきます。
インデックスとの比較は分配金を決算日の基準価額で再投資した税引前の概算、月次の資金流入は純資産と基準価額からの推計です。
SPIVAはS&Pダウ・ジョーンズ・インデックス「SPIVA U.S. Scorecard Mid-Year 2026」。
📚 「同じ中身なら、コストの低い方」が腹に落ちる1冊
※ 下記リンクは成果報酬型広告です。遷移先はAmazon・楽天の公式サイトです。
アクティブファンドが勝った年を見ると、「このまま勝ち続けるかもしれない」と思いたくなります。
コストがリターンをどれだけ削るのかを、数十年分の数字で示し続けた本です。
著者は、個人向けのインデックスファンドを世界で初めてつくったジョン・ボーグル。低コストの大切さを、とにかく叩き込んでくれる1冊です。
▼ 「アメリカを信じる」ならS&P500。その前提を書いた記事
▼ 同じ「予想分配金提示型」で、5年の答え合わせをした記事
関連リンク【PR】
※ 下記リンクは成果報酬型広告です。遷移先は楽天証券・楽天カードの公式サイトです。
楽天証券で口座を開く(無料)
乗り換え先は、ネット証券で買える低コストのインデックスファンド。NISAの成長投資枠・つみたて投資枠で、S&P500もオルカンもNASDAQ100も選べます。
▶ 公式サイトで口座開設積立投資のカード決済でポイントが貯まります。
楽天カードを申し込む(無料)※広告
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資・保険の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。