「ちゃんと節約しているのに、お金が残らない」。
そう感じている人は、少なくないのではないでしょうか。
僕の家計を変えたのは、毎日の我慢ではありませんでした。
保険と通信を、それぞれ1回見直しただけ。
それだけで、1年に100万円以上が浮きました。
しかもどちらも、いまも何もしなくても毎月効いています。
一方で、電気をこまめに消すような節約は、夫婦とも習慣になっています。
ただ、それでいくら浮いたのかは、一度も数字で確かめたことがありません。
倹約と節約の違いは、1回の手間が何年効き続けるか。家計改善の伸びしろは、ほとんど倹約の側にあります。
- 倹約と節約の違い(辞書の意味と、このブログでの使い分け)
- 1回の見直しと毎日の我慢で、僕の家計に何が起きたか(実数)
- 倹約で手をつける順番と、やりがちな失敗
- 倹約とケチの違い
倹約と節約の違い|辞書では「お金」か「何にでも」かで分かれる
辞書を引くと、2つの説明はよく似ています。
デジタル大辞泉では、倹約は「むだを省いて出費をできるだけ少なくすること」。
節約は「むだ遣いをやめて切りつめること」です。
違いが出るのは、使い方の例。
節約には「電気の節約」「時間の節約」のように、お金以外のものも入ります。
倹約は、出費そのものの話です。
このブログでは、この差をもう一歩進めて、2つをはっきり分けています。
- 倹約=固定費の見直し。契約や仕組みを入れ替えて、毎月出ていく額そのものを下げる
- 節約=変動費の見直し。電気・食費など、日々の使い方をその都度切りつめる
保険を掛け捨て(貯蓄機能のない、保障だけの保険)に替えるのは倹約。
スーパーで安い卵を選ぶのは節約です。
前者は一度やれば終わり、後者は毎回やり続けることになります。
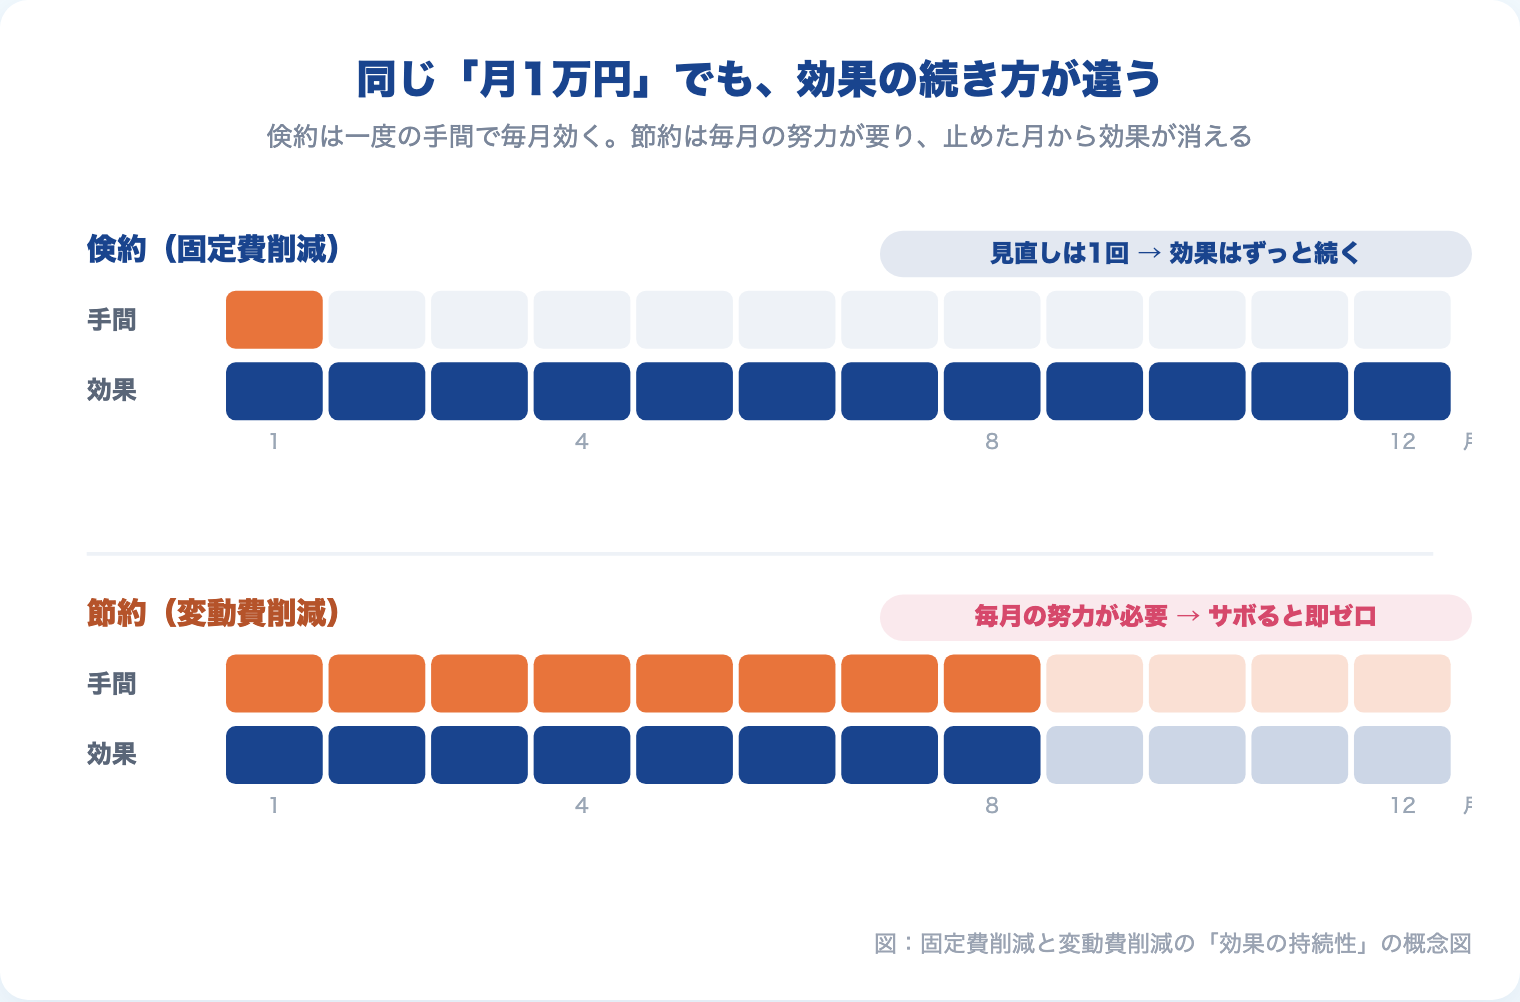
👉 倹約は1回の手間で何年も効く。節約は、やめた日に効果も止まる。
僕の家計で比べた|1回の見直しは何年も効き、毎日の我慢は数字に出なかった
まず、僕が実際にやった倹約を並べます。
| 項目 | 手間 | 月額 (前) | 月額 (後) | 年間 の差 |
|---|---|---|---|---|
| 保険 | 3週間 | 7万円 | 4千円 | 79万円 |
| 通信 | 1回 | 3.8万円 | 1.3万円 | 30万円 |
| サブスク | 1回 | 新聞ほか | 解約 | 4万円 |
※金額はいずれも約。保険の手間は妻との話し合い込み。額は口座・カード払いの分で、いまは車関係だけです(給与天引きの団体扱いの掛け捨ては、前後とも含みません)。子どもの学資保険は途中で解約せず、満期まで払い切りました。
※通信は光回線2本・スマホ4回線の合計で、後の額は光回線の1年目のキャンペーン込み。いまは自宅の光回線が月5,000円弱、一人暮らしの娘の部屋が月4,000円弱で、これにスマホ4回線が加わります。
※サブスクは新聞(月約3,000円)と、年払いの動画編集ソフトの分です。
どれも、手間がかかったのは最初の1回だけ。
あとは何もしなくても、翌月から毎月効いています。
保険だけで、10年なら約790万円。
これを毎日の我慢で作ろうとしたら、何をどれだけ削ればいいのか。
僕には見当がつきません。
では、節約はどうか。
わが家では、夫婦ともに「つけたら消す」が当たり前になっています。
誰かに言われてやっているわけではなく、もう習慣の一部。
ただ、それで月にいくら浮いているのかは、一度も数字で確かめたことがありません。
節約は、自己満足に近い世界でした。
しかも習慣になってしまうと、そこから先は削りようがない。
これ以上を求めると、暗い部屋で過ごす、エアコンを我慢する、といった生活の質を削る方向にしか進めません。
ここに、2つの違いがはっきり出ます。
倹約は、効果が金額で見える。
節約は、習慣になった時点で伸びしろがほぼ残らない。
👉 家計改善の伸びしろは、倹約の側にある。節約は習慣にして、あとは追いかけない。
同じことは、2027年4月から予定されている食料品の消費税の減税にも言えます。
浮く額は小さく、家計簿でも測れません。
だから追いかけずに、先に行き先だけ決めておく。
倹約で手をつける順番|保険 → 通信 → サブスク
では、固定費のどこから手をつけるか。
僕のおすすめは、金額が大きい順に 保険 → 通信 → サブスク です。
① 保険
いちばん効きます。
僕は貯蓄型の保険をすべて解約しました。
残したのは、掛け捨ての死亡保障(会社の団体扱い)・火災保険・自動車の対人対物だけ。
自動車保険の車両保険も外しています。
何を残すかの基準は「貯金で払えるかどうか」。
家族構成別の判定は、こちらにまとめています。
「これまで払った分がもったいない」と手が止まる人は多いはず。
その気持ちの正体は、こちらで整理しました。
② 通信
格安プランへの乗り換えは、効果が大きいわりに手間は1回で済みます。
ただし、セット割には注意が必要です(次のH2で書きます)。
③ サブスク
動画・音楽・アプリ・新聞。
契約したまま使っていないものを、1つずつ「今月使ったか」で棚卸しします。
僕は新聞と、動画編集ソフトのパワーディレクターをやめました。
住居と光熱費
本来、住居費は最大の固定費です。
ただ、持ち家だと簡単には動かせません。
これから住まいを決める人は、こちらを先に読んでください。
光熱費で見直す価値が大きいのは、LPガス(プロパン)。
契約先によって料金がまったく違うので、深く考えずに契約したままなら一度比べてみてください。
電気は、一時の安さで市場価格に連動するプランに乗り換えると、高騰したときに負担が跳ね上がることがあります。
※ 毎月自動で出ていくリボ払いの手数料も、見直す固定費の1つです。→ リボ払いの手数料
👉 固定費は、金額の大きい保険から。1つ終わるたびに、次の1つへ。
倹約の落とし穴|1回の判断は、悪い契約も何年も効く
倹約の強みは「一度やれば効き続ける」こと。
裏返すと、悪い契約を選んでも、それが何年も効き続けます。
僕の通信の見直しが、まさにそれでした。
月25,000円下がったのは事実です。
ただ、ショップで勧められるまま、スマホと光回線をセット割で契約しました。
あとで分かったのは、光回線には契約期間の縛りと工事費の残債があること。
スマホはいつでも乗り換えられるのに、セット割のせいで光回線の契約期間に縛られる。
安くするために選んだはずが、自分のタイミングで動けなくなっていました。
この失敗から決めた順番は、こうです。
- まずは最安に寄せる
- 実際に使ってみる
- 本当に不便だったところにだけ、お金を足す
この順番なら、気が変わってもいつでも選び直せます。
👉 倹約は「今より安いか」より「あとで選び直せるか」で選ぶ。
倹約とケチの違い|削った分を、何に入れ替えるか
倹約は、ケチとは違います。
ケチは、出費を減らすこと自体が目的。
倹約は、価値の低い支出を削って、価値の高い支出に入れ替えることです。
僕は新聞とパワーディレクターをやめました。
その一方で、Claude CodeとYouTube Premium Liteには新しくお金を払っています。
調べ物や文章を書く時間が減り、動画の広告で途切れる時間もなくなりました。
どちらも、毎日使うもの。
サブスクの数だけ見れば、減ってはいません。
入れ替わったのは中身です。
使わないものに払っていたお金が、毎日使うものに移りました。
そして、入れ替えてもなお浮いた差額は、なんとなく使わずに入金力(毎月投資に回せる額)として積み増します。
家計の順番は、倹約 → 節約 → 収入アップ。
収入アップは効果が大きいかわりに、時間がかかります。
だから、すぐ効く倹約で先に原資を作っておく。
月いくらを投資に回せばいいのかは、目標額から逆算できます。
収入・支出・運用の全体の順番は、こちらで整理しています。
👉 削るために削らない。使わないものから、毎日使うものへ入れ替える。
まとめ|節約を頑張る前に、固定費を1回だけ見直す
- 倹約=固定費の見直し、節約=変動費の見直し。違いは「1回の手間が何年効くか」
- 僕の家計では、保険と通信の2回の見直しで年100万円以上。節約の効果は、数字で確かめたこともない
- 順番は 保険 → 通信 → サブスク。契約は「あとで選び直せるか」で選ぶ
- 削った分は、毎日使うものと入金力に入れ替える
家計改善でいちばん最初につまずく相手は、保険会社でも通信会社でもなく「面倒くさい」という自分の気持ちです。
ただ、固定費の見直しは1回で終わります。
節約を頑張るのをやめて、まず固定費を1回だけ見直す。
今日できるのは、保険証券を1枚、引き出しから出すところまでで十分です。
関連リンク【PR】
※ 下記リンクは成果報酬型広告です。遷移先は楽天証券・楽天カードの公式サイトです。
楽天証券で口座を開く(無料)
固定費を見直して浮いたお金を、そのまま積立投資に回す。その入口になるのが、つみたて投資枠(NISA)に対応した楽天証券です。低コストなインデックスファンドで、家計で作った入金力を未来の資産へつなげられます。
▶ 公式サイトで口座開設積立投資のカード決済でポイントが貯まります。
楽天カードを申し込む(無料)※広告
📚 僕の判断を支えた1冊
※ 下記リンクは成果報酬型広告です。遷移先はAmazon・楽天の公式サイトです。
「倹約はケチとは違う。価値の低い支出を削るのは、価値の高い支出に入れ替えるため」——この記事の核を、もっと深く掘り下げてくれた1冊です。お金の“減らし方”ではなく“活かし方”に迷ったとき、背中を押してくれます。
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資・保険の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。