会社から、選択制DCの案内が来た。
説明会では「節税になります」と言われ、ネットで調べると「年金が減る」と出てくる。
入るべきか、やめたほうがいいのか、迷いますよね。
結論から言うと、どちらも本当です。
そして2つは、同じお金の表と裏。
将来の年金の一部を、「浮いた保険料」として先に現金で受け取る交換です。
年収700万円・月2万円なら、入口の得は年10.4万円。
同じ額をiDeCoに入れた場合の6.8万円より、3.6万円大きくなります。
減る年金は、その差を投資に回せば取り返せる計算です。
ただし、もう1つだけ確かめることがあります。
会社が用意した、DCの商品の一覧です。
👉 選択制DCの損得は、年金が減ることでは決まらない。決めるのは「浮いた分を投資に回すか」と「会社の一覧に、iDeCo並みに安い商品があるか」の2つ。
- 選択制DCで得をする額と、減る年金・給付の額(年収別)
- iDeCoより多く残るお金が「年金の前借り」だと言える理由
- 社会保険料が1円も減らない人がいる理由(等級の境目)
- 会社の商品一覧のどこを見れば、選択制かiDeCoかを決められるか
選択制DCとは|給料で受け取るか、DCに入れるかを自分で選ぶ制度
選択制DCは、給料の一部を確定拠出年金の掛金にするか、給料のまま受け取るかを、社員が自分で選ぶ仕組みです。
掛金にした分は「会社が出す掛金」の扱いになり、給料ではなくなります。
ここが、ほかの確定拠出年金といちばん混ざりやすいところ。
3つを並べると、違いは1か所だけです。
- 全員加入型DC(会社が給料とは別に掛金を出す):給料も社会保険料もそのまま。掛金に税金はかからない
- iDeCo・マッチング拠出(受け取った給料から掛金を出す):給料も社会保険料もそのまま。税金は所得控除で戻る
- 選択制DC(給料の一部を会社の掛金に回す):給料が減るので、税金も社会保険料も減る
👉 選択制DCだけは、給料そのものが減る。だから税金に加えて、社会保険料まで動きます。
ただし「給料が減る」というのは、今の給料を基準にした見方です。
全員加入型のDCでも、会社が払う人件費のうちDCに回った分は、社会保険料の計算に入りません。
同じ交換を、本人が選べない形でしているだけ。
選択制は、その交換を「自分で決めること」として目の前に出してくる制度です。
僕の会社は、全員加入型の企業型DCです。
導入の時に、企業年金の原資の一部がDCに移りました。
企業年金も、元を正せば人件費。
僕自身、同じ交換を選べない形でしています。
だからこの記事では、選べる人の迷いに計算で答える。
厚生労働省も、選択制DCを入れる会社に、社員への正確な説明を求めています。
説明に含めるよう書かれているのは、「社会保険・雇用保険等の給付額にも影響する可能性」。
(厚生労働省 年金局「確定拠出年金の企業型年金に係る規約の承認基準等について」の一部改正・2026年9月30日)
企業型DCの掛金の上限は、2026年12月から月6.2万円に上がる予定です。
ほかの企業年金がある会社は、その分を引いた額。
選択制DCの得は2つ|税金の戻りはiDeCoより小さいが、社会保険料の分で上回る
選択制DCで得をするのは、税金と社会保険料の2つです。
年収別に、1年あたりの「入口の得」を計算しました。
入口の得は、DCに入るお金から、手取りの減った額を引いたものです。
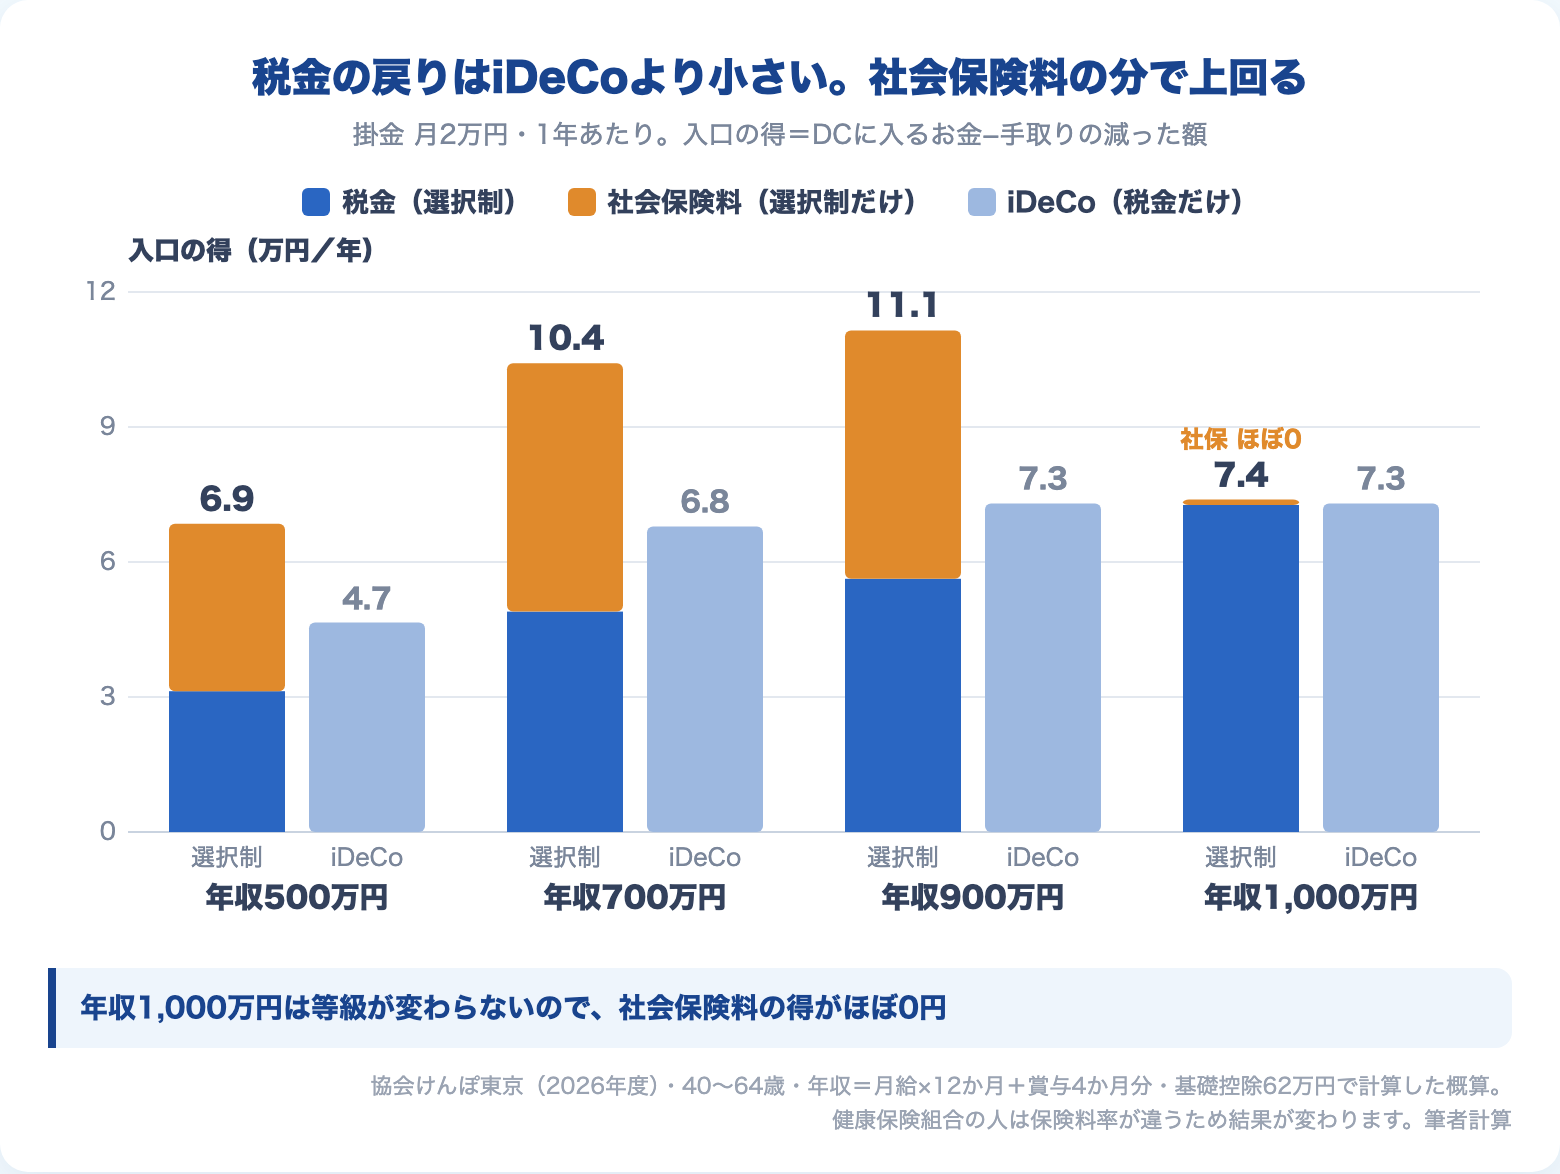
| 年収 | 選択制 | iDeCo | 差 |
|---|---|---|---|
| 500万円 | 6.9 | 4.7 | 2.2 |
| 700万円 | 10.4 | 6.8 | 3.6 |
| 900万円 | 11.1 | 7.3 | 3.8 |
| 1,000万円 | 7.4 | 7.3 | 0.1 |
掛金 月2万円・単位:万円/年。月5.5万円にすると、年収700万円で選択制22.3万円・iDeCo15.3万円。
👉 年収700万円・月2万円なら、選択制の入口の得は年10.4万円。iDeCoより3.6万円有利です。
ただし、中身は「iDeCoの得に社会保険料を足したもの」ではありません。
選択制の10.4万円は、社会保険料5.5万円と税金4.9万円。
税金の戻りだけを比べると、iDeCoの6.8万円より小さくなります。
選択制は給料そのものが減るので、給与所得控除と社会保険料控除も一緒に減るからです。
iDeCoは、掛金の全額が所得控除になります。
この違いは、あとの「商品一覧」の話で効いてきます。
計算の前提は、協会けんぽ東京・40〜64歳・年収=月給×12か月+賞与4か月分。
掛金は月給から出す形にしています。
大企業に多い健康保険組合の人は、保険料率が違うので少し変わります。
1,000万円の行だけ差がほぼ0円なのは、等級の仕組みのせい。
くわしくは、このあと説明します。
税金の戻り方の仕組みは、こちらの早見表にまとめています。
→ iDeCoで税金はいくら戻る?|年収別・掛金別の早見表+35年後の手取り検証【2026年12月改正対応】
選択制DCで減るもの|年金・休んだ時の給付・失業給付
社会保険料は、払って終わりのお金ではありません。
給付の計算のもとになる金額でもあります。
保険料のもとが下がれば、給付も下がる。
年収700万円・月2万円(45〜59歳)で、減るものを並べます。
- 厚生年金:老齢厚生年金・遺族厚生年金・障害厚生年金が減る。60歳まで12年入れると、65歳からの年金は年約2.4万円減る
- 健康保険:病気やけがで休んだ時の傷病手当金と、出産手当金が減る。休んだ月の給付で約2万円
- 雇用保険:失業給付(基本手当)は1日あたり約330円減る。150日もらうなら約5万円。育児休業給付も、最初の6か月は月約1.3万円減る
医療費の自己負担や、病院で受けられる医療は変わりません。
失業給付には上限があり、45〜59歳は賃金日額1万8,220円(月給にして約55万円)が上限です(2026年8月から)。
掛金を引いたあとの月給がこれより高い人は、選択制で給料を下げても失業給付は減りません。
もう1つ、事実として。
選択制DCで社員の社会保険料が減ると、会社が負担する社会保険料も、ほぼ同じ額だけ減ります。
この記事の判定は、会社の得ではなく、本人の手取りと給付だけで計算しています。
選択制DCで減る年金は取り返せる|浮いた保険料は「約17年分の年金」
いちばん気になるのは、やはり年金が減ること。
ここは、減る年金と浮く保険料を、同じ物差しで並べると答えが出ます。
厚生年金の保険料のもとになる金額(標準報酬月額)が1万円下がると、こうなります。
- 本人の厚生年金保険料は、年1,098円浮く(1万円×9.15%×12か月)
- 65歳からの年金は、加入1年あたり年658円減る(1万円×12か月×5.481/1,000)
1,098円÷658円=約16.7年。
浮いた保険料は、減る年金の約17年分。
年収・掛金・年齢によらず、この比は変わりません(9.15%÷0.5481%で決まるため)。
次に、実際に手元に残るお金で確かめます。
年収700万円・月2万円の人が選択制を選ぶと、iDeCoを選んだ場合より年3.6万円多く残ります。
そのかわり、65歳からの年金が、加入1年につき年約2,000円減る。
3.6万円÷約2,000円=約18年分。
年収500万円なら約17年分、900万円なら約20年分です。
👉 選択制がiDeCoより多く残すお金の正体は、ほぼ「年金の前借り」。
健康保険や雇用保険で浮く分もあります。
ただ、その大半は、さきほどの「税金の戻りが減る分」で消えます。
48歳から60歳まで、12年続けた場合の計算です。
iDeCoの口座管理の手数料(年2,232円)がかからない分も足すと、多く残るお金は12年で約46万円。
65歳からの年金は、年約2.4万円減ります。
では、この約46万円を運用したら、減った年金を何歳まで自分で払い続けられるか。
物価の上がる分を引いた利回り(実質利回り)で計算しました。
| 実質利回り | 48歳から | 55歳から |
|---|---|---|
| 0% | 84歳 | 84歳 |
| 2% | 98歳 | 95歳 |
| 3% | 100歳超 | 100歳超 |
0%は、多く残った分を使わずに置いておく場合です。
65歳の平均余命は、男性19.68年・女性24.52年(厚生労働省 令和7年簡易生命表)。
平均で見ると、男性は約85歳、女性は約90歳まで生きる計算になります。
置いておくだけでは、男性の平均余命にぎりぎり届くかどうか。
女性の平均余命には届きません。
実質2%で回せば、男性も女性も平均余命を超えて払い続けられます。
年金は物価や賃金に合わせて改定されるので、ここは実質で比べています。
👉 多く残った分を投資に回すなら、減る年金は取り返せる。損になるのは、その分を使ってしまった時だけです。
悪い面も2つ書いておきます。
1つめ。実質2%は、約束された数字ではありません。
運用がうまくいかなければ、0%の行に近づきます。
2つめ。年金は、長生きするほど助かる保険です。
選択制DCは、その保険の一部を手放して、現金で先に受け取る取引。
平均よりずっと長生きした場合に効いてくる分を手放している、という自覚は持っておいてください。
選択制DCの社会保険料は「等級の境目」で決まる|月2万円で0円の人もいる
さきほどの表で、年収1,000万円の人だけ、選択制とiDeCoの差がほぼ0円でした。
理由は、社会保険料が給料の額そのものではなく、「標準報酬月額」の等級で決まるからです。
標準報酬月額は、給料を幅ごとに区切った等級表の金額です。
原則として4〜6月の給料の平均で決まり、その年の9月から1年間使われます。
昇給しても手取りが増えにくい「見えない天引き」の話も、この仕組みから来ています。
→ 昇給しても手取りが増えないのはなぜ?|6年分の源泉徴収票で見た「見えない天引き」と、増えた分を残す設計
年収1,000万円(月給62.5万円)の人が月2万円を選択制に回すと、月給は60.5万円。
厚生年金の等級表では、60.5万〜63.5万円は同じ「62万円」の等級です。
給料は2万円下がっても、等級は変わらない。
だから社会保険料も、年金も減りません。
逆に年収700万円(月給43.75万円)の人は、月給が41.75万円になり、標準報酬月額は44万円から41万円へ。
掛金は2万円でも、標準報酬は3万円下がります。
👉 選択制DCの社会保険料は、掛金の額ではなく、等級の境目をまたぐかどうかで決まる。
自分の位置は、給与明細で確かめられます。
- 給与明細の「厚生年金保険料」を9.15%で割る(=今の標準報酬月額)
- 日本年金機構の保険料額表で、その等級の幅を見る
- 掛金を引いた月給が、1つ下の等級に入るかを見る
もう1つ、時期の話。
すでに選択制がある会社で掛金を始めても、等級はすぐには変わりません。
原則として、次の4〜6月の給料で決め直され、9月から変わります。
社会保険料が減るのも、年金が減るのも、そこからです。
標準報酬月額の上限(65万円)を超えている人は、もともと厚生年金が動きません。
この上限は、2027年9月から68万円・2028年9月から71万円・2029年9月から75万円へ、段階的に上がります。
選択制DCの商品一覧に「正解」はあるか|信託報酬0.2%が分かれ目
ここまでで、選択制DCはiDeCoより多くお金が残り、減る年金も取り返せる、という計算になりました。
それでも選択制をおすすめできない場合が、1つあります。
会社の商品一覧に、入れる先がない場合です。
確定拠出年金で選ぶのは、全世界株式か先進国株式のインデックスファンド。
60歳まで引き出せないお金は、いちばん長く置けるお金だからです。
→ 確定拠出年金が元本確保型(定期預金)のままの人へ|「減らない」代わりに手放しているもの
iDeCoなら、証券会社を自分で選べます。
たとえばeMAXIS Slim 全世界株式(オール・カントリー)は、信託報酬が年0.05775%。
選択制DCは、会社が選んだ一覧の中からしか選べません。
ここで、さきほどの話が効いてきます。
選択制がiDeCoより多く残すお金は、ほぼ年金の前借りでした。
前借りした分は、減った年金を自分で払うために取っておくお金。
商品のコストが高い分を埋める余裕は、ほとんど残りません。
では、会社の商品の信託報酬が何%までなら、選択制のほうが有利なのか。
減った年金を自分で払い続けたうえで、iDeCoより多く残るかどうかで計算しました。
- 年収700万円・48歳から12年:85歳まで生きるなら0.55%、90歳までなら0.33%
- 年収500万円・48歳から12年:85歳までなら0.32%、90歳までなら0.18%
- 年収500万円・30歳から30年:85歳までなら0.26%、90歳までなら0.20%
- 年収1,000万円(等級が変わらない人):どちらも0.18%
※月2万円・実質利回り年2%・60歳まで積み立てて65歳から受け取る場合
会社の一覧にある株式インデックスの信託報酬が、この値より低ければ、選択制のほうが有利です。
いちばん厳しい値は0.18%。
年収や年齢を変えても、0.2%前後が下の線になります。
👉 一覧に信託報酬0.2%以下の株式インデックスがあれば、選択制。なければ選択制は使わず、給料で受け取って自分でiDeCoに入る。
0.2%を超えて0.5%くらいまでの商品しかない場合は、年収と「何歳まで生きるか」で答えが変わります。
年金は、長生きした時のための保険。
だから僕は、長生きした場合に損をしない側で線を引きました。
もう1つ、選択制とiDeCoは併用できます。
選択制の掛金は「会社が出す掛金」の扱いで、マッチング拠出ではないからです。
2026年12月からは、iDeCoに「月6.2万円−選択制の掛金」まで入れられます。
iDeCoの最低額は月5,000円。
たとえば、等級を1つ下げるのに足りる分だけ選択制に回し、残りはiDeCoで好きな商品を買う。
そういう分け方もできます。
ただし、iDeCoには会社のDCとは別に手数料がかかります。
加入時の手数料と、毎月の口座管理手数料(2027年1月から月186円・年2,232円)。
掛金が小さいほど、この固定の手数料が重くなります。
会社のDCに上乗せする時にどちらが有利かは、手数料も含めてこちらで計算しています。
→ 企業型DC加入者はマッチング拠出とiDeCoどちらを選ぶべきか?合理的な判断方法
掛金を何円刻みで選べるかや、選択制に入らない人がiDeCoにいくら入れられるかは、会社の規約しだいです。
人事の資料で確かめてください。
商品一覧は、会社のDCの運営管理機関のサイト(加入者のページ)で見られます。
見るのは、株式インデックスの信託報酬の1行だけ。
選択制DCに入るべき人・自分でiDeCoに入ったほうがいい人|僕の線引き
ここまでを、2つの質問にまとめます。
上から順に答えていけば、自分の行き先が決まります。
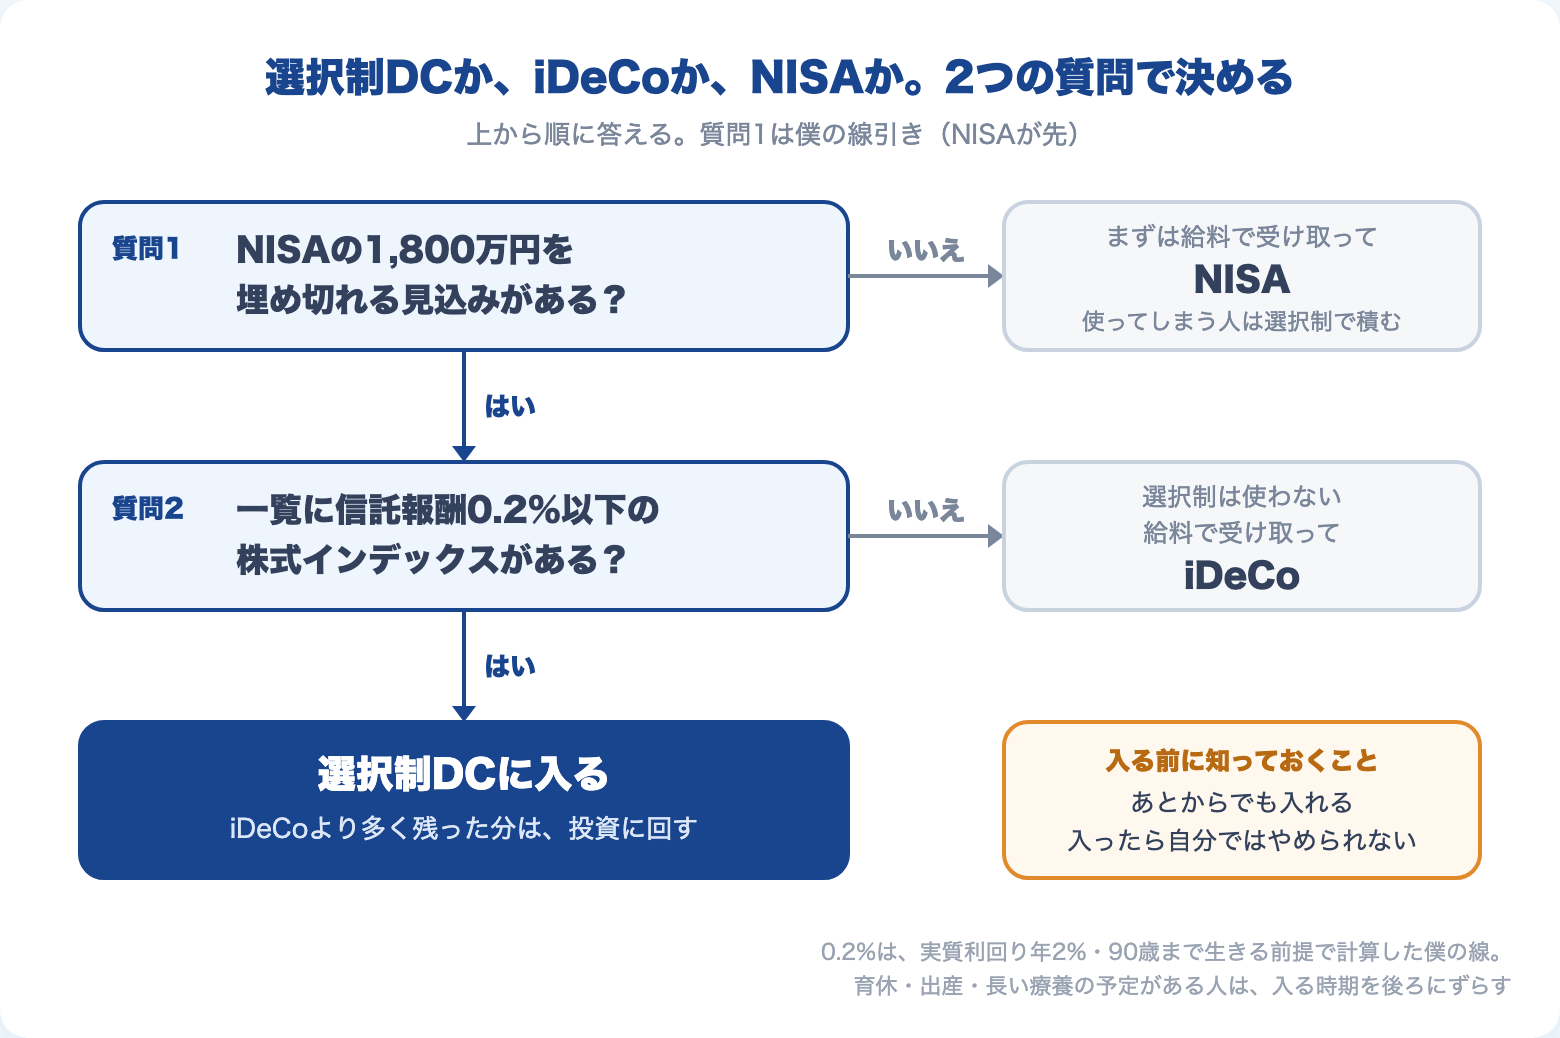
質問1:NISAの1,800万円を埋め切れる見込みはあるか
最初の質問は、僕の考えで線を引きます。
NISAを埋め切れる見込みが立つまでは、僕なら選択制にもiDeCoにも入りません。
給料で受け取って、NISAに入れます。
確定拠出年金は、60歳まで引き出せません。
教育費や住宅の出費が残る40代に、動かせるお金を先に作っておきたいからです。
ただ、合理性だけで比べれば、確定拠出年金が先です。
投資する金額が同じで、60歳以降まで使わないお金なら、入口の得がある分だけ有利。
山崎元さんや、『普通の人が資産運用で99点をとる方法とその考え方』の著者も、こちらの立場です。
NISAを先にすると、何を手放すのか。
年収700万円・月2万円なら、選択制の入口の得は年10.4万円。
このうち厚生年金の3.3万円は将来の年金との交換なので、本当に手放すのは年約7.1万円です。
12年続ければ約85万円。
この額と、引き出せる安心を比べて決めてください。
順番の考え方は、こちらで40年分のシミュレーションと一緒に整理しています。
→ NISAと確定拠出年金はどっちを優先?|40年シミュレーションの答えは「NISAが先、DCは後から」
ひとつだけ、例外があります。
受け取った給料を、本当に投資に回せるかどうか。
手元にあると使ってしまう自覚があるなら、選択制DCで強制的に積むほうが有利です。
多く残った分も同じで、給料に混ぜると使ってしまうなら、選択制の得はなくなります。
あとから入ることはできる。入ったら、自分ではやめられない
NISAを先にしても、選択制の得を一生手放すわけではありません。
希望する人だけが入る選択制なら、あとから入ることができます。
入れる時期は、会社の規約で決まっています。
逆に、一度入ると、自分の意思でやめることはできません。
厚生労働省の通知で、加入者が資格をなくすことを自分で選べるものではない、とされているからです。
掛金を途中で下げられるか、いくらまで下げられるかも、規約しだい。
入れたお金は、60歳まで引き出せません。
だから、急いで入る理由はない。
NISAを埋め切れると見えた年に入れば、間に合います。
質問2:一覧に、信託報酬0.2%以下の株式インデックスはあるか
なければ、選択制は使わず、給料で受け取ってiDeCoへ。
もちろん、iDeCoで低コストのインデックスファンドを選ぶことが前提です。
あれば、選択制に入ります。
入ったあとにやることは1つ。
iDeCoより多く残った分を、使わずに投資に回すことです。
等級が下がる人は、その分だけ将来の年金が減っています。
自分がどちらなのかは、「等級の境目」の手順で確かめておいてください。
等級が変わらない人は、年金も減りません。
選択制とiDeCoの違いは、商品のコストと口座の手数料だけになります。
👉 NISAを埋め切れる・一覧に0.2%以下の株式インデックスがある。2つそろった人は、選択制DCに入る。
最後に、育休・出産・長い療養の可能性がある人へ。
休んだ時の給付は、休む前の半年〜1年の給料をもとに計算されます。
直前に掛金を下げても、間に合いません。
予定がある人は、入る時期そのものを後ろにずらすのが無難です。
まとめ|選択制DCは「年金の前借り」。投資に回せて、入れる先があるなら得
選択制DCは、将来の年金の一部を、浮いた保険料として先に受け取る制度です。
「節税で得」も「年金が減るから損」も、片方だけを見た答え。
- iDeCoより多く残るお金は、ほぼ年金の前借り。投資に回せば取り返せる
- 社会保険料が減るかどうかは、等級の境目をまたぐかで決まる。変わらない人は年金も減らない
- 会社の商品一覧に信託報酬0.2%以下の株式インデックスがなければ、給料で受け取ってiDeCo
- NISAを埋め切れると見えるまでは、給料で受け取ってNISA。選択制はあとからでも入れるが、入ったらやめられない
試算の数字は仮の条件で計算した一例で、線の引き方も僕の考えです。
自分の数字で確かめてください。
明日やることは3つです。
- NISAの1,800万円を埋め切れる見込みがあるかを考える
- 会社のDCの商品一覧で、株式インデックスの信託報酬を見る
- 給与明細の厚生年金保険料を9.15%で割って、自分の等級が下がるかを確かめる
人事の資料では、あとから入れる時期と、掛金を下げられるかも見ておいてください。
全員加入型の人は、この交換を選べません。
選べるのは、選択制の人だけ。
選べる以上、どちらを選んでも「自分で決めた」と言える形にしておきたいところです。
👉 選択制DCは、年金を前借りする制度。前借りした分を投資に回せて、会社の一覧にiDeCo並みに安い商品があるなら、入る価値があります。
DCの受け取り方と、12月からのiDeCoの上限は、こちらにまとめています。
→ iDeCoの受け取り方と退職金の順番|10年ルール後は「拠出を止める年」と「受け取る年」で手取りが決まる
→ iDeCoの2026年12月改正はいつから?|上限6.2万円に増額すべきかは「還付の使い方」で決まる
📚 制度の損得より先に「やり方」を決めたい人への1冊
※ 下記リンクは成果報酬型広告です。遷移先はAmazon・楽天の公式サイトです。
選択制DCか、iDeCoか、NISAが先か。
制度を比べ始めると、得なほうを先に使いたくなります。
この本は、どの口座で何を買うかという「やり方」を、迷う余地がないところまで絞り込んでくれます。
本文で「合理性だけなら確定拠出年金が先」の立場として紹介した本です。僕は順番の線だけ違いますが、「やり方」はこの本で完璧だと思っています。
関連リンク【PR】
※ 下記リンクは成果報酬型広告です。遷移先は楽天証券・楽天カードの公式サイトです。
楽天証券で口座を開く(無料)
給料で受け取ってNISAに回すなら、まず証券口座から。iDeCoも同じ証券会社で始められ、低コストのインデックスファンドを選びやすい証券会社です。
▶ 公式サイトで口座開設積立投資のカード決済でポイントが貯まります。
楽天カードを申し込む(無料)※広告
【本記事の注記】
- 試算は筆者の計算による概算です。協会けんぽ東京(2026年度の料率)・40〜64歳・年収=月給×12か月+賞与4か月分・掛金は月給から出す、という前提で計算しています。健康保険組合の人、賞与の割合が違う人は結果が変わります
- 入口の得は、等級が変わったあとの1年分です
- 所得税の基礎控除は62万円(2026年分からの額)、住民税は43万円で計算しています。2026・2027年分は基礎控除に上乗せの特例があり、月2万円の入口の得は、年収500万円で選択制6.1万円・iDeCo3.6万円、年収700万円で選択制10.2万円・iDeCo6.3万円になります
- 年金額は、報酬比例部分(標準報酬×5.481/1,000×加入月数)を今の物価で見た目安です
- 「何歳まで払えるか」と信託報酬の分かれ目は、実質利回り年2%などの仮の条件で計算した参考値です。年収が税率の境目に近い人は、数年・0.1〜0.2ポイントほど動きます。将来の利回りを約束するものではありません
- 出典:厚生労働省 年金局 通知(年企発0930第1号・2026年9月30日)/厚生労働省 年金局長通知「確定拠出年金制度について」(法令解釈)/日本年金機構「令和8年度版 保険料額表」/全国健康保険協会「令和8年度 保険料額表(東京都)」/国税庁「令和8年4月 源泉所得税の改正のあらまし」/厚生労働省「令和8年8月1日からの基本手当日額等」/厚生労働省「令和7年簡易生命表」/厚生労働省「iDeCoを併用される方は・・・」(2026年12月改正)/厚生労働省 年金局「年金制度改正法に関する広報について」/企業年金総合プランナー第42号(等級が変わる時期)
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資・保険の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。