NISAはやったほうがいいらしい。
そう思ってから、口座を開かないまま半年、1年。
止まっている理由は、面倒だからというより、「どこで開いて、何を選べば正解なのか」を決めきれないからだと思います。
口座を開いた人も、そこで止まりがちです。
金融庁の調査では、2025年に一度も買付のなかったNISA口座が約1,045万、全体の約37%ありました。
3口座に1つ以上が、開いただけで止まっています。
NISAの始め方で外してはいけないのは、2つだけ。低コストの商品が買える場所で開くことと、最初の設定で自動にすることです。
証券会社の細かい比較も、ポイント還元率も、積立日も、どれを選んでも差は小さい。
だから、迷っていいのは「毎月いくら入れるか」だけです。
申込画面のどこを押すかは、証券会社の公式ガイドがいちばん正確で、新しい。
この記事で書くのはその手前、どこで迷わなくていいか、何だけは自分で決めるか、です。
5つのステップの「なぜ」は、それぞれ深く書いた記事に案内します。
PR|📚 読書嫌いの妻も楽しく読めた1冊
- NISAを始める5つのステップと、迷わなくていい理由
- 銀行の窓口で始めないほうがいい理由
- 口座開設で選ぶ2か所と、使えるようになるまでの期間
- 積立設定で決める4つのこと
- 始めたあとにやること・やらないこと
NISAの始め方は「最初に1回だけ設計して、あとは触らない」
NISAの始め方は、次の5つです。
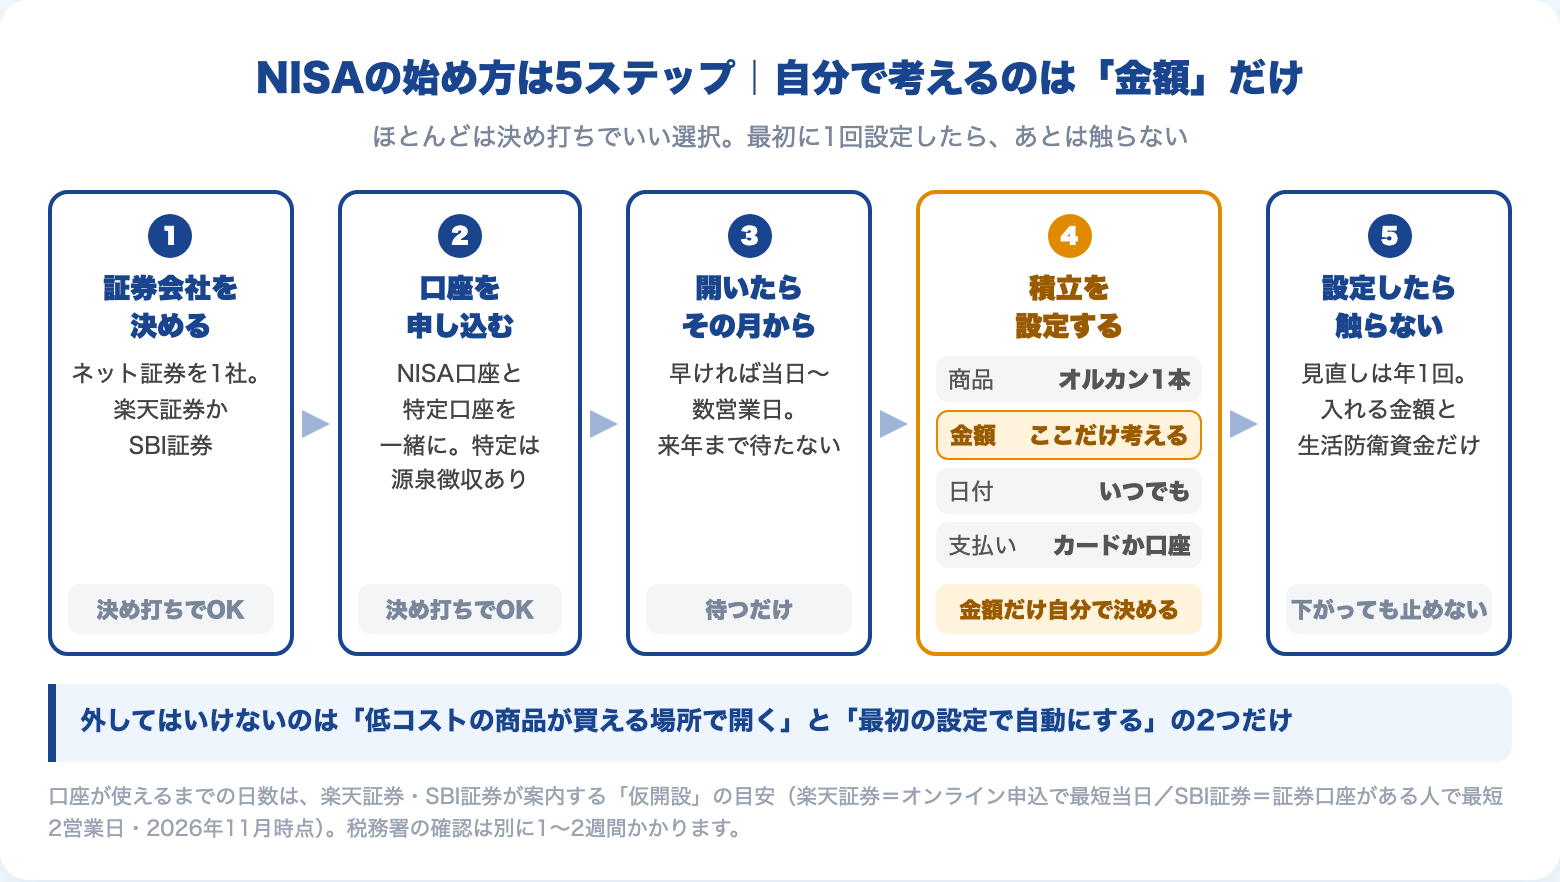
- 証券会社を決める(ネット証券を1社)
- NISA口座と特定口座を、証券口座と一緒に申し込む
- 口座が開いたら、その月から始める
- 積立を設定する(商品・金額・日付・支払い方法)
- 設定したら、触らない
勉強が要るステップは、1つもありません。
1〜4のほとんどは決め打ちでいい選択で、自分で考えるのは4の「金額」だけ。
1回の設定でいい理由は、NISAの結果が、ほぼ最初の設定で決まるからです。
ネット証券で口座を開く。
低コストのインデックスファンド(市場全体をまるごと買う投資信託)を、自動で積み立てる。
制度の細かい数字を覚えていなくても、ここまでできていれば資産形成は回ります。
→ 新NISAとは何か|覚える数字は3つ、急所は1つ。あとは忘れていい
始める前に確かめておくことは2つ
1つ目は、生活防衛資金をどうするか。
失業や病気で収入が止まったときに、暮らしを支える現金です。
貯め切るまで投資を始めてはいけない、という話ではありません。
失敗するのは、生活防衛資金がゼロのまま、余ったお金を全部投資に回すこと。
暴落と失業が重なった日に、値下がりしたNISAを売るしかなくなります。
まだ貯まっていない人は、生活防衛資金を貯めながら、投資はごく少額から始めてください。
少額で始めておけば、その間に値動きに慣れることもできます。
→ 生活防衛資金はいくら必要?家計調査2025と失業給付で「本当の必要額」を試算
2つ目は、何のために・いつまでに投資するのかを1行で言えるか。
「20年後に、老後資金として」くらいの粗さで十分です。
ここが決まっていると、下がった日にも判断がぶれにくくなります。
👉 NISAの始め方は、勉強ではなく設計。1回決めて、あとは仕組みに任せる。
NISAはどこで始める?|ネット証券1社。銀行の窓口では始めない
結論から言うと、楽天証券かSBI証券のどちらか1社です。
NISA口座は1人1つしか持てません。
金融機関は年単位で変えられますが、手続きの手間がかかります。
だから、どこで開くかは最初に決めきっておきたい。
銀行の窓口で始めない理由
NISA口座は銀行でも開けます。
それでも僕が勧めないのは、NISAで何を買えるかを決めるのが、口座を開いた場所だからです。
制度の上では買えるはずの低コストのインデックスファンドが、銀行や対面の証券会社の棚には並んでいないことがあります。
わが家でも、妻が地元の金融機関で開いたNISAで、これが起きました。
つみたて投資枠で唯一「これならいい」と思えた商品が、成長投資枠では買えなかったのです。
→ NISA口座のルール|なぜ「器選び」がNISAで一番大事な判断なのか
棚に並ばない理由を、僕はこう考えています。
「低コストの商品を選びましょう」は、手数料で成り立つ売り手の収益と、正面からぶつかる話だからです。
窓口の人が悪意で商品を選んでいる、という話ではありません。
売る側の仕組みの上で、低コストの商品は勧めにくい。
それだけのことです。
→ 「長期・積立・分散」に感じる違和感|投資の3原則から消えた「低コスト」
コストの差は、長く積み立てるほど広がります。
投資信託には、持っている間ずっとかかる手数料(信託報酬)があります。
毎月5万円・年5%・30年で比べると、信託報酬が年1.0%なら約3,400万円、年0.1%なら約4,100万円。
同じように積み立てても、約700万円の差です。
→ NISAはどの証券会社でやるべきか|知らずに損した僕の失敗と「見えないコスト」
すでに銀行でNISA口座を開いた人も、取り返せます。
その年にまだ買っていなければ年内に、買っていれば翌年から、ネット証券に移せる。
手順は、上の「NISA口座のルール」の記事にまとめてあります。
楽天証券かSBI証券か|いまポイントを貯めている会社でいい
どちらも、低コストのインデックスファンドはひととおりそろっています。
どちらを選んでも、大きくは外しません。
決め手は、いま使っているカードとポイントで十分です。
楽天カードを使っているなら楽天証券、三井住友カードを使っているならSBI証券。
どちらも使っていないなら、どちらを選んでも構いません。
これで1分で決まります。
ポイント還元率で、何週間も迷わない
カードで積み立てると、積立額に応じてポイントが付きます。
還元率はカードの種類で変わるので、比べ始めると終わりません。
ただ、差の大きさを並べると、迷う価値がないことがわかります。
還元率が1%のカードと0.5%のカードでも、月5万円の積立なら差は年3,000円。
信託報酬の差は、さきほどの例で30年700万円。
桁が違います。
👉 差がつくのは「低コストの商品が買えるか」だけ。ポイントは、決めきれないときの決め手に使えば十分。
NISAの口座開設|NISA口座と特定口座を一緒に申し込む
楽天証券もSBI証券も、申し込みはスマホで完結します。
証券口座の申し込みの途中で、NISA口座と特定口座を一緒に選べます。
用意するのは、スマホとマイナンバーカード。
マイナンバーカードがなければ、運転免許証などの本人確認書類と、マイナンバーがわかる書類を用意します。
選ぶのは2か所だけ
申込画面で迷いやすいのは、次の2か所です。
1つ目は、特定口座の「源泉徴収あり」。
特定口座は、NISAの外で投資したときに使う口座です。
「源泉徴収あり」にしておくと、利益が出たときの税金の計算と納付は証券会社が代わりにやってくれます。
確定申告は要りません。
NISAの枠に入りきらないお金が出てきたときは、この特定口座が受け皿になります。
最初は使わなくても、開いておけば困りません。
2つ目は、NISA口座も同時に申し込むこと。
NISAだけ後回しにする理由はありません。
NISAの申し込みは1社だけ
ここは、僕が実際につまずいたところです。
楽天証券と野村證券の口座を同時に開いたとき、NISAも両方に申し込みました。
後から申し込んだ楽天証券のほうに切り替わるだろう、と思っていたんです。
結果は逆でした。
手続きが先に済んだ野村證券でNISA口座が開き、楽天証券は審査落ち。
後から申し込んでも、上書きはされません。
NISA口座は1人1つ。
別の会社に移したいなら、金融機関の変更という別の手続きが要ります。
申し込むのは1社だけにしてください。
口座が使えるまで|早ければ当日〜数営業日
NISA口座を開くには、税務署の確認が必要です。
この確認には、通常1〜2週間かかります。
ただ、楽天証券とSBI証券は、税務署の確認が終わる前にNISAで買えるようにする仮開設の仕組みを用意しています。
楽天証券は、オンラインで申し込めば最短で当日から。
SBI証券は、すでに証券口座がある人なら最短2営業日で、NISAで取引できると案内しています。
ただし、仮開設には注意が1つ。
ほかの会社にNISA口座があると、審査に通りません。
その場合、仮開設の間に買った分は、税金のかかる一般口座での取引に切り替わります。
申し込みを1社にしておけば、起きない話です。
申し込んでから使えるまでは、思っているより短い。
「何を買うか」を考えている間に、先に申し込んでしまって構いません。
年末に申し込んだら|1月を待たず、開いたらその月から
年末に申し込むと、その年の口座になるか、翌年の口座になるかは申し込んだ日で変わります。
たとえば楽天証券の2026年分の受付期限は、「12月中旬予定」。
期限を過ぎた申し込みは、2027年の口座になる可能性があると案内しています。
年内の開設に間に合えば、今年の枠から使えます。
間に合わなくても、翌年の口座として1月から。
どちらになっても、年が明ければ積立は動き出します。
ここで「どうせなら来年から」と、開いた口座を寝かせる理由はありません。
始めるのを待っている間、そのお金は市場の外にいます。
待つことは、何もしていないように見えて、市場にいる時間を自分で削る選択です。
→ NISAと特定口座の使い分け|「来年の枠を待つ」の正体は、1年分の複利を捨てること
👉 申し込みは1社。口座が開いたら、その月から。
NISAの積立設定|商品は1本、迷っていいのは金額だけ
口座が開いたら、積立を設定します。
決めるのは、商品・金額・日付・支払い方法の4つです。
NISAには「つみたて投資枠」と「成長投資枠」の2つの枠があります。
最初の設定は、つみたて投資枠だけで足ります。
成長投資枠は、別のものを買うための枠ではありません。
つみたて投資枠だけでも、生涯の上限の1,800万円まで埋められます。
→ NISAの成長投資枠は何を買うべき?|迷ったら「つみたて投資枠と同じ銘柄」でいい理由
商品|迷ったら、全世界株式(オルカン)1本
迷ったら、全世界株式のインデックスファンド、いわゆるオルカンを1本。
オルカンは、世界の株式市場を、会社の規模どおりに丸ごと持つ投資信託です。
どの国が伸びるかを当てにいかなくていいし、何を入れるかに人の判断もほとんど入りません。
最初の1本を選ぶ理由としては、これで足ります。
→ オルカンとは?中身・仕組み・銘柄入れ替えをわかりやすく|合理性を突き詰めると、オルカンになる理由
証券会社の画面には、似た名前の商品がいくつも並びます。
選ぶのは、次の2本のどちらか。
「eMAXIS Slim 全世界株式(オール・カントリー)」か、「楽天・プラス・オールカントリー」です。
→ オルカンの実質コストはいくら?NISAで買える20本を比較、迷ったらこの2本
S&P500(米国株)を選んでも、大きく外すわけではありません。
ただ、それは「この国が伸びる」と当てにいく選び方になります。
どの市場に乗るかは自分で決め、その中のどの商品にするかは、データでほぼ答えが出ています。
→ 投資信託の選び方|結局どれを選べばいい?“指数で決まり、商品で差がつく”2つの判断軸
商品を選んだら、信託報酬だけ確かめてください。
年0.1%前後なら合格です。
コストは、投資の結果のうち、買う前に自分で決められるただ1つのものです。
→ 投資の3原則から消えた「低コスト」|明日1分でできる、信託報酬の確認と判断の目安
なお、オルカンのような低コストのインデックスファンドの多くは、分配金を出しません。
積立設定で「分配金の受け取り方」を聞かれても、どちらを選んでも結果は変わりません。
金額|ここだけは、自分で決める
5つのステップのうち、自分で考えるのはここだけです。
目安は、頑張れる最大額ではなく、下落が来ても止めずに済む金額。
最初から無理をすると、下がった日に、積立そのものを止めることになります。
→ 投資は何から始める?|③金額:「しんどくない月額」を決める
金額は、あとからいつでも変えられます。
積立は100円から設定できるので、決めきれないなら少ない金額で先に始めてください。
ここで止まって始めないのが、いちばんもったいない。
もう少し根拠を持って決めたい人は、2つの方向から確かめられます。
いつまでにいくら必要かから逆算する方法と、いくらまでなら半分になっても売らずにいられるかから上限を出す方法です。
→ 新NISAは何年で埋める?|入れていい上限は「下がっても売らずにいられる金額」
つみたて投資枠の上限は年120万円、月にすると10万円です。
埋めきらなくて構いません。
枠が埋まるまでの年数は、投資に回せるお金で決まる結果であって、目標ではないからです。
日付|何日でもいい
積立日は、何日にしても結果はほとんど変わりません。
毎月1日・10日・20日・毎日を実際のデータで比べても、差は年によって入れ替わる程度でした。
給料日のあとに置いておく。
決めるのはそれだけです。
→ 積立投資は毎月何日がいい?1日・10日・20日・毎日を7年実データで検証した意外な結末
支払い方法|カード払いはポイントの分だけ得
支払い方法は、証券口座からの引き落としか、クレジットカードかを選べます。
カード払いにできるなら、ポイントが付く分だけ得です。
ただし、ここでもポイントはおまけ。
カードを作るかどうかで迷うくらいなら、引き落としで先に始めてください。
👉 商品はオルカン1本、日付はいつでも。迷う時間は、金額を決めるために使う。
NISAを始めたあとにやることは、年1回の見直しだけ
設定が終わったら、あとは触りません。
見直すのは、入れている金額のほうです。
やること|年1回、金額と生活防衛資金を見る
半年か1年に1回、収入と支出を見て、積立額がいまの家計に合っているかを確かめます。
昇給やボーナス、子どもの進学、住宅ローン。
暮らしが変わったら、金額を変える合図です。
あわせて、生活防衛資金が減っていないかも確かめておきます。
やらないこと|下がっても、上がっても止めない
始めて数年のうちに、評価額がマイナスになる日は来ます。
S&P500(円建て)の過去77年で数えると、毎月積み立てて5年目に元本割れしていた人は17.3%、6人に1人でした。
よくあることです。
差がつくのは、そこで続けたか、止めたかです。
2007年12月に毎月3万円の積立を始めた人は、翌年のリーマン・ショックで、10月には元本の28%減まで沈みました。
始めてから10年後、続けた人は約859万円、止めて預金に置いた人は約414万円。
貯めたお金は、どちらも同じ360万円です。
→ 新NISAの積立が元本割れする確率は?|5年目17%・10年目9.5%・20年目でゼロ
「怖い間だけ休んで、安くなったら再開する」も、うまくいきません。
新NISAの3年間で、いちばん安い月に再開できたとしても、続けた人に約58万円届きませんでした。
→ 新NISA 3年目。「続けるべきか」と迷った人が、最初に確認すべきこと
逆に、最高値が続いて怖くなったときも同じです。
最高値は、積立を止める理由になりません。
毎日見なくていい
運用状況は、頻繁に見ないほうが続けやすい。
人は、同じ金額でも利益より損失を2倍ほど強く感じます。
毎日見るほど、「売って楽になりたい」気持ちと戦う回数が増えるだけです。
証券アプリの通知は切っておく。
見る頻度は、年1回の見直しのときで足ります。
僕が引いている線
下がったときに止めたくなるのは、普通のことです。
僕は始めた当初から、株で持っている分が半分になる場面を想定してきました。
最初から想定しておくと、下落が来たときに「耐える」ではなく「想定どおり」になります。
月額を決めたら、5年分を掛けてみてください。
月3万円なら180万円、その半分は90万円。
90万円が口座から消えた日を想像しても積立を続けられるなら、その月額で始めていい。
👉 始め方のゴールは、自分が触らなくても続く状態。口座を開くのは、その入口にすぎない。
まとめ|NISAの始め方は「1社で開いて、1本を、自動で」
- 証券会社は楽天証券かSBI証券の1社。NISA口座と特定口座(源泉徴収あり)を一緒に申し込む
- 積立はつみたて投資枠で、オルカン1本。日付はいつでもいい。迷っていいのは金額だけ
- 設定したら触らない。見直すのは年1回、入れている金額と生活防衛資金
NISAで差がつくのは、知識の量より、最初の設定。
口座を開いて、低コストの1本を、無理のない金額で自動にする。
そこまでできれば、始め方は終わりです。
👉 明日やることは1つ。証券会社のサイトを開いて、口座開設を申し込む。
【本記事の注記】
「2025年に一度も買付のなかったNISA口座 約1,045万・約37%」は金融庁「NISA口座の利用状況調査」(2025年12月末時点)によります。
口座開設に必要な書類・開設までの期間・仮開設の扱い・審査で開設できなかった場合の取引の扱い・最低積立金額(100円以上・一部ファンドを除く)は楽天証券・SBI証券の公式案内(2026年11月時点)、年内の受付期限は楽天証券「2026年のNISAお取引スケジュールのご案内」(2026年10月1日)によります。
NISA口座が1人1口座であること・金融機関の変更が年単位で可能であることは金融庁のNISA特設ウェブサイトによります。
信託報酬の差(約700万円)は毎月5万円・年5%・30年の単純な試算、ポイントの差は月5万円×12か月×0.5%の計算で、将来の成績やポイント制度を示すものではありません。
元本割れの割合と続けた人・止めた人の比較はS&P500(円建て・配当再投資)の過去データによる当ブログの試算で、税・手数料は考えていません。
すべて過去の結果で、将来を約束するものではありません。
📚 「設定したら触らない」を、迷わず続けられる1冊
※ 下記リンクは成果報酬型広告です。遷移先はAmazon・楽天の公式サイトです。
設定は終わった。
それでも、下がった日や新しい商品の話を聞いた日には、「本当にこのままでいいのか」と手が動きそうになります。
金融のプロと会社員の投資家が、同じ「ほったらかし」に別々の道からたどり着く本。
触らずに続ける理由が、自分の言葉になります。
会社員がどう投資に向き合えばいいか、僕はこの本を、プロと会社員の「合議の答え」として読みました。
関連リンク【PR】
※ 下記リンクは成果報酬型広告です。遷移先は楽天証券・楽天カードの公式サイトです。
楽天証券で口座を開く(無料)
オルカンをはじめ、低コストのインデックスファンドがそろっています。NISAのつみたて投資枠での積立も、一度設定すれば自動で続きます。これから口座を開く人にも使いやすい証券会社です。
▶ 公式サイトで口座開設積立投資のカード決済でポイントが貯まります。
楽天カードを申し込む(無料)※広告
本記事は筆者の個人的な見解・実体験にもとづく情報提供を目的としており、投資・保険の勧誘を目的としたものではありません。投資にはリスクが伴います。実際の投資判断はご自身の責任において行ってください。特定の金融商品・サービスの購入を推奨するものではありません。