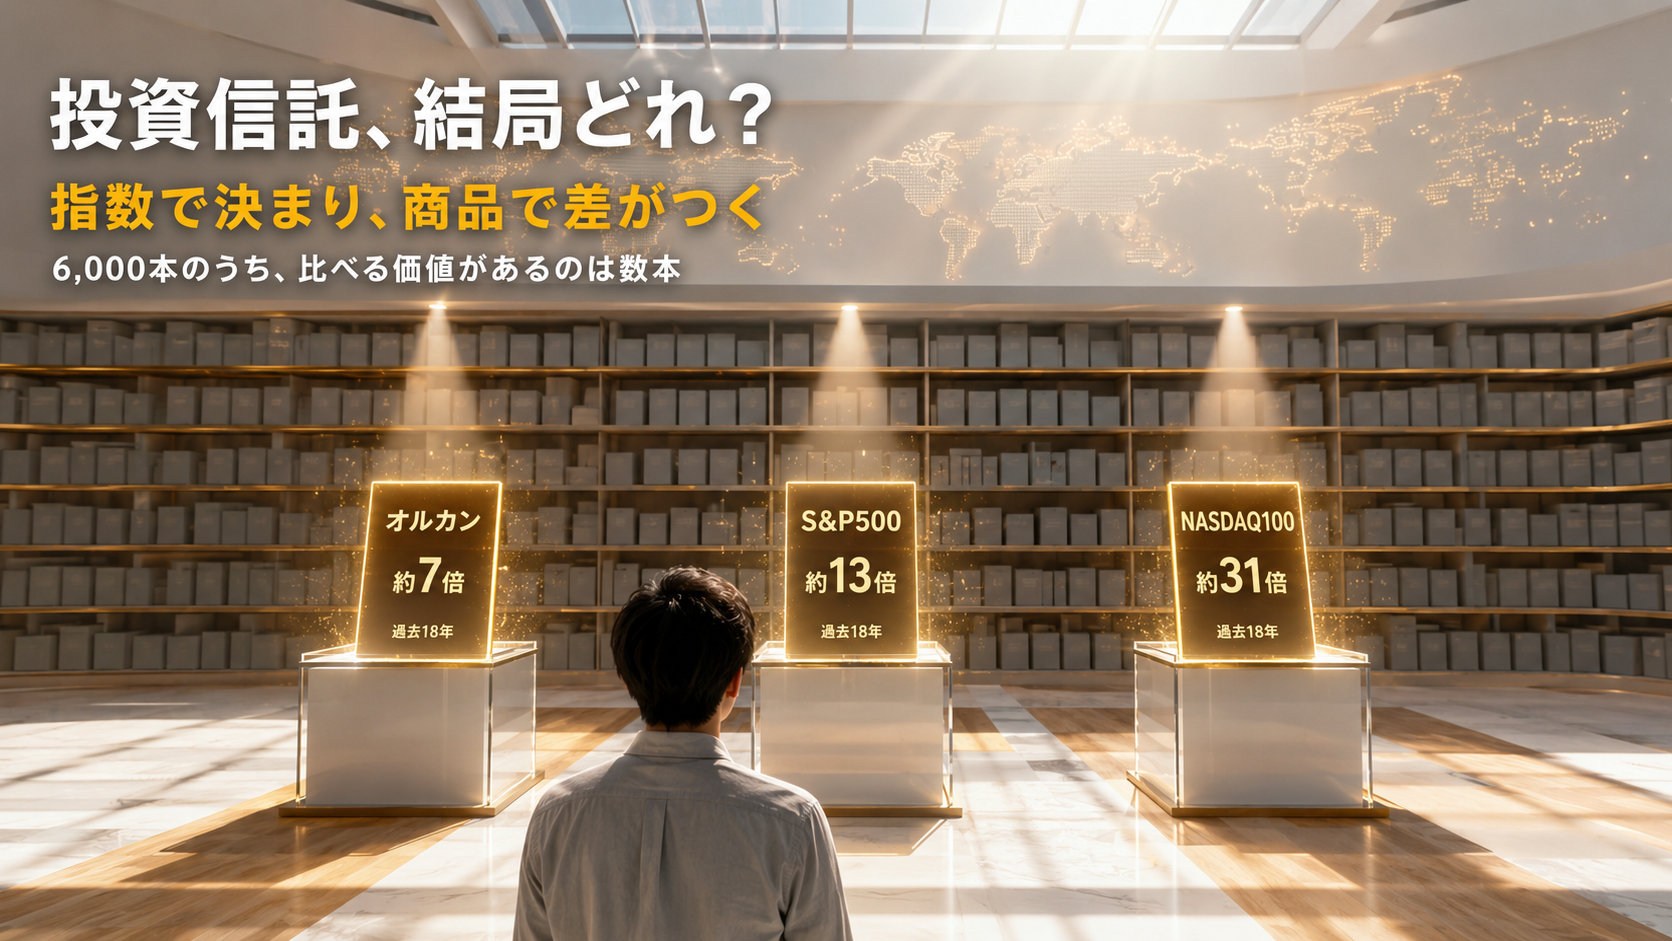
日本で買える投資信託は、約6,000本あります。
でも、あなたが本当に比べるべき商品は、そのうち数本です。
しかも、どの数本かを絞り込む判断は、たった2つしかありません。
①どの指数に投資するか、②どの商品(ファンド)で買うか。この記事は、僕が実際に運用報告書と基準価額データを突き合わせて検証してきた結果を、この2つの判断に沿って1枚に集約したものです。
「オルカンとS&P500で迷っている」「Slimと楽天プラスってどっちなの」——その迷いは、読み終わる頃には「あとは自分のリスク許容度に照らすだけ」まで片づきます。
- 投資信託選びは「指数」と「商品」の2つで決まる理由
- オルカン・S&P500・NASDAQ100の18年実測データ(リターンと谷の深さ)
- 同じ指数なら何で差がつくのか——実質コストと純資産の実測比較
- 指数別の「迷ったらこの2本」への最短ルート
結論:投資信託は「指数」で決まり、「商品」で差がつく
先に全体像を出します。
僕が各指数の連動ファンドを実測比較してきた結論の一覧です。
| 指数 | 過去18年の実績※1 | 推奨(規模で選ぶ) | 推奨(コストで選ぶ) | 実質コスト実測※2 |
|---|---|---|---|---|
| オルカン(全世界株式) | 約7倍 (最大下落 -58.8%) | eMAXIS Slim 全世界株式 (純資産12.28兆円) | 楽天・プラス・オールカントリー (信託報酬0.0561%) | 0.07〜0.08% |
| S&P500(米国株) | 約13倍 (最大下落 -54.5%) | eMAXIS Slim 米国株式 (純資産12.81兆円) | 楽天・プラス・S&P500 (信託報酬0.077%) | 直近1年の差はノイズ域 |
| NASDAQ100(ハイテク中心) | 約31倍 (最大下落 -54.7%・ITバブル崩壊では約-80%) | ニッセイNASDAQ100 (純資産6,049億円) | 楽天・プラス・NASDAQ-100 (信託報酬0.198%) | 上位3本はほぼ差なし |
※1 2008年3月末〜2026年6月・円建て・配当込みの過去実績。将来を約束する数字ではありません
※2 各記事の検証時点(オルカン=2026年6月/S&P500・NASDAQ100=2026年8月)。詳細は各比較記事へ
この表の見方そのものが、この記事の結論です。
👉 行(どの指数か)を選ぶのはあなたのリスク許容度。列(どの商品か)は実測データで既に答えが出ている。
つまり「自分で決めるべきこと」と「調べれば決まっていること」を分けるのが、投資信託選びの正体です。
以下、順番に中身を見ていきます。
判断①:どの指数に投資するか=「何を信じるか」を決める
リターンはどこから来るのか
商品の話の前に、1つだけ土台を確認させてください。
投資のリターンは、リスクを取ったことへの報酬(リスクプレミアム)から来ます。
企業が利益を事業に再投資して成長し、その成長の不確実さを引き受けた人に報酬が乗る。
この順番です。
ここが曖昧なままだと、指数選びが「最近上がっているから」になります。
指数を選ぶとは、リターンの源泉としてどの範囲の企業の成長を信じるかを決めることです。
- オルカン → 資本主義(世界市場まるごと)の成長を信じる
- S&P500 → アメリカ経済の成長を信じる
- NASDAQ100 → ハイテク企業群の成長を信じる
このニュアンスの違いは別記事で深掘りしています。
→ オルカンとS&P500の本当の違い|「資本主義を信じる」か「アメリカを信じる」か
実測18年:伸びた順に、谷も深い
3指数を同じ起点(2008年3月末)から円建て・配当込みで18年並べた実測がこちらです。
- NASDAQ100:約31倍(年率+20.8%)
- S&P500:約13倍(年率+15.0%)
- オルカン:約7倍(年率+11.4%)
順位は18年間、一度も入れ替わりませんでした。
じゃあNASDAQ100一択かというと、そうはならない。
この数字は全部「過去にこうだった」であり、そして過去の実測は同時にこう言っています。
- 20%超の下落回数:NASDAQ100が7回で最多
- ITバブル崩壊時のNASDAQ100:約-80%、回復まで約14年半
つまり過去18年では「リターンが高かった指数ほど、途中の谷が深く・多かった」。
リターンだけ受け取って谷は受け取らない、という選択肢はありません。
→ 実データの全比較は オルカン・S&P500・NASDAQ100を18年分で比較
選ぶ基準は「谷の底で持ち続けられるか」
だから指数選びの質問は「どれが一番伸びるか?」ではありません。
「その指数の谷の底で、自分は売らずにいられるか?」です。
-80%の谷で14年待てる確信がないなら、NASDAQ100はあなたの指数ではない。
逆に、値動きに慣れていて運用資金の一部で攻めたいなら、選択肢になり得る。
答えはあなたのリスク許容度が決めます。
僕自身の話をすると、体験として一番効いたのは「決めた理由を書き残しておくこと」でした。
含み損の局面で見返すのは、チャートではなく自分が信じると決めた理由です。
そこに「過去のリターンが高かったから」としか書いていなかったら、僕は多分売っていました。
過去リターンで商品を選んではいけない理由
「過去に良かった」は再現の根拠にならない
人は結果で判断するようにできています。
未来は不確実で、過去は確定していて、数字が並んでいると「正しそう」に見える。
でも市場では、公開された情報は既に価格に織り込まれていると考えられています(効率的市場仮説)。
過去に高いリターンを出したファンドの情報は、既に全員が知っています。
優位性は資金流入で薄まり、リターンは平均へ戻っていく——いわゆる平均回帰です。
過去リターンの後追いは、「評価され尽くしたものを高くなってから買う」行為です。
ランキング上位をそのまま買うのが危ない理由も同じ構造です。
→ 投資信託ランキング上位は罠?「世界のベスト」を勧めたくない3つの理由
本当の問題は「持ち続けられなくなる」こと
過去リターンで選んだ商品は、根拠が過去の数字に依存しています。
だから成績が振るわなくなった瞬間に前提が崩れ、「もっと良い商品があるのでは」と比較が始まり、乗り換えが起きる。
投資で一番リターンを削るのは、この乗り換えの繰り返しです。
→ 買う前の思考の順番はこちらで整理しています:投資は何から始める?商品選びを“最後”にする5つの手順
判断②:どの商品を選ぶか=低コストで差がつく
指数を決めたら、あとは同じ指数に連動する商品の中から選びます。
ここは信じる・信じないの話ではなく、実測で答えが出る領域です。
見るのは3つ。
- 信託報酬(目論見書に書いてある表のコスト)
- 隠れコスト(売買手数料・保管費用など、運用報告書でしか見えないコスト)
- 純資産(ファンドの規模)
隠れコストまで見て「実質コスト」で比べる
信託報酬は氷山の一角です。
極端な実例だと、信託報酬0.0572%なのに実質コストが年1.482%——26倍というファンドが実在しました(PayPay投信インデックス先進国株式)。
→ 見抜き方はこちら:投資信託の隠れコストとは?信託報酬では見えない実質コストの中身と見方
純資産は「人気だから」ではなく「固定費が薄まるから」
1つ切り分けておきます。
「人気のファンドを買え」という話ではありません。ランキングの人気で商品を選ぶのは、上で書いた通り罠です。
そうではなく、同じ指数に連動するファンド同士なら、純資産が大きいほど監査費用などの固定費が薄く按分され、実質コストが下がりやすい——という構造の話です。
実際、eMAXIS Slim全世界株式は純資産が5.3兆円から11.3兆円に倍増した期に、実質コストが0.08%→0.07%に下がりました。
人気は理由ではなく、低コストの結果として規模がついてくる、が正しい順序です。
コスト差は複利で効く
コストは、市場がどう動こうと、予測不要で、確実にリターンを削ります。
数少ないコントロール可能な変数です。
実測ベースの試算では、月3万円×30年(年5%想定)で:
- コスト差0.05%pt → 最終資産で約23万円の差
- コスト差0.2%pt → 約90万円の差
「たった0.2%」が30年でどう化けるか、下のシミュレーターで自分の金額に置き換えて確かめてみてください。
「コストは確実にリターンを削る」——この主張を、自分の数字で確かめてみましょう。
運用期間を10年から30年に伸ばしながら操作すると、コストの差が時間とともにどう広がるかが一目でわかります。